🌡️ 事件溫度計|上一次非農,我們的「沒有事前效應」對帳結果:前一週落在第 1.6 百分位
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|上一次非農,我們的「沒有事前效應」對帳結果:前一週落在第 1.6 百分位
9 月 4 日美國勞工統計局要公布 8 月就業報告。這篇排在事件前的 T-7 槽。
前兩次的溫度計都在講同一件事的兩半:七月底那篇算了非農前一週(T-7 收盤到 T-1 收盤),八月初那篇把視窗縮到還來得及動作的最後兩個交易日(T-3 到 T-1)。兩篇的結論都是沒有偵測到增量效應——HAC 檢定分別是 +0.83 個百分點(p=0.583)與 -0.89 個百分點(p=0.288)。
這篇不重講那兩個數字。8 月 7 日那次公佈日已經走完,這是那兩篇發出去之後的第一次。所以這次的問題換成: 我們說的話,上一次對不對?
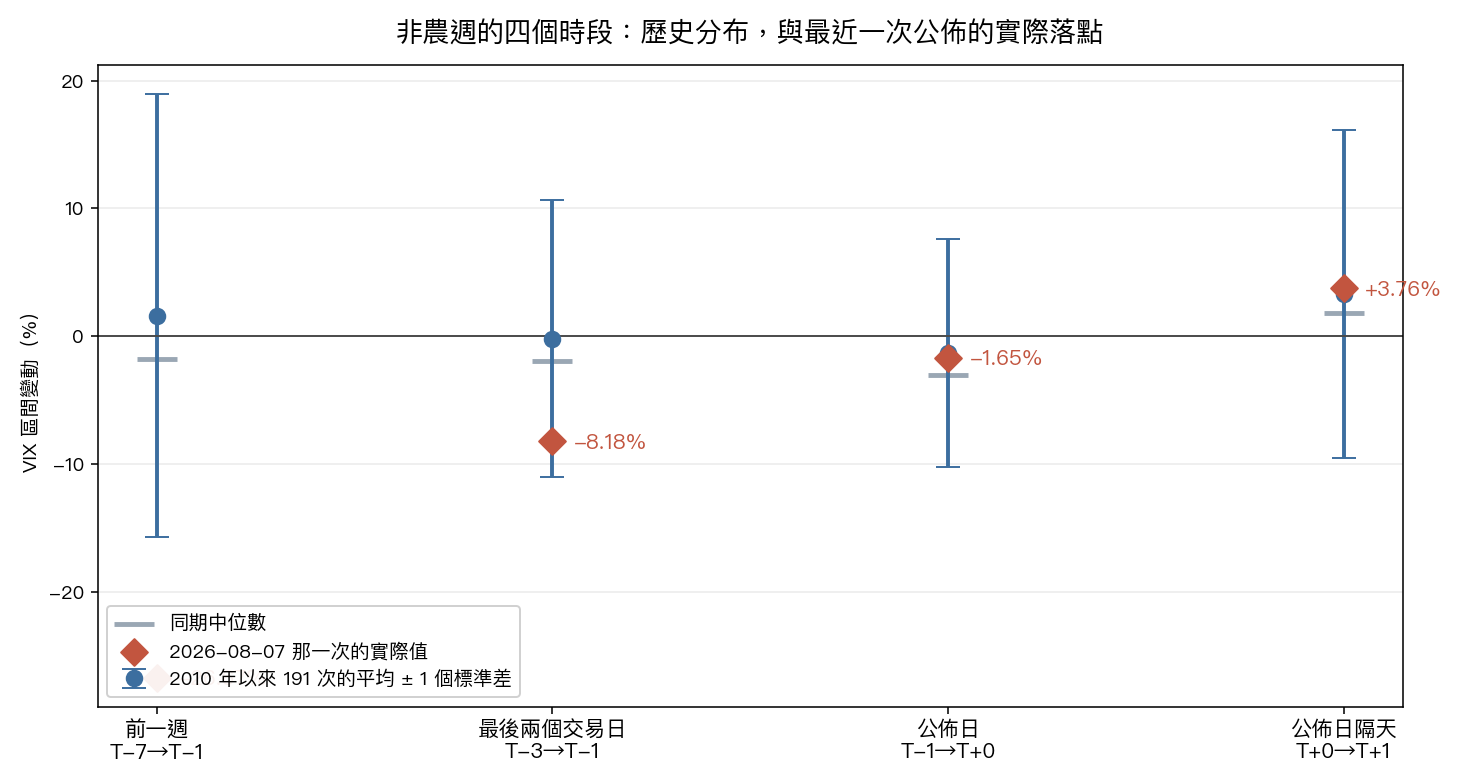
對帳表
歷史那三欄來自兩份釘住的實驗結果(191 次公佈日,2010-02-05 到 2026-07-02)。實際值那一欄是 Yahoo ^VIX 的日收盤,我自己重算的:
| 時段 | 歷史平均 | 歷史中位數 | 歷史上漲比例 | 8/7 那次實際 |
|---|---|---|---|---|
| 前一週 T-7→T-1 | +1.63% | -1.80% | 44.5% | -26.67% |
| 最後兩個交易日 T-3→T-1 | -0.17% | -1.92% | 41.9% | -8.18% |
| 公佈日 T-1→T+0 | -1.30% | -3.00% | 31.9% | -1.65% |
| 公佈日隔天 T+0→T+1 | +3.30% | +1.84% | 62.8% | +3.76% |
用到的收盤價:7/29 是 20.66(那次的 T-7),8/6 是 15.15(T-1),8/7 是 14.90(公佈日),8/10 是 15.46(隔天)。
下面兩欄先看,因為它們是這張表裡唯一好消息的部分。公佈日當天實際 -1.65%,歷史平均 -1.30%;隔天 +3.76%,歷史平均 +3.30%。兩格都落在均值附近,方向也對,公佈日 VIX 通常是跌的(歷史上只有 31.9% 的公佈日在漲),隔天則通常反彈回來。
上面兩欄才是重點。
前一週那格,錯得很有方向性
-26.67%。
把這個數字丟回 191 次公佈日的前一週分布裡,它落在第 1.6 百分位——191 次裡只有三次比它更低。這段區間的極端值是 -41.49% 到 +63.78%,所以它不是離群到荒謬,但它確實貼著左尾。
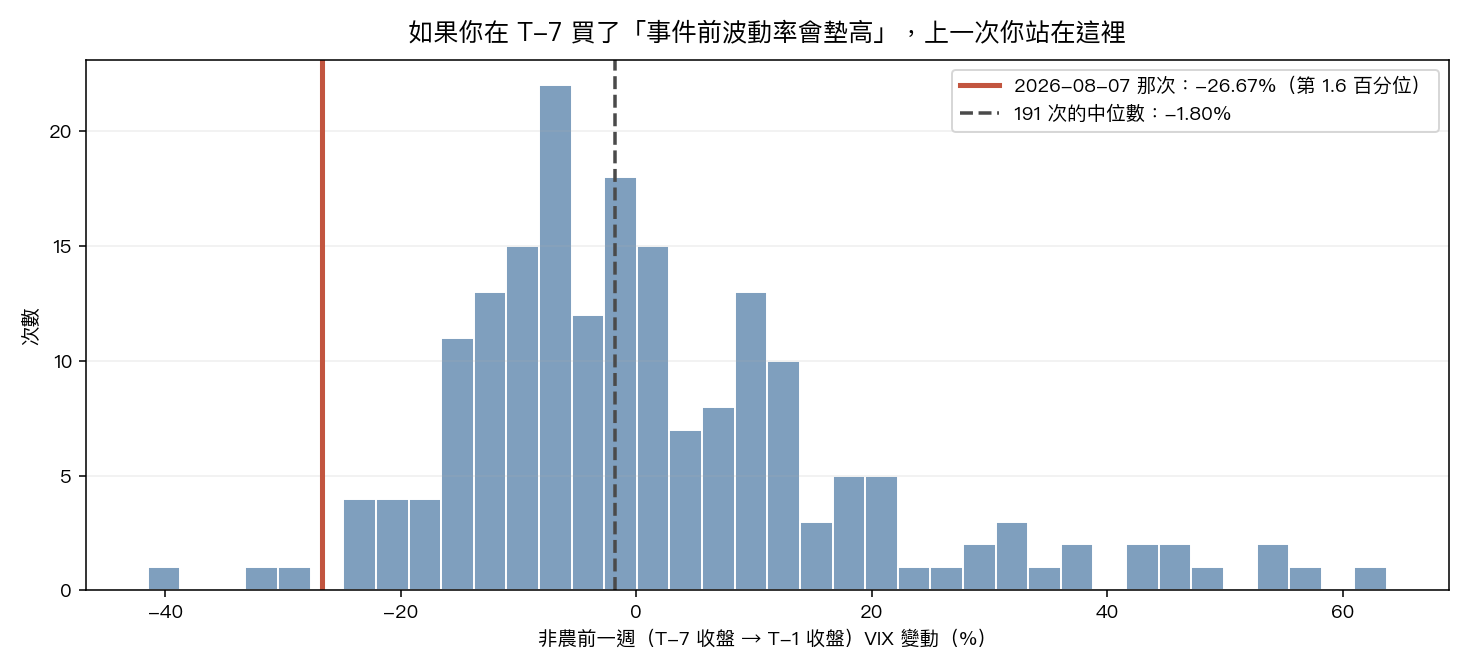
值得停在這裡想一下的是 錯的方向 。
七月底那篇的結論是「未偵測到墊高」,這是一句對稱的話:它不預測漲,也不預測跌。但市面上流傳的那句「事件前不確定性升高、波動率會墊高、該提前買保險」不是對稱的,它是單邊的。上一次照那句話做的人,遇到的是 VIX 從 20.66 一路走到 15.15。
換句話說:我們那篇的「沒抓到」在這一次是對的,而它反駁的那句直覺在這一次是 反過來的 。這兩件事不一樣,一次公佈日只能檢查後者。
一次公佈日能拿來做什麼、不能拿來做什麼
不能拿來更新統計結論。n=1。前一週落在第 1.6 百分位這件事本身,發生機率就是百分之一點六,它既不推翻也不支持任何檢定。任何人拿這一次去說「你看波動率事件前就是會跌」,那是同一個錯誤換了個方向。
能拿來做的是另一件事: 看哪一格的失準會讓你賠錢 。
公佈日與隔天那兩格,我們給的是描述性的基準率,這次也對上了;就算對不上,它們也不指示任何倉位動作。前一週那格不一樣,那是唯一一格有人會照著它下單的。這一次它偏離的幅度是 26 個百分點以上,而且偏在買保險的人的反方向。
一個結論在你不會照它下注的地方準確、在你會照它下注的地方偏離二十幾個百分點,那個結論的可用性跟它的 p 值沒什麼關係。
這一次的位置
9 月 4 日這次的 T-7 交易日是 8 月 26 日,當天 VIX 收 15.21。8 月 27 日收 14.51,貼在 15 這條線上。
15.21 落在七月底那篇的 15-20 那一格。那一格歷史上有 67 次,前一週平均 +1.84%、中位數 -2.60%、上漲比例 43.3%;同水位的一般週是平均 +0.77%、中位數 -1.05%、上漲比例 46.8%。兩者差 1.08 個百分點,HAC p=0.683,四組比較經 Holm 校正後 p=1.000。
所以按分格看,這一格更沒東西可看,它是四格裡點估計第二小的,而且是唯一一格連事件組的上漲比例都低於對照組的。
上一次那個 -26.67% 是從 20.66 出發的。這次從 15.21 出發,往下的空間本來就小得多。這句話是幾何上的,不是預測。
所以 T-7 這天你該做什麼
照前面幾篇的說法,答案還是「就這一週而言,沒有一個能撐得住的事前訊號」。這次多一句:上一次公佈日給了一個很具體的提醒—— 前一週最常見的失敗不是「沒動」,是「往你不預期的那邊動很多」 。
如果你的部位規模是按「非農前一週波動率大概會怎樣」決定的,那你依賴的是一個標準差 17.31% 的分布。用它的平均值當計畫、用它的尾巴當風險預算,兩件事都得做。
資料與方法
- 歷史分布:
experiments/nfp_20260807_t7/(前一週視窗、分格)與experiments/nfp_20260807_t2/(最後兩個交易日、公佈日、隔天)。兩份都是釘住輸入的可重現包,公佈日取自 ALFRED release id 50(Employment Situation)的官方行事曆,不是「每月第一個星期五」的近似。 - 8/7 那次的實際值:Yahoo Finance
^VIX日收盤,2026-08-28 取。四個時段的變動由本文的storage/drafts/event_nfp_20260904_t7_charts.py重算,交易日對齊方式與實驗包一致(T-7 是公佈日往前數第七個交易日)。 - 百分位是把 -26.67% 放進實驗包
nfp_20260807_t7_events.csv的 191 筆pre_chg_pct算的。
限制 :對帳樣本是一次公佈日,沒有推論力,只有校準參考。全文只看 VIX 日收盤,不處理盤中反應,也不涉及利率、匯率與選擇權期限結構。歷史 IV 在免費資料源不存在,所以本文不談「非農前後隱含波動率變化」,那個題目用現有資料做不出來。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊