VIX 拆成四塊,管用的其實只有『現在多高』這一塊,連均線都是重複資訊
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIX 被叫做恐慌指數,理由很直接:它反映選擇權市場對未來波動的定價,數字愈高,代表市場愈緊張。很多人看盤會順手瞄一眼 VIX,當作接下來會不會震盪的參考。
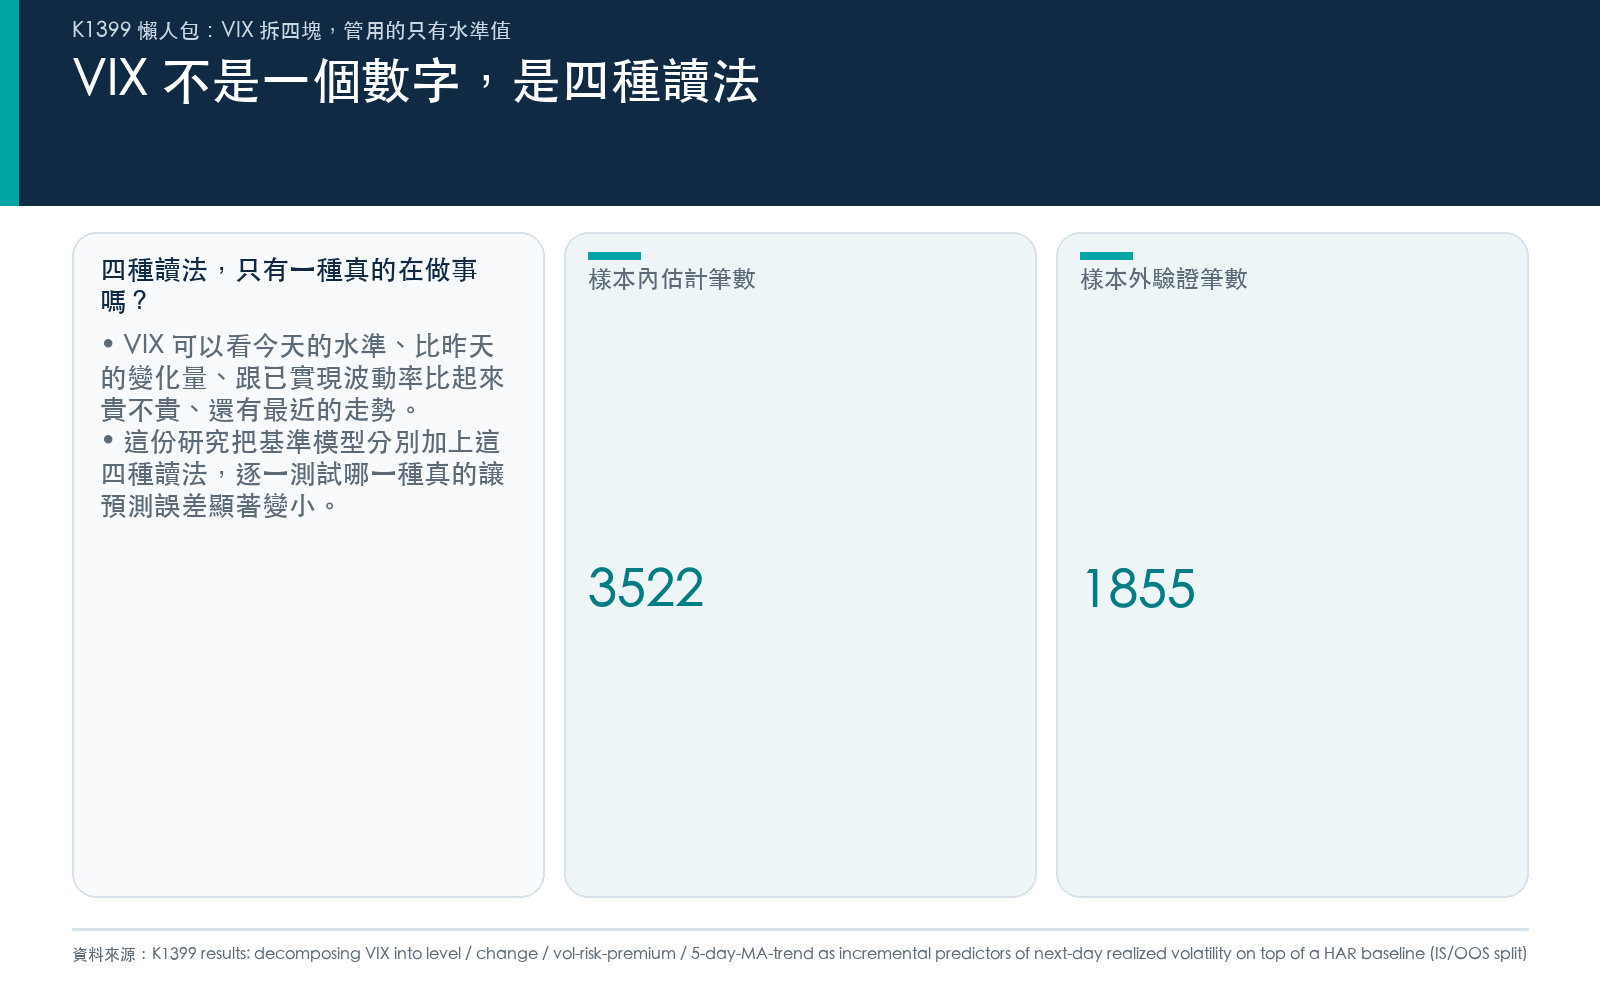
但「參考 VIX」這句話其實不夠精確。VIX 至少可以拆成四種不同的讀法:今天收在多高(水準)、比昨天變動了多少(變化量)、跟市場實際發生的波動比起來貴不貴(波動率溢酬)、還有最近一段時間的走勢(均線)。這四種讀法聽起來都合理,但它們真的都在幫忙預測接下來的波動嗎,還是其實只有一種在做事、其他都是搭便車?
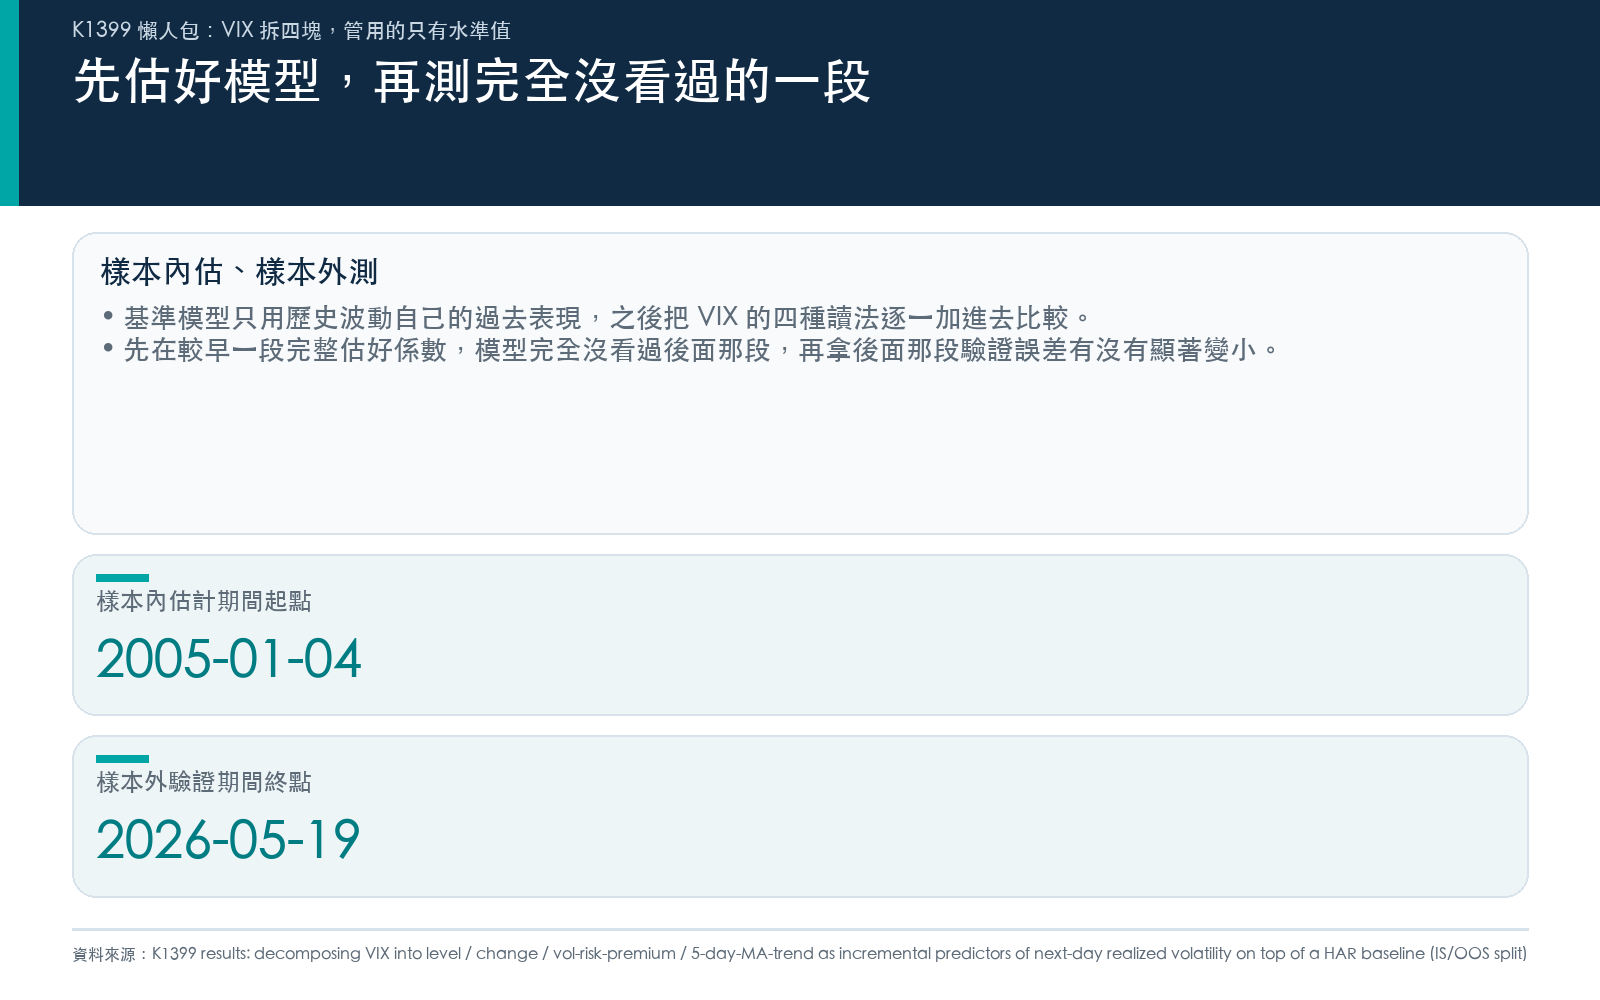
實測的做法是拿一個只看歷史波動自己(過去一天、五天、廿二天的絕對報酬)的基準模型,再分別把 VIX 的四種讀法各自加進去一次,看哪一種真的讓預測誤差顯著變小。樣本分成兩段:先在較早的一段完整估好模型,不看後面的資料;再拿模型去測後面完全沒看過的一段,事前訂好嚴格的統計顯著門檻才算真的有幫助,不是隨便縮小一點誤差就算數。
圖表
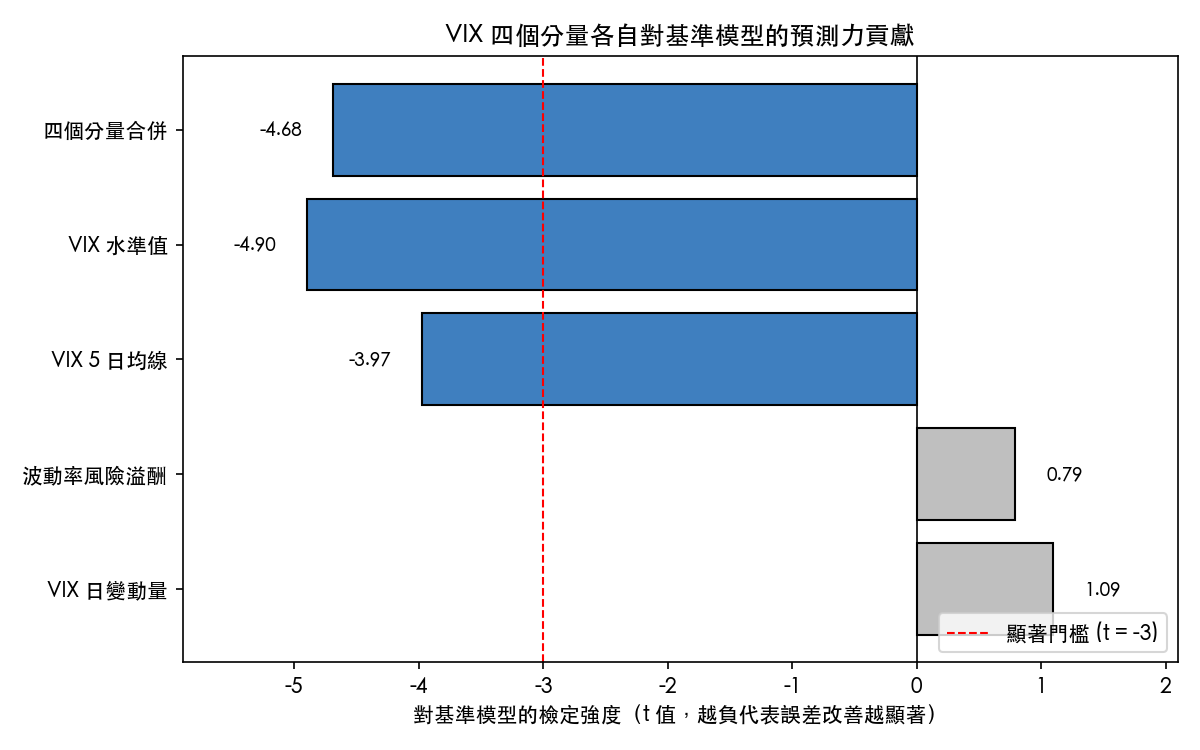
水準值跟五日均線的柱子明顯跨過顯著門檻,日變動量跟波動率溢酬則落在門檻另一邊,統計上等於沒有額外幫助。
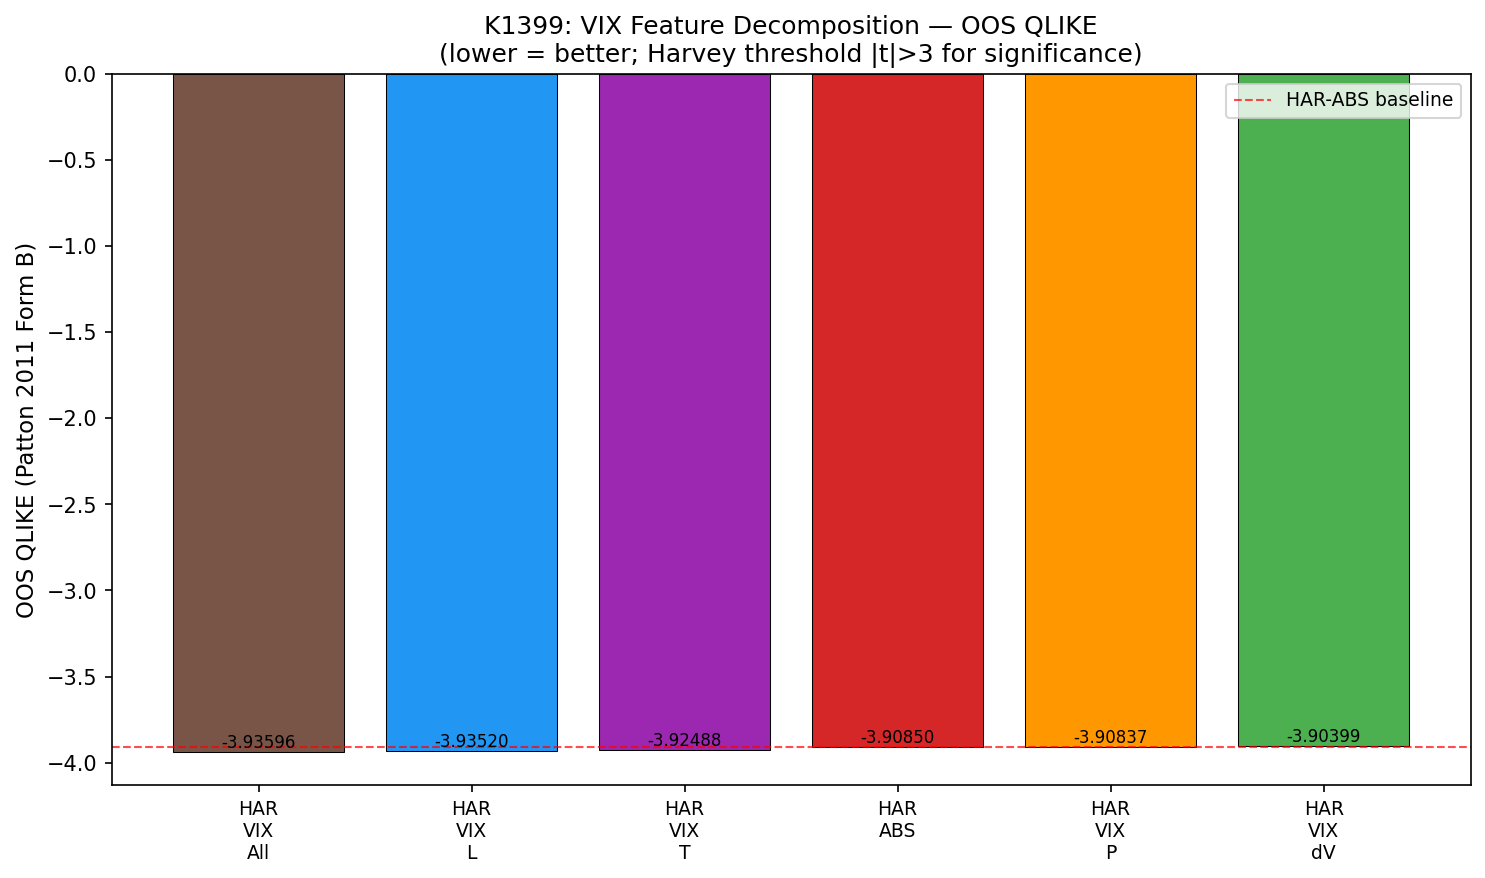
誤差分數愈低代表預測愈準。合併四種讀法的那根柱子最低,但只用水準值那根幾乎貼在旁邊,兩者的差距小到可以忽略;日變動量與波動率風險溢酬那兩根,則跟完全不看 VIX 的基準模型幾乎打平。
| 加入的讀法 | 對基準模型的檢定強度 | 是否通過顯著門檻 |
|---|---|---|
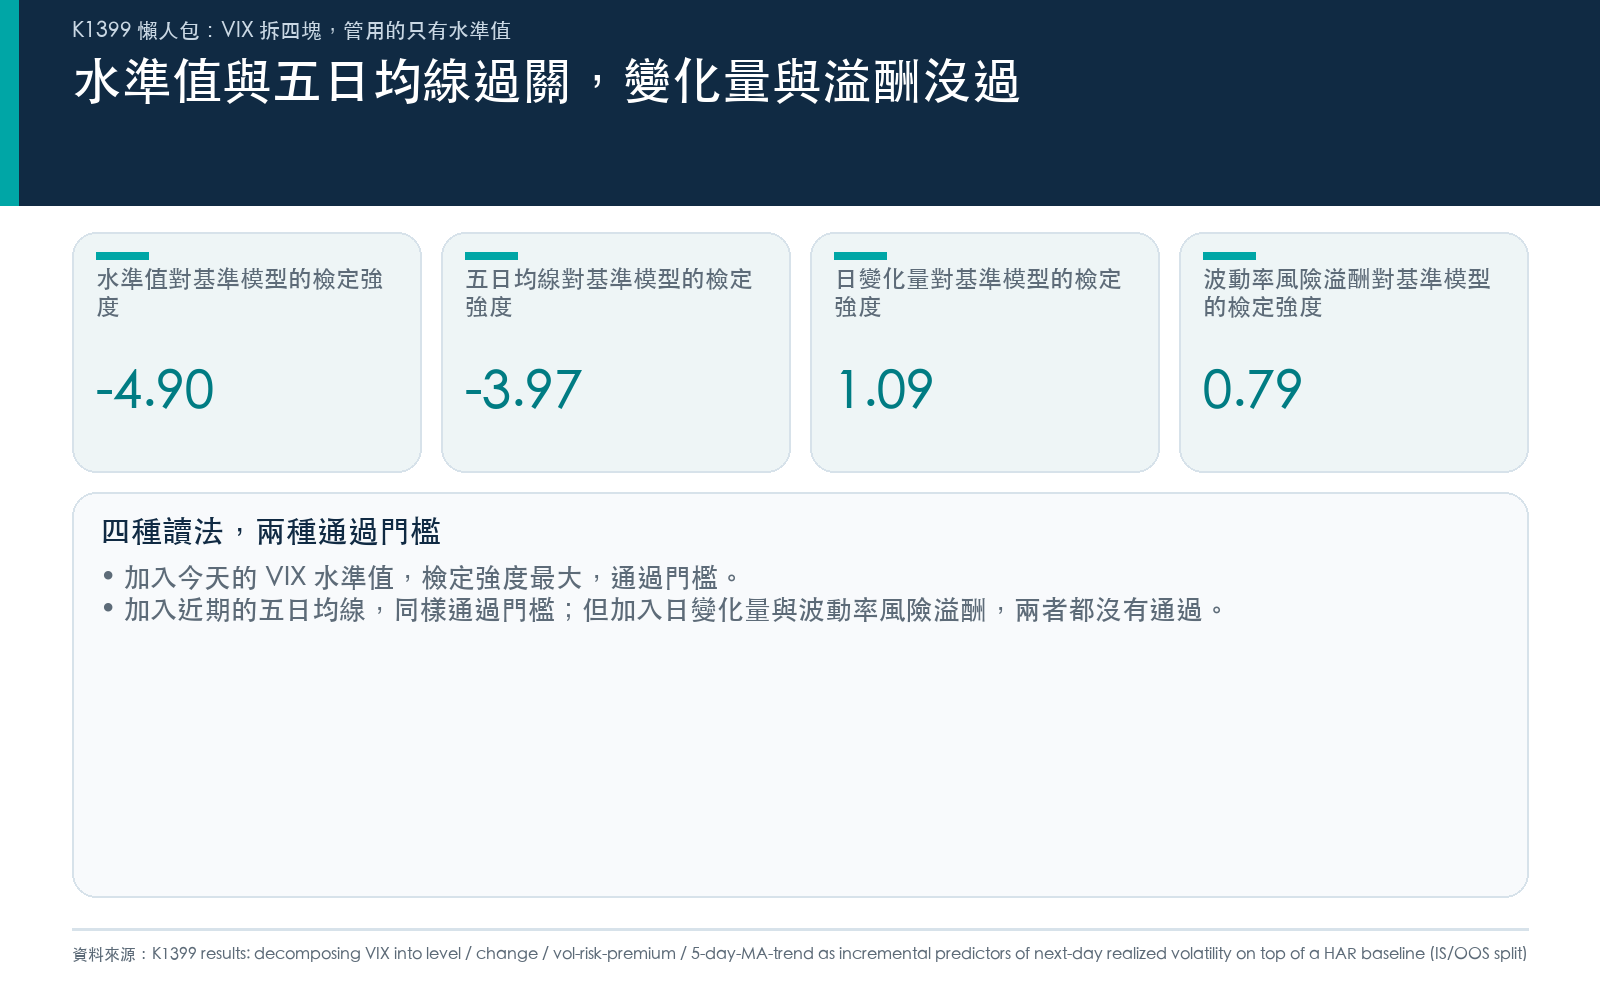
| 現在的水準值 | -4.90 | 通過 |
| 近五日均線 | -3.97 | 通過 |
| 波動率風險溢酬 | 0.79 | 沒通過 |
| 一天內的變化量 | 1.09 | 沒通過 |
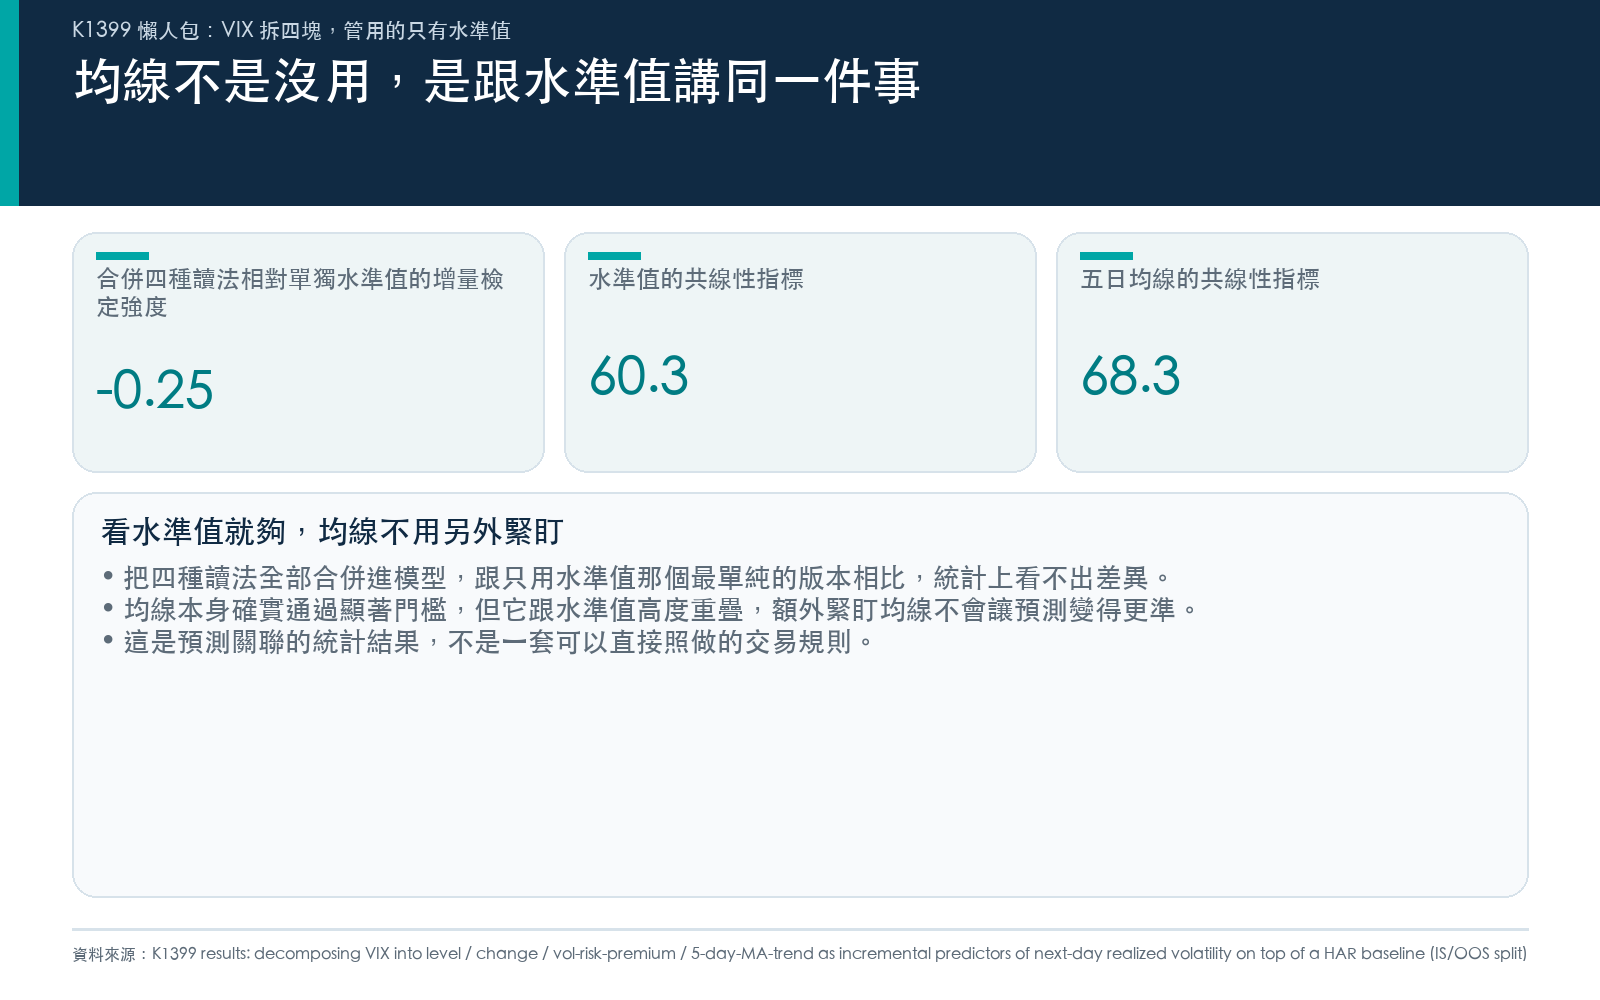
| 全部四種合併 vs. 只用水準值 | -0.25 | 沒通過(代表沒有增量幫助) |
結果很乾脆:加「今天的 VIX 水準」進去,檢定強度最大,通過門檻;加「最近五天的 VIX 均線」進去,同樣通過門檻。但加「VIX 比昨天變了多少」或「VIX 跟已實現波動率的落差」進去,兩個都沒通過門檻,等於沒有額外幫助。
到這裡容易產生一個誤解:均線也通過門檻,是不是代表水準跟均線各自提供不同的資訊,兩個都該看?答案是不用。把水準值跟五日均線放在同一張表上比較,兩者的相關程度高到近乎在講同一件事,這不難理解,五日均線本來就是水準值本身平滑過的版本。把四種讀法全部塞進同一個模型,跟只用水準值那個最單純的版本比,統計上看不出差異,代表多加的那三種讀法,合計起來完全沒有帶來新資訊。
所以正確的講法不是「均線沒用」,均線本身確實通過了顯著門檻;正確的講法是「均線提供的資訊,水準值幾乎都已經涵蓋了」。對一般讀者比較實際的做法,是把注意力放在今天的 VIX 讀數本身,不需要另外緊盯五日均線在做什麼,那多半是同一件事的另一種畫法;至於 VIX 一天內的漲跌幅度跟它跟已實現波動率的落差,這份資料顯示它們幫不上什麼忙。
這份結果測的是統計上的預測關聯,不是一套可以直接照做的交易規則:模型用的是固定係數、一次性切分的樣本內外測試,不是每天重新估計的滾動視窗;預測目標是市場整體的日波動幅度,不是特定個股或特定天期的選擇權策略。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊