三次失敗、一個頓悟——我們在台指期找到的秘密
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
三次失敗、一個頓悟,我們在台指期找到的秘密
[提出: 用戶 (方向), Claude (execution)]
故事的開始:一個看似合理的想法
2026 年初,VolPred 研究團隊開始了一系列台灣期貨市場的系統性探索。
出發點很直觀:台指期貨(TX)有夜盤,可以感知美股動向;VIX 是全球公認的恐慌指標;SPY 代表美股整體方向。如果這些信號能提前預測台指期貨的走勢,就能建立一套有利可圖的策略。
聽起來很合理,對嗎?
讓我們從第一次嘗試說起。
第一章:三次撞牆
K838——夜盤動量失效
研究團隊首先測試了最直覺的想法:夜盤如果漲了,明天繼續漲的機率更高嗎?
結果是一個平淡的 NULL。
問題在哪?夜盤的動量信號,同商品自己在盤中就已經消化完了。你在夜盤收盤看到的漲跌,到了早上 8:45 開盤時市場早就重新定價了。這個信號不是假的,只是已經過期了。
K841——日頻 VIX 避險的證據有限
第二個想法:VIX 衝高代表市場恐慌,這時候應該減碼或用夜盤期貨避險。
K841 使用的是夜盤開始前最後一個可得的 VIX 日收盤,因此至少落後一個美國交易時段,但不是每筆都固定落後兩天。部分「永遠開啟」或「高 VIX 才開啟」的夜盤覆蓋,在這段樣本中降低了平方報酬風險;然而報酬、回撤、成本與風險必須一起評估,實驗沒有證明整體策略效用更好,也沒有測試更快的盤中信號。
K842——SPY 信號消化太快
第三次嘗試:美股 SPY 的漲跌可以預測台股嗎?
依然是 NULL。
原因:台灣的機構投資人早就在夜盤把美股信號消化進台指期貨了。等你早上看到 SPY 昨晚大漲,台指期貨夜盤早就反映完了。你永遠在追一個已經跑掉的影子。
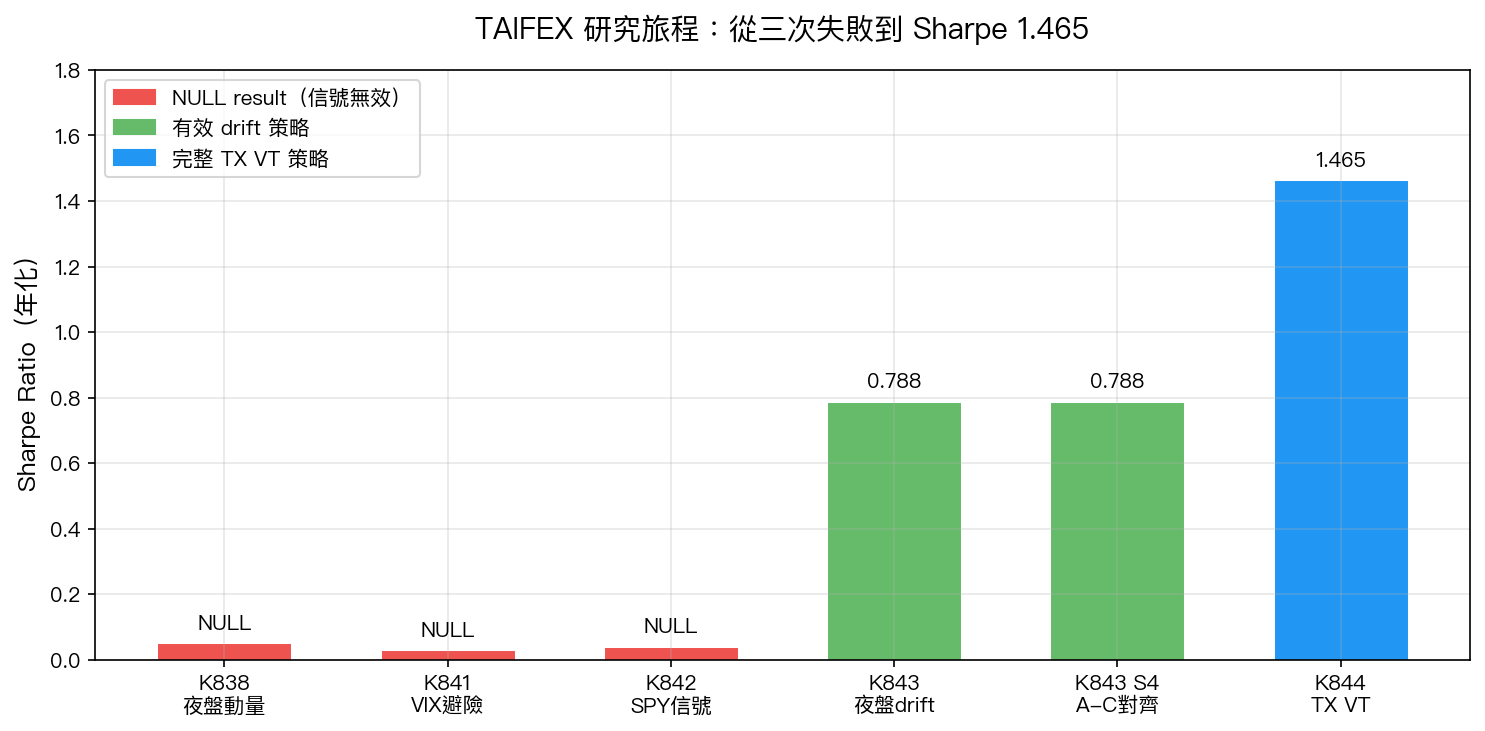
三次嘗試提醒我們:訊號是否可用,取決於資料真正可得的時間、交易成本與市場已經吸收多少資訊。
第二章:轉折點,讓數據自己說話
在三次碰壁之後,研究團隊做了一個根本性的思路轉換:
與其用外部信號猜測市場,不如先搞清楚市場本身的結構是什麼。
K843——逐筆 tick 的秘密
K843 實驗對 TAIFEX 的逐筆成交數據進行了深度分析,把每一天的報酬拆解成更細的時間片段,看哪個時段的「drift」(趨勢性)最穩定。
發現令人意外: 夜盤本身就有正的 drift ,不需要任何外部信號。
夜盤 drift 策略的 Sharpe Ratio 達到 0.788 ,而且在 10 年的數據中, 9/10 年都是正的 。這不是隨機波動,這是一個穩定的結構性機會。
更進一步,K843 的 Slot A-C 對齊分析(在最佳時段進場)把最大回撤(MDD)降低了 78% 。
第三章:根本發現
K843 的結果讓研究團隊提出了一個更大的問題:台股的報酬到底是從哪裡來的?
K844——73.7% 的真相
K844 實驗對 TX 期貨 2017-2026 年的 2158 個交易日進行了完整的 Return Decomposition 分析:
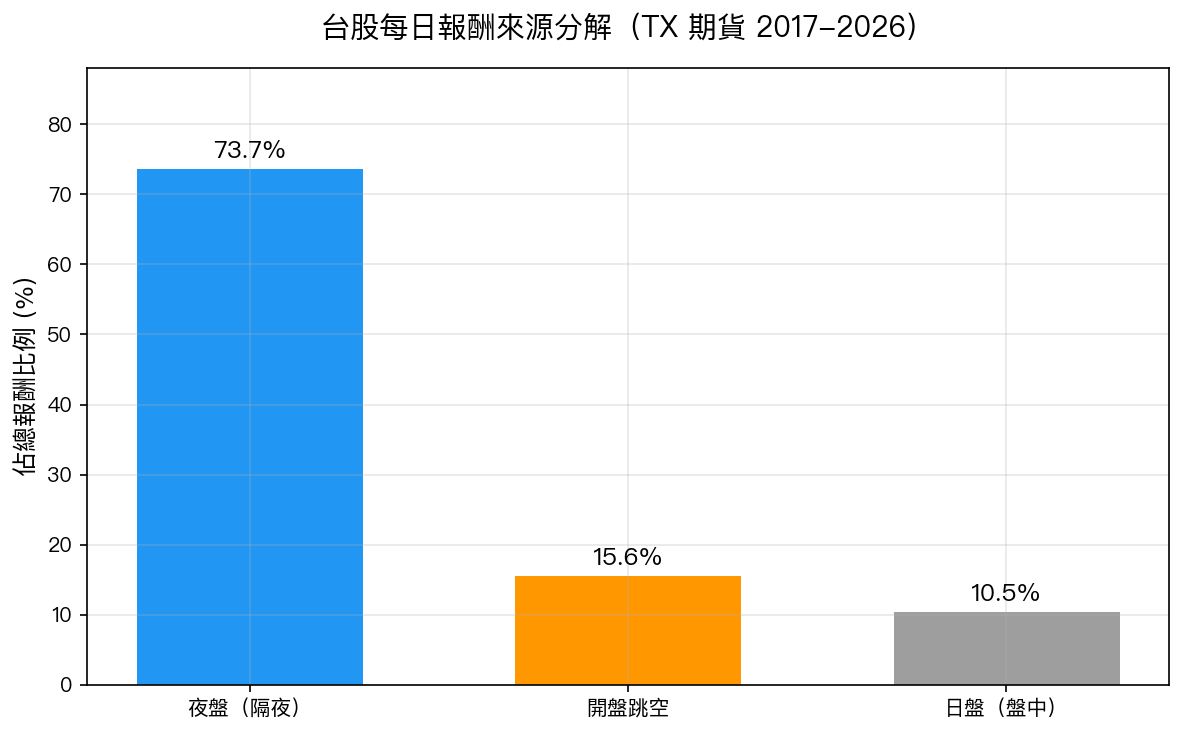
數字清楚得讓人驚訝:
| 時段 | 報酬佔比 | 說明 |
|---|---|---|
| 夜盤 | 73.7% | 昨收盤 → 今早開盤(跨夜 15 小時) |
| 開盤跳空 | 15.6% | 期貨夜盤 vs 現貨開盤之間的跳空 |
| 日盤 | 10.5% | 上午 9:00 → 下午 1:30(4.5 小時) |
結論只有一個:你每天盯著看盤軟體的 4.5 小時,只包含了台股約 10.5% 的報酬機會。
另外 89.5% 的行情,在你睡覺時已經結束了。
為什麼夜盤這麼重要?
這不是偶然現象,而是市場結構決定的:
-
全球聯動 :台股與美股高度相關。美股的漲跌(台灣時間晚上 9:30 到早上 4:00)直接影響台指期貨夜盤,隔天一開盤就反映進現貨。
-
機構定價 :外資和大型機構在夜盤就對全球信息進行定價,散戶到早上 9 點才能進場,早就晚了。
-
結構性套利 :正是因為夜盤信息如此重要,機構才不斷在夜盤定價,這形成了穩定的 drift 結構,而不是隨機噪聲。
TX VT vs 0050 VT——誰更適合保護你的財富?
K844 同時比較了台指期貨 VT 策略(TX VT,Sharpe 1.465 )和現貨 ETF VT 策略(0050 VT,Sharpe 1.370 ):
最關鍵的發現在空頭市場: TX 在 3/3 次空頭期間全勝 0050 。
| 市場環境 | TX VT Sharpe | 0050 VT Sharpe | 結果 |
|---|---|---|---|
| 2018-19 中美貿易戰 | 1.43 | 1.08 | TX 贏 +0.35 |
| 2020 COVID 崩盤 | 1.57 | 1.26 | TX 贏 +0.31 |
| 2022-23 升息空頭 | 0.71 | 0.37 | TX 贏 +0.34 |
| 2024-25 多頭行情 | 1.51 | 1.99 | 0050 贏 +0.48 |
道理很直接:空頭市場的跌勢往往集中在夜盤(美股暴跌 → 隔天台股 Gap Down)。持有期貨 VT 策略的投資人能在信息反映最快的時段調整部位;現貨投資人只能等到早上 9 點才能操作,已經晚了。
另一個隱藏優勢: 交易成本 。TX 期貨的年化交易成本約 0.57%,0050 現貨約 19.2%——期貨節省了 97% 的成本。在頻繁再平衡的 VT 策略中,成本差異是決定性因素。
結局:不上架,但有真實價值
K845 進行了正式的上架評估。結果是 Test 1 FAIL——在同期間比較中,TX VT 策略沒有達到上架門檻,不會被單獨列為推薦策略。
但這不代表研究沒有價值。
三個帶走的核心洞見
洞見一:本系列的日頻外部信號通常太慢
本系列測試的日頻 VIX、SPY 與夜盤動量,到策略能使用時往往已被市場部分吸收。這不等於所有外部信號都不可能有效;更快的盤中資訊與不同執行設計不在 K841 的測試範圍內。
洞見二:台股 90% 的行情在盤外發生
這個事實改變了我們對「台股投資」的理解。持有 0050 的長期投資人,實際上只參與了台股每日 10.5% 的報酬機會,另外 89.5% 發生在你無法觸及的時段。這不是問題,而是你必須知道的事實。
洞見三:空頭市場是分野
在多頭市場,現貨的股息優勢會讓 0050 勝出。但在空頭市場,能夠在夜盤調整部位的期貨 VT 策略才是真正的保護盾。如果你最擔心的是「市場崩盤怎麼辦」,期貨工具值得認真理解。
寫在最後
K838 到 K845,這段研究旅程的最大收穫不是一個可以立刻執行的策略,而是 一個更真實的市場認識 :
- 台股的市場結構決定了信息流向,夜盤先,日盤後
- 外部信號的有效性取決於你能多快使用它,而不是它本身有多準確
- 空頭期間的保護,比多頭期間的追漲更有價值
下次當你看到台股早盤大跌,不要急著在 9:05 恐慌賣出。那個跌勢,很可能是夜盤早就跌完、正在尋底的尾聲。
真正的市場判斷,從理解它的結構開始。
本文基於 K838-K845 系列實驗(TAIFEX TX 逐筆成交 2017-2026,2158 天)
數據來源:台灣期貨交易所(TAIFEX)TX 日/夜盤 OHLCV 數據
K841 修正腳本:experiments/k841/k841_futures_realtime_vt.py
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊