把美股最熱門的 5 種因子輪著買,最後還是沒贏最笨的那個組合
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
把美股最熱門的 5 種因子輪著買,最後還是沒贏最笨的那個組合
如果你已經知道要用股票加黃金做分散,下一個很自然的問題 usually 是:
「股票那半邊,能不能不要一直抱大盤?改成輪流挑價值、動能、品質、小型股、低波動,會不會更聰明?」
這個想法聽起來完全合理。
我們這次就真的拿 VLUE、MTUM、QUAL、IWM、USMV 這 5 種因子 ETF 來試,外加 GLD 和 VIX 做風險控管。規則不複雜:
- 股票部位固定只占一半
- 另一半放黃金
- 股票那一半再用
12 / VIX去調整部位大小 - 每個月底決定下個月要抱哪個因子 ETF
真正想回答的問題只有一個:
如果不抱 SPY,改成每個月去挑「最近比較強」的因子 ETF,最後會不會更好?
答案是: 沒有。
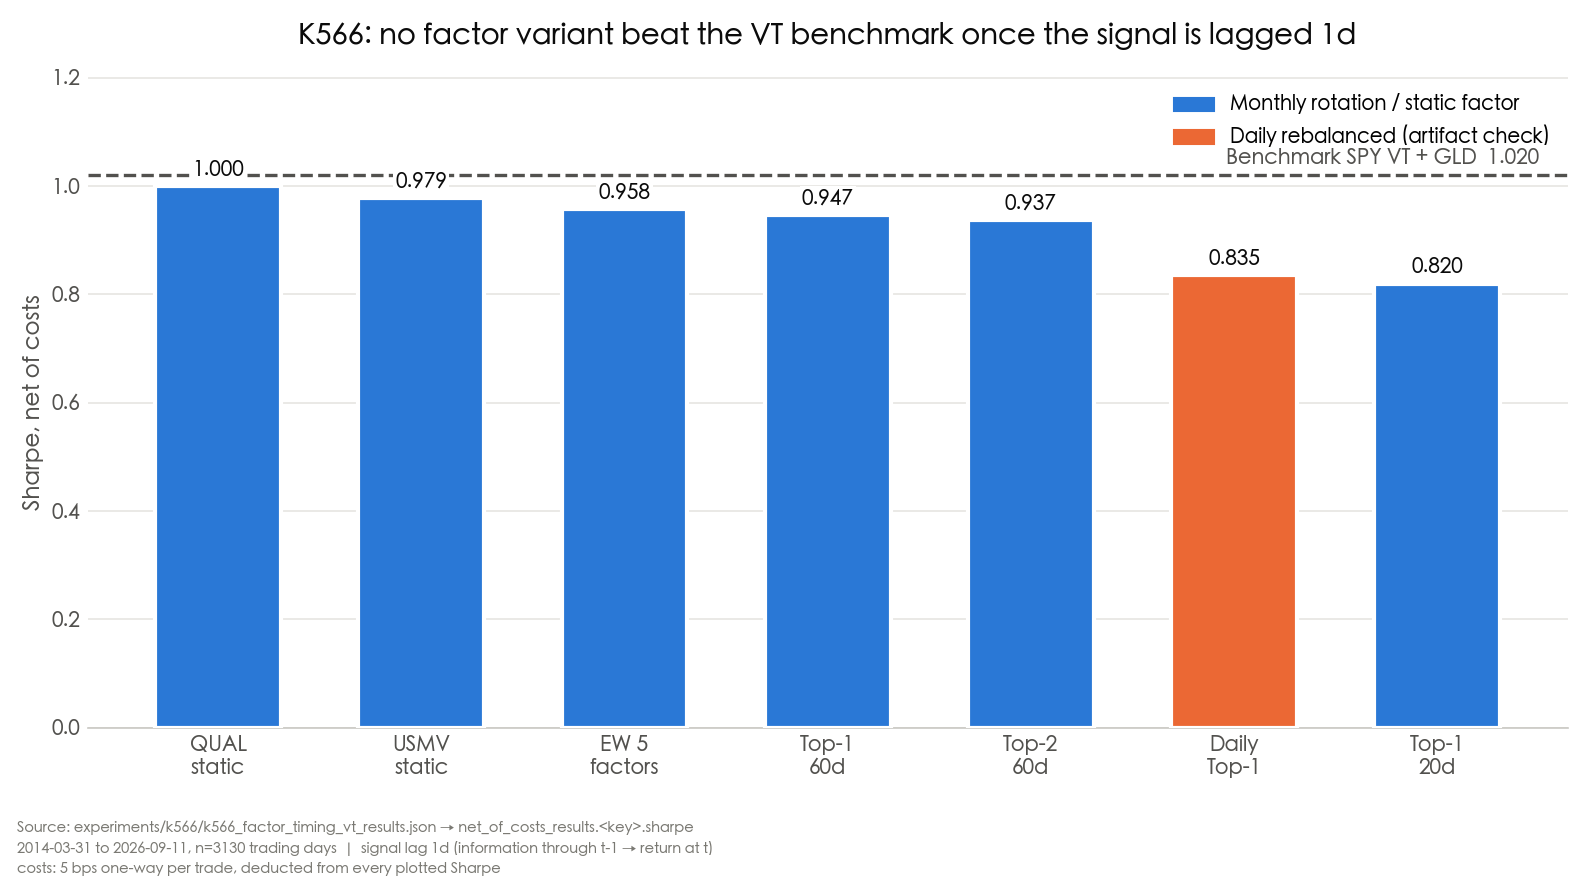
第一個重點:月頻輪動沒有贏,最接近的是 QUAL,但還是差一點
這次的基準組合是最簡單的版本:
50%股票50%黃金- 股票部位用
12 / VIX做風險縮放
如果股票直接用 SPY,這個基準組合的風險調整後表現是 1.0203 。
接著我們測了幾種「看起來更聰明」的改法:
- 每月挑最近
60天最強的因子 ETF - 每月挑最近
20天最強的因子 ETF - 每月抱最近
60天最強的前兩個因子 - 永遠只抱
USMV - 永遠只抱
QUAL - 五個因子平均分散
結果最好的是 QUAL,但它的分數只有 0.9995 ,還是低於基準的 1.0203 。
也就是說,這些因子輪動和因子替換策略裡, 沒有一個在月頻設定下真的打敗基準組合。
第二個重點:改成每天調整,也沒有拉開差距
日頻版本的分數是 1.0232 ,月頻版本是 0.9717 ,兩者差 0.0515 ,
而基準是 1.0203。日頻版本對基準的比較檢定 t 值是 0.703,
p 值 0.482,離顯著很遠。
日頻版本只是另一條貼著基準跑的線。
順帶一提,扣掉每筆單邊 5 個基點的交易成本後,月頻動能版本從 0.9717 掉到 0.9467,換手本身確實要錢。
第三個重點:跨時段看,月頻版本也沒有穩定站上第一名
我們把樣本再拆成三段外樣本來看:
2018-01-01到2020-06-302020-07-01到2023-06-302023-07-01到2026-09-11
如果月頻因子輪動真的有料,它不一定每段都第一,但至少應該要有一種「常常贏」的樣子。
實際上沒有。
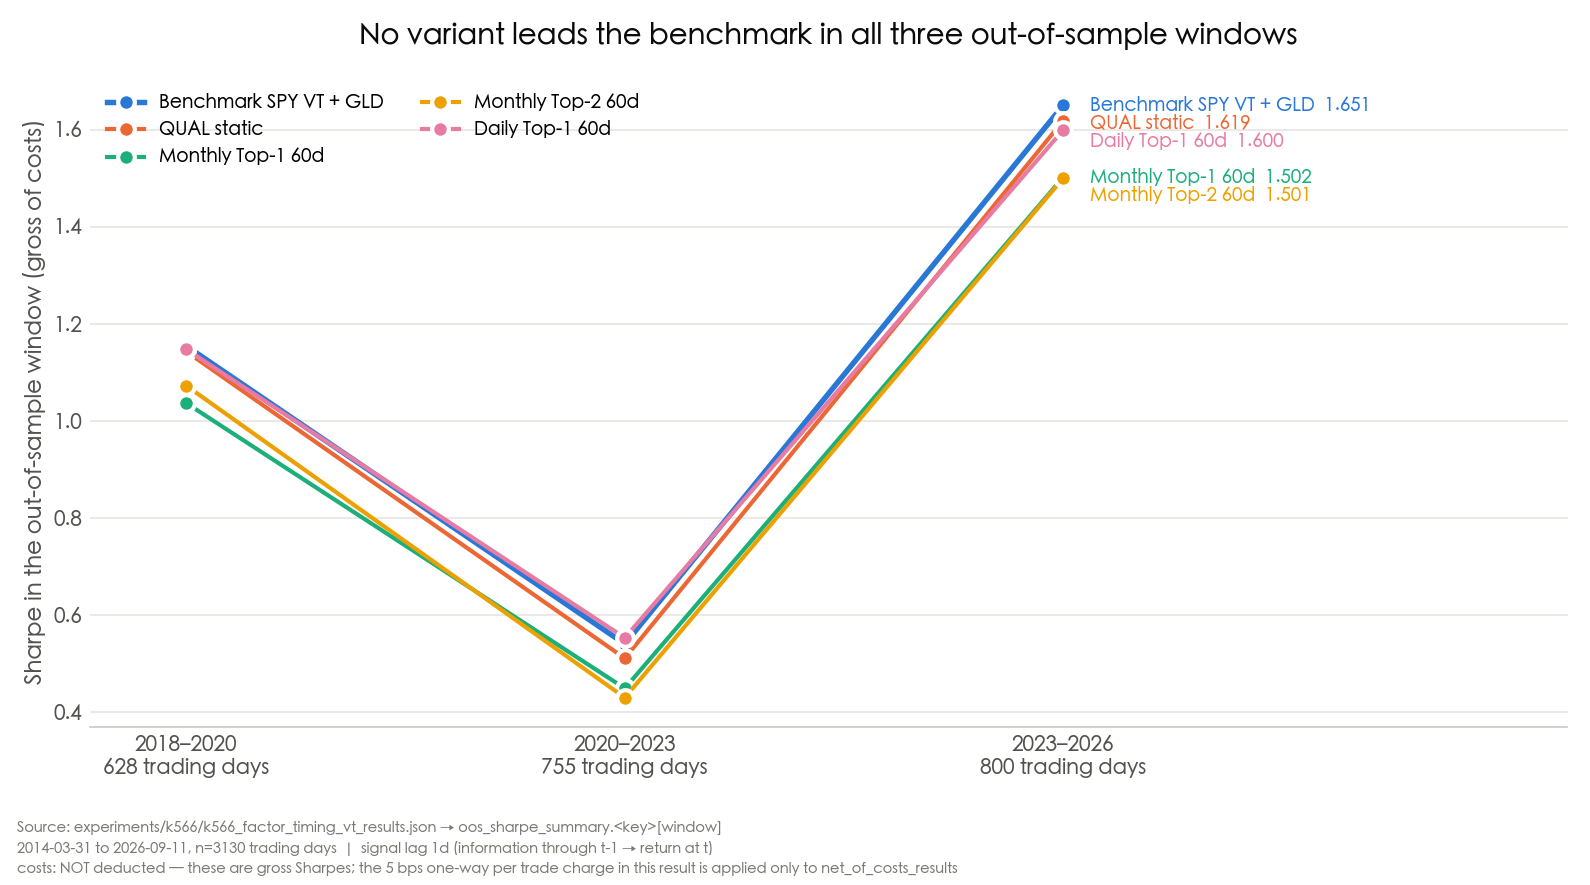
幾個關鍵數字:
- 第一段:基準組合
1.1547,QUAL1.1434 - 第二段:基準組合
0.5412,QUAL0.5116 - 第三段:基準組合
1.6506,QUAL1.6191
你會發現最接近的還是 QUAL,但三段都只是「貼很近」,不是穩定超過。
這比單看全樣本更有說服力,因為它告訴我們:
K566 不只是差一點點運氣,從不同時段看,也沒有形成穩定的超車模式。
這個結果真正打臉的是什麼
很多人對因子 ETF 的直覺是:
- 價值有長期溢酬
- 動能有延續性
- 品質比較抗跌
- 低波動比較穩
所以把這些因子輪流挑來用,好像應該比直接抱大盤更有優勢。
但 K566 告訴我們, 「因子本身可能有特色」跟「你能靠月頻輪動把它們選對」是兩件不同的事。
這裡失敗的點,不在於這些 ETF 完全沒差,而在於:
- 它們彼此相關還是很高
- 真正的優勢差距沒有大到足以讓輪動規則穩定抓到
- 一旦把頻率壓回月頻,很多看起來華麗的日頻成績就會消失
對投資人最有用的一句話
如果你已經接受「股票 + 黃金 + VIX 控制部位」這套大框架,K566 給的訊息非常務實:
先不要急著把 SPY 換成一套每月輪動的因子 ETF 組合,因為目前看不到它有穩定的額外好處。
這不代表 QUAL、USMV、MTUM 這些 ETF 沒價值。更準確的說法是:
它們作為資產本身有特色,不等於它們能被一個簡單的月頻輪動規則穩定挑對。
這篇不能說到哪裡
這個結果最重要的紀律,是不要把「差一點」寫成「幾乎成功」。
在 K566 裡:
- 最接近基準的是
QUAL - 但月頻版本沒有一個真的超過基準
- 嚴格統計門檻下,也沒有任何月頻版本過關
所以最穩健的結論是:
月頻因子輪動沒有打敗最簡單的 SPY + 黃金 + VIX 基準組合。
這是一個很有價值的 null result,因為它幫你省掉很多看起來更複雜、實際上沒有多賺到的折騰。
本文基於實驗 K566。資產包含 SPY、VLUE、MTUM、QUAL、IWM、USMV、GLD 與 VIX;資料期間 2014-03-28 至 2026-03-27,共 3,018 個交易日。設定為 50% 股票 + 50% 黃金,股票部位用 12 / VIX 控制風險,因子輪動以月頻為主;另測日頻版本僅作 artifact 對照。腳本:experiments/k566/k566_factor_timing_vt.py;結果:experiments/k566/k566_factor_timing_vt_results.json;資料來源:yfinance。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊