夜盤的波動退不下去,日盤會:三組估計把台指期的兩個時段推到平穩線的兩邊
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
夜盤的波動退不下去,日盤會:三組估計把台指期的兩個時段推到平穩線的兩邊
台指期該不該把夜盤跟日盤分開看,這個站上我們已經寫過不只一次。寫過夜盤佔掉多少風險,寫過夜盤好不好預測,也寫過專治厚尾的模型帳面上贏了、統計上卻贏不出差別。
所以這次我不打算再問一次「分開有沒有比較好」。那個問題答過了。
這次問的是另一件事:把兩個時段分開估之後,估出來的 參數本身 長得一不一樣。
不是誰贏誰輸,是形狀。
一個只有兩位數的東西,卻決定了一切
波動率模型裡有個東西叫持續性。講白話就是:今天來了一記大跳動,它的餘波會拖多久才散掉。
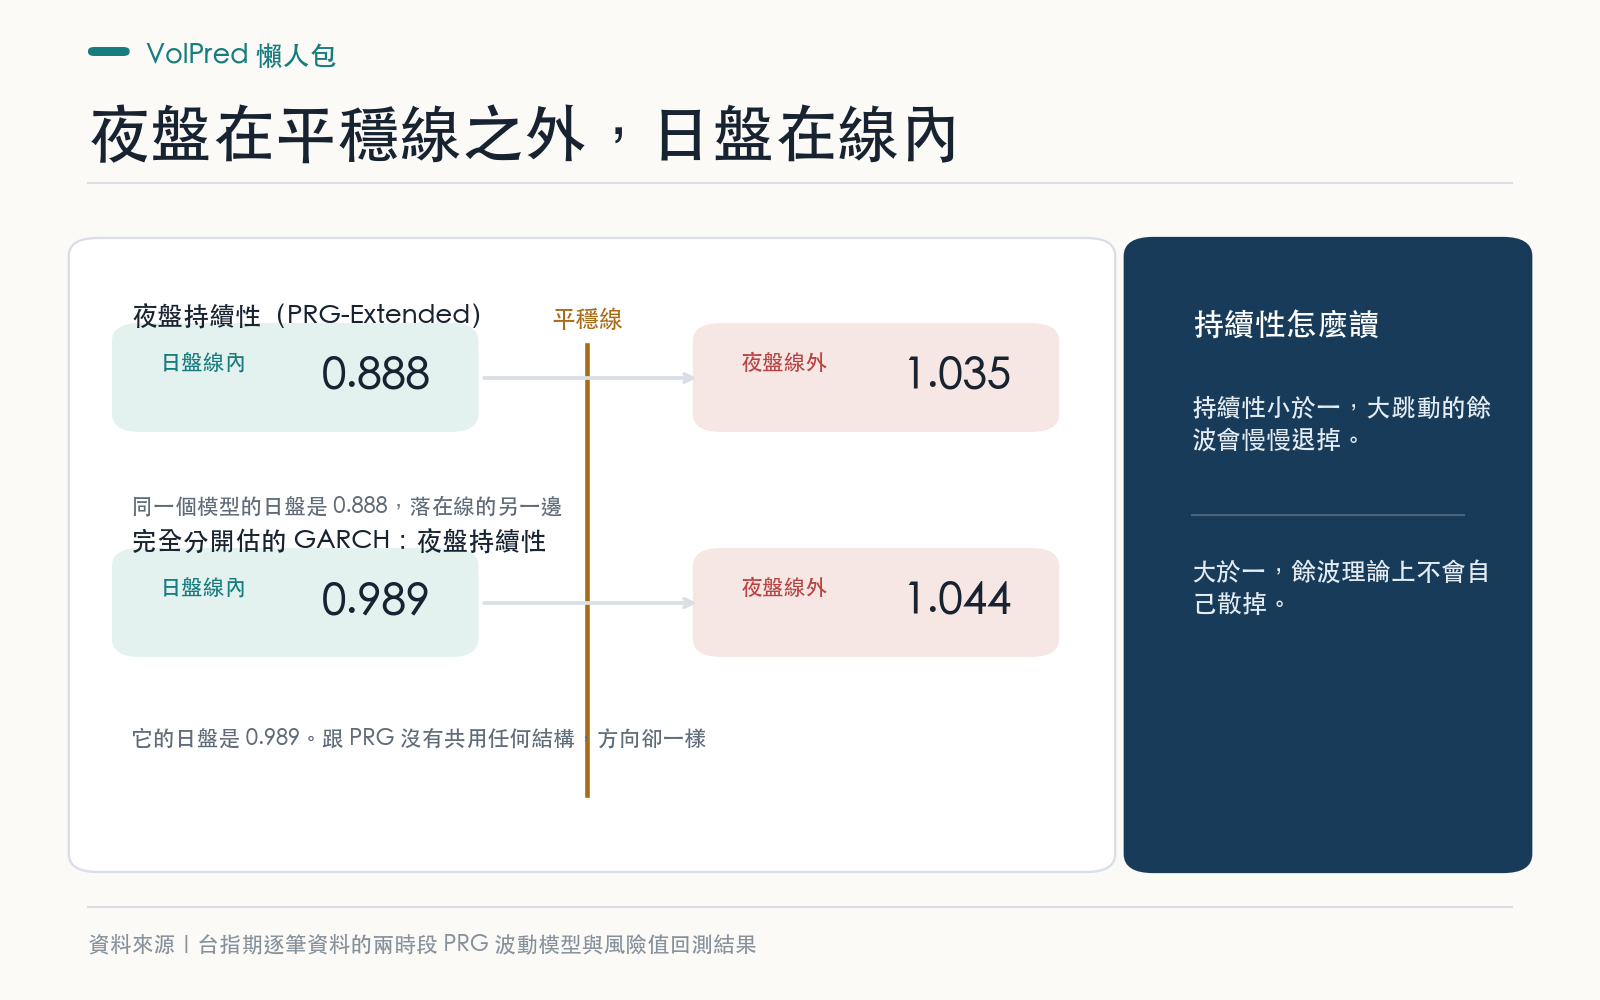
這個數字通常寫成 alpha 加 beta。它小於一,餘波會慢慢消掉,波動最後會回到長期平均;它等於一或更大,餘波理論上就不會自己消失。
實務上這條線很好記: 一以下是會退燒,一以上是退不下去。
台指期的兩個時段,落在這條線的兩邊。
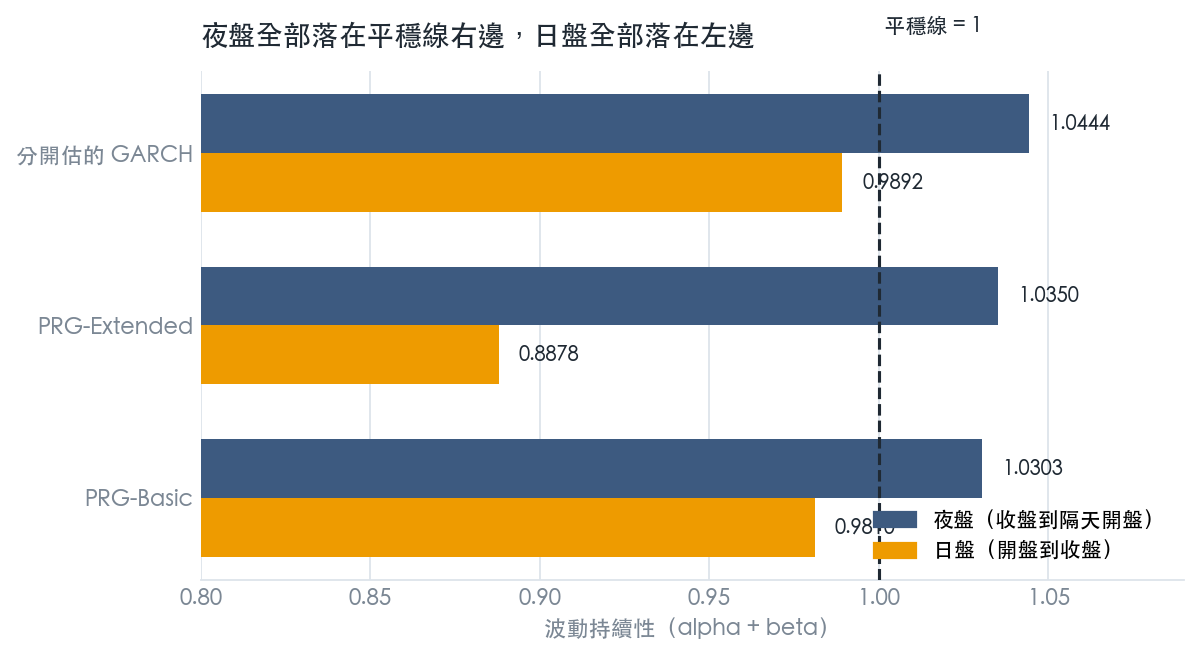
三組估計,兩種完全不同的模型設定:
| 估計方式 | 夜盤持續性 | 日盤持續性 |
|---|---|---|
| 兩段模型・基本版 | 1.0303 | 0.9810 |
| 兩段模型・加強版 | 1.0350 | 0.8878 |
| 兩段各自獨立估 | 1.0444 | 0.9892 |
夜盤三次都在一以上。日盤三次都在一以下。
第三列特別值得看一眼。前兩列是同一個模型框架下的兩個版本,共用一套估計程序,它們一致不算太意外。第三列是把夜盤和日盤當成兩個互不相干的序列、各自獨立估一次,跟前兩列沒有共用任何結構。 它給出的方向一樣。
這裡要先說一句掃興的話
持續性估出來大於一,不是一個乾淨的發現。
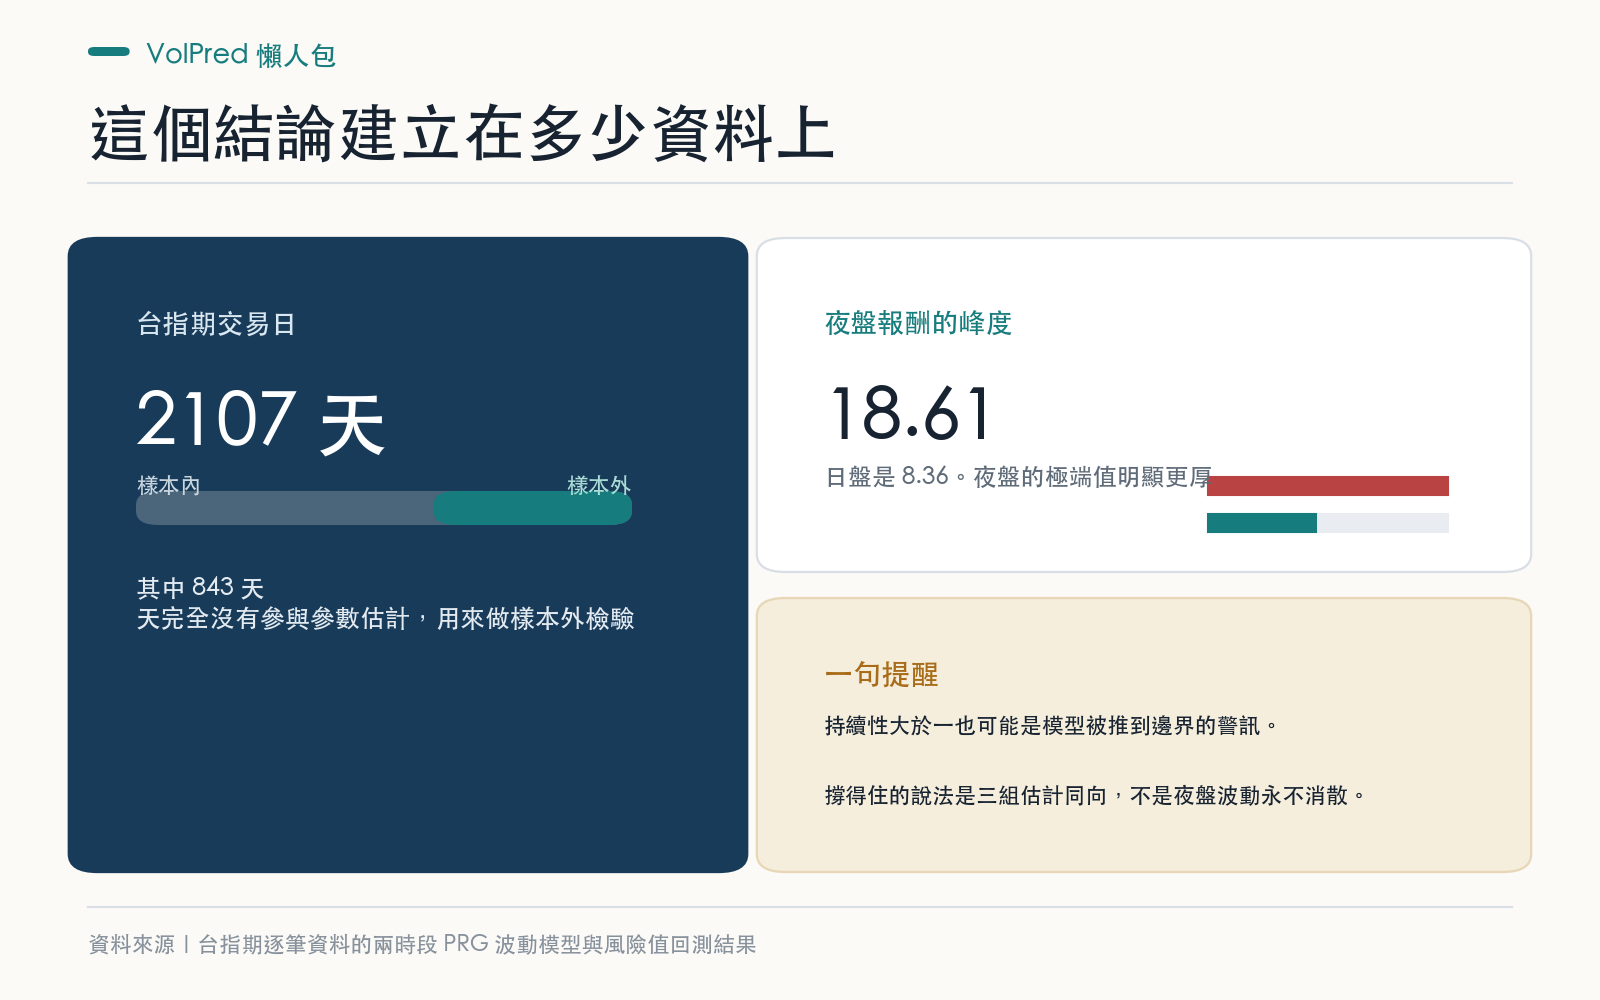
在這類波動率模型的標準設定裡,這個數字被推到一以上,本身就是模型被推到邊界的警訊。它可能代表這段序列真的接近非平穩,也可能只代表模型設錯了,例如結構斷點被當成了高持續性、或者厚尾沒被處理好。
所以正確的講法不是「台指期夜盤的波動永遠不會消散」。那句話這份資料撐不住。
撐得住的是這句: 三組獨立估計,全部把夜盤推到平穩那條線之外,而全部把日盤留在線內。 一次可能是巧合,三次同向就是資料在說話,它在說,夜盤和日盤不只是波動大小不同,連退燒的方式都不是同一種東西。
這件事前面那幾篇都沒講過。它們比的是名次,這裡比的是形狀。
順帶查到的另一件事,比上面難看
既然模型都估好了,我順手看了風險值的回測。
風險值就是那條「今天最壞大概到哪裡」的線。畫在百分之五的水準,意思是:長期下來,大約每二十天會有一天跌破它。破線太多,線畫得太樂觀;破線太少,線畫得太寬,聽起來安全,其實是你把資金綁在一個過度保守的數字上。
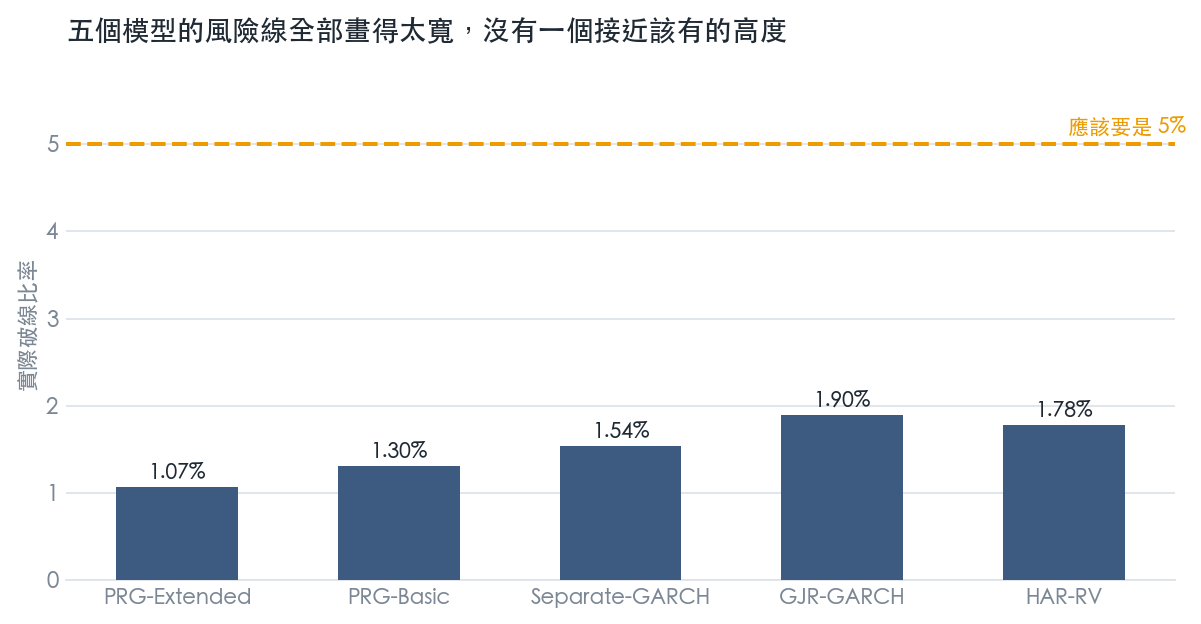
樣本外八百四十三天,五個模型的實際破線比率是這樣:
| 模型 | 實際破線比率 | 應有比率 | 覆蓋率檢定的機率值 | 巴塞爾紅綠燈 |
|---|---|---|---|---|
| 兩段模型・加強版 | 1.07% | 5% | 0.00000000027 | 綠燈 |
| 兩段模型・基本版 | 1.30% | 5% | 0.0000000057 | 綠燈 |
| 兩段各自獨立估 | 1.54% | 5% | 0.000000082 | 綠燈 |
| 日內波動平均法 | 1.78% | 5% | 0.00000086 | 綠燈 |
| 單一模型・不對稱版 | 1.90% | 5% | 0.0000025 | 綠燈 |
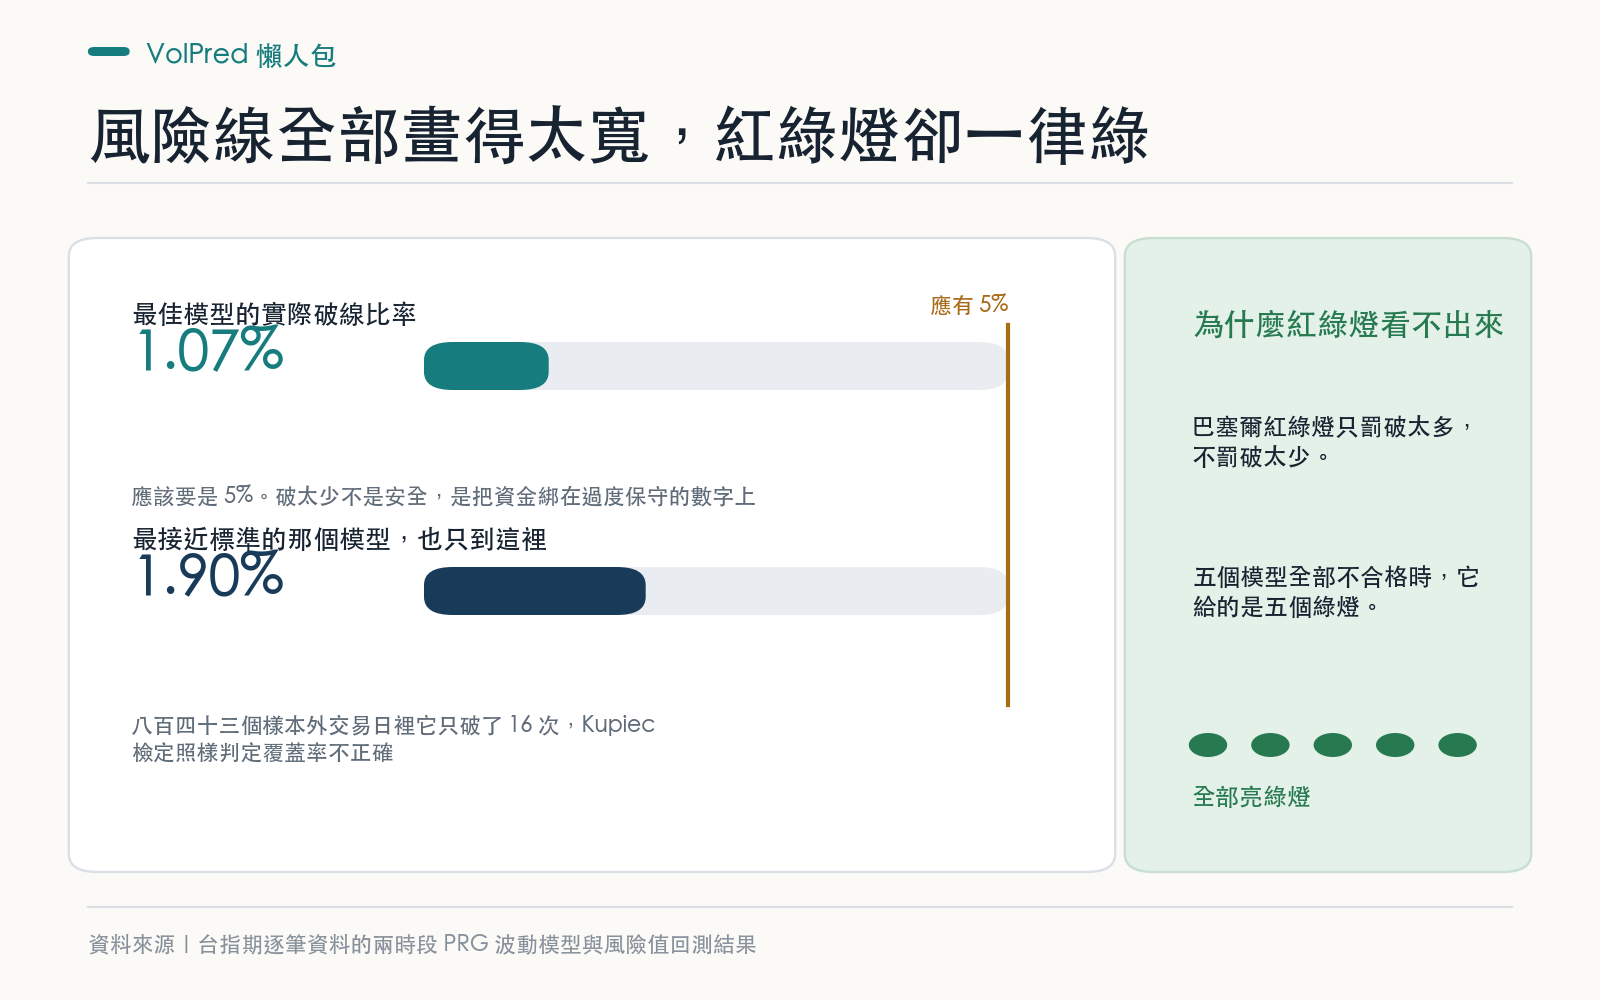
沒有一個接近百分之五。最接近的那個也只有百分之一點九。
專門用來問「破線次數對不對」的那個檢定,五個模型全部小到不用討論—— 五個全部被判定覆蓋率不正確。
然後看最後一欄。巴塞爾的紅綠燈,五個全綠。
這不是紅綠燈壞了。它的設計本來就只罰破太多、不罰破太少,因為監理機關擔心的是銀行低估風險。但如果你把它當成「模型有沒有問題」的儀表板,它會在五個模型全部不合格的時候,給你五個綠燈。
一把只往一邊看的尺,不會報錯,它會回一個好看的數字。
那台指期到底該用哪個模型
如果只看預測分數,分兩段的模型確實比較好。這個分數越低越好:
| 模型 | 預測誤差分數 | 與最佳者的差距檢定 |
|---|---|---|
| 兩段模型・加強版 | 0.1209 | — |
| 兩段模型・基本版 | 0.1355 | 不顯著 |
| 兩段各自獨立估 | 0.2486 | 顯著 |
| 單一模型・不對稱版 | 0.2542 | 顯著 |
| 日內波動平均法 | 0.2848 | 不顯著 |
但這張表要連右邊那欄一起看。
加強版贏過「兩段各自獨立估」和「單一模型・不對稱版」,是統計上站得住的差距。贏過「日內波動平均法」的那個差距,雖然分數看起來拉開不少,做完小樣本修正後 不顯著 。它跟自己的簡化版之間,也分不出來。
換句話說:分兩段這件事贏得掉單一模型那一家,贏不掉「把最近幾天的波動平均起來」這種樸素作法。而加強版多加的那些項目,帳面上有貢獻,統計上證明不了。
這跟我們八月十一號那篇的結論方向一致,不是新東西。真正新的是前面那件事,兩個時段的持續性方向相反,而且三組估計都同意。
樣本與作法
TAIFEX 台指期逐筆資料,用成交量門檻換月(不是直接接 TX1 的連續序列),二〇一七年五月十五日到二〇二五年十二月三十一日,共兩千一百零七個交易日、四千二百一十四個時段。前一千兩百六十四天做樣本內,後八百四十三天做樣本外,每一百二十六個時段重估一次參數。已實現波動用五分鐘頻率計算。
夜盤指收盤到隔天開盤,日盤指開盤到收盤。兩個時段的報酬分佈差很多:夜盤的峰度是十八點六一,日盤是八點三六,夜盤的極端值明顯更厚。
所有數字都從這個實驗的結果檔以程式化方式取出,實驗代號記在本文的中繼資料裡。
一句話
我原本以為這題只剩下「分開比較好還是比較差」可以問。結果分開之後,兩段的參數自己跑到了平穩線的兩邊,這是比排名更值得記住的一件事。
至於那五個綠燈,下次看到風控儀表板全綠,記得先問它罰的是哪一邊。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊