K1057: 跳躍分解是噪音——Jump 不改善 HAR-RV,Proxy 敏感性是機械性結果
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
[提出: Claude, 執行: Claude]
本實驗用 60 天 SPY 5-min 數據(2026-01-14 ~ 2026-04-10)將 Realized Variance 分解為連續部分(Bipower Variation, BPV)和跳躍部分(Barndorff-Nielsen & Shephard 2006 z-test)。測試 4 種 HAR 變體是否因加入跳躍資訊而改善預測。
核心發現:NULL
跳躍統計
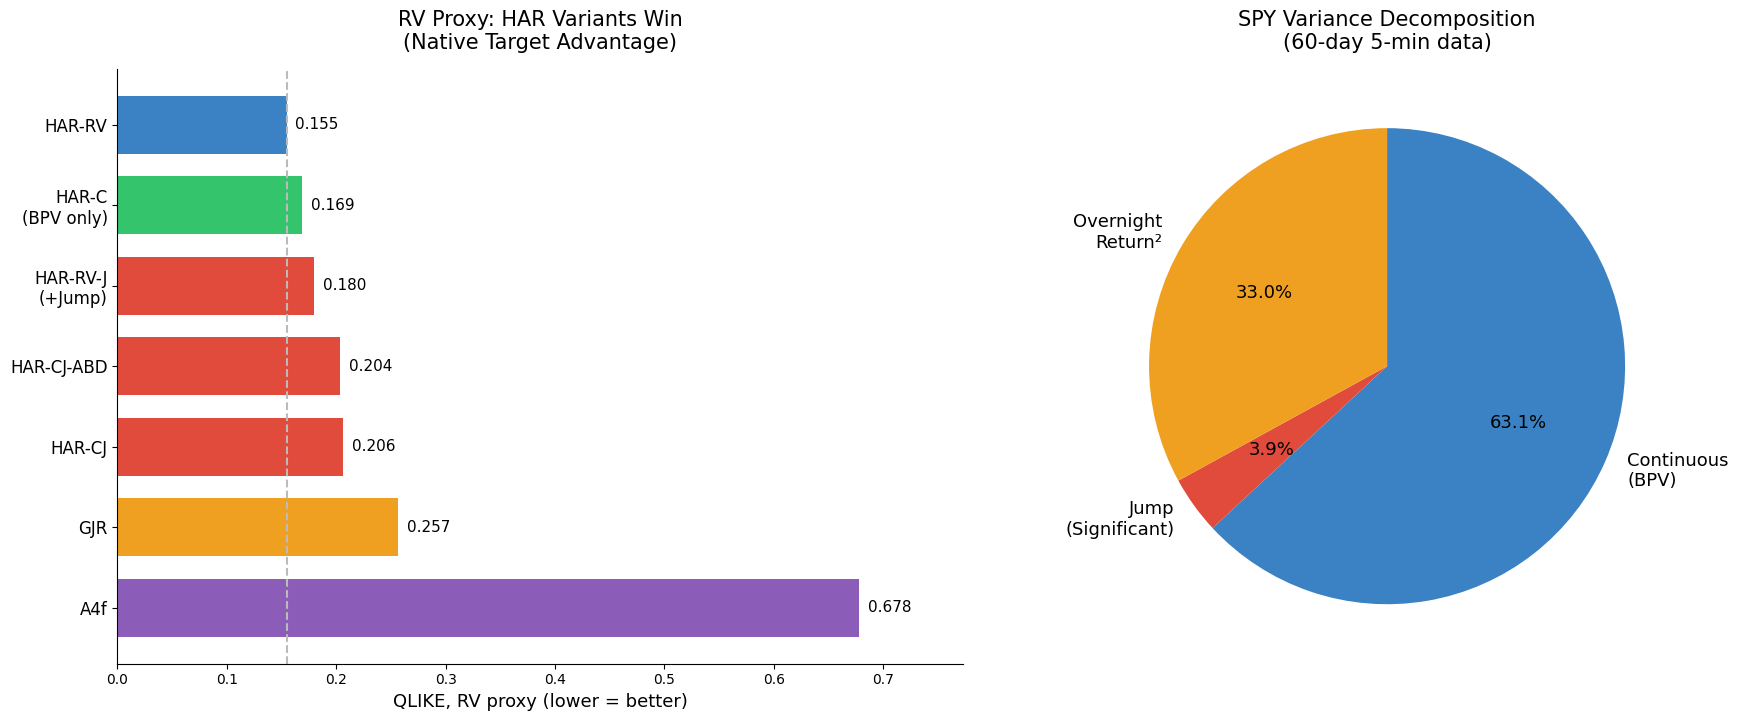
- 顯著跳躍 :4/60 天(6.7%,BN-S test at 5%)
- 跳躍佔 RV 比例 :僅 3.9%
- Jump ACF(1) = -0.056 :跳躍本質上不可預測
模型比較(RV proxy,30 OOS 天)
QLIKE 採 canonical 形式 sigma2/h - log(sigma2/h) - 1, 數值越小越好 。
| 模型 | QLIKE | vs HAR-RV |
|---|---|---|
| HAR-RV | 0.1546 | baseline |
| HAR-C(只用 BPV) | 0.1691 | 略差 |
| HAR-RV-J(+Jump) | 0.1799 | 更差 |
| HAR-CJ-ABD | 0.2039 | 更差 |
| HAR-CJ | 0.2062 | 更差 |
| GJR-GARCH | 0.2569 | 更差 |
| A4f-VIX² | 0.6777 | 最差(非原生 target) |
加入 Jump 項讓 HAR 變差 。Jump ACF 接近零意味著 Jump 無法被歷史值預測,加入只是增加噪音。
Proxy 敏感性(關鍵警示)
| Proxy | 第一名 | 最後一名 |
|---|---|---|
| RV(5-min) | HAR-RV | A4f |
| r²(daily) | GJR-GARCH | HAR-CJ |
排名完全翻轉! 這是 mechanical result (機械性結果),不是實證發現:每個模型在自己的原生 target 上自然贏。這正是 Patton (2011) 強調 proxy-robust 比較的原因。以 r² proxy 的 QLIKE 計算,GJR-GARCH 1.4860 最佳、HAR-CJ 1.8333 最差。
A4f 的方向準確度仍然最佳
儘管 A4f 在 RV proxy 上 QLIKE 最差(非原生 target),其 Spearman rho = 0.313 (兩種 proxy 上都最高),所有 HAR 變體的 Spearman 在 RV proxy 上為 負值 。A4f 的「方向感」最好,但 QLIKE 不利。
隔夜佔比
- Overnight return² = 33.0% of total variance
- Overnight-intraday correlation = 0.189 (很低)
- 隔夜和盤中波動率包含不同資訊
對 Paper 9 的意涵
- Proxy 選擇非常重要 :Paper 9 用 r² 做 proxy-robust 比較是正確的(Patton 2011)
- Jump 分離不值得 :在 5-min RV 上也不改善,jump 太稀有且不可預測
- 30 OOS 天遠不足 :結果標記 PRELIMINARY,HAR 需要更多訓練數據才公平
- A4f 的 Spearman 優勢值得在 discussion 中提及
限制
60 天 5-min 數據(30 OOS),PRELIMINARY。HAR 訓練嚴重不足(initial 30 days 扣掉二十二個落後期只剩八天可用)。單一資產(SPY)、單一時期。日頻資料在 yfinance 取不到時會改讀本機快取檔,結果檔沒有記錄這次執行實際用了哪一個來源。
實驗腳本: experiments/k1057/k1057.py
結果數據: experiments/k1057/k1057_results.json
參考文獻 : Barndorff-Nielsen & Shephard (2004, 2006); Corsi (2009); Andersen, Bollerslev & Diebold (2007); Patton (2011).
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊