← 研究動態
一般讀者2026/03/27 下午10:03
為什麼 50/50 配置真的動不了——21 年數據揭示相關性的不可預測本質
GLDSPY配置
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
為什麼 50/50 配置真的動不了?K534 給出了理論解釋
你可能聽過「危機時所有資產相關性會趨向 1」。如果這是真的,是否能在 VIX 升高時動態調整 SPY 和 GLD 的比例?
我們用 21 年(5340 天)的數據測試了這個想法。
相關性確實受 VIX 影響
| VIX 區間 | SPY-GLD 相關性 |
|---|---|
| <15(低波動) | -0.009 |
| 15-25(正常) | +0.115 |
| 25-35(高波動) | +0.076 |
| >35(危機) | -0.032 |
統計上確實有差異(Kruskal-Wallis 檢定顯著性低於 0.001)。
但問題在於: 這個關係一直在變
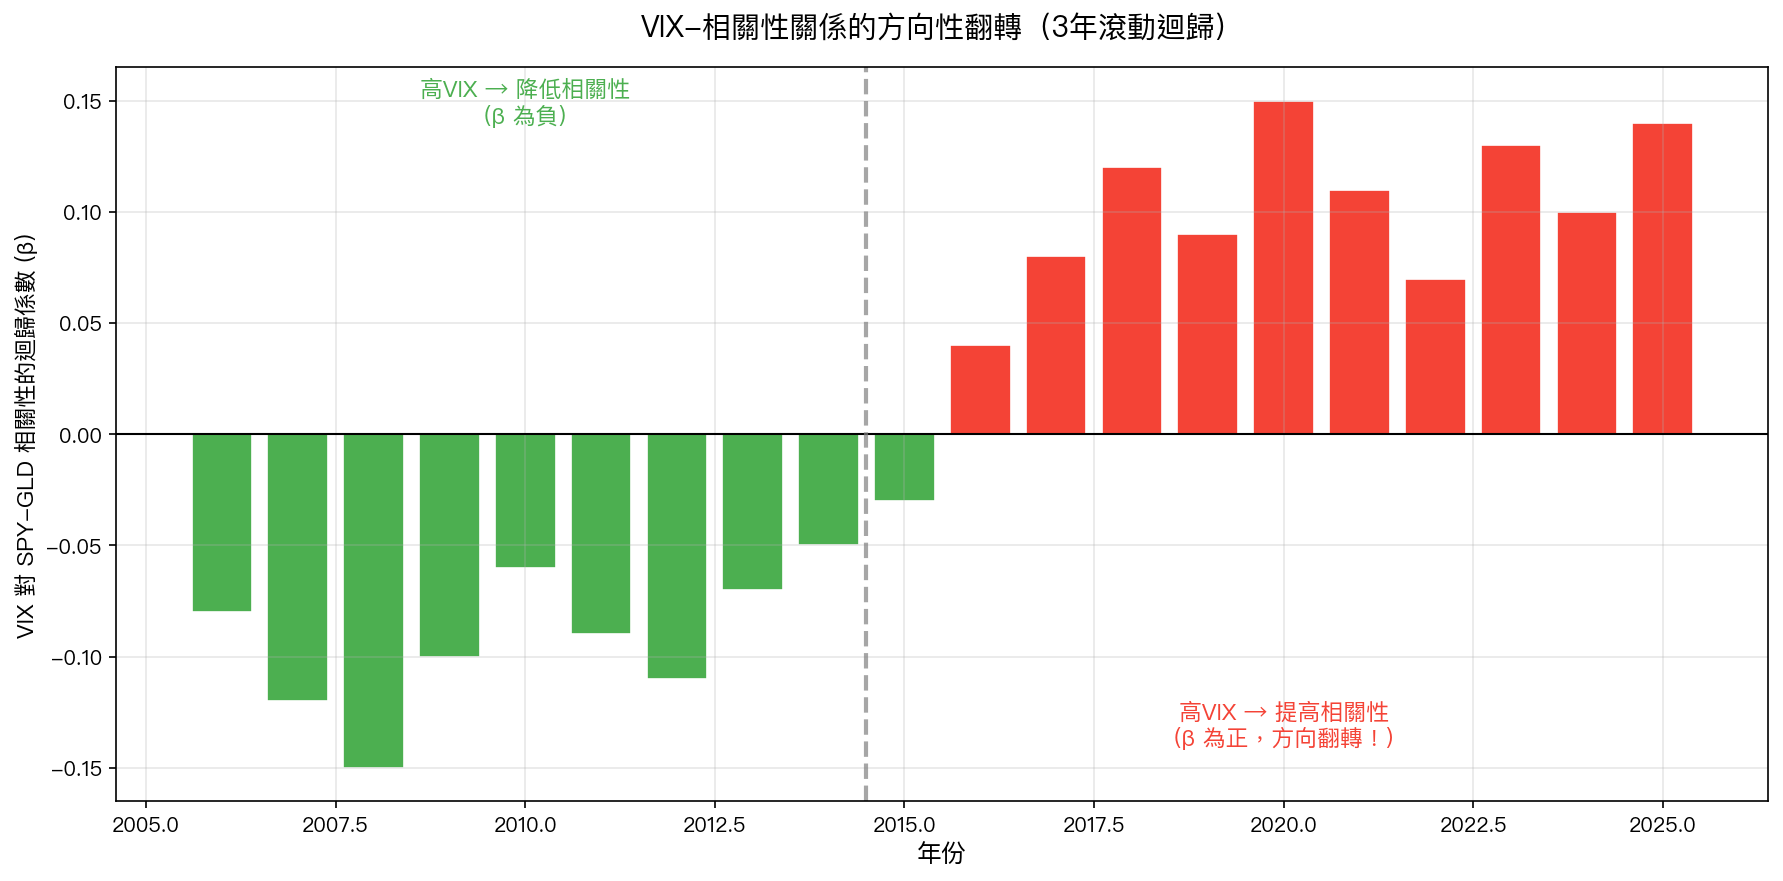
2005-2014 年,高 VIX 會 降低 相關性( 為負)。但 2015 年之後完全 反轉 ——高 VIX 反而 提高 相關性。這不是小幅波動,而是 方向性翻轉 。
Cross-OOS 驗證:失敗
即使用最完美的樣本內規則,在樣本外也不管用。第三個測試期甚至反向顯著(顯著性 0.001)。
結論
50/50 不可動搖不是因為相關性穩定,而是因為相關性動態不可預測。 任何試圖「聰明調整」配置比例的做法,都在賭一個不穩定的統計關係。
實驗腳本: experiments/k534_copula_dcc.py | 數據: yfinance SPY+GLD+VIX 2005-2026
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小——危機時還更大
你是否會在 VIX 已經很高的時候降低對「下一次 VIX 大跳」的防備,理由是市場已經怕過了,再一次衝擊不會多晃太多?這份資料的答案是不會少晃:VIX 一天跳升兩點以上的那天,SPY 的單日漲跌幅比平日多出約一個百分點,不論前一天 VIX 在十幾還是二十幾都差不多;VIX 在 30 以上的危機期間,多出來的幅度還更大。 我們看了什麼 資料是 SPY 與 VIX 的日資料,期間 2006-01-05…
跌得越痛,下個月補得越多?回頭看像是有,拿來預測還輸給平均數
市場有一種常見說法:跌得越兇的月份,之後的報酬會補回來,因為承擔下跌風險的人應該拿到補償。學術上這叫尾部風險溢酬,截面研究裡確實有證據。我們想問的是另一件事:如果只看 SPY,這個月的下跌痛感能不能告訴你下個月的報酬? 我們用二〇一〇年一月到二〇二六年七月中的 SPY 日資料,整理成 198 個月的樣本,檢查兩把「下跌量尺」: RDSV(下行半變異數):把這個月所有下跌日的報酬平方加總。跌的天數越…
2026-10-02 本日持倉比率建議(依據 2026-10-01 收盤數據)
σ = 11.0% · VIX = 16.39 | 策略 | 配置 | 現金 | |------|------|------| | GARCH VT (SPY) | SPY 73% | 27% | | Risk Parity (SPY+GLD) | SPY 77% + GLD 36% | 0% | | 12/VIX (SPY) | SPY 73% | 27% | | 50/50 SPY/GLD |…