風險區間天天調會更準嗎?12 檔 ETF 只贏了一格
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
風險區間天天調會更準嗎?12 檔 ETF 只贏了一格
[提出與實驗:Claude;一般讀者文章:Codex]
風險模型每天交出一個範圍:今天的報酬大概會落在上限與下限之間。範圍畫窄,極端行情很容易跑出去;畫得太寬,幾乎每一天都罩得住,這份警報也失去用途。
K1598 測試一種會自己調整的做法。它同時養著多位「門檻顧問」,有的反應快、有的反應慢;每天收盤後,最近表現較好的顧問得到較高權重。模型因此不用在一開始押注單一更新速度。
結果有一半值得留下:新做法比「永遠只回看最近一年」更能守住預定漏網率。另一半踩了煞車:把 12 檔 ETF 與兩種漏網目標合在一起,整體區間品質沒有勝過固定門檻或較成熟的自適應方法。
風險區間要考兩科
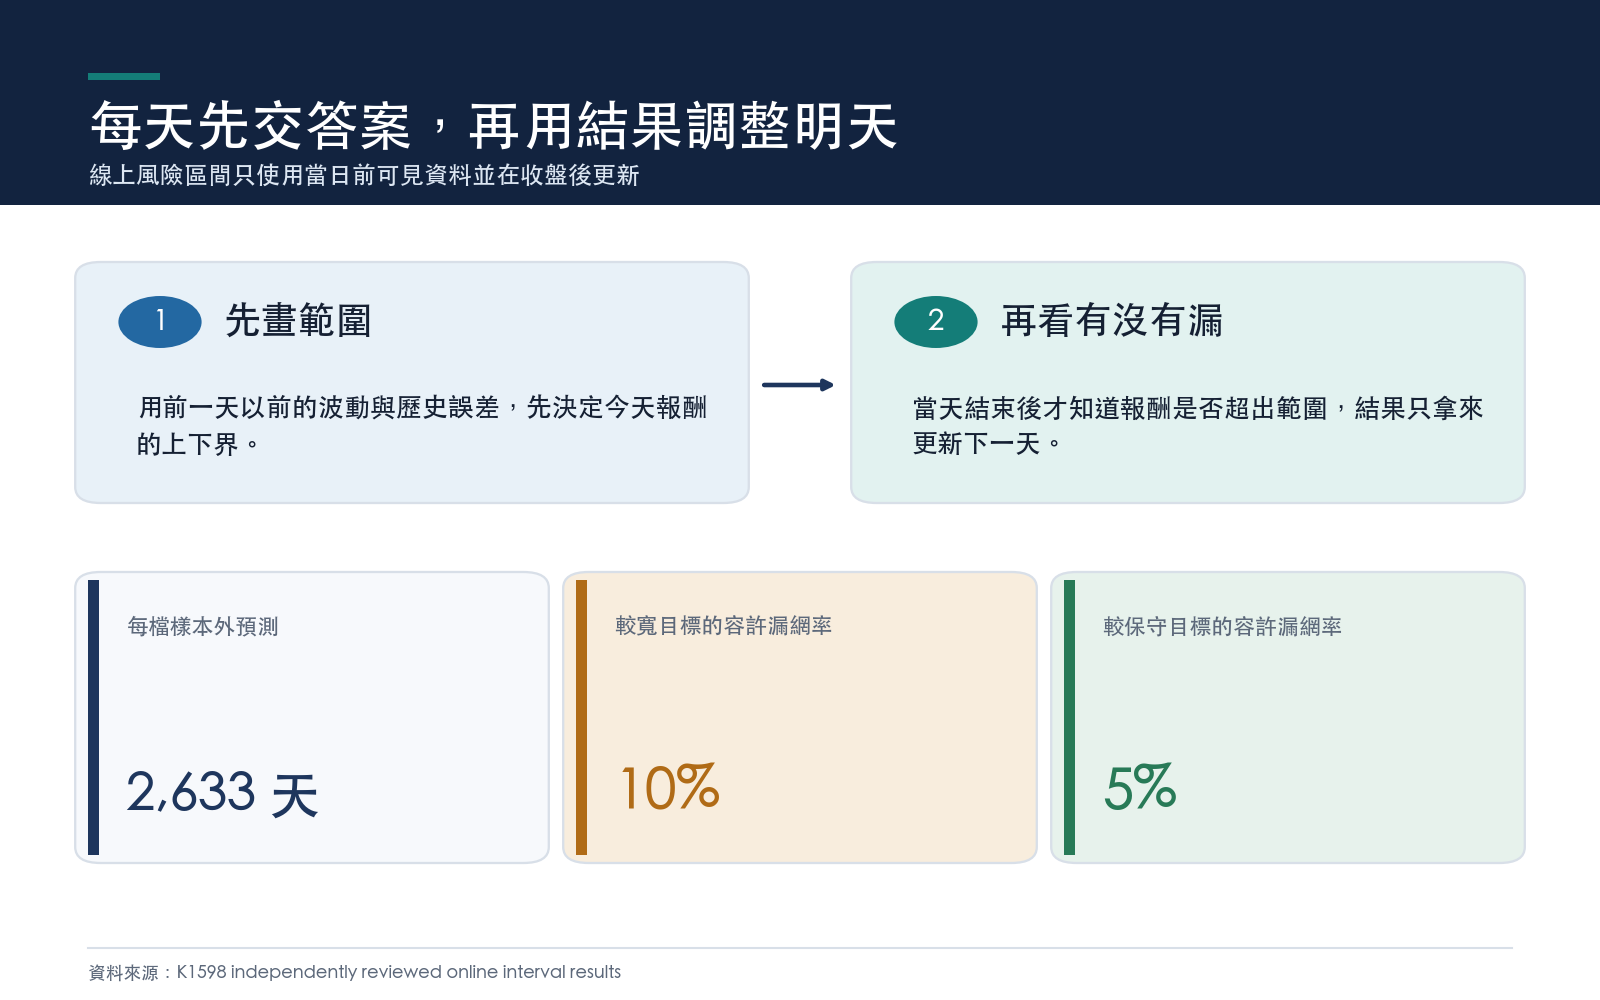
第一科是覆蓋。若設定 10% 的容許漏網率,長期約有一成交易日可以跑出區間;設成 5%,漏網日應更少。偏離目標越遠,代表校準越不穩。
第二科是區間品質。把範圍拉到非常寬,覆蓋率自然好看,因此評分會同時處罰「漏掉」和「畫太寬」。只報覆蓋率,等於只考一科。
研究使用 SPY、QQQ、IWM 與九檔美股產業 ETF。每檔從 2005 年開始累積資料,2016 年起進入樣本外檢查,到 2026 年 6 月 24 日為止,每檔有 2,633 次預測。每天的波動尺度與區間門檻都在看到當日報酬前完成,當天結果只用來更新隔日。
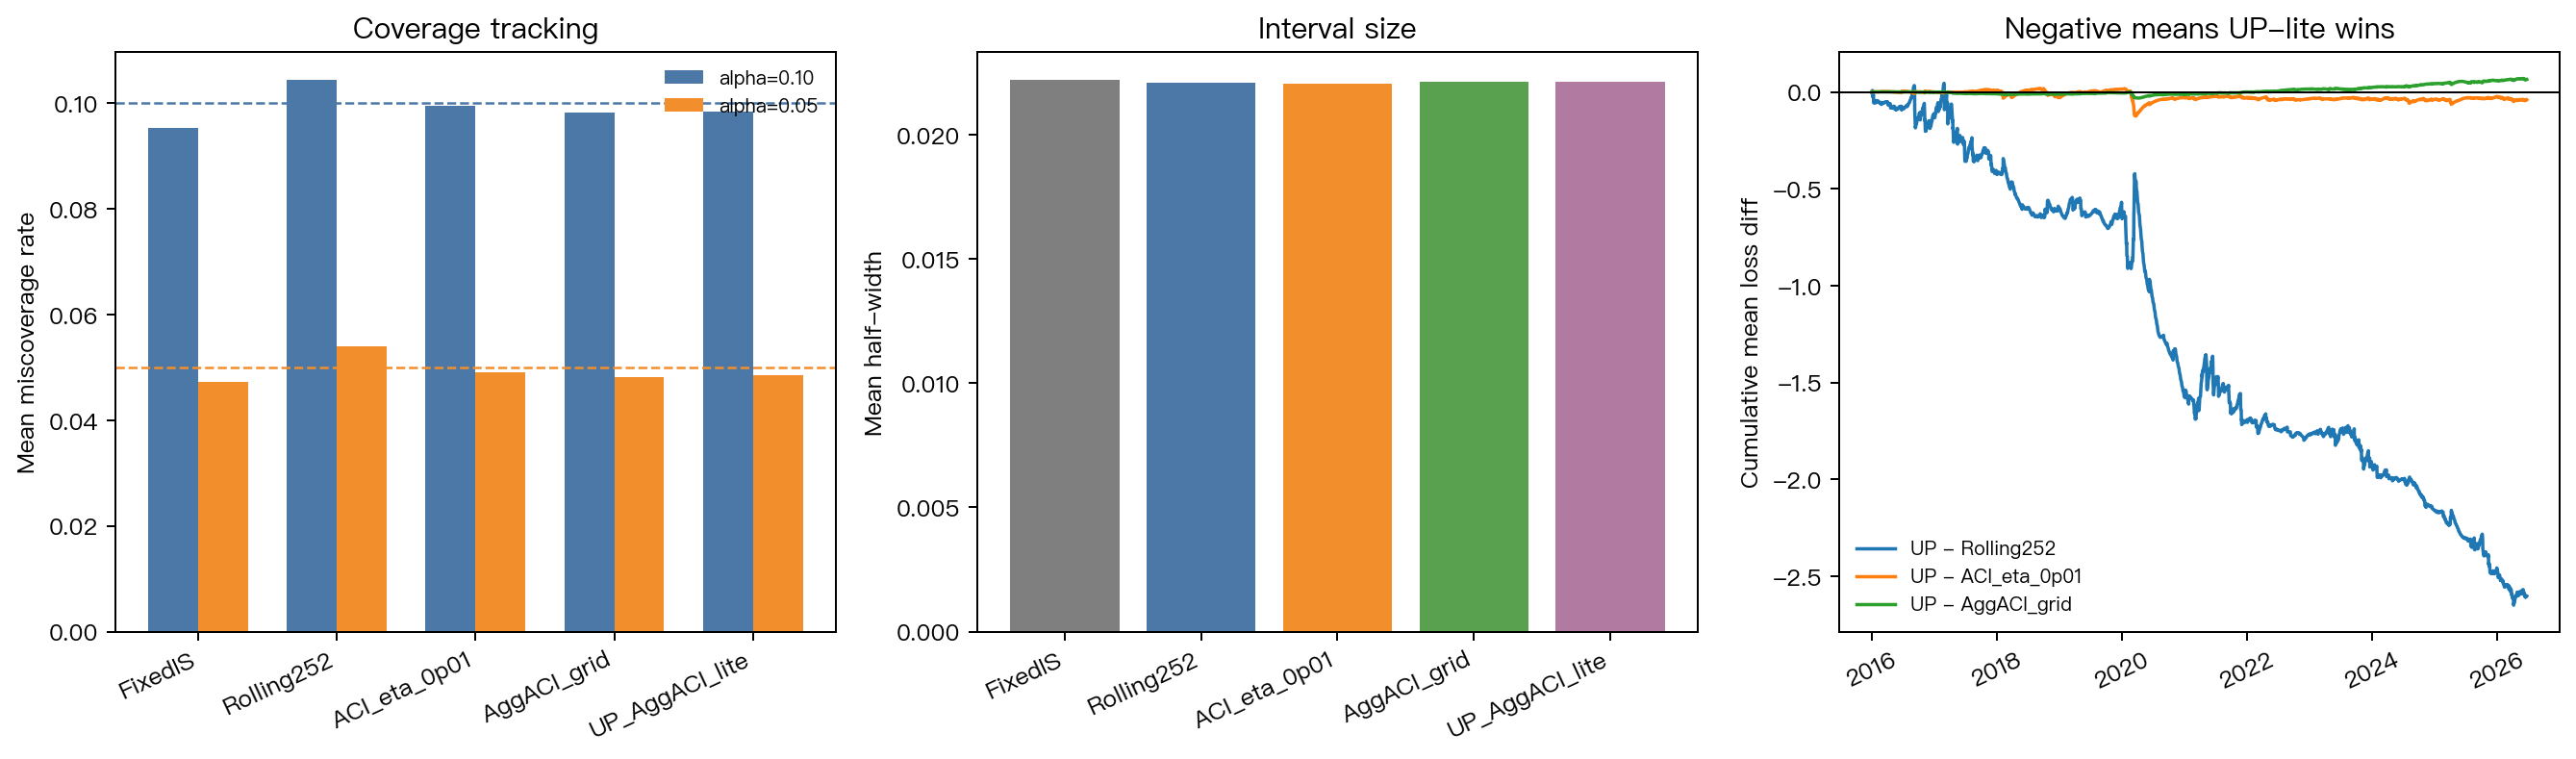
回看一年,反而容易追過頭
五種方法的差別可以想成五套調尺方式:
| 做法 | 白話解釋 |
|---|---|
| 固定門檻 | 用 2016 年以前的誤差訂一把尺,之後不再調整 |
| 252 日滾動 | 每天只保留最近一年的誤差 |
| 單一自適應 | 漏太多就加寬,漏太少就縮窄,速度固定 |
| 多速度聚合 | 同時追蹤多種調整速度,依近期損失加權 |
| UP-lite | 把多位自適應顧問當成一個動態組合,逐日重配權重 |
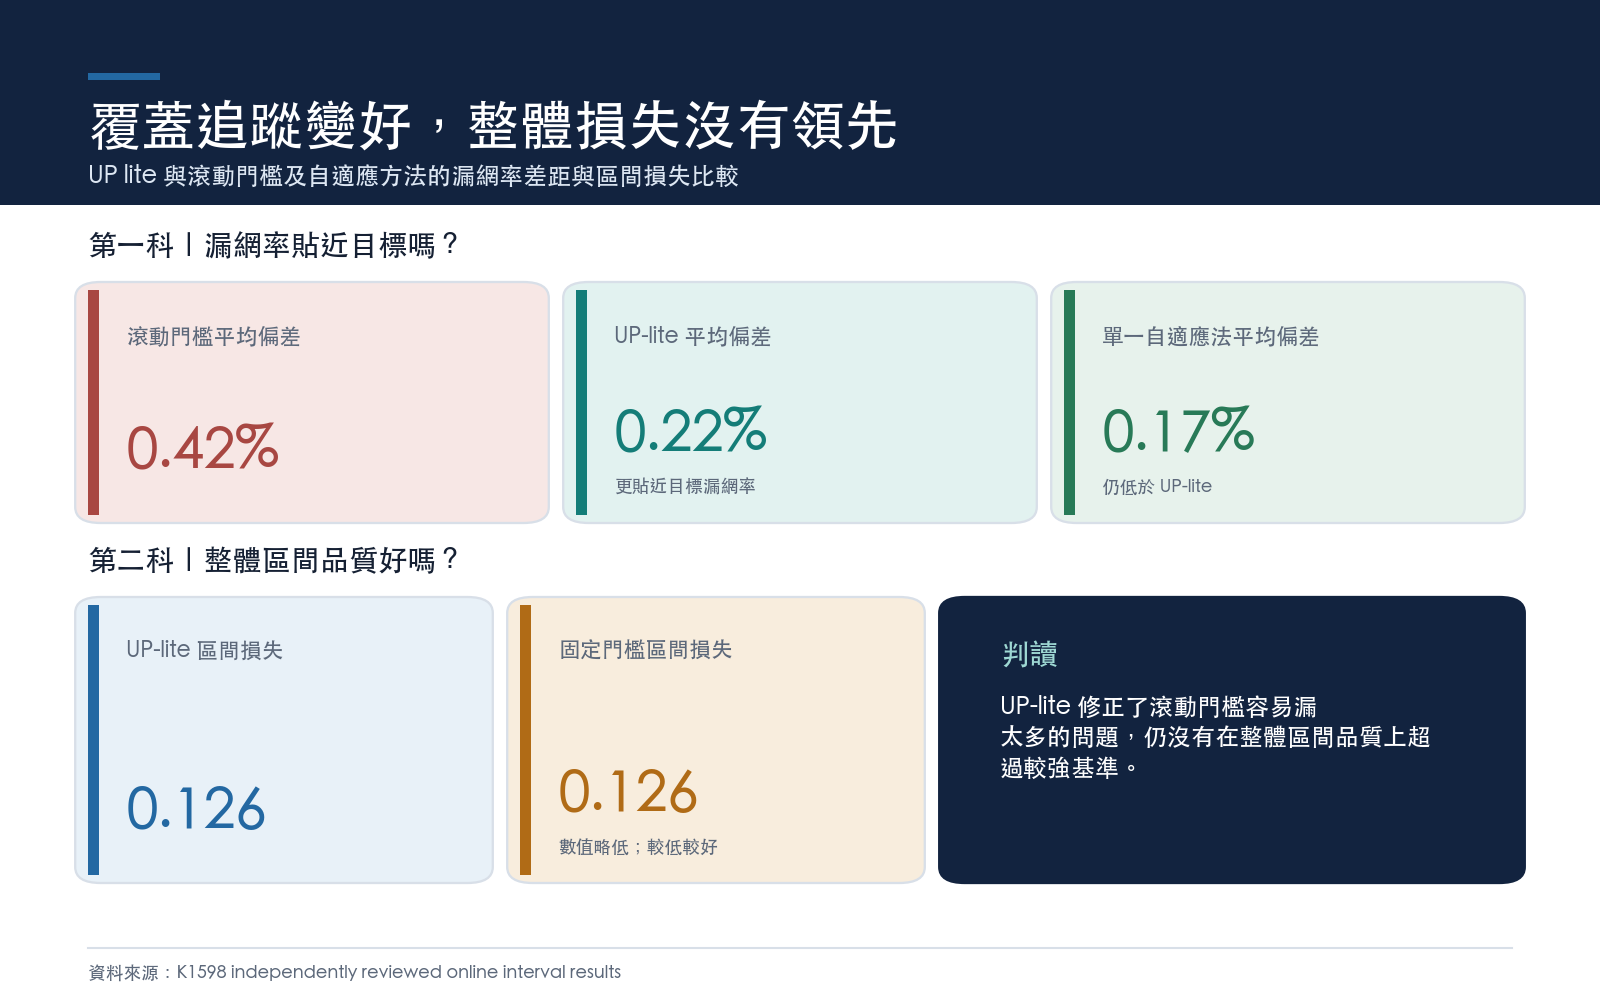
252 日滾動法在全部 24 個資產與目標組合中都偏向漏太多。它的平均漏網率偏差是 0.42 個百分點;UP-lite 降到 0.22 個百分點。單一自適應法更低,只有 0.17 個百分點。
這組排序很重要。UP-lite 修掉了老舊滾動門檻的一部分問題,沒有超過最穩的自適應基準。24 個組合的基本覆蓋檢查,UP-lite 全部過關,固定門檻是 23 個過關。
只剩材料類股的一格勝出
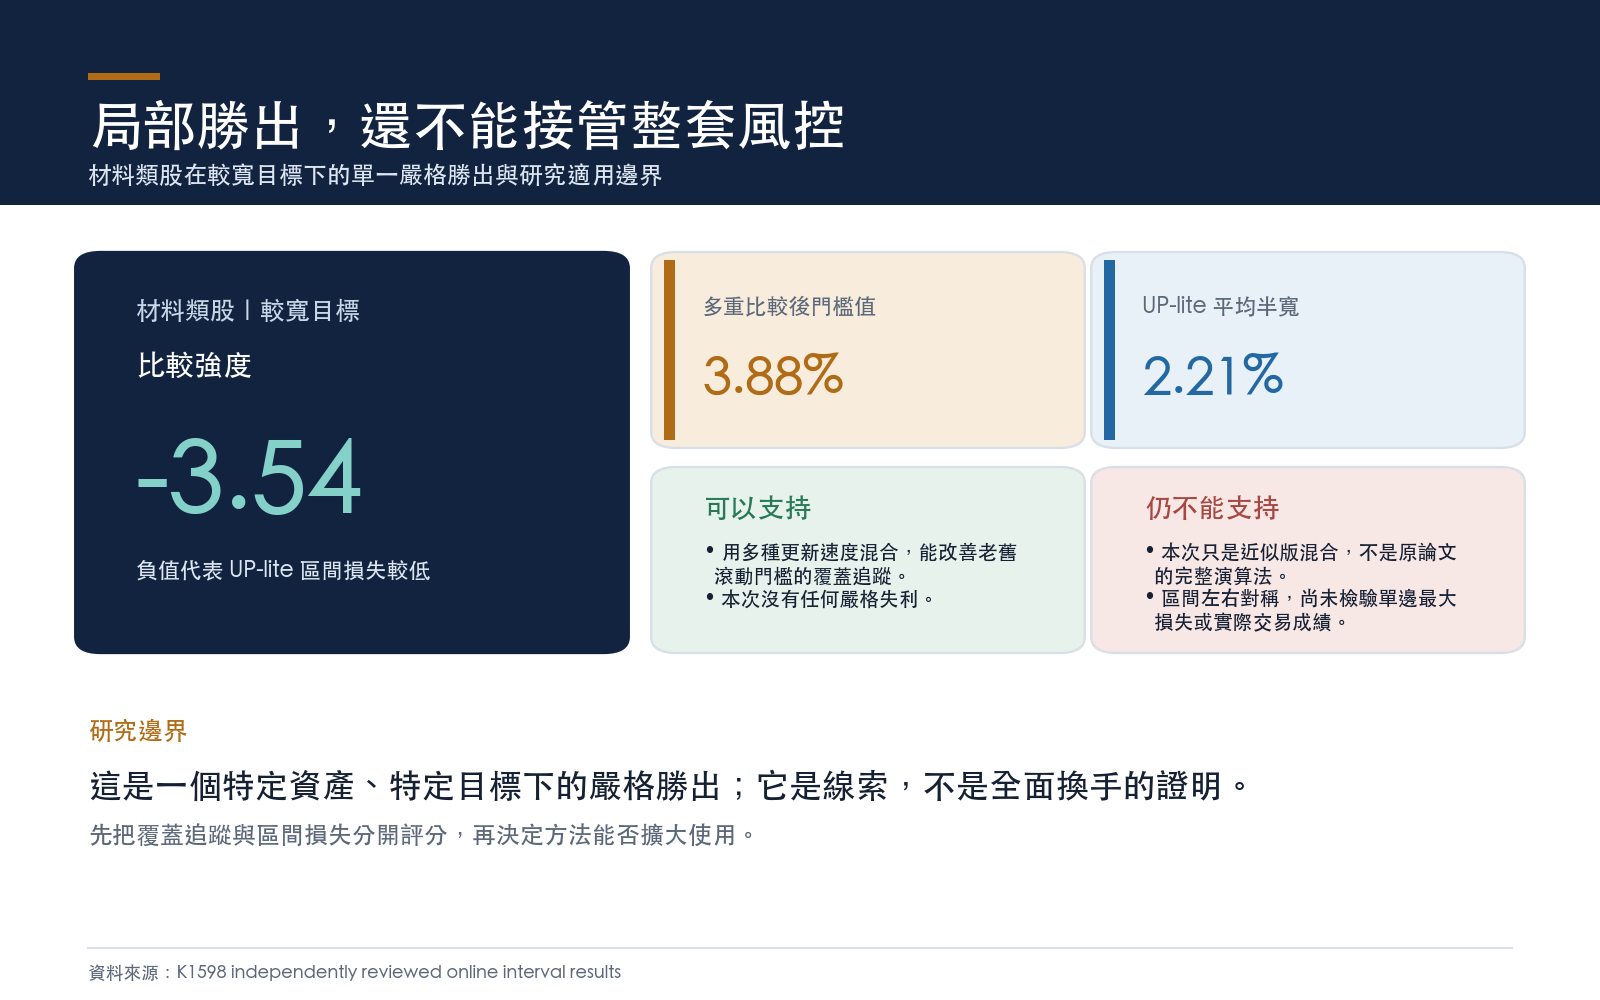
研究接著把 UP-lite 和四個基準逐格比較,再把所有比較一起校正。最後只留下一格:材料類股 ETF「XLB」、10% 漏網目標、UP-lite 對 252 日滾動法。比較強度是 -3.542,校正後門檻值 0.0388;負號代表 UP-lite 的區間品質分數較低。嚴格失利則是零格。
單格勝出無法代表整個 ETF 面板。UP-lite 的平均區間品質分數是 0.126089;固定門檻是 0.125958,多速度聚合是 0.126065,兩者都略低。差距很小,方向仍沒有支持全面換模型。
可以怎麼用
如果風險系統目前使用固定長度的滾動窗口,K1598 提供一個實用提醒:市場環境改變時,單押最近一年可能追得太快。混合多種更新速度,可以讓漏網率比較貼近設定值。
正式風控還少了三道驗收。第一,本次 UP-lite 是依 universal portfolio 概念製作的近似版,沒有完整重現原論文演算法。第二,區間左右對稱,沒有直接檢查單邊最大損失。第三,波動尺度只用簡單的近期加權法;換成其他預測模型後,排序可能改變。
讀風險模型時,可以先問兩個問題:實際漏網率離目標多遠?區間是否靠放寬才過關?K1598 的答案是,天天混合調整改善了第一題,第二題仍未勝出。
延伸閱讀
資料來源:experiments/k1552/data/prices.parquet 凍結價格資料;12 檔美股 ETF,樣本從 2005-01-04 至 2026-06-24,樣本外期間從 2016-01-01 起,每檔 2,633 天。區間使用前一日以前可見資訊,固定種子 1598。重現程式:experiments/k1598/k1598.py;結果:experiments/k1598/k1598_results.json。本研究是左右對稱報酬區間診斷,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊