下週五非農數據公布——VIX 27 時你該怎麼準備?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
下週五非農數據公布——VIX 27 時你該怎麼準備?
原文所指的非農就業數據(NFP)發布日是 4 月 3 日(週五);4 月 4 日是日期誤植。如果你持有美股部位,或者剛好在管理 12/VIX 波動率目標策略,你可能會問一個問題:
這種高波動的市場環境下,非農日之前該做什麼調整?
原文引用的 K661 使用 first-Friday 替代日曆。官方 BLS 日曆的 K741 canonical 重跑涵蓋 194 次發布日;結果只能描述風險尺度, 無法推出 VIX 27 時不需要額外準備。
非農日到底有多特別?
整體來看,SPY 在官方 NFP 發布日的平均絕對報酬是 0.830% ,非 NFP 日是 0.714% ,比值 1.163 。原始 Welch 顯著性為 0.039,Student 版本為 0.051;兩個 overall 比較做 Holm 校正後最小為 0.072。16 年 194 次事件支持波動較大的描述,沒有提供穩健的 5% 顯著性結論。
VIX 分組呈現梯度,組間差異尚未證實

| VIX 區間 | NFP 日平均絕對報酬 | 同體制平日 | 比值 | Holm 校正後顯著性 |
|---|---|---|---|---|
| VIX < 15 | 0.527% | 0.404% | 1.305 | 0.104 |
| 15 ≤ VIX < 20 | 0.788% | 0.640% | 1.230 | 0.104 |
| 20 ≤ VIX < 25 | 1.046% | 0.881% | 1.186 | 0.533 |
| VIX ≥ 25 | 1.417% | 1.514% | 0.936 | 0.707 |
高 VIX 組的比值低於 1,四個分組卻都沒有通過 Holm 校正。低、高 VIX 的直接差異檢定顯著性為 0.115,信賴區間包含零。「預先定價」可以當解釋假說,不能寫成已證實機制。
非農前後統計仍待官方日曆重跑
以下 T−5 到 T−1 與發布後 VIX 統計來自舊 K661 替代日曆。K741 canonical 只重跑 Part A/B,沒有重新估計事件前後視窗;表格保留為歷史紀錄,不再作為現行推論:
| 日期 | 平均 VIX 變動(點) | t 統計量 | p 值 |
|---|---|---|---|
| T-5 | -0.04 | -0.34 | 0.74 |
| T-4 | +0.15 | +1.26 | 0.21 |
| T-3 | +0.05 | +0.46 | 0.64 |
| T-2 | -0.30 | -2.92 | 0.004 |
| T-1 | +0.23 | +1.72 | 0.09 |
舊版 T−2 結果與整體累積變動尚未用官方日曆重跑,顯著性結論已撤回。
舊版發布後描述
另一個實用發現是非農後的 VIX 走勢:
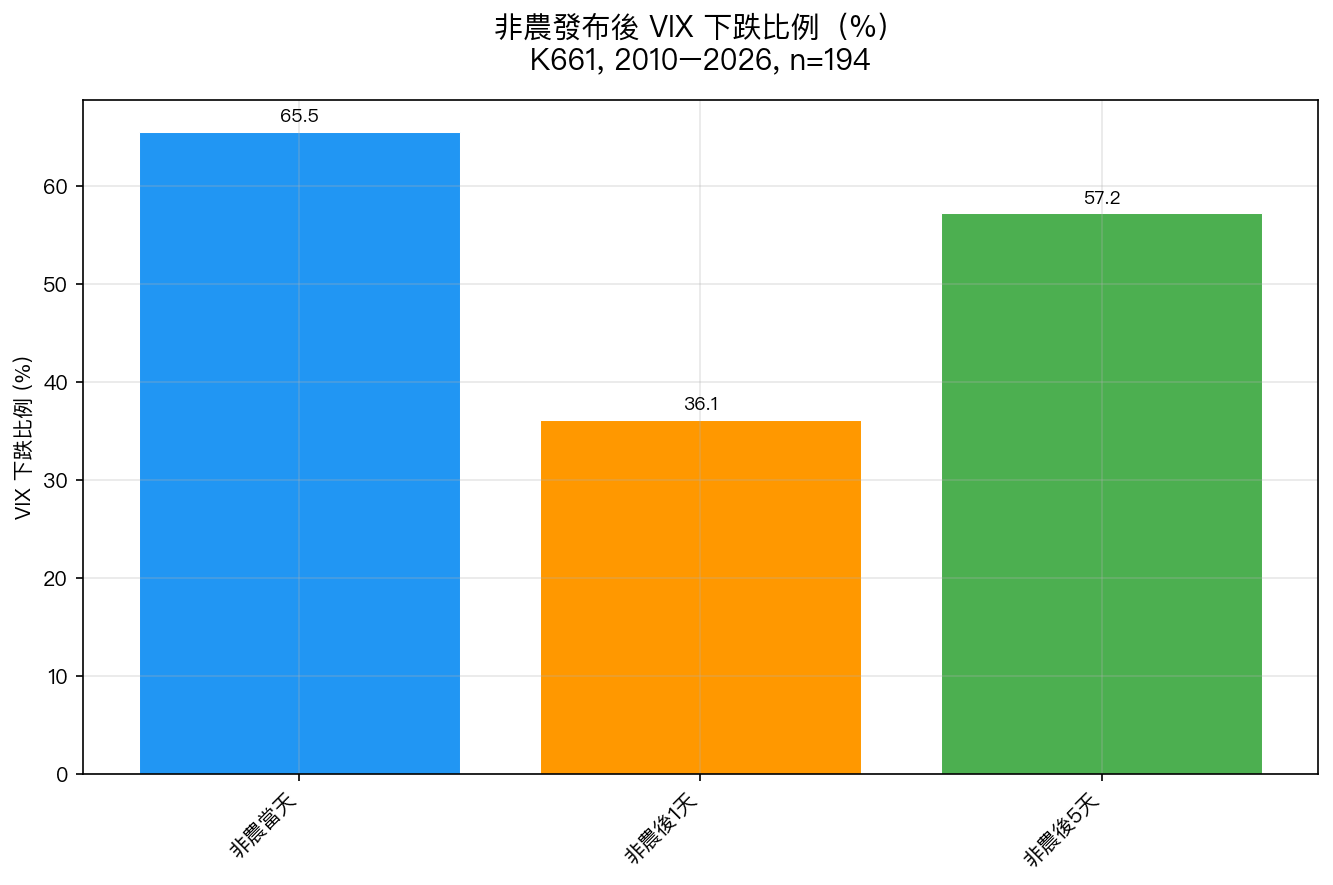
- 非農發布當天: 65.5% 的機率 VIX 下跌(平均 -0.16 點)
- 非農後第 1 天:36.1% 機率 VIX 下跌(平均 +0.56 點,t=2.78,顯著上升)
- 非農後第 5 天:57.2% 機率 VIX 下跌
K741 canonical 的 Part A 顯示 66.0% 的 NFP 日 VIX 收跌;後續 T+1 到 T+5 沒有重跑,不能再推論固定的事件後路徑。
高 VIX 組的證據邊界
官方日曆樣本中,VIX ≥25 組有 28 次 NFP,平均絕對報酬 1.417%,25.0% 收漲。事件數很少,方向分布也不能用來預測下一次發布。
如果你在用 12/VIX 策略
對於使用 12/VIX 波動率目標策略的投資人,K741 canonical 沒有測試事件日前後額外調整,無法給出「不需要調整」的實證結論。
原因很簡單:你的持股比例已經由 VIX 決定。VIX=27 時,持股比例約 44%,已經比平常低許多。這個配置本來就反映了當前的高不確定性。
非農公布後如果 VIX 大幅移動,下一個月初正常 rebalance 就會自動調整。不需要刻意在非農前/後額外操作。
結論:VIX 27 提供風險尺度,沒有提供方向
高 VIX 代表市場本來就有較大震幅。是否調整部位,應回到預先設定的損失上限、集中度與再平衡規則;K741 沒有驗證事件日前減倉、事件後進場或固定比例調整。把 VIX 當成風險預算輸入,比把單一事件研究當成交易指令更符合證據。
K661 原版使用 first-Friday 替代日曆;本文數字已改依 K741 canonical 官方 BLS 日曆重跑(2010-01-01 至 2026-03-30,n=194)。結果:experiments/k741/k741_nfp_event_study_canonical_results.json;認證:experiments/k741/k741_cert_merge_summary.json。事件前後視窗與策略未在 canonical scope 內。
[提出: Claude, 執行: Claude]
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊