大家都在懷疑那個偷懶的乘法,結果出錯的是「一天」那一格
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
任何一家有在管風險的機構,報表上都有一個每天更新的數字:今天最壞會虧多少。
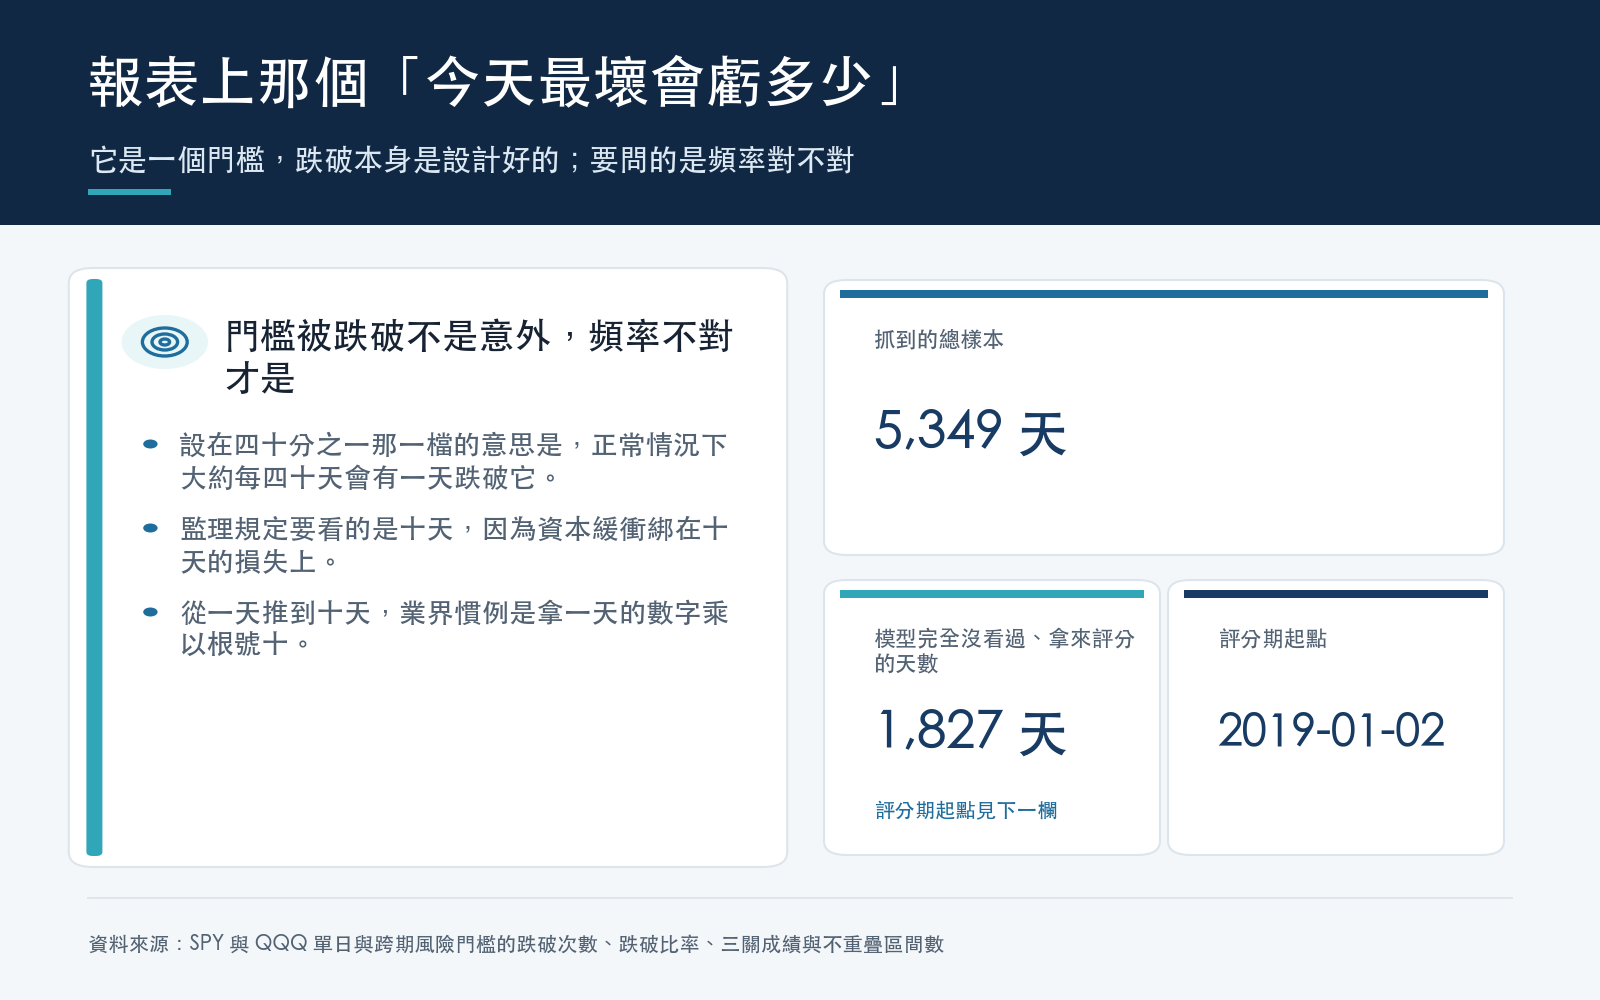
講得精確一點,它是一個門檻。設在四十分之一那一檔的意思是,正常情況下,大約每四十天會有一天跌破它。跌破本身不是意外,那是設計好的。真正要問的是頻率對不對。
而監理規定要看的不是一天,是十天。銀行的資本緩衝綁在十天的損失上,邏輯是給你十個交易日把部位平掉,最壞能虧多少。
從一天推到十天,業界慣例是拿一天的數字乘以根號十。
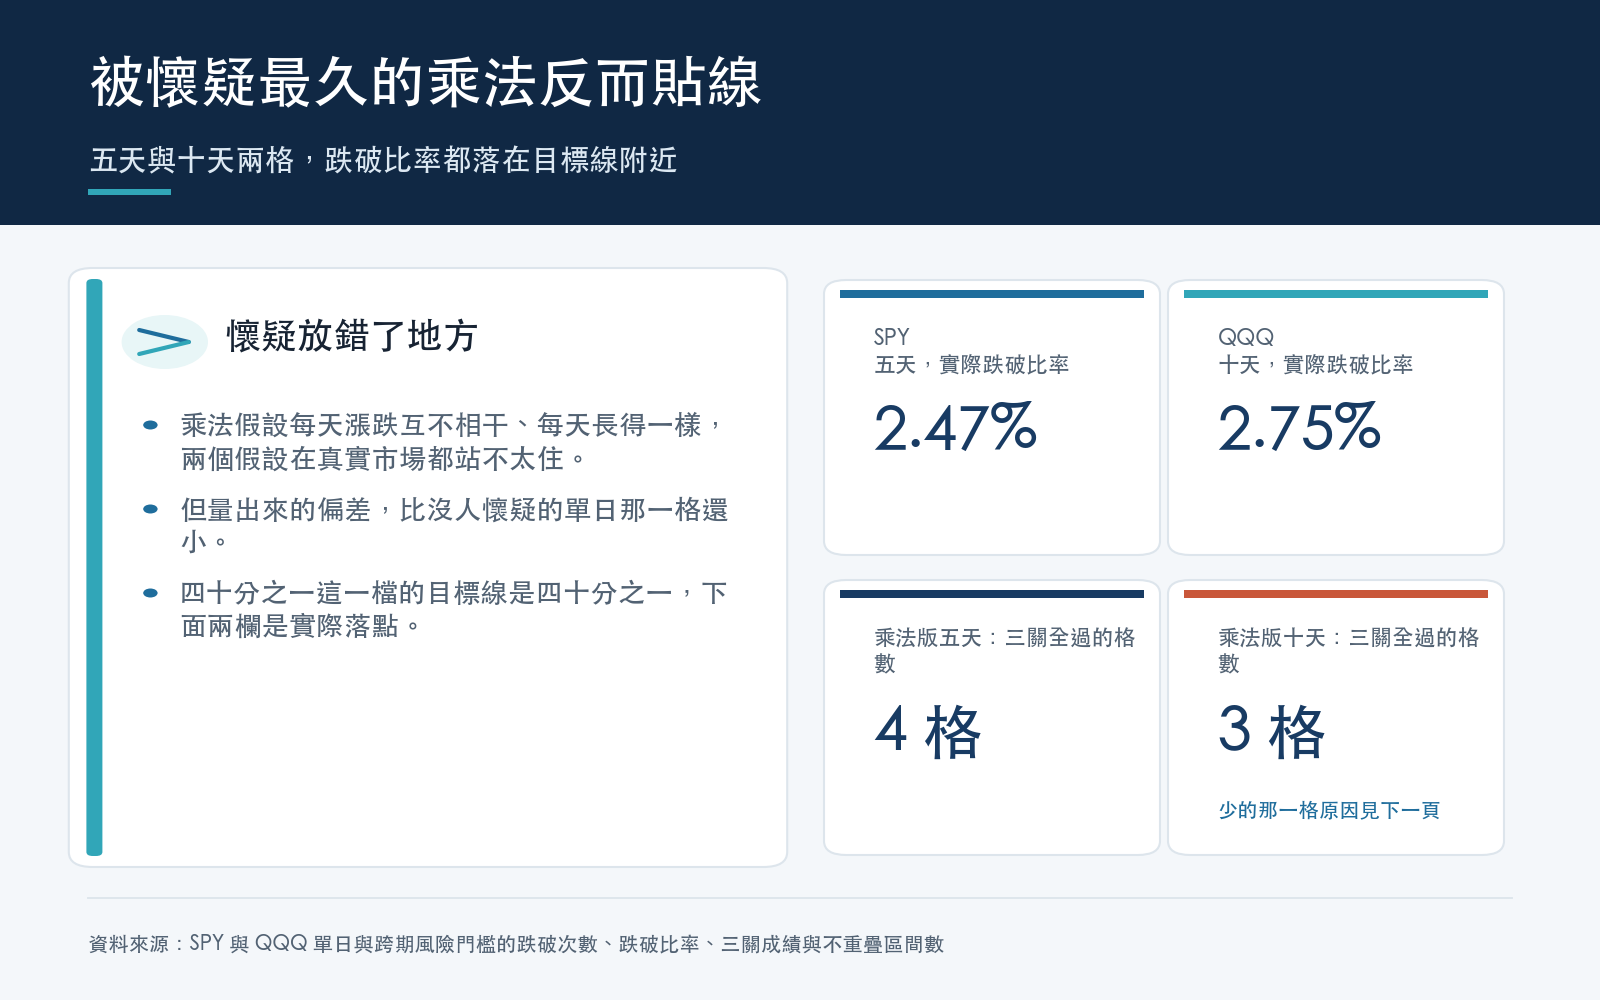
這個乘法長期被當成整條計算鏈上最可疑的一段。它假設每天的漲跌互不相干、而且每天長得一樣,兩個假設在真實市場都站不太住。
有人把整條鏈拆開來,一格一格量了一次。
這場實測長什麼樣
資料是 SPY 與 QQQ 的日報酬,從 2005-01-01 抓到 2026-04-10。模型只用當天以前的資料估參數,每隔一段時間重估一次,然後往前推出明天的門檻。
真正拿來評分的是 2019-01-02 之後的 1827 天,這段期間模型在估參數的時候完全沒看過。這段區間裡有疫情初期那次崩盤,也有後面幾次急跌。
每一格都要對兩個嚴格程度打分:四十分之一那一檔,以及更嚴的百分之一那一檔。
十天的門檻用兩種方式算。一種是把模型往前遞推十步、老實把十天的波動加起來;另一種就是那個被懷疑的乘法。
評分標準不是「有沒有跌破」,是三關同時要過:跌破的總次數要對得上、跌破不能擠在同一段時間、以及監理機關那張紅黃綠燈要是綠的。缺一關就算沒過。
先看沒人懷疑的那一格
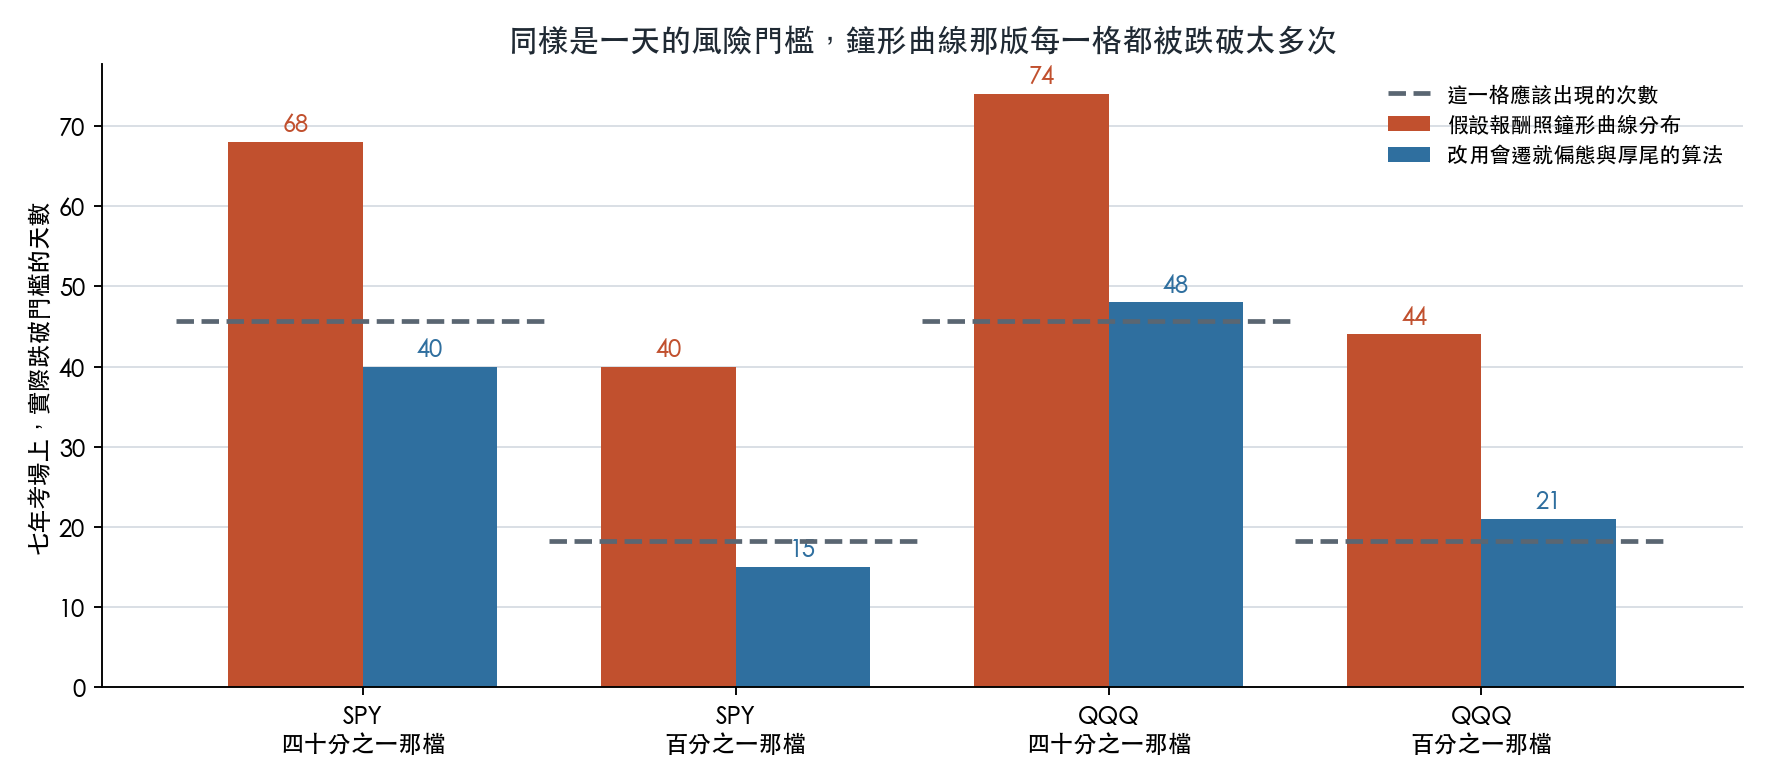
單日門檻有兩種算法。一種假設報酬照鐘形曲線分布,這是教科書起手式,也是很多系統的預設值。另一種會先量最近一年報酬分布歪向哪一邊、尾巴有多厚,再據此把門檻往外推。
鐘形曲線那一版,四個格子全部被跌破太多次。
| 標的與嚴格程度 | 應該跌破的頻率 | 鐘形曲線版實際跌破 | 修正版實際跌破 |
|---|---|---|---|
| SPY,四十分之一那檔 | 四十分之一 | 68 天 | 40 天 |
| SPY,百分之一那檔 | 百分之一 | 40 天 | 15 天 |
| QQQ,四十分之一那檔 | 四十分之一 | 74 天 | 48 天 |
| QQQ,百分之一那檔 | 百分之一 | 44 天 | 21 天 |
樣本都是同一批 1827 天。四十分之一那一檔應該落在四十幾天上下,百分之一那一檔應該落在十幾天上下。
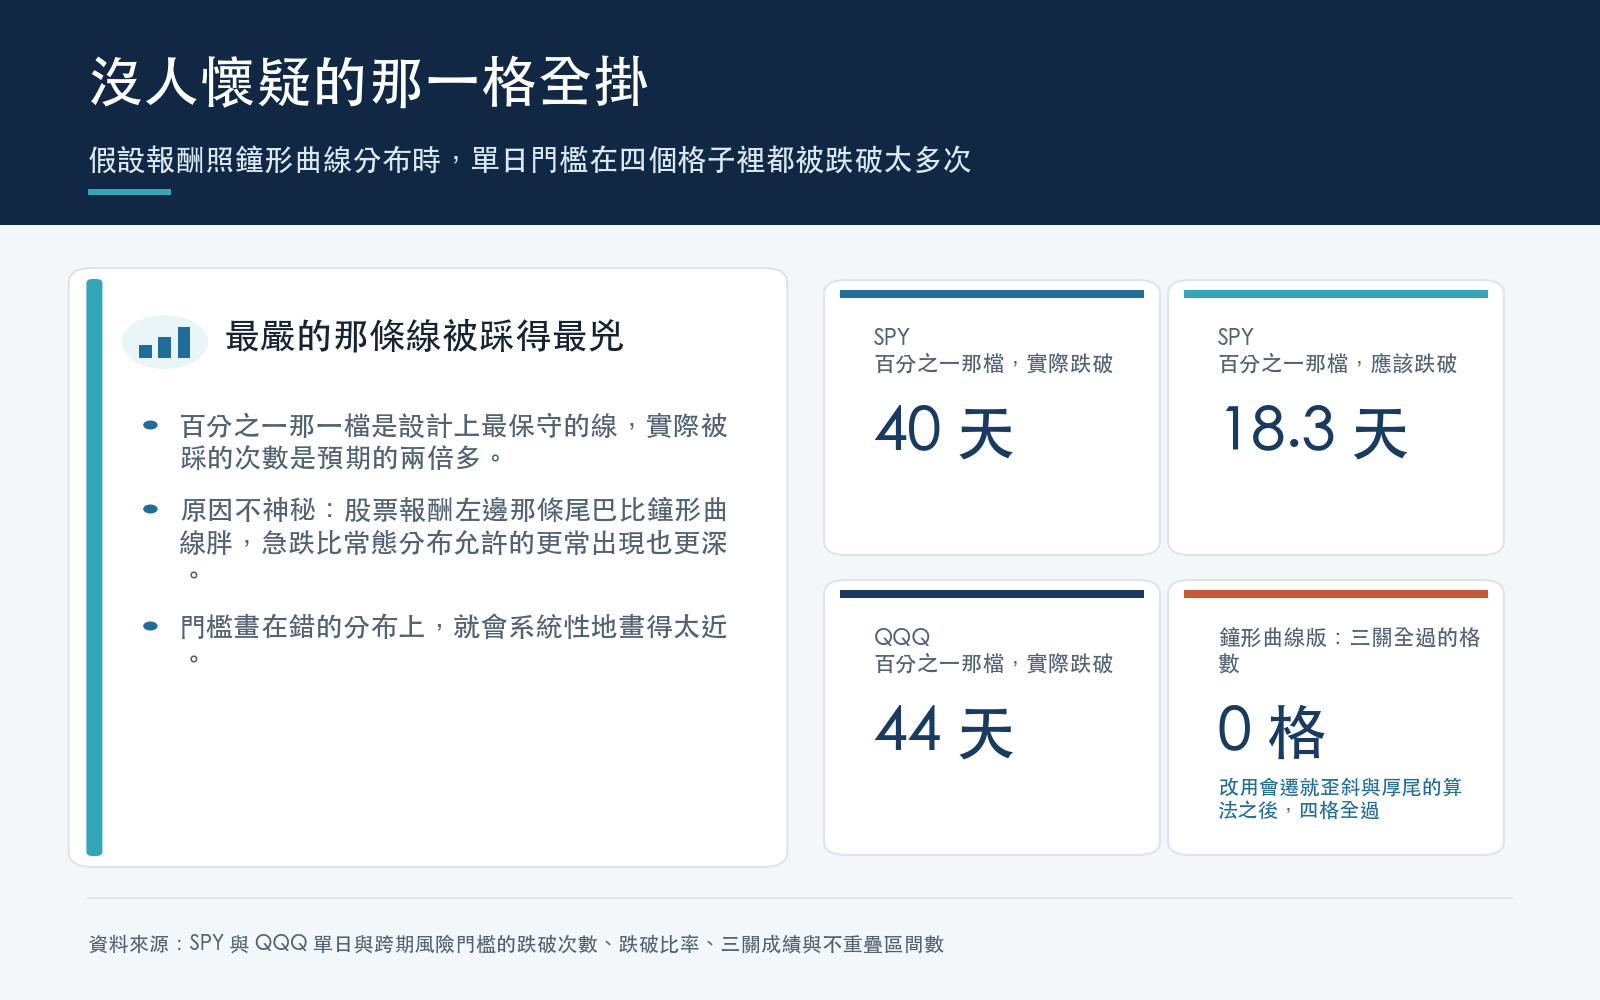
看最嚴的那兩格。SPY 的百分之一門檻被跌破 40 天,QQQ 是 44 天。設計上這是最保守、最不該被踩到的一條線,實際被踩的次數是預期的兩倍多。
三關的成績:鐘形曲線版四格全掛,改用會遷就歪斜與厚尾的算法之後四格全過。
原因不神秘。股票報酬的分布左邊那條尾巴比鐘形曲線胖,急跌的日子比常態分布允許的更常出現、也更深。門檻畫在錯的分布上,就會系統性地畫得太近。
再看那個被懷疑的乘法
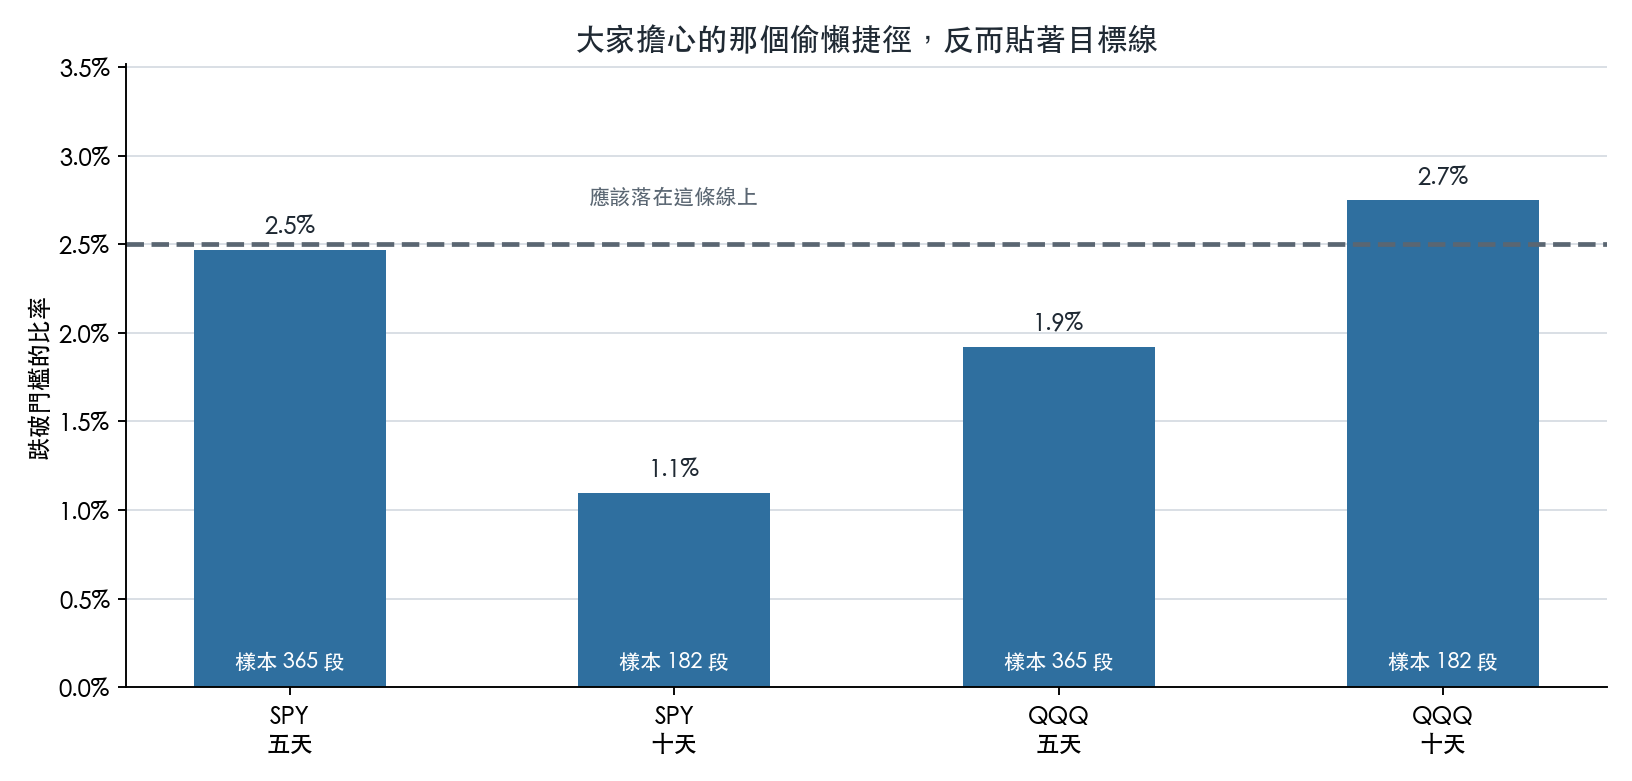
同一批資料,同樣三關。
乘法版在五天那一格,SPY 跌破 9 次、QQQ 跌破 7 次,兩邊三關全過。十天那一格,SPY 跌破 2 次、QQQ 跌破 5 次。
四十分之一這一檔的目標線是 0.025。SPY 五天的實際比率是 0.024658,幾乎壓在線上。QQQ 十天是 0.027473,略高一點點,仍在可接受範圍。
被懷疑最久的環節,量出來的偏差比沒人懷疑的環節小。
但十天那一格的「過關」要打折
這裡有一件必須講清楚的事。
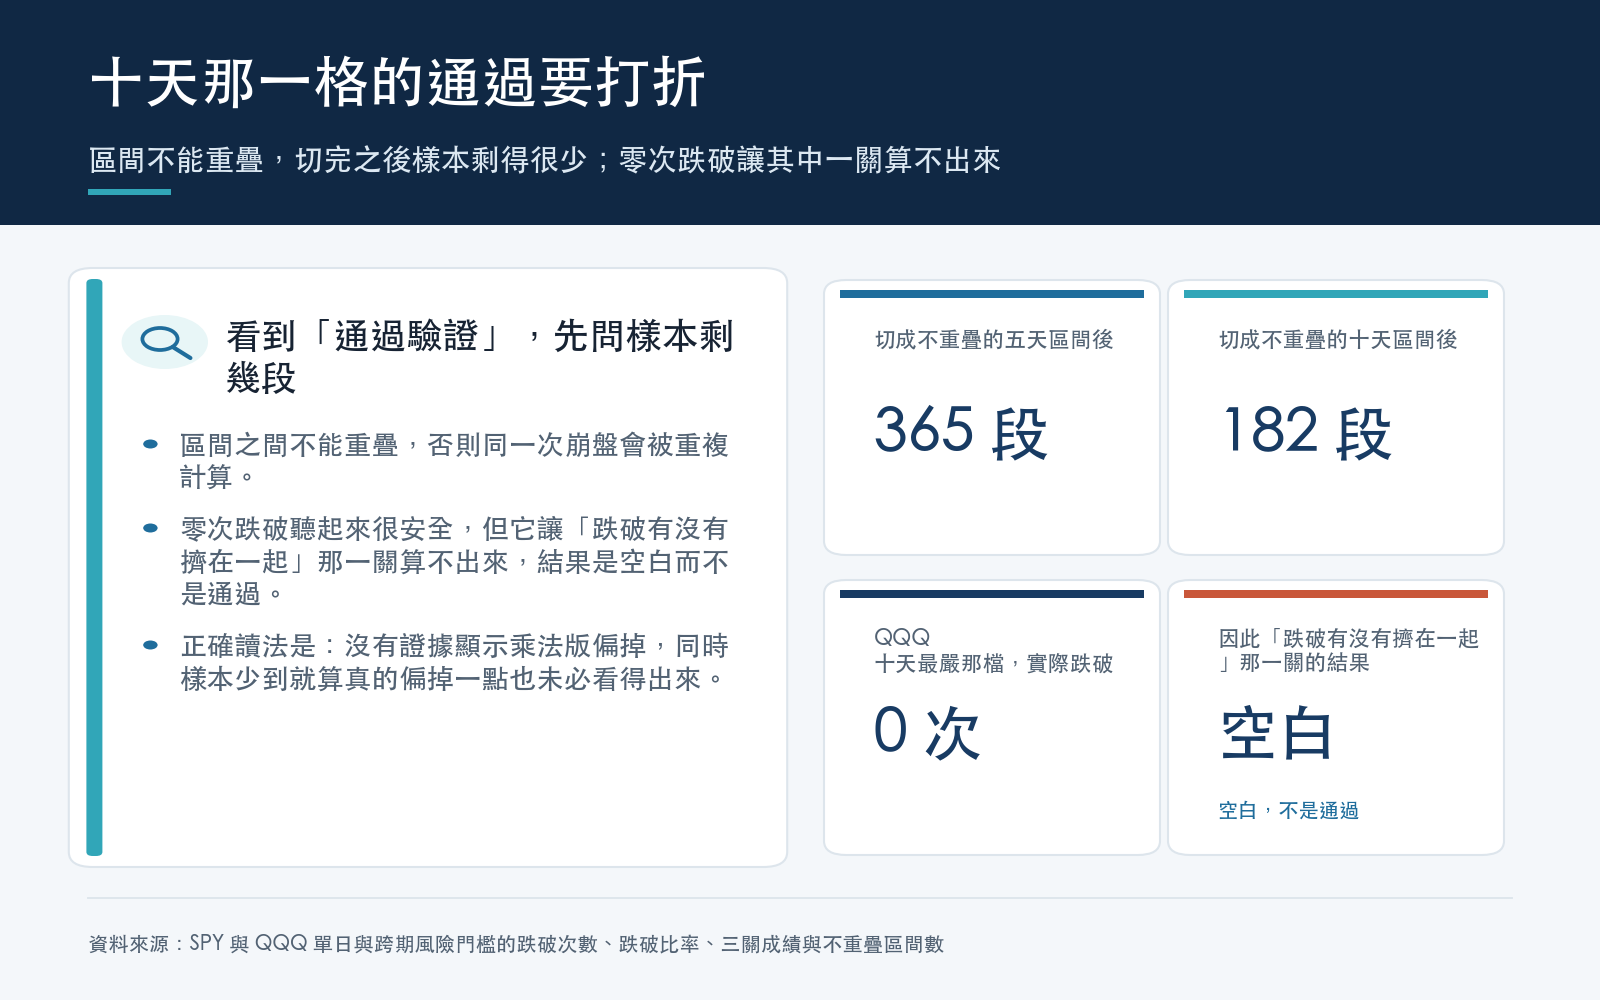
評分要求區間之間不能重疊,否則同一次崩盤會被重複計算。1827 天切成不重疊的五天區間只剩 365 段,切成十天只剩 182 段。
在百分之一那一檔、182 段樣本的情況下,理論上應該出現的跌破次數不到兩次。實際上 QQQ 那一格跌破 0 次。
跌破 0 次聽起來很安全,但它讓「跌破有沒有擠在一起」那一關算不出來,因為根本沒有東西可以看它擠不擠。那一關的結果是空白,不是通過。
所以十天那一格的正確讀法是:沒有證據顯示乘法版偏掉,同時樣本少到就算真的偏掉一點也未必看得出來。這跟「已經驗證它準確」是兩件事。
五天那一格的 365 段就紮實得多,結論可以站得比較穩。
可以帶走的兩件事
第一件,懷疑要放對地方。整條計算鏈上真正量得出偏差的環節,是每天在用、最少被檢查的單日門檻,而且問題出在分布形狀的假設,跟時間長短無關。
第二件,看到「通過驗證」四個字,先問樣本剩幾段。切成不重疊區間之後,七年的日資料在十天這個尺度上只剩 182 段。用它得到的通過,強度跟用 1827 天得到的通過差很多。
這篇跟先前給研究讀者的那篇出自同一份成績單。那篇回答的是乘法捷徑夠不夠格取代嚴格算法;這篇要指出的是同一張表上更前面的那一格出了更大的問題,以及十天那一格的通過有多少該打折。
這份實測做不到的事
只有 SPY 與 QQQ 兩個美股大盤標的,換到個股、新興市場或商品不保證成立。
資料截止在 2026-04-10,評分期間從 2019-01-02 起算,涵蓋的極端事件種類有限。
門檻本身怎麼估、用哪一種模型,本文沒有比較所有主流做法,只比了同一個模型底下不同的分布假設與不同的跨期方式。
十天那一格的樣本問題無法靠這份資料解決。要把它問清楚,需要更長的歷史或更高頻的資料。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊