0050 下跌後的波動會放大多少?同一個模型,五種估法給出 0.0801 到 0.1360
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
0050 下跌後的波動會放大多少?同一個模型,五種估法給出 0.0801 到 0.1360
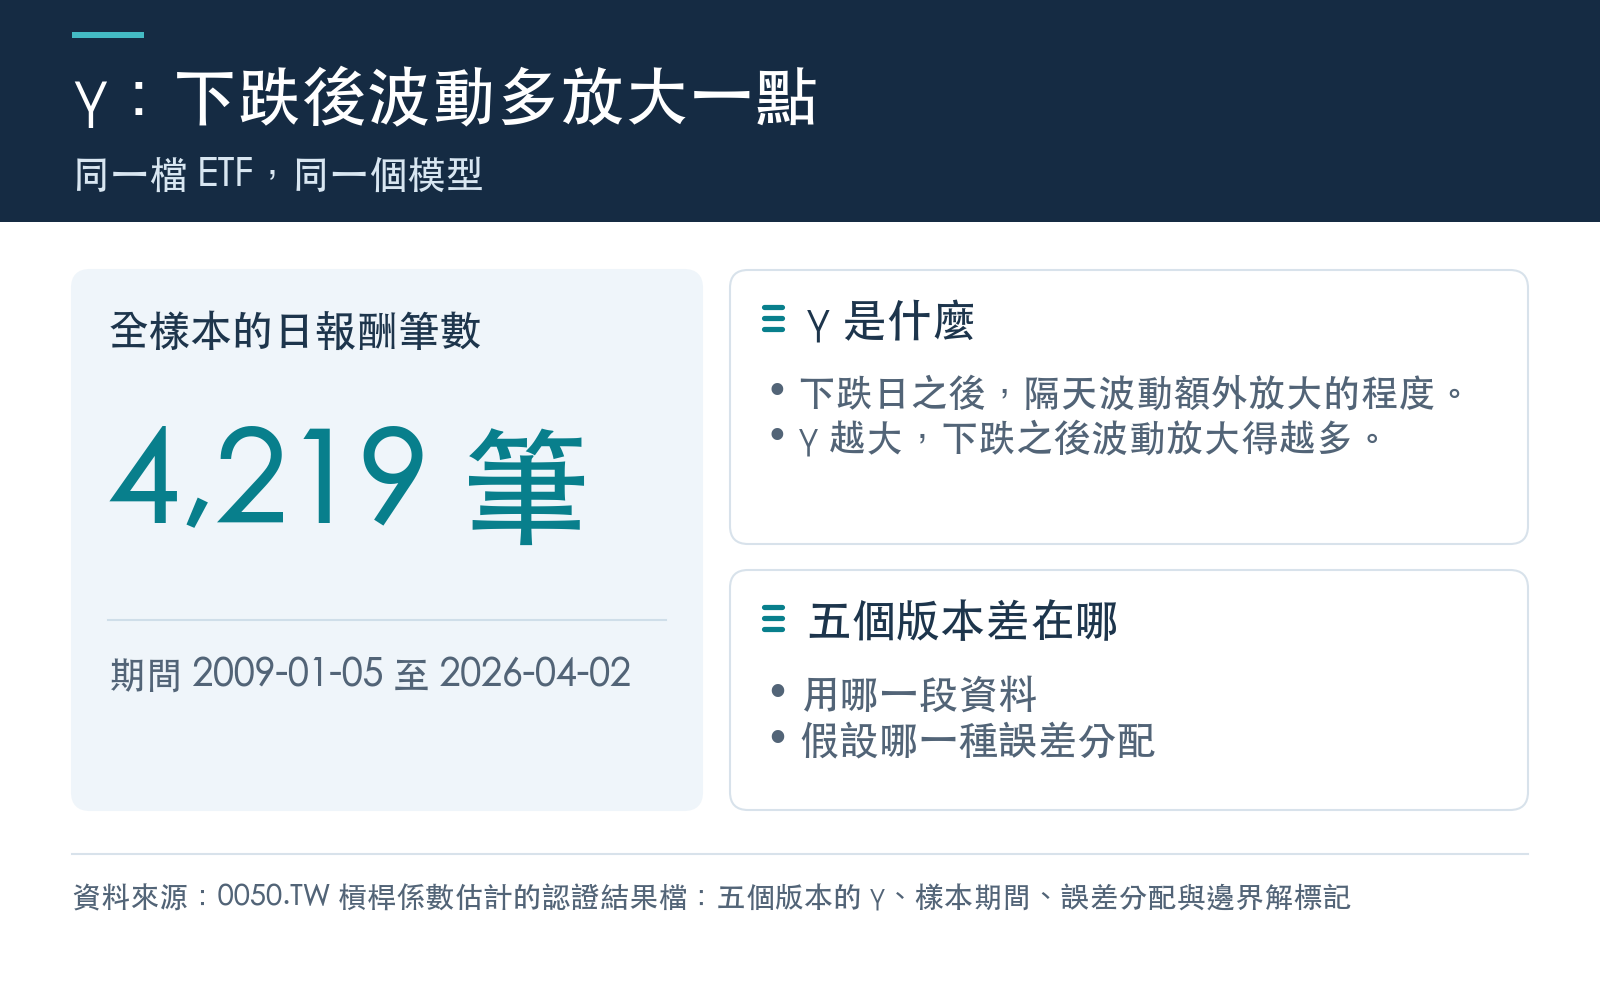
談台股風險時,常有人引用一個「槓桿效應」的數字:0050 下跌之後,隔天的波動會比上漲之後多放大多少。在 GJR 型波動模型裡,這個數字叫 γ,γ 越大,下跌之後的波動放大得越多。本文用同一個模型、同一檔 ETF 的日資料,估出五個版本的 γ,看這個數字穩不穩。
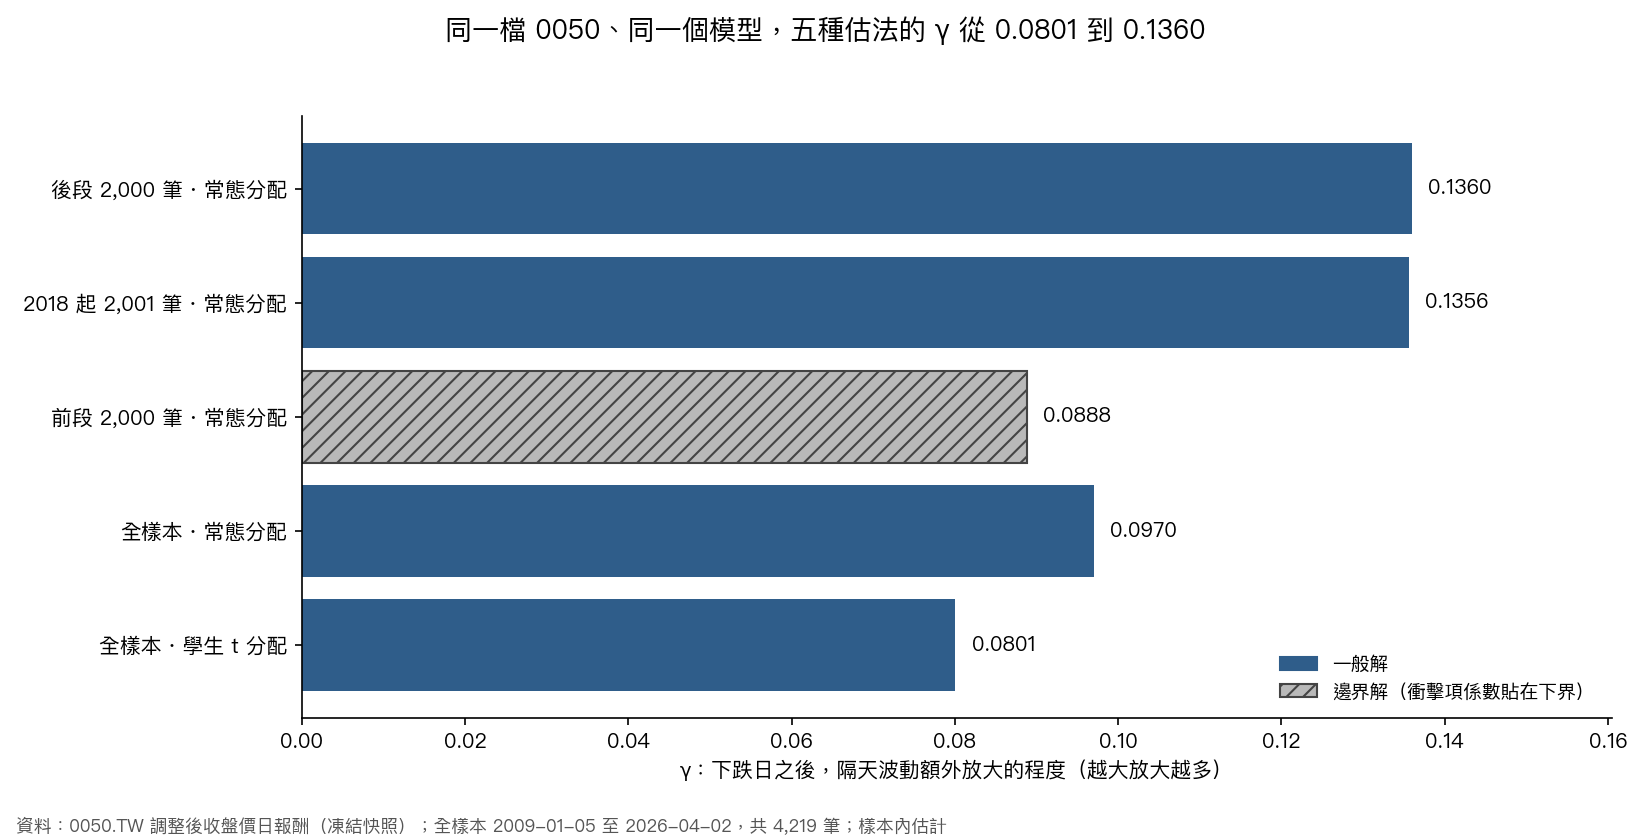
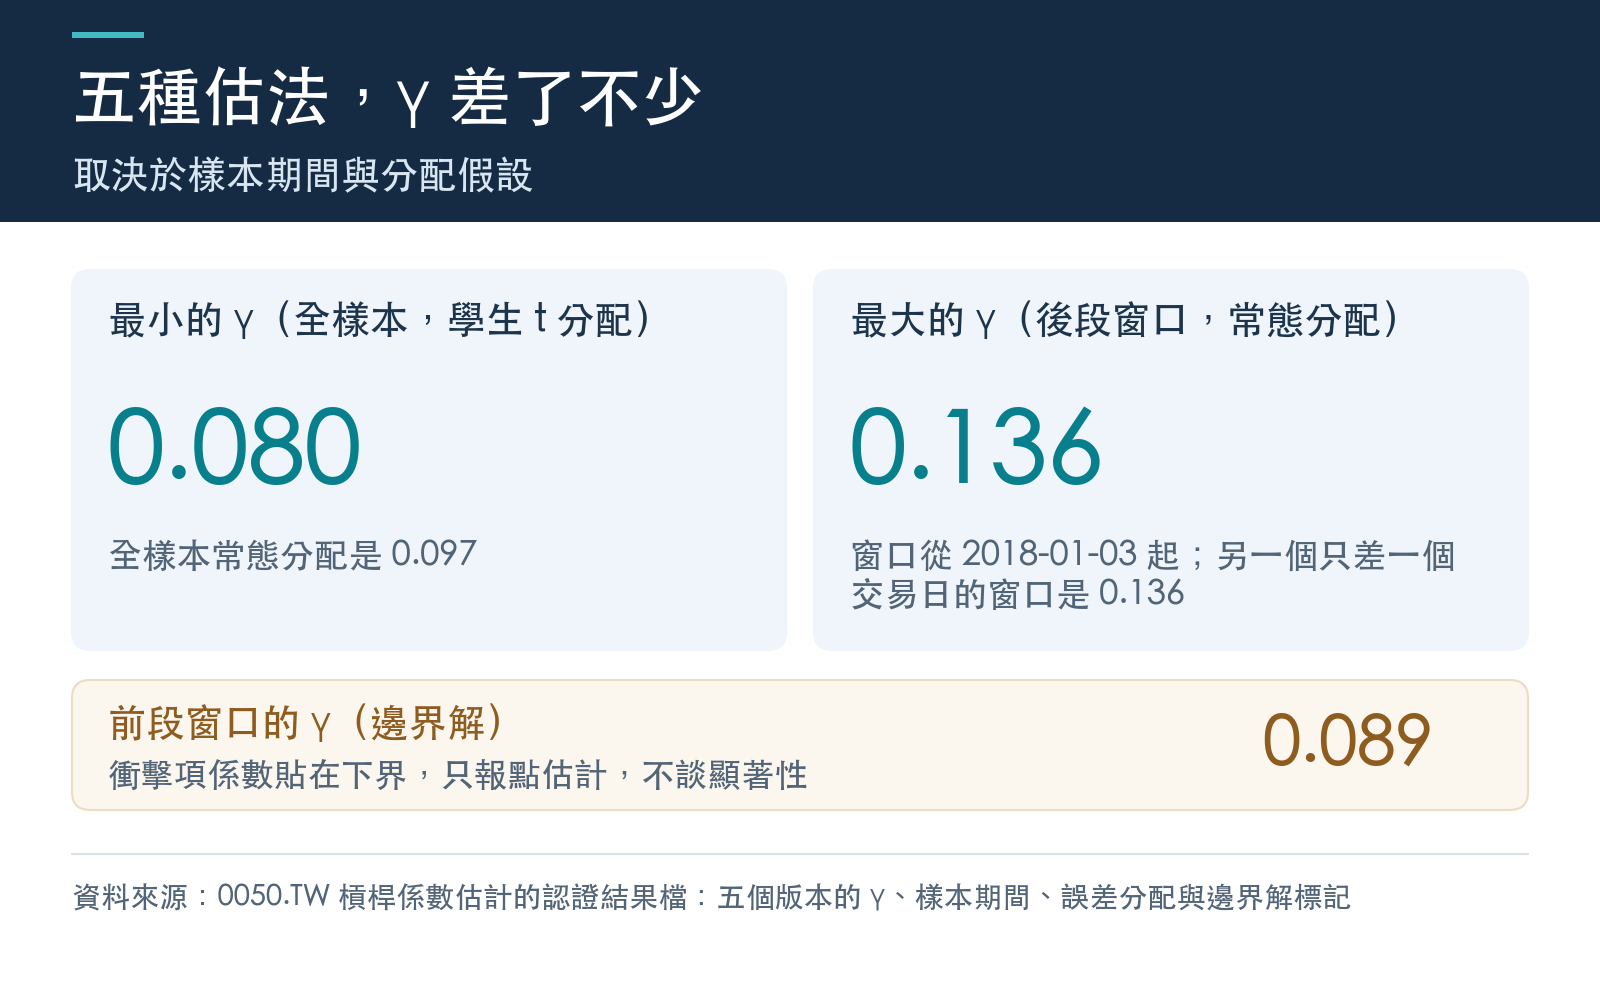
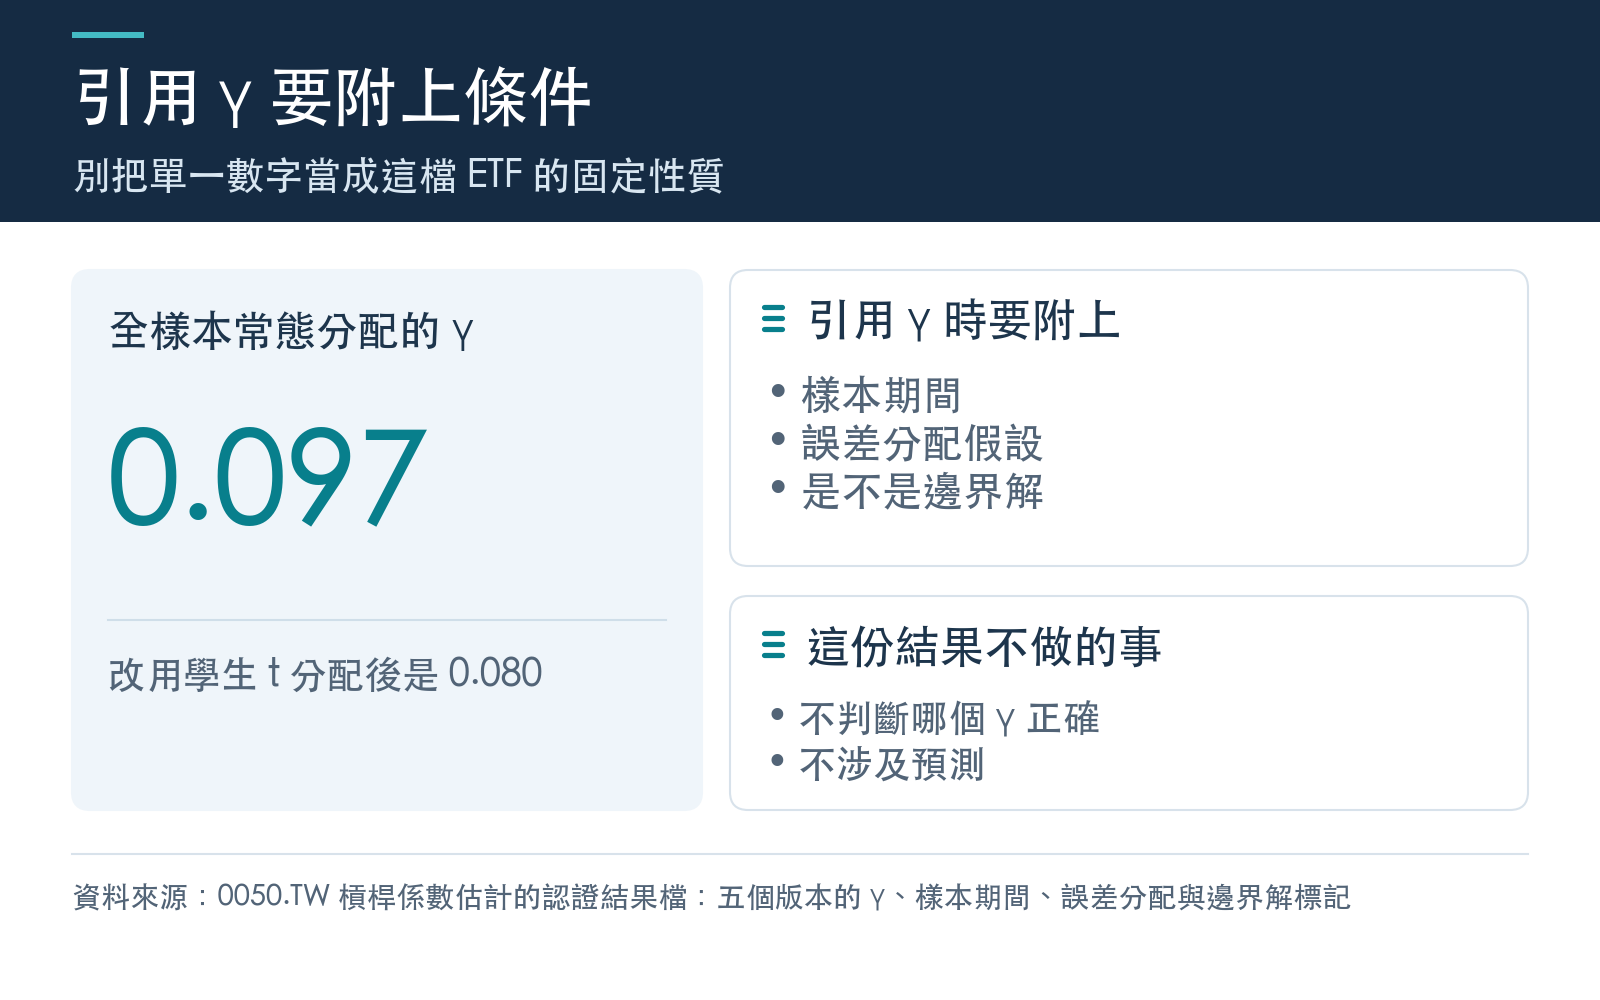
結論先講:五個版本的 γ 落在 0.0801 到 0.1360 之間,隨樣本期間與誤差分配而變。這份資料沒有給出一個可以代表「0050 的 γ」的單一數字。引用它的時候,要連同樣本期間與分配假設一起寫。本文只描述估計值的範圍,不判斷哪個數字「正確」,也不做預測。
資料與估計方式
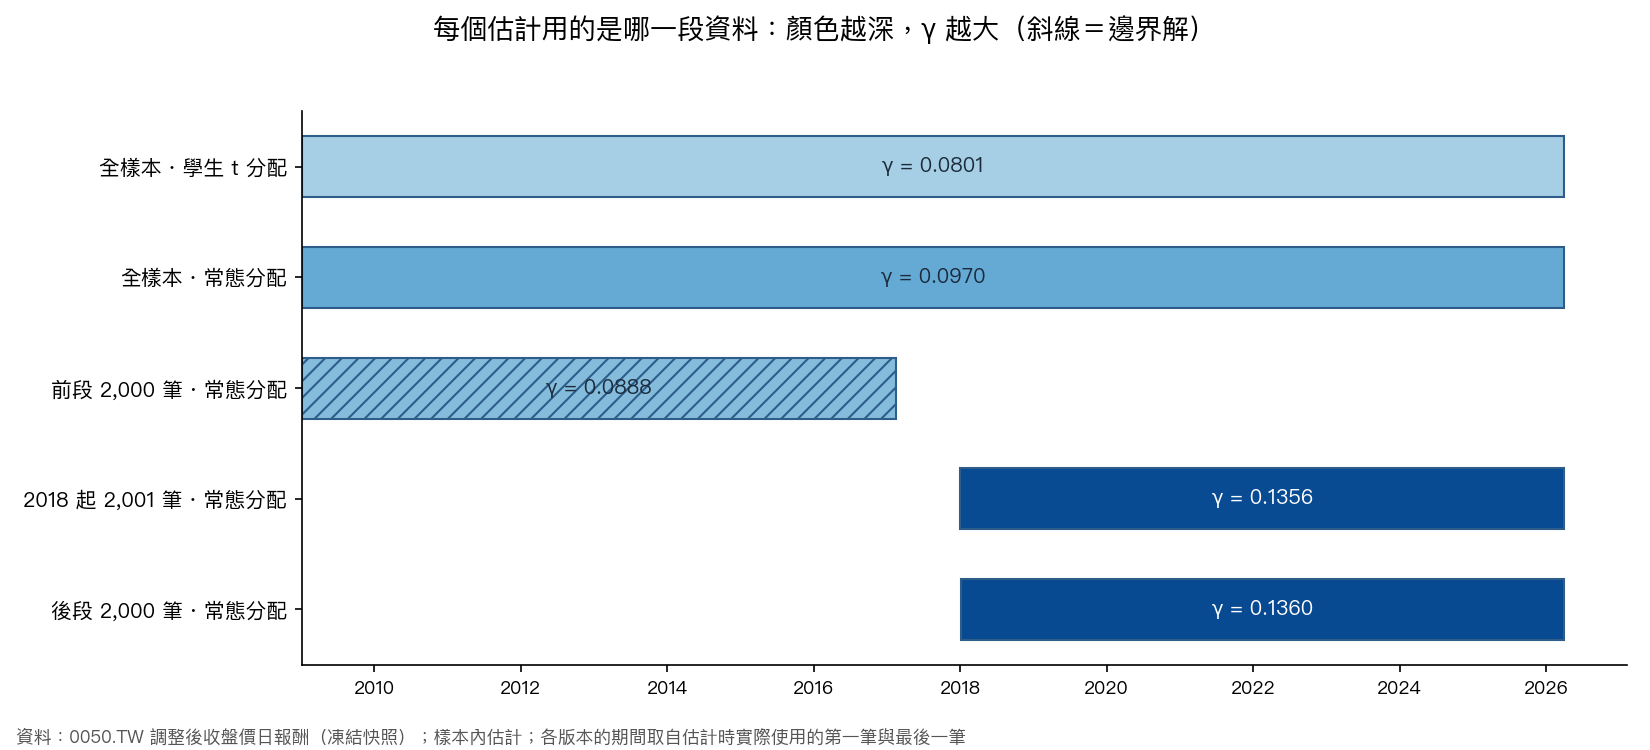
資料是 0050.TW 調整後收盤價的日報酬(價格是凍結的快照,報酬為簡單報酬),全樣本從 2009-01-05 到 2026-04-02,共 4,219 筆。五個版本用的是同一個模型,只在兩件事上不同:用哪一段資料,以及假設報酬的誤差服從常態分配還是學生 t 分配(後者尾巴較厚)。全部是用樣本內資料估計,沒有樣本外預測。
五個版本
| 版本 | 樣本期間 | 筆數 | 誤差分配 | γ | 備註 |
|---|---|---|---|---|---|
| 全樣本・常態分配 | 2009-01-05 至 2026-04-02 | 4,219 | 常態分配 | 0.0970 | |
| 全樣本・學生 t 分配 | 2009-01-05 至 2026-04-02 | 4,219 | 學生 t 分配 | 0.0801 | 最小值 |
| 前段窗口 | 2009-01-05 至 2017-02-14 | 2,000 | 常態分配 | 0.0888 | 邊界解:衝擊項係數 α 貼在下界 0 |
| 2018 年起 | 2018-01-02 至 2026-04-02 | 2,001 | 常態分配 | 0.1356 | |
| 後段窗口 | 2018-01-03 至 2026-04-02 | 2,000 | 常態分配 | 0.1360 | 最大值 |
三個觀察
換誤差分配,同一段資料的 γ 會變。 全樣本改用學生 t 分配,γ 從 0.0970 變成 0.0801,是五個版本裡最小的。
換樣本期間,γ 的差距更大。 同樣用常態分配,前段窗口(2009-01-05 至 2017-02-14,2,000 筆)的 γ 是 0.0888,後段窗口(2018-01-03 至 2026-04-02,2,000 筆)是 0.1360,是五個版本裡最大的。2018 年起、只差一個交易日的窗口,γ 是 0.1356,和後段窗口幾乎一樣。
前段窗口的估計是邊界解。 這個版本的衝擊項係數 α 貼在模型允許的下界(0),這種情況下標準的統計推論不適用。本文只報告它的點估計,不對它做任何顯著性敘述。
另外做了一次滾動估計:窗寬 2,000 筆,每次往前 250 筆,共 9 個窗口,γ 落在 0.0888 到 0.1297 之間,中位數 0.1034。其中 4 個窗口的 α 貼在下界。相鄰窗口的資料大部分重疊,不能當成 9 次獨立的估計。
這對你代表什麼
- 看到「0050 的槓桿係數是多少」這類說法,先問它用的是哪一段資料、什麼分配假設。這份資料裡,這兩項選擇就足以讓 γ 在 0.0801 到 0.1360 之間移動。
- 要在自己的風險模型裡使用這個係數,就得知道它會隨這兩項選擇移動。只放單一數字,等於把一個範圍當成一個點。
- 本文不拿這些估計去判定先前別處引用過的其他 γ 數字誰對誰錯,那需要另外的比較。
這個研究的限制
- 全部是樣本內估計:沒有樣本外預測,沒有損失函數比較。
- 邊界解的標準誤與 t 值不具標準的漸近性質;起點沒有為了避開邊界而更動,估計值照實報告。
- 滾動窗口彼此重疊,窗口統計不是獨立樣本。
- 報酬用簡單報酬而非對數報酬;價格為調整後收盤價,且先經過資料清理步驟。
- 只涵蓋 0050 的這五個版本,不涵蓋其他標的、其他起點、其他誤差分配或其他標準誤估計。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊