台股同產業配對交易還有賺頭嗎?先寫下預期、只跑一次,968 個樣本外交易日沒看到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
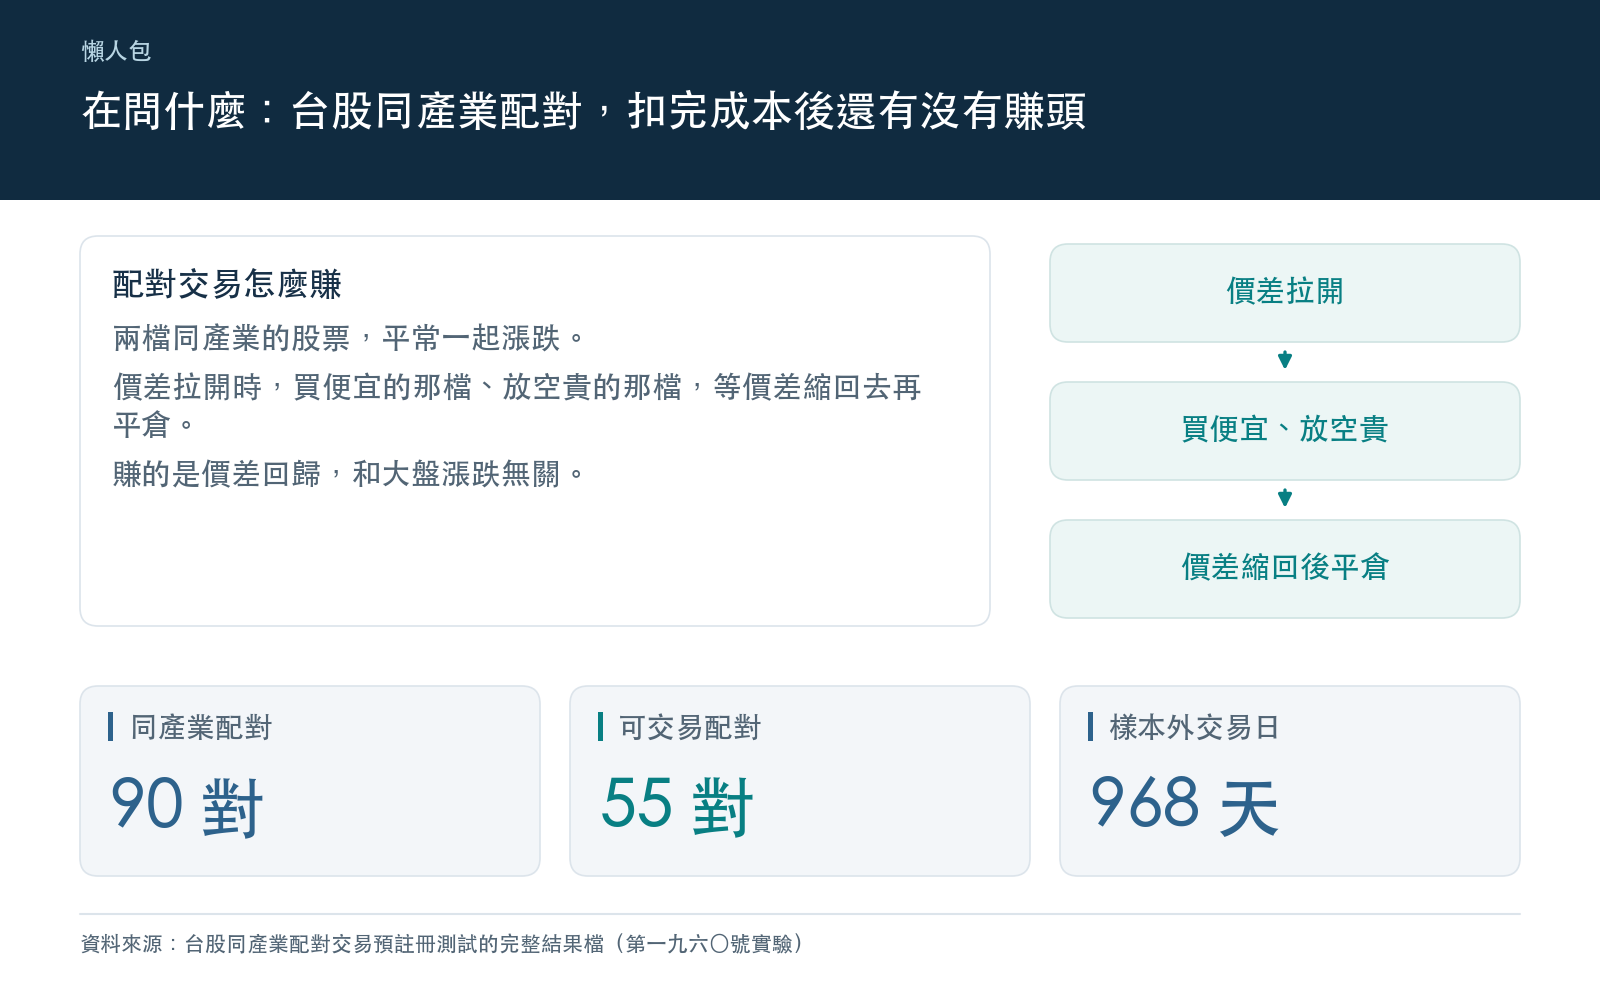
配對交易的想法只有兩句。聯電和台積電這種同產業的股票,平常一起漲跌;哪天兩檔的價差突然拉開,就買便宜的那檔、放空貴的那檔,等價差縮回去再平倉。賺的是價差回歸,跟大盤漲跌無關。
這個做法在台股扣完成本之後還有沒有賺頭,我們用一個事先把規則全部寫死的測試來問。先講結果:樣本外 968 個交易日,等權持有 55 對可交易的配對,扣完成本,平均每天報酬是 -0.013%。這個測試的檢定力只夠看見很強的績效,所以能寫的結論只有一句:在這個檢定力下,我們沒有看到賺頭。
測試事先寫下了什麼
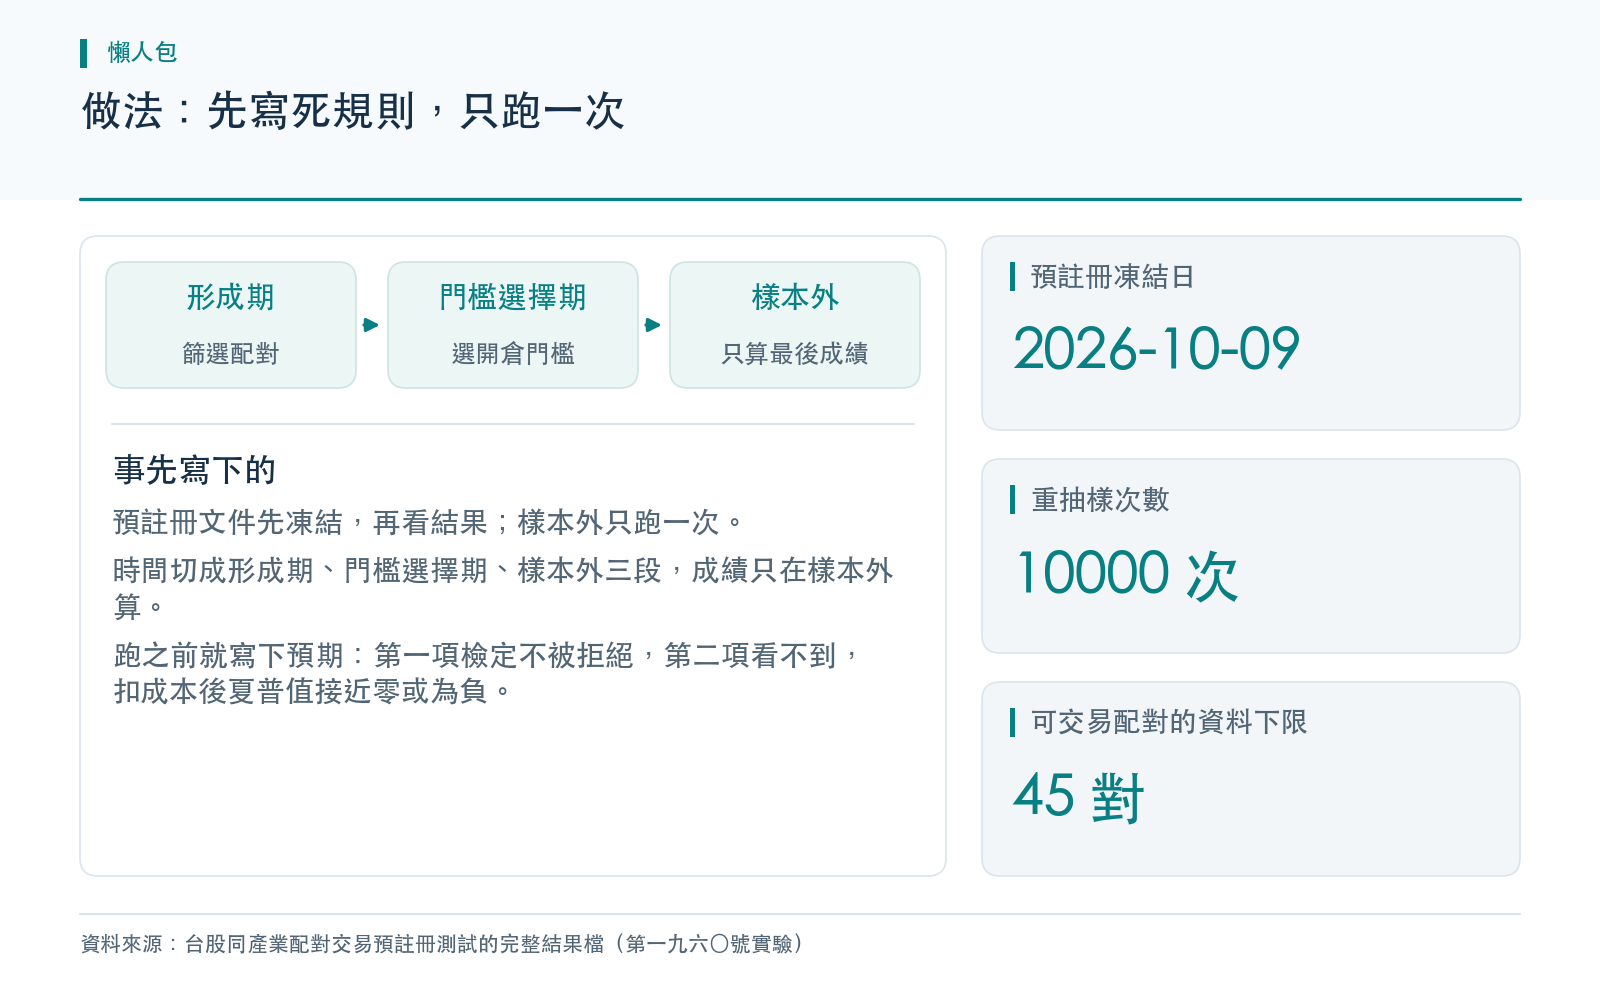
宇宙是 35 檔事後存活的大型股,分屬 8 個產業:半導體、金融保險、塑膠、航運、通信網路、鋼鐵、電腦及週邊設備、食品。同產業的股票兩兩配對,共 90 對。其中兩檔的避險比例落在事先規定的範圍內、又在門檻選擇期挑得出合格開倉門檻的,有 55 對。事先規定可交易的配對至少要有 45 對,資料才算夠用。
時間切成三段:
- 形成期到 2017-12-31:篩配對,量兩檔價格長期綁在一起的程度(共整合強度)。
- 門檻選擇期 2018-01-01 到 2021-12-31:替每一對在價差偏離 1.0、1.5、2.0、2.5 倍標準差之中挑開倉門檻。
- 樣本外 2022-01-03 到 2025-12-30,共 968 個交易日:只在最後算一次成績。
成本含手續費、證交稅、借券費與滑價,主規格的單邊滑價是 0.10%。借券費與滑價是假設,不是實測。
兩個問題事先寫成檢定。第一個:55 對等權組合,樣本外扣完成本,每日平均報酬有沒有大於零。第二個:形成期共整合強度最強的三分之一配對,減去最弱的三分之一,樣本外的差有沒有大於零。第二個問的是形成期的綁定強度能不能預測後來的績效。
預註冊文件在 2026-10-09 凍結,版本 1.5,前幾版在執行前因審查意見修改過,只有凍結後的這一版跑過,而且只跑了一次。雜湊值是 75351d9bf17a130e24660370c87d2039799de9908b81f640f0d6f5613e149cc5,結果檔的雜湊值是 f1d4815ef56e6af851f0b8c5f765dca2ba790e52f3156303332a0922236e2137,兩者都能拿檔案核對。
凍結前我們也寫下了預期:第一個檢定不會被拒絕,第二個檢定在最小可偵測效應下看不到,扣成本後的夏普值接近 0 或為負。這份預註冊不是盲的。寫預期之前,我們讀過幾篇說配對交易獲利隨時間下降的文獻摘要(Gatev、Goetzmann 與 Rouwenhorst 2006,Do 與 Faff 2010 等),看過我們先前頭肩型態研究的結論:扣成本後沒有獲利,也看過資料的結構事實:缺值、日期範圍、產業分類和各時間段的交易日數。本研究的股票取自那份頭肩型態研究的名單,成本口徑沿用它。沒有看過的是任何一對配對的價差、綁定強度、半衰期、訊號、持倉和損益。
結果:兩項檢定都沒有拒絕
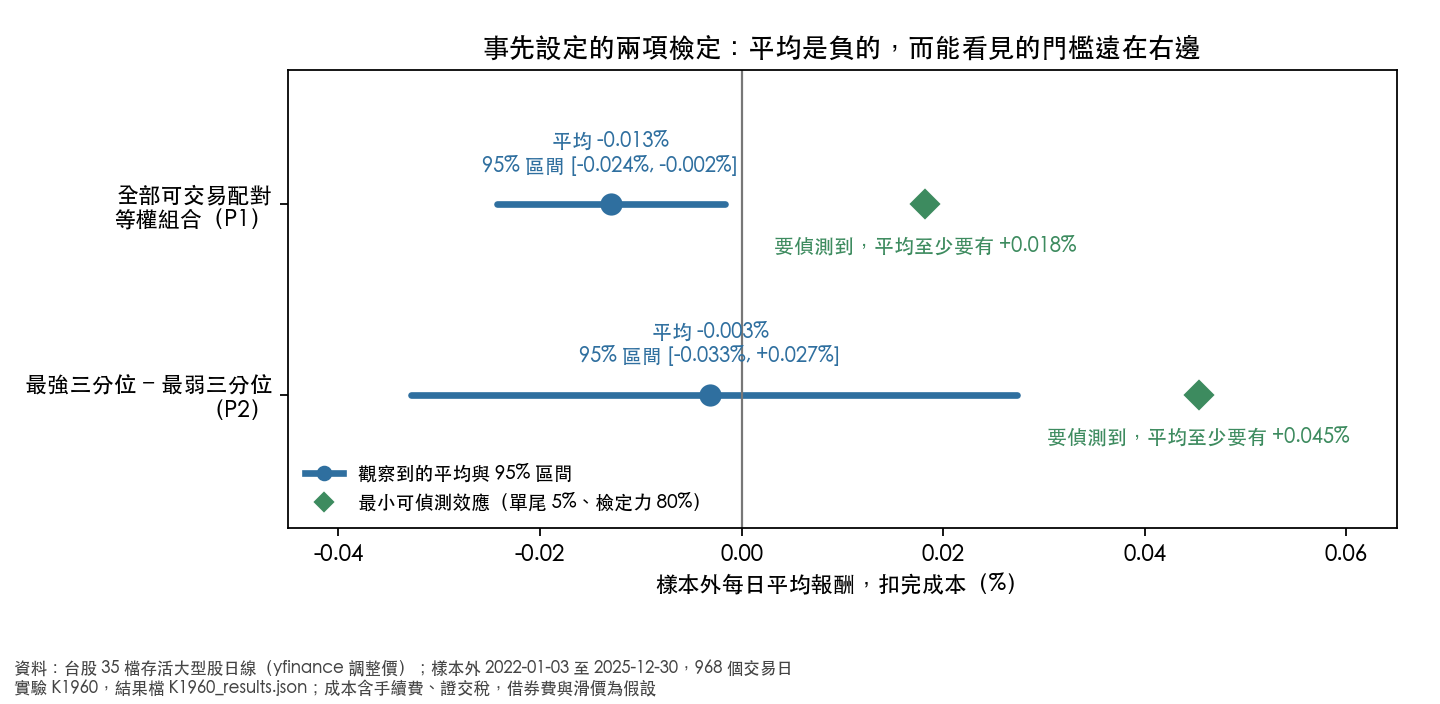
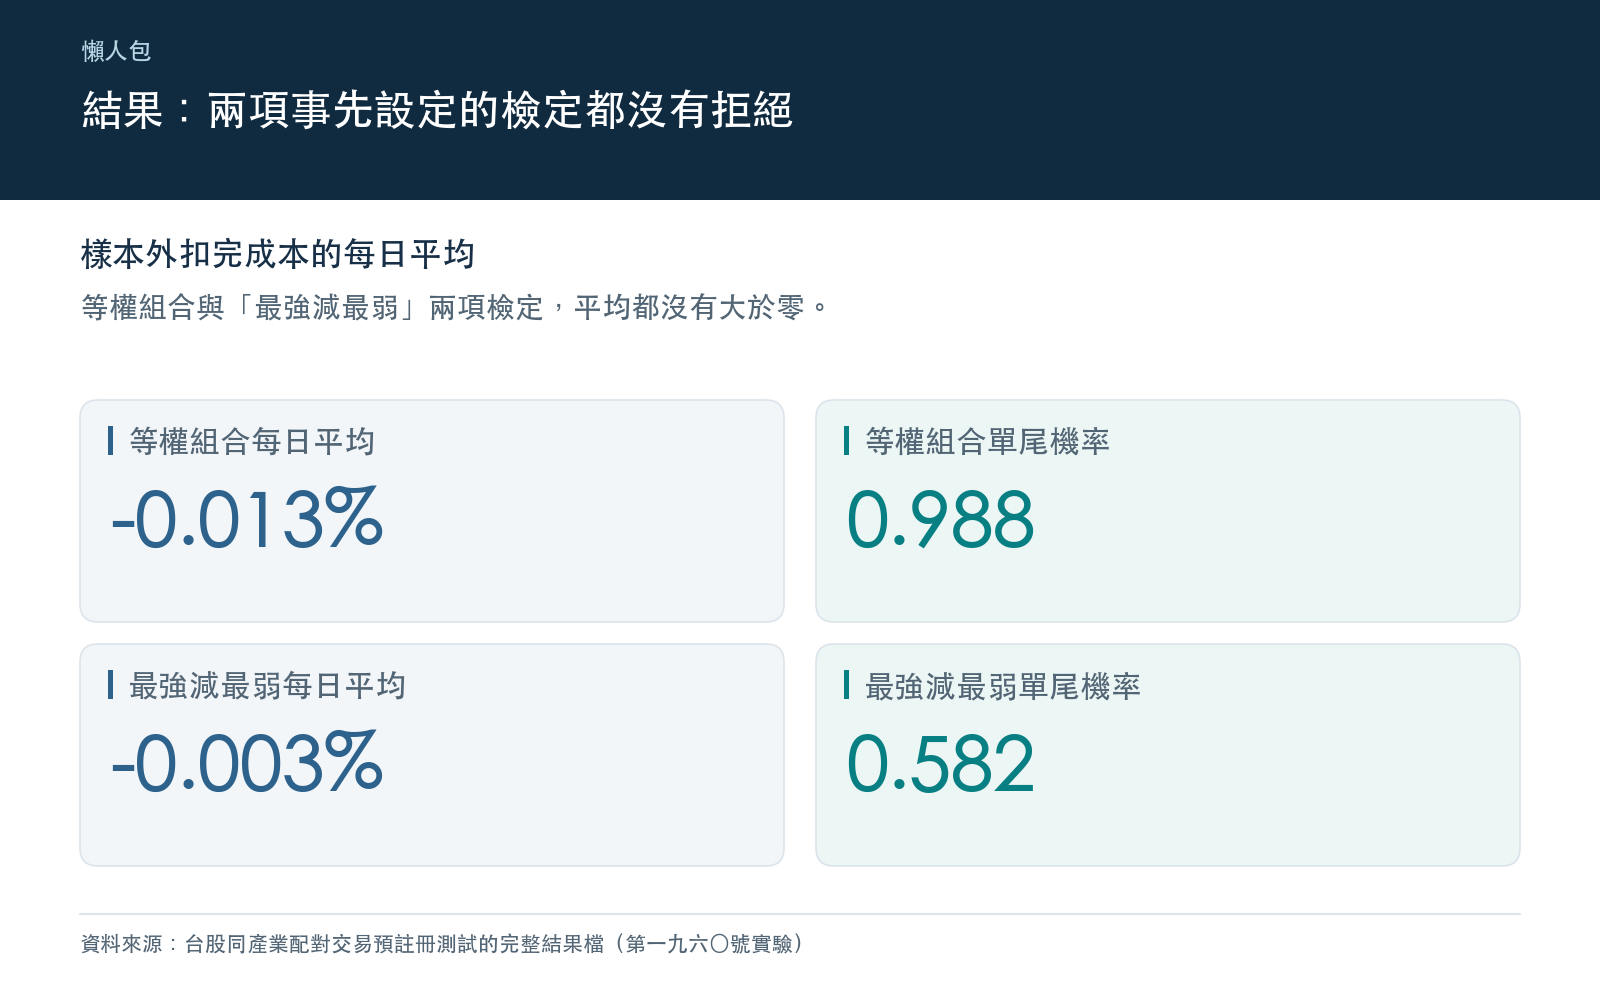
第一個檢定,等權組合的每日平均報酬是 -0.013%,標準誤 0.0057%,95% 區間從 -0.024% 到 -0.002%。檢定問的是平均有沒有大於零。如果真實平均其實是零,抽出的樣本約有 98.78% 會得到比這次更好或一樣好的結果,所以這個檢定的單尾機率是 0.9878,沒有拒絕。
第二個檢定,最強三分位減最弱三分位的差,每日平均 -0.003%,標準誤 0.0154%,95% 區間從 -0.033% 到 0.027%,單尾機率 0.5818,沒有拒絕。兩個檢定一起校正後,機率都是 1.0000。
第一個檢定的區間不含零,表示在這個宇宙、這段期間、含假設成本的條件下,平均報酬確實偏負。這是對這個樣本的描述,推不到其他市場或其他成本。
這把尺看得見多小的效應
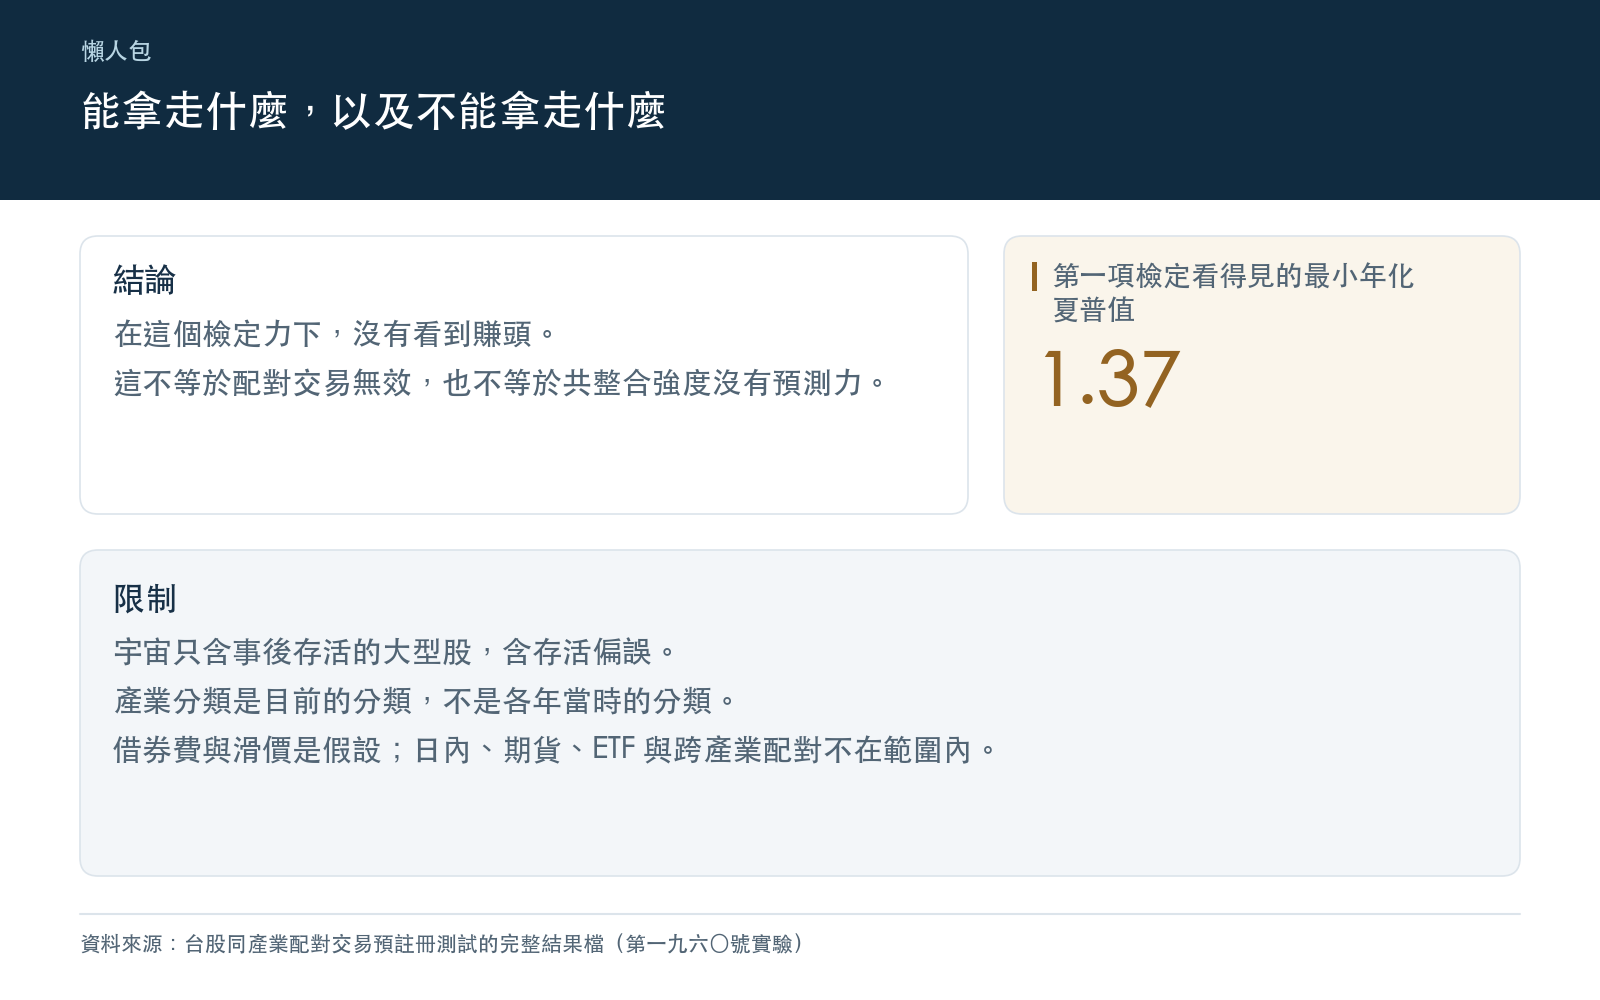
最小可偵測效應,指的是在單尾 5% 的水準、80% 的檢定力下,測試才看得見的最小平均報酬。我們用門檻選擇期同一口徑的序列估波動來換算。第一個檢定要每日平均達到 +0.018%,折成年化夏普值是 1.37,才看得見。第二個檢定要 +0.045%,折成年化夏普值 1.50。
夏普值是每單位波動換到的報酬(平均報酬除以波動,再年化),1.37 已經是很強的績效。中等強度的配對交易績效,這個測試看不見。所以結論只能寫成「在這個檢定力下沒看到」,不能寫成「沒有」。
換個做法,方向沒有變
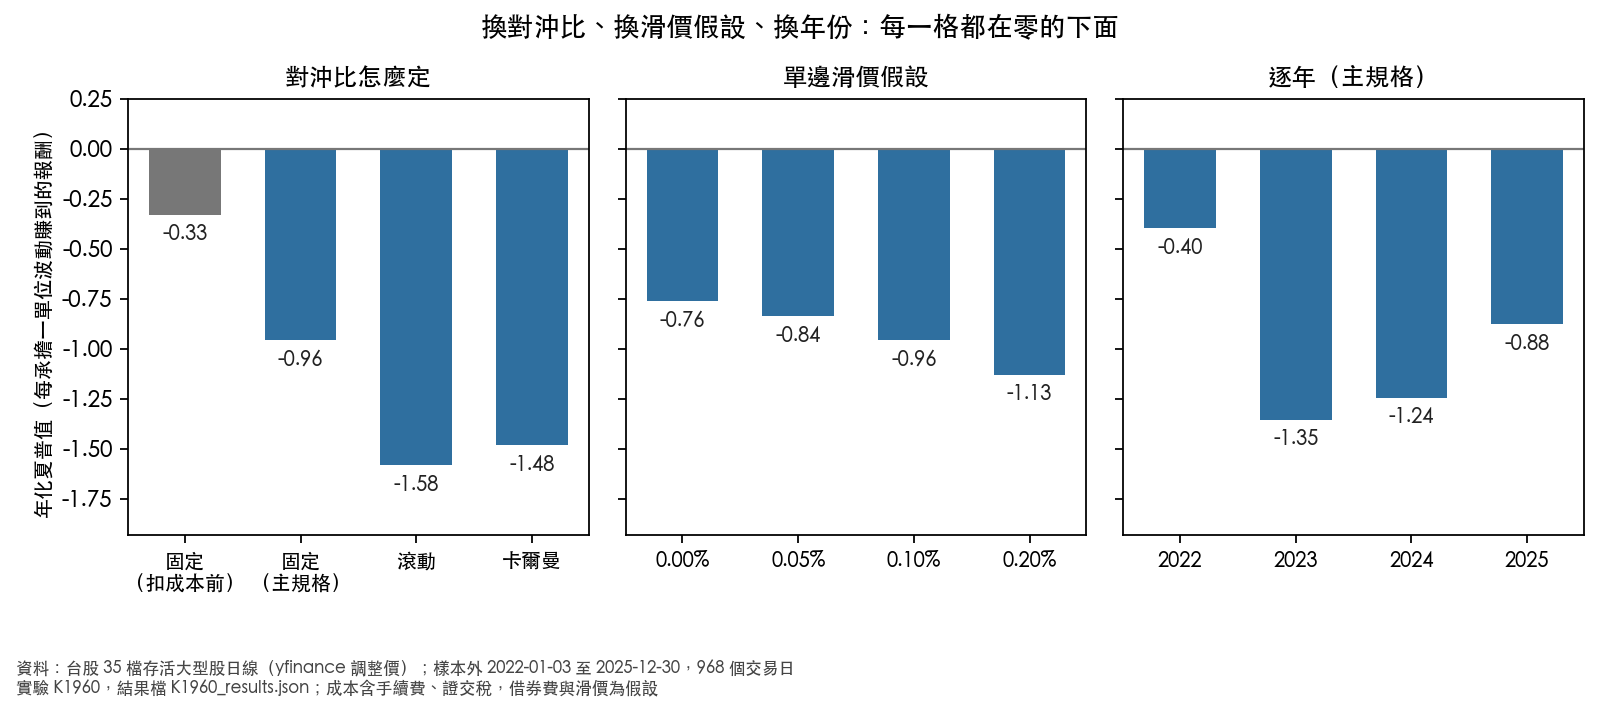
對沖比有三種定法:固定(用形成期估的比例)、滾動(用最近一段資料不斷重估)、卡爾曼(用濾波器逐日更新)。主規格是固定,扣成本後的年化夏普值是 -0.96。連成本都不扣,也是 -0.33。滾動版是 -1.58,卡爾曼版是 -1.48。
單邊滑價從 0.00% 調到 0.20%,扣成本後的夏普值從 -0.76 掉到 -1.13。逐年看,2022 到 2025 年依序是 -0.40、-1.35、-1.24、-0.88,四年都在零以下。進場晚兩天,點估計是 -1.06。把六條淨報酬序列放在一起做多重比較的檢定,機率 1.0000,六條裡拒絕 0 條。這項只作描述,不升格成主結論。
兩檔綁得越緊,結果有比較好嗎
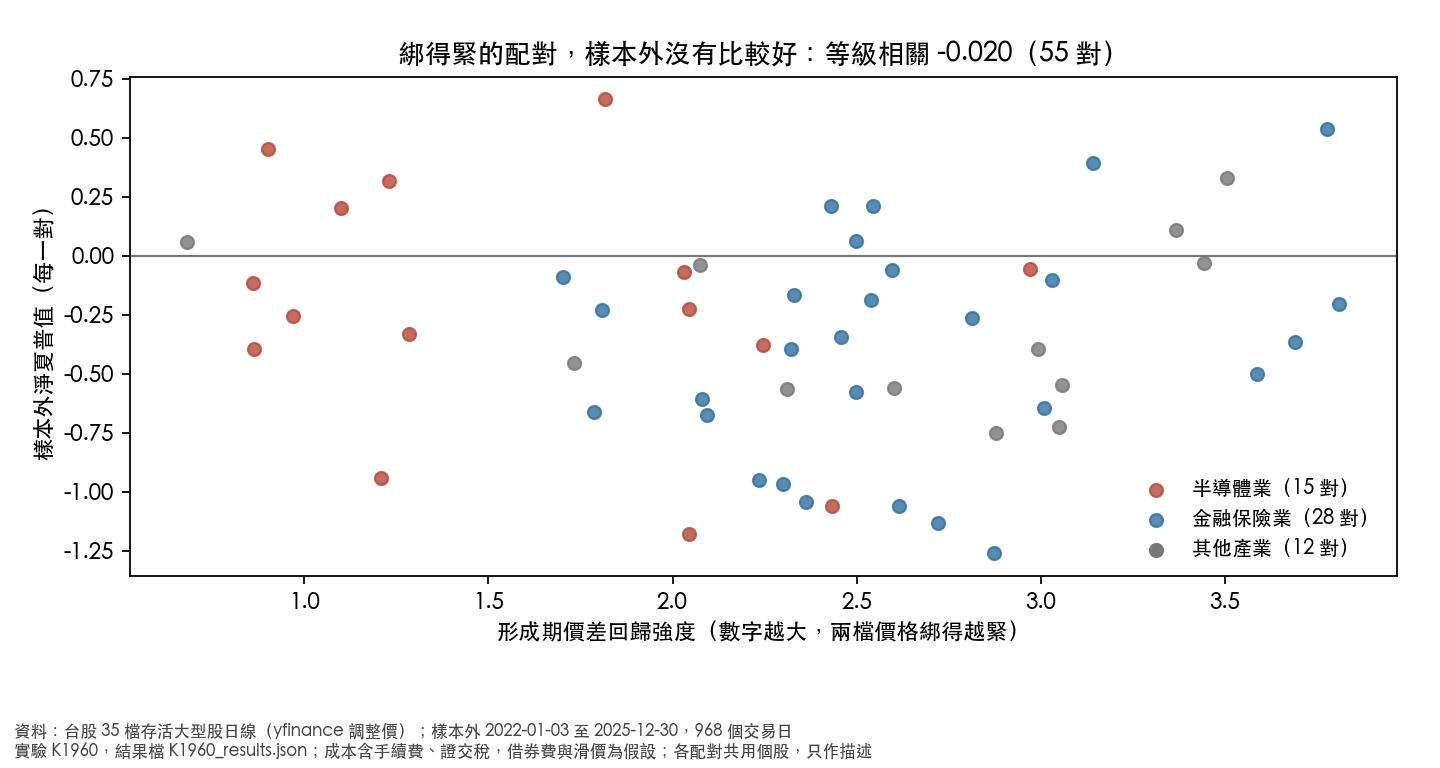
把每一對形成期的綁定強度,對上它樣本外的夏普值,55 對的等級相關是 -0.020,看不出關係。另一個描述:形成期與樣本外的半衰期(價差縮回一半所需的時間)等級相關是 0.227,共 81 對,樣本外半衰期變長的有 44 對。
這幾個數字只作描述,不做推論,因為各配對共用個股。55 對可交易配對裡,28 對來自金融保險業,15 對來自半導體業,它們不是 55 個獨立樣本。
預期與結果
| 事先寫下的預期 | 結果 |
|---|---|
| 第一個檢定不被拒絕 | 沒有拒絕,單尾機率 0.9878 |
| 第二個檢定在最小可偵測效應下看不到 | 沒有拒絕,單尾機率 0.5818,最小可偵測年化夏普值 1.50 |
| 扣成本後夏普值接近 0 或為負 | -0.96 |
三項的方向都和預期一致。這張表只說明預期寫在結果之前。前兩項預期本來就是檢定力不足時的常見結果,三項一致不代表我們有任何預測能力。
能說什麼,不能說什麼
能說的:在這個宇宙、這段期間、這些成本假設下,等權配對組合與「綁最緊減綁最鬆」這兩個事先設定的檢定都沒有被拒絕,在上面的最小可偵測效應下,我們沒看到賺頭。
不能說的:
- 不能說配對交易無效,也不能說共整合強度沒有預測力。檢定力只夠看見很強的績效。
- 宇宙只含事後存活的大型股,不含下市股、全市場和中小型股,含存活偏誤,結論只適用於這個宇宙。
- 產業分類取自證交所目前的官方分類,不是各年當時的分類。有一檔塑膠相關股票因目前屬油電燃氣業而不在塑膠組,這個機械規則沒有做敏感度。
- 借券費與滑價是假設。日內、期貨、ETF、跨產業的配對不在範圍內。
- 不把先前頭肩型態研究當成獨立驗證:股票取自同一份名單,成本口徑也沿用它。
- 價格是 yfinance 日線的股息調整價,價差用調整價可以接受,絕對價位不是成交價;上游版本沒有記錄。
資料來源與核對
價格:yfinance 日線,35 檔台股(股息調整價)。產業分類:證交所 2026-10-09 取回的清單。預註冊與結果檔的雜湊值見上文,樣本外期間 2022-01-03 至 2025-12-30。文中數字都由結果檔程式化取出,三張圖由同一份結果檔繪製。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊