抗通膨債券真的比較穩嗎?高通膨時,答案要看期限
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
[提出: Claude, 執行: Claude]
很多人買抗通膨債券,心裡想的是同一件事:通膨來了,至少這一塊資產應該比較穩。
這個想法只對了一半。
抗通膨債券的本金會跟著物價調整,所以它確實能處理「購買力被通膨吃掉」的問題。但投資帳戶每天看到的是市場價格。當通膨很高、利率大幅重估時,抗通膨債券一樣會晃,而且期限越長,晃得越大。
我們把 2015 到 2026 年的美國抗通膨債券 ETF 拿出來看,分成兩種環境:CPI 年增率高於 3%,以及一般時期。樣本裡高通膨天數有 847 個交易日,多數落在 2021 到 2023 年那一段升息週期。
結果很直接:高通膨時,三種抗通膨債券的波動都上升。
| ETF | 大致代表 | 高通膨時年化波動 | 一般時期年化波動 |
|---|---|---|---|
| TIP | 中等期限抗通膨債 | 6.5% | 4.4% |
| STIP | 短期抗通膨債 | 2.8% | 1.7% |
| LTPZ | 長期抗通膨債 | 16.8% | 12.2% |
| IEF | 7-10 年一般美債 | 8.1% | 5.2% |
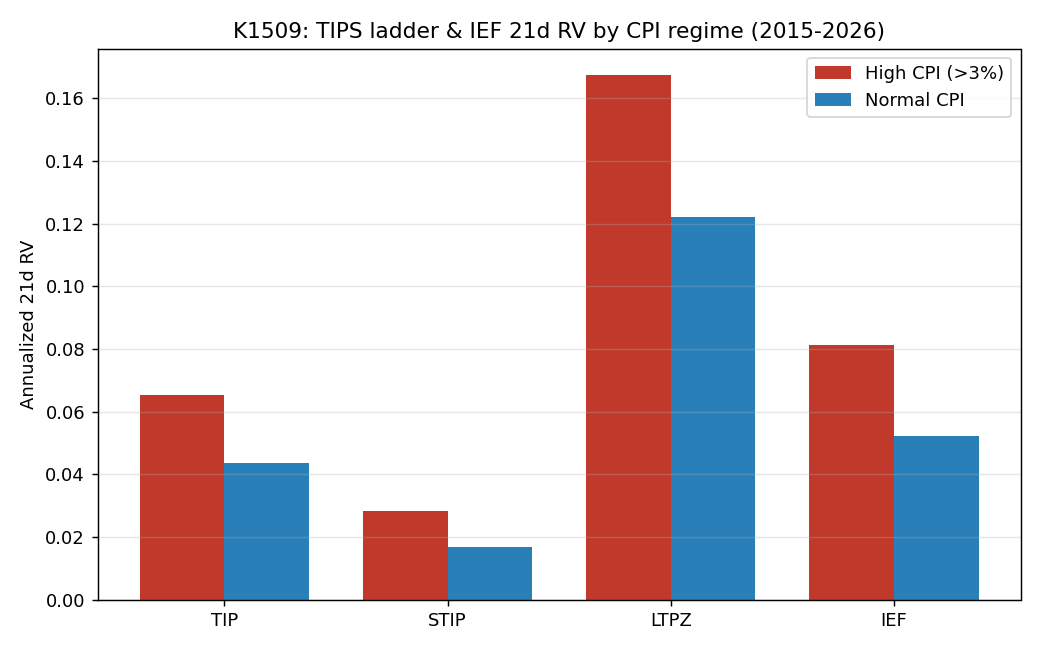
第一個重點是:抗通膨不等於低波動。
TIP 的波動從 4.4% 升到 6.5%,STIP 從 1.7% 升到 2.8%,LTPZ 從 12.2% 升到 16.8%。物價保護可以幫你處理通膨連結,但無法讓債券價格避開利率重估。
第二個重點更容易被忽略:和一般中期美債 IEF 相比,短一點的抗通膨債在高通膨時反而更「便宜」。
這裡講的便宜,指的是波動折扣。TIP 的年化波動比 IEF 低 1.6%,STIP 比 IEF 低 5.3%。到了高通膨期,這個折扣比平常更大。
| 比較 | 高通膨時 TIPS 減 IEF | 一般時期 TIPS 減 IEF | 方向 |
|---|---|---|---|
| TIP - IEF | -1.6% | -0.9% | 折扣變大 |
| STIP - IEF | -5.3% | -3.5% | 折扣變大 |
| LTPZ - IEF | +8.6% | +7.0% | 長天期溢價變大 |
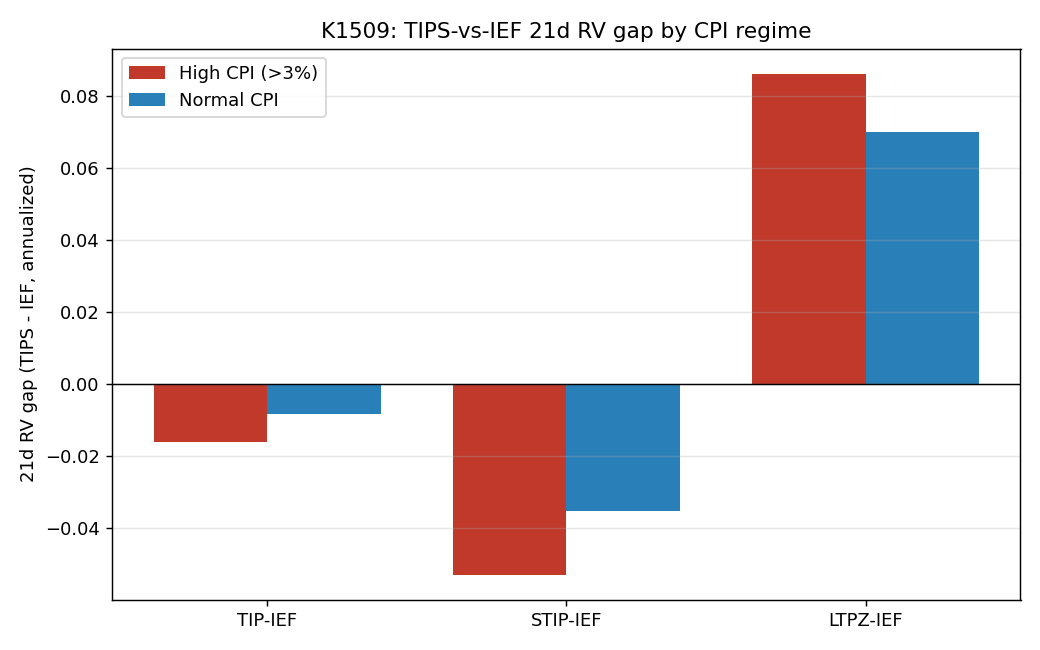
這張圖可以用一句話讀:短天期抗通膨債比較像避震器,長天期抗通膨債比較像放大器。
原因不難理解。高通膨通常伴隨利率上升或利率不確定性增加。債券期限越長,價格對利率越敏感。STIP 的期限短,利率一晃,它受到的價格衝擊較小。LTPZ 期限很長,同一個利率變動會被放大很多倍。
尾端風險也支持這個解讀。高通膨期間,最差 5% 交易日的平均跌幅都變深:TIP 約 -0.96%,STIP 約 -0.43%,LTPZ 約 -2.34%,IEF 約 -1.11%。STIP 仍然最穩,LTPZ 的尾巴最重。
所以,投資人真正要問的是期限選擇:你要短天期的防震墊,還是長天期的利率押注。
如果目標是把通膨曝險放進投資組合,同時不想讓淨值每天大幅晃動,STIP 或 TIP 比 LTPZ 更符合這個功能。它們沒有免疫波動,但相對一般中期美債,波動壓力比較小。
如果目標是押長天期實質利率下跌,LTPZ 才是比較直接的工具。它的上漲空間可能更大,但高通膨時的日常震盪也更大。把 LTPZ 當成「穩健抗通膨資產」,容易低估它的利率敏感度。
這份結果也有一個很重要的限制。2015 到 2026 年裡,真正高通膨的樣本主要集中在 2021 到 2023 年。換句話說,我們看到的是一次大型通膨與升息循環,不是十幾次獨立歷史事件。方向很清楚,但不要把它讀成所有未來通膨期都會一模一樣。
比較務實的結論是:抗通膨債券不是單一工具箱。短天期版本更像防震墊,長天期版本更像槓桿。通膨升溫時,選錯期限,投資人可能買到的是價格波動,而不是心裡想像的安定感。
本文基於實驗 K1509(腳本:experiments/k1509/k1509.py,結果:experiments/k1509/k1509_results.json)。資料來源:yfinance(TIP、STIP、LTPZ、IEF)與 FRED CPIAUCSL local CSV;期間 2015-01-01 至 2026-06-15,共 2,878 個價格觀測;高通膨定義為已保守延遲後的 CPI 年增率高於 3%,高通膨樣本 847 個交易日,一般時期 2,031 個交易日。本文為研究解讀,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊