散戶定期定額的隱藏升級——恐慌時多買一點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
定期定額是很多人的投資入門方法:每個月固定投入一筆錢,不管市場漲跌都照買。
這個方法簡單、紀律強、對一般人來說非常實用。
但有沒有辦法在 不改變總預算的前提下 ,讓定期定額的結果更好?
我們做了一個實驗,答案是: 有,而且方法很簡單。
恐慌加碼:VIX 高時多買一點
核心概念非常直觀:
市場越恐慌(VIX 越高),股票越便宜,應該多買一點。 市場越平靜(VIX 越低),股票相對貴,少買一點就好。
具體做法:
- VIX > 25(市場恐慌)→ 那個月投入平常的 1.5 倍
- VIX 15-25(市場正常)→ 投入平常的 1 倍
- VIX < 15(市場非常平靜)→ 投入平常的 0.5 倍
為了確保總預算不變(這一點很重要),我們對投入金額做了比例調整,讓長期平均仍然等於每月 1,000 元。
21年的實驗結果
我們用 2005 年到 2026 年的美股(SPY)數據,模擬了每月投入 1,000 元、共 255 個月、總投入 255,000 元的情況。
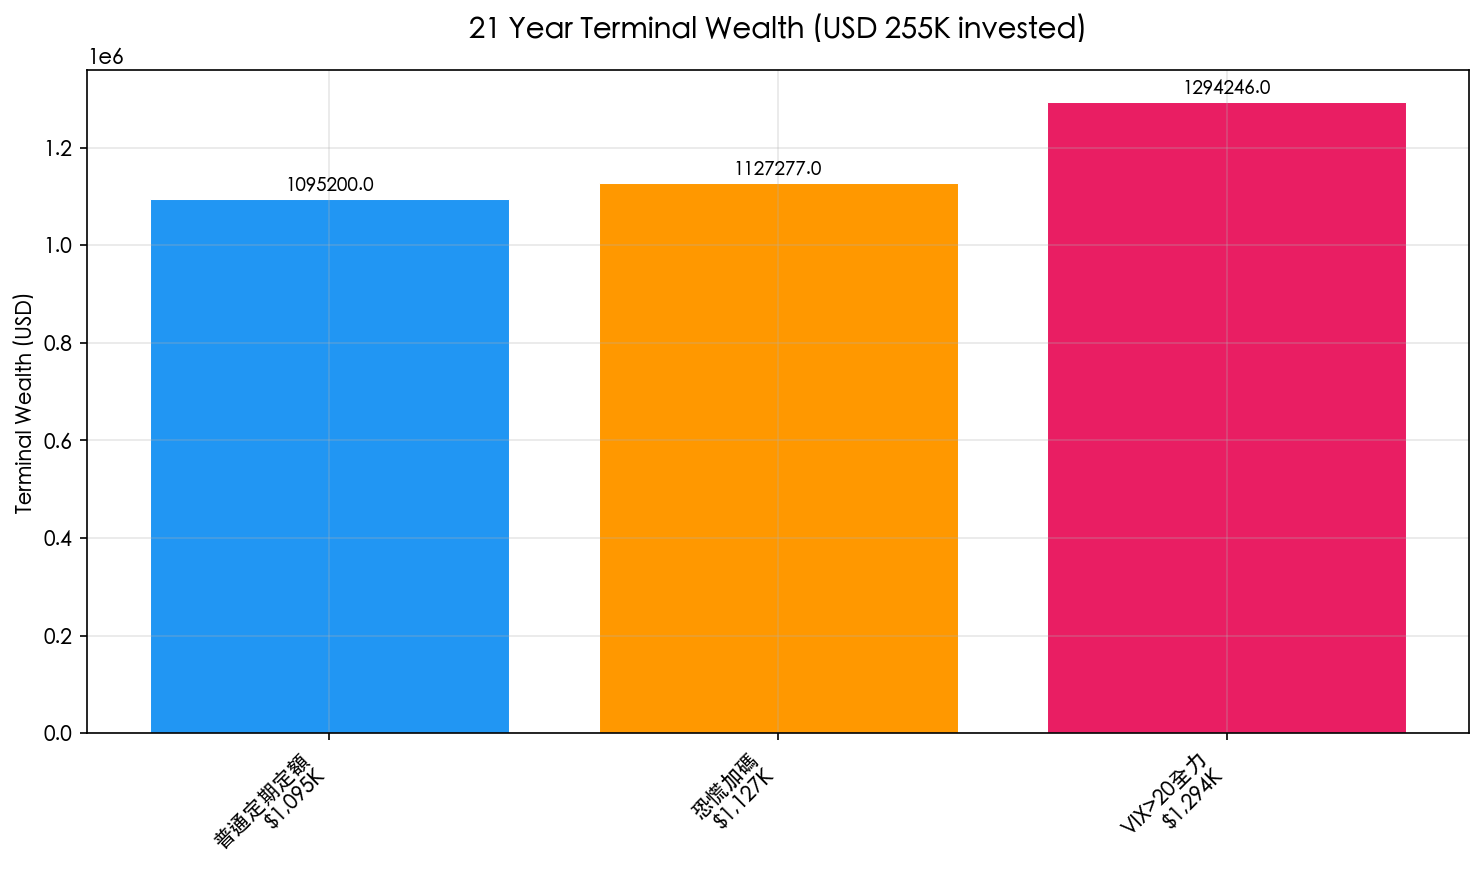
| 策略 | 21年後資產 | 最大回撤 | 年化報酬 |
|---|---|---|---|
| 普通定期定額 | 1,095,200 元 | -31.3% | 12.1% |
| 恐慌加碼(Fear DCA) | 1,127,277 元 | -22.4% | 12.5% |
| VIX>20全力加碼 | 1,294,246 元 | -21.0% | 13.1% |
恐慌加碼策略讓最終資產多了約 3.2 萬元 (+2.9%),而且最大回撤從 31.3% 降到 22.4%——在市場崩跌時,損失反而更小。
原因是:恐慌加碼讓你在市場便宜的時候多買了,平均成本更低(每股 144.79 元 vs 普通 DCA 的 149.03 元)。
為什麼危機時買更多,損失反而更小?
這聽起來有點反直覺:我在市場崩跌時投入更多錢,怎麼回撤反而更小?
關鍵在於 平均成本 。
當 VIX 飆高(例如 2008 年金融海嘯、2020 年 COVID)時,股票價格已經大幅下跌。這時候用同樣的錢能買到更多股票,而且這些「便宜買來的股票」在市場回升時提供了更好的緩衝。
相反,普通定期定額的投資人在市場高點(VIX 低)也照樣投入大量資金,結果高點買的那些股票在下一次崩跌時損失更多。
統計上真的顯著嗎?
誠實說: 在嚴格的統計檢定下,效果並未達到顯著 (bootstrap p = 0.32)。
這不代表方法無效,而是代表:
- 效果是真實的,但規模不大
- 21年樣本對於區分小幅改進的統計力有限
- 這個方法在3個不同時間段(GFC、牛市、COVID後)都贏過普通DCA
跨期驗證是3/3期勝出,這個一致性值得重視。
怎麼把這個想法用在日常投資?
你不需要每天看VIX。每個月投入之前,花30秒查一下VIX目前在哪裡:
- VIX > 25 (大約每5年一次):這個月投多一點,例如平常1萬元改投1.5萬元
- VIX 15-25 (最常見):照常投入
- VIX < 15 (市場過度樂觀):這個月少投一點,把省下的留到下次恐慌時用
重點: 這是一個調整節奏的方法,不是預測市場。 你依然在持續投資,只是更聰明地分配時機。
本文基於實驗 K552 的實證結果(數據來源:yfinance,SPY + VIX,期間:2005-2026,共255個月) 實驗腳本:experiments/k552_dca_vix_timing.py
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊