十年期美債殖利率五年來第一次站上 5%:在你搬錢之前,先把每個部位的及格線重畫一次
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十年期美債殖利率五年來第一次站上 5%:在你搬錢之前,先把每個部位的及格線重畫一次
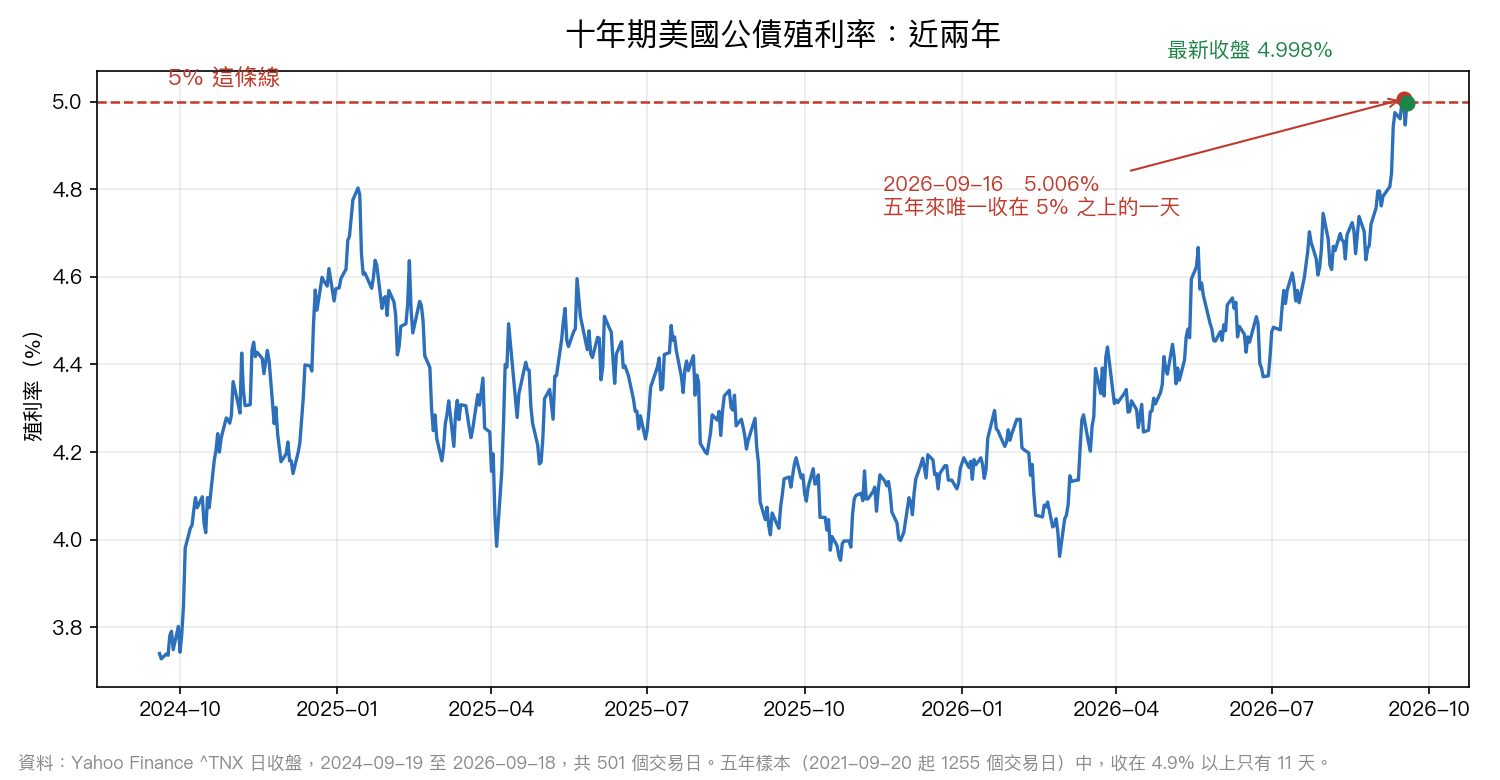
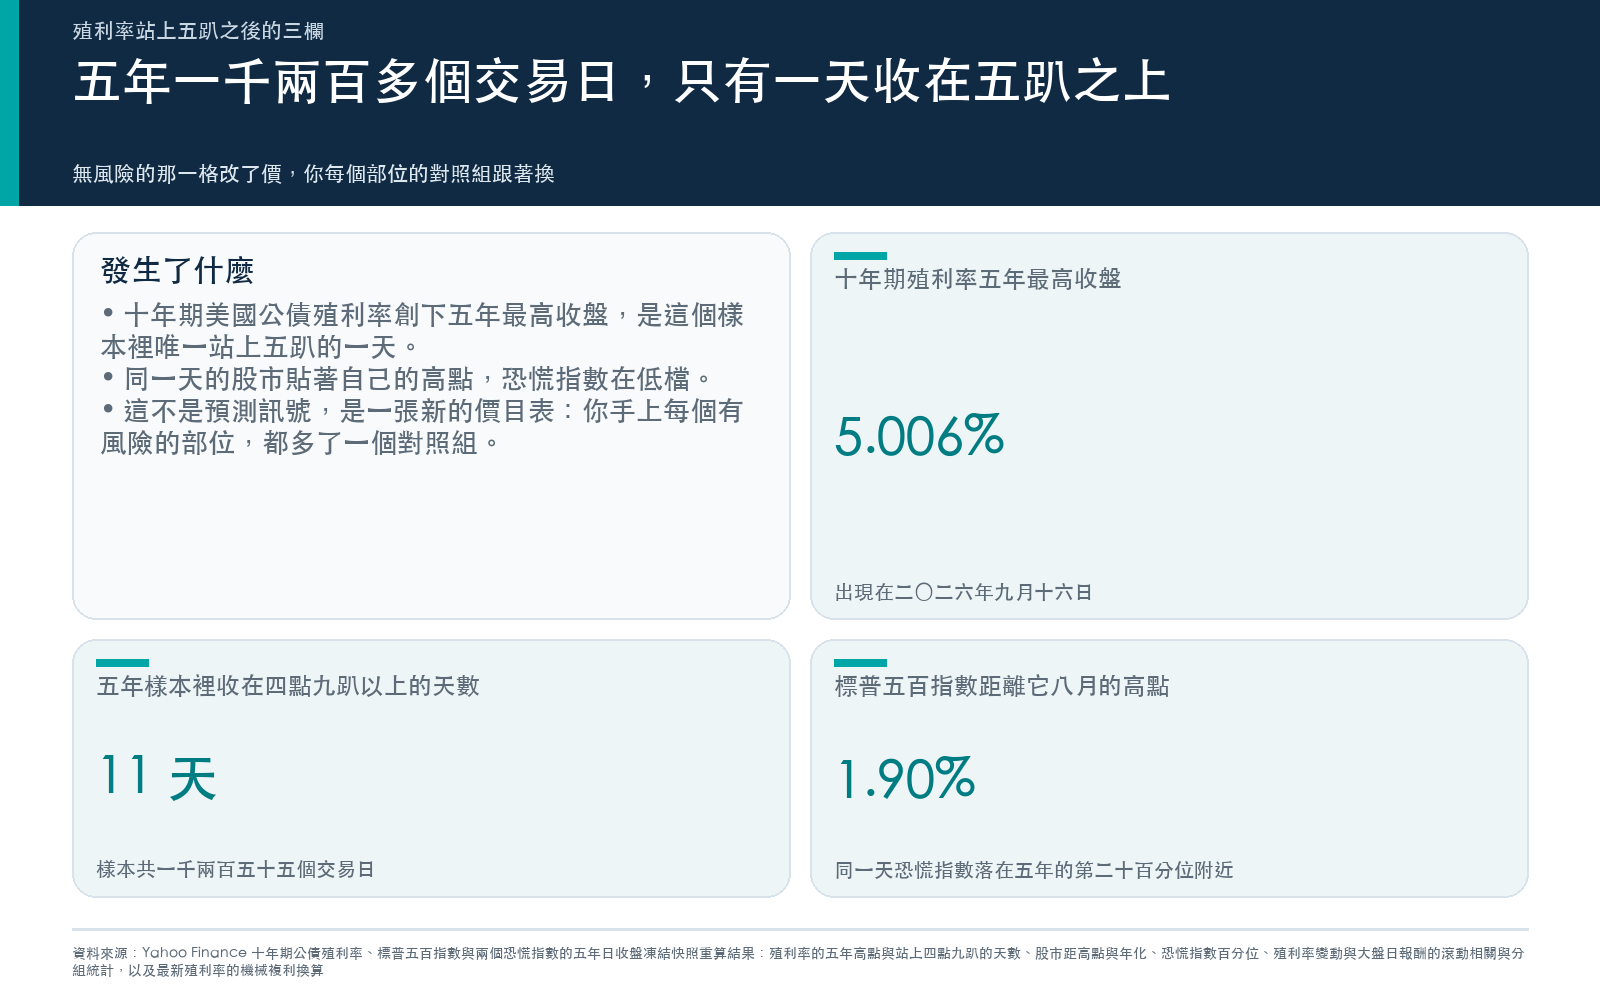
2026 年 9 月 16 日,十年期美國公債殖利率收在 5.006% 。
把時間拉到五年、1,255 個交易日,收在 5.0% 以上的只有這一天。收在 4.9% 以上的有 11 天,其中七天擠在這兩個星期。2026 年之前離 5% 最近的一次是 2023 年 10 月 19 日的 4.988% ,差了一點點,沒過。
九月十八日收 4.998% ,年初是 4.187% ,今年到現在多了 0.811 個百分點。光是九月四日以來的九個交易日,就走掉 21.4 個基點。
同一天,標普 500 收 7650.5 ,距離它八月十三日的高點 7798.99 只有 1.90% ,今年到現在 +11.55% 。恐慌指數收 14.81 ,落在五年的第 19.81 百分位,五年中位數是 17.79。
一邊是五年來最貴的無風險利率,一邊是貼著高點、而且安靜的股市。
先把「股市根本不理」這句話拆掉
這個組合最容易長出來的一句話是「債市在吵,股市沒在聽」。它聽起來很順,而且錯。
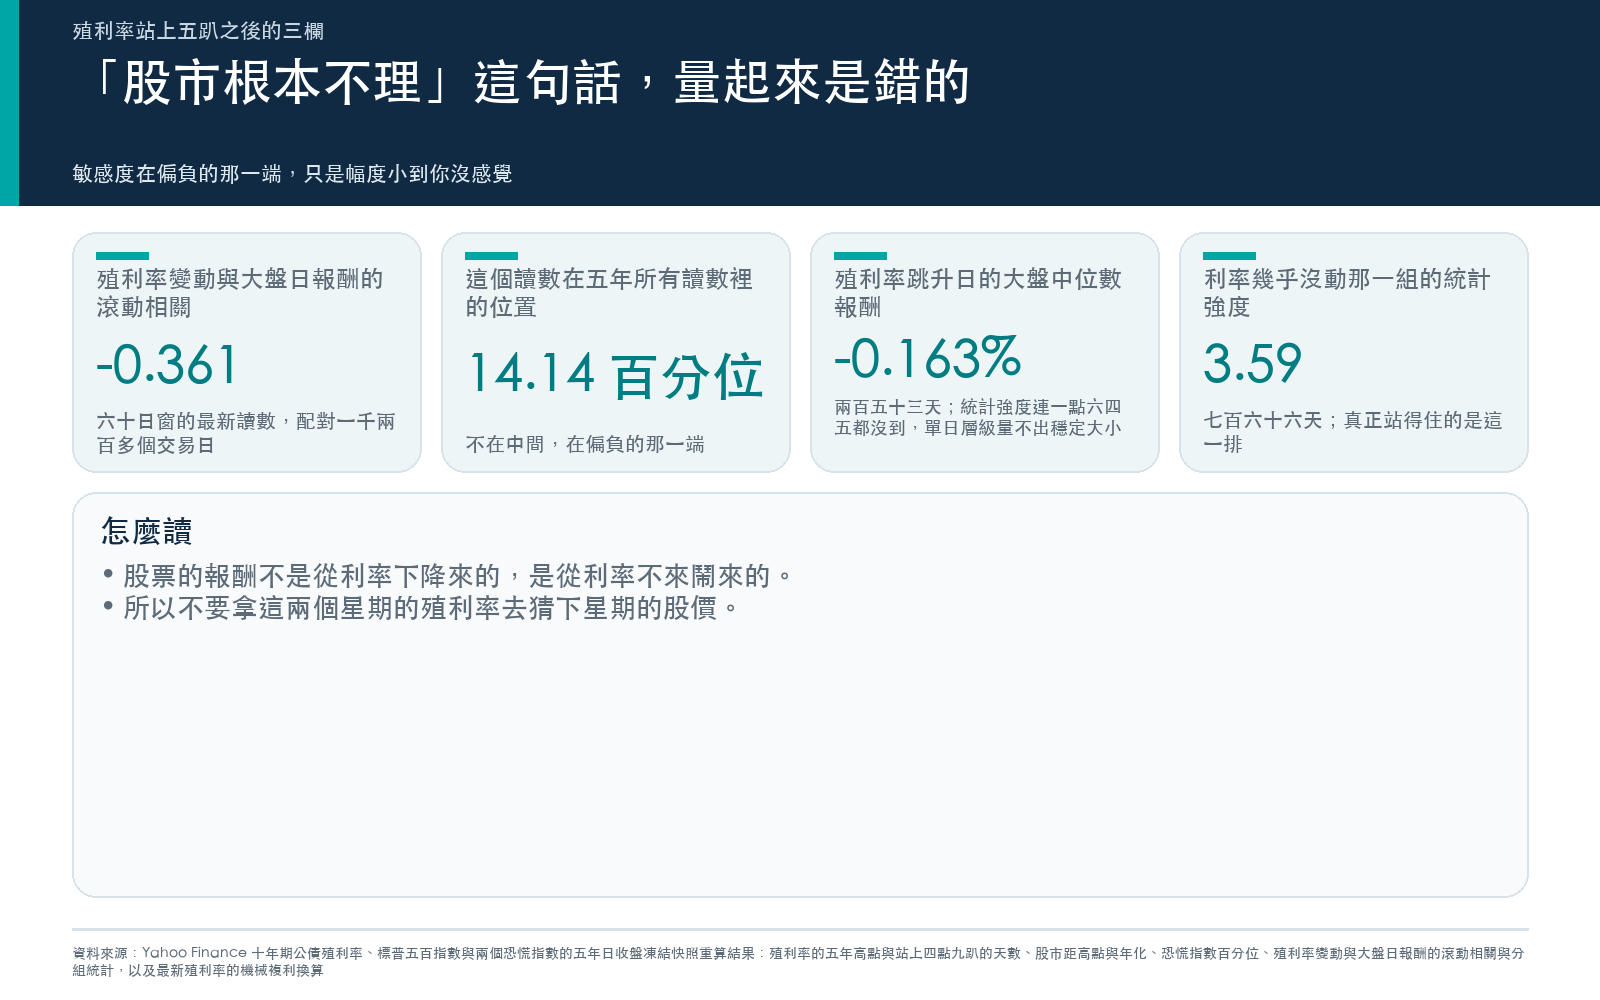
把五年裡 1,254 個同時有兩邊收盤的交易日配起來,算殖利率當日變動與標普 500 當日報酬的 60 日滾動相關,最新一個讀數是 -0.361 ,落在五年 1,195 個讀數的第 14.14 百分位。五年區間是 -0.7028 到 0.559——現在這個數字不在中間,它在偏負的那一端。
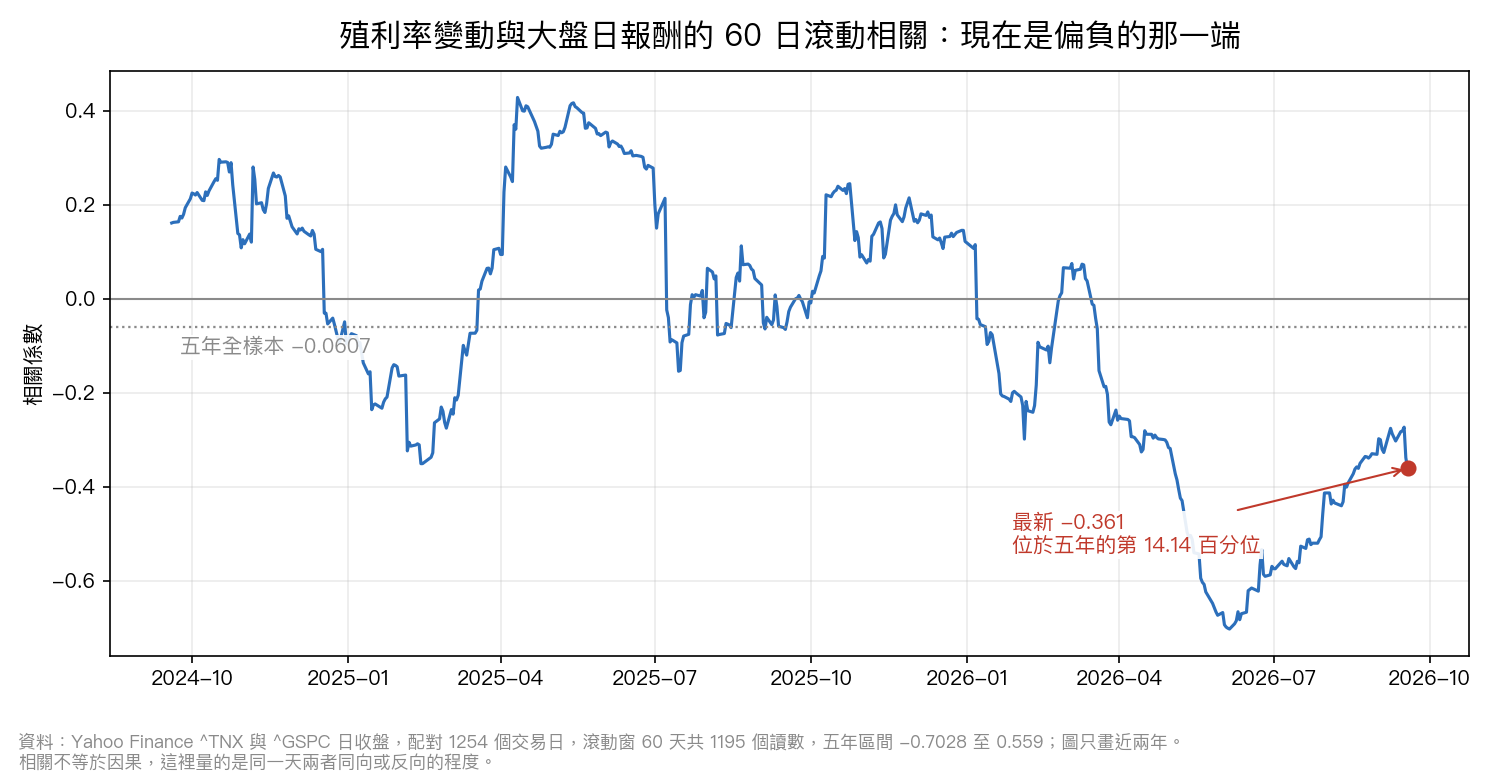
意思是:現在的股市對利率不是沒反應,是比平常更敏感。只是這兩個星期的利率是慢慢走上去的,一天幾個基點,敏感也被攤平成你感覺不到的幅度。九月四日到九月十八日,殖利率多了 21.4 個基點,標普 500 掉了 0.88% ,恐慌指數從 14.53 走到 14.81。看起來什麼都沒發生,但方向是對的。
再換一把尺,把五年每一天按當日殖利率變動分成三組:
| 當天的殖利率 | 天數 | 大盤平均日報酬 | 中位數 | 收黑的日子占比 | 統計強度 |
|---|---|---|---|---|---|
| 上升 5 個基點以上 | 253 | -0.094% | -0.163% | 57.71% | -1.145 |
| 幾乎沒動(正負 5 個基點內) | 766 | +0.116% | +0.126% | 42.69% | 3.59 |
| 下降 5 個基點以上 | 235 | -0.008% | +0.085% | 47.66% | -0.097 |
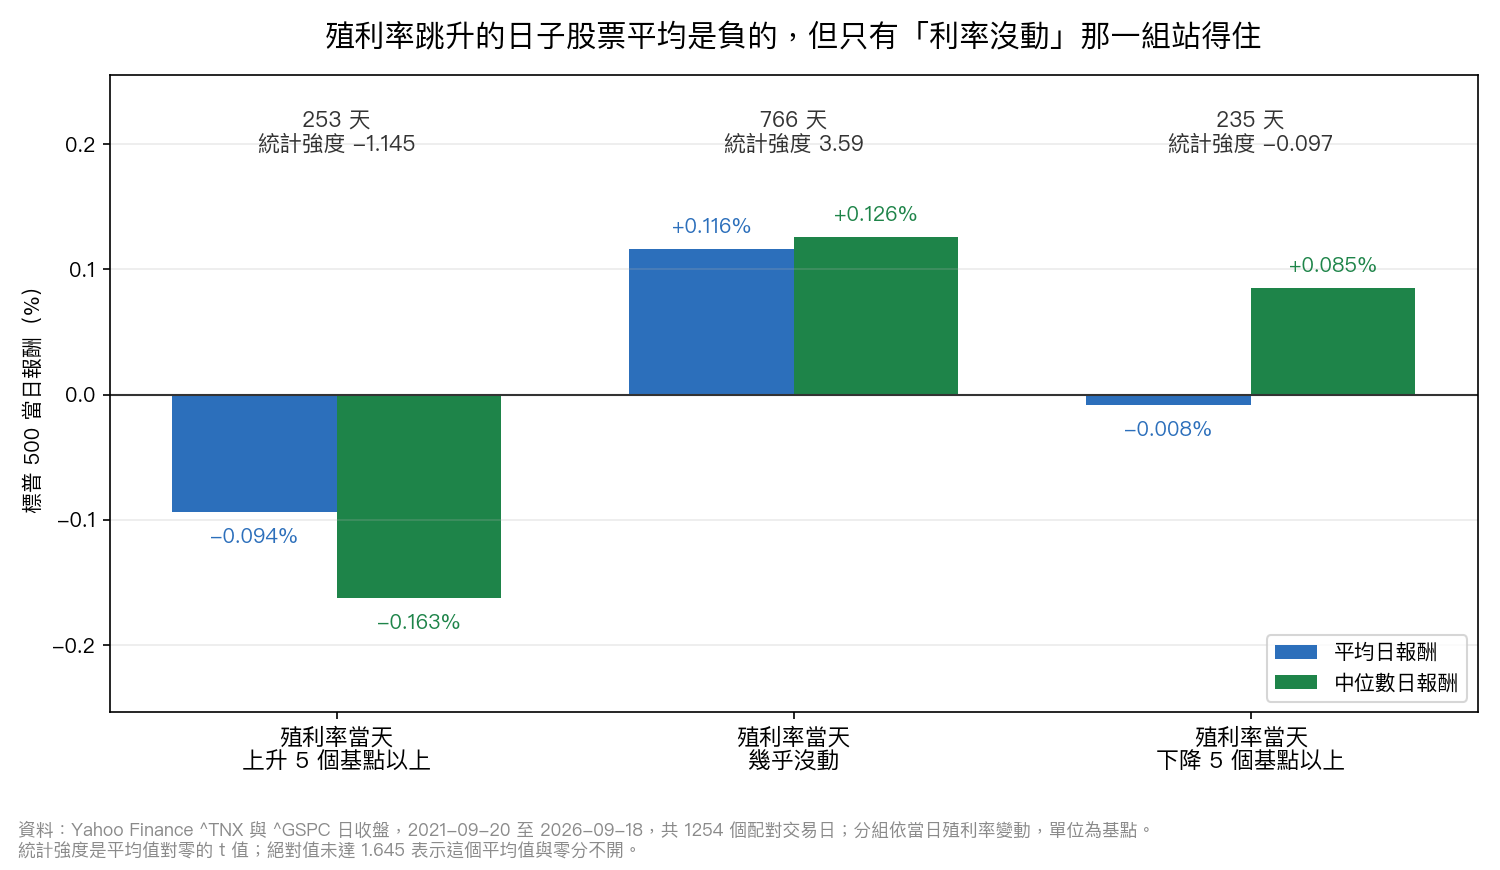
這張表有兩層要一起讀。第一層:殖利率跳升的日子,股票確實偏弱,中位數 -0.163%,將近六成收黑。第二層更重要,那一組的統計強度只有 -1.145 ,連 1.645 都沒到。以 253 天這個樣本量, 「利率漲、股票跌」這件事在單日層級上量不出穩定的大小 ,它只是個傾向。
真正站得住的是中間那一排:利率沒動的 766 天,大盤平均 +0.116%,統計強度 3.59。股票的報酬不是從「利率下降」來的,是從「利率不要來鬧」來的。
所以不要根據這兩個星期的殖利率去猜下星期的股價。它給你的不是預測,是一張新的價目表。
這張價目表上,你要填三個欄位
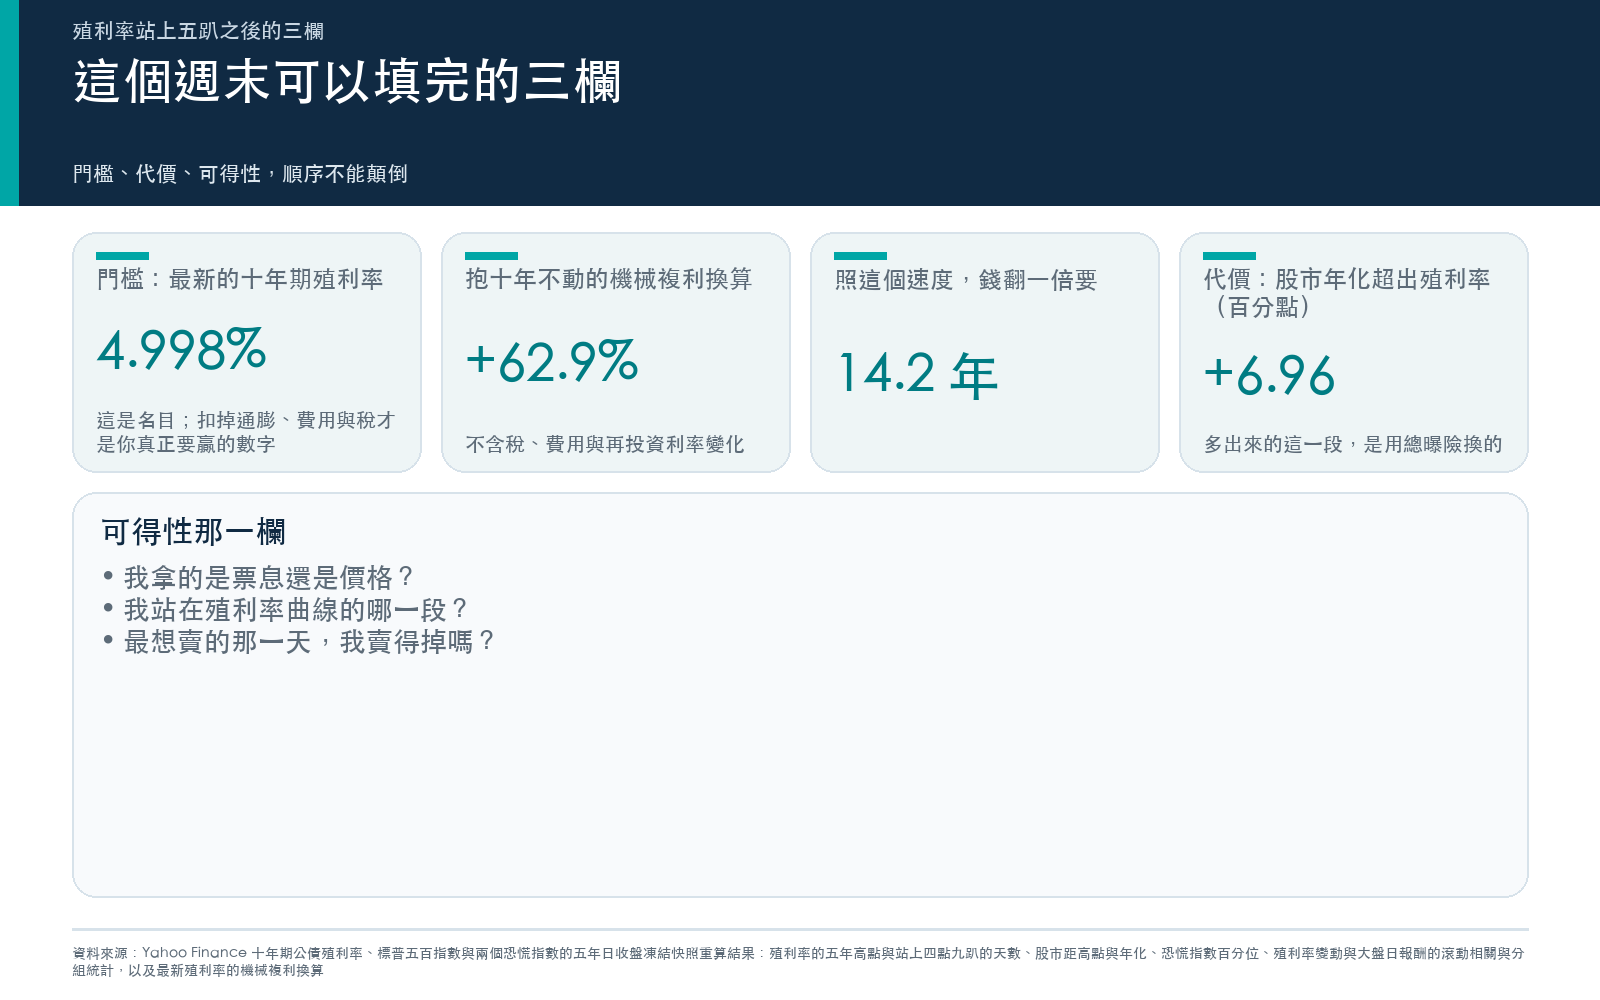
無風險的那一格現在標 4.998% 。抱著十年不動,複利下來是 +62.9% ;照這個速度,錢翻一倍要 14.2 年。
這個數字一出現,你手上每一個「有風險」的部位就多了一個對照組。三個問題,一個一個填。
第一問:你真正的門檻是多少
不是 5%。
九月十四日那篇〈扣掉通膨之後,這十年台股到底賺了多少?〉把這件事算給你看:2003 年初丟 100 萬進台股、含息不動,到 2026 年 8 月底名目上是 2,353.6 萬 ,換算成 2003 年的購買力剩 1,724.8 萬 。換成年化,兩者差 1.49 個百分點。近十年的差距是 1.93 、近二十年是 1.53 。那篇的三個限定要一起讀:指數不扣費用與稅,所以這是上界;判定只在主計總處 CPI 總指數配證交所 IR0001 這一組口徑上成立,換核心 CPI 或換 0050 都沒查過。
也就是說,名目 4.998% 進到你的購買力裡,大概會少掉一到兩個百分點。你的及格線不是 5%,是扣完那一刀之後剩下的那個數字,而你要贏的,是這個數字加上你自己的費用和稅。
八月七日那篇〈同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半〉用美股 152 年含息資料(1871 到 2023 年)切出 1,470 個 30 年滾動視窗,年化報酬達到 7% 以上的比例是 80.8% 。五次有四次達標,聽起來很穩。把通膨放進去之後,同一個「穩定 7%」的達標比例掉到不到一半。
同一句承諾,換一把尺就換一個世界。你在幫一個 5% 的報價找對手的時候,兩邊都要用同一把尺。
第二問:為了贏過它,你多扛了什麼
股票長期是贏的。五年下來標普 500 的年化是 11.96% ,比 4.998% 多出 6.96 個百分點。
問題在後面那半句:多出來的 6.96 個百分點,你是拿什麼換的。
八月三十日那篇〈把「冒比較少風險」扣掉,六四配置的回撤只淺兩個百分點〉示範了一種很容易看錯的比法。同一段二十四年,全押美股的最大回撤是 -55.19% ,六成美股加四成美國中期公債是 -32.58% 。深度看起來砍掉四成。但六四的年化波動只有全押美股的 56.3% ——把全押美股等比例縮到同樣的風險,它的最大回撤是 -34.72% ,同風險口徑下的差距只剩 2.14 個百分點。另一邊,低於自己前高的交易日占比從 87.74% 只降到 85.33% (這一項未做曝險匹配)。
換句話說,「加債券讓我跌得比較淺」這句話裡,有一大半其實只是「我買得比較少」。真正的問題不是要不要加債,是你願意把總曝險放在哪個水位。
還有一個更常見的看錯法。九月十六日那篇〈試算表算出十八年後 193.7 萬,一百三十二個真實起點的中位數是 177.6 萬〉講的就是拿單一年化數字去外推的下場:每月五千、十八年、年化抓 6%,欄位一拉是 193.7 萬 ;把同一套扣款放進台股加權指數自一九九七年以來能切出的 132 個十八年窗口,總投入 108 萬,結果是一個分布,中位數 177.6 萬 。
4.998% 這個數字比那個 6% 可靠得多,它是一份寫在契約上的票息,不是一個歷史平均。這正是它的價值所在,也正是它最容易被低估的地方。
第三問:這 5% 你真的拿得到嗎
看得到不等於鎖得到。
八月十八日那篇〈利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段〉把美國公債按到期段拆成三塊看(1 到 3 年、7 到 10 年、20 年以上,樣本自 2015 年 1 月 2 日起),發現分歧不是均勻攤在整條曲線上,它擠在短端。當天的利率隱含波動率 MOVE 收 75.63 ,2016 到 2024 年的中位數是 68.95,落在第 57.7 百分位;同一天 VIX 是 15.19 ,近 60 個交易日的中位數 16.55。兩個溫度計都沒發燒,抖動卻真的存在,只是全在整體指數看不到的地方。
這件事直接決定你怎麼拿這 5%。買十年期公債抱到到期,5% 是你的;買一檔存續期更短、或更長的債券基金,你拿到的是價格與票息混在一起的那個東西,而它會跟著哪一段抖,取決於它站在曲線的哪裡。
而在最需要它的那一天,包裝本身也會出事。九月一日那篇〈壓力來的時候,債券 ETF 的價格真的會脫隊,但我們事前列的那張脆弱名單,排錯了順序〉講的是把債券裝進 ETF 之後多出來的那一層:平常有一群叫授權參與者的機構在把價格和持股價值壓平,你感覺不到它存在;二〇二〇年三月,有些債券 ETF 的價格曾經比它手上那籃債券的價值低了好幾個百分點,而那正是所有人最想脫手的時刻。那篇同時誠實地說了第二半:他們事前想替每檔基金打一個「壓力來時容易脫隊」的分數,那張名單的順序排錯了。
所以第三欄要填的不是「債券安全」,是三件具體的事:我拿的是票息還是價格、我站在曲線的哪一段、我在最想賣的那天賣得掉嗎。
那,該動哪個部位
八月十八日還有一篇〈股票指數貼著新高、長債價格躺在地板:用一張分診台決定你該動哪個部位〉,處理的正是今天這個形狀。那天收盤,VIX 落在六個月的第 5.5 百分位,長天期公債 ETF 的價格卻在第 0.8 百分位,股票的溫度計躺在地板,債券的在半山腰。那篇把跨越 92 天的八篇證據排成四個問題,結論跟直覺相反:吵的是債市,該調的偏偏不是股票部位。
一個月後的今天,形狀更極端了一點,邏輯沒變。
還有一個順序問題值得單獨拉出來,尤其如果你已經在領錢。七月十八日那篇〈同樣跌 35%,退休第一年碰上比第 30 年更傷〉設定一個 1,000 萬元的帳戶、每年年初領 4%、生活費隨 2% 通膨長。同一場單月 35% 的大跌,如果落在退休第一年,美股路徑有 55.3% 會在三十年內把資產用完;拖到第三十年才發生,耗盡率降到 27.2% 。台股是從 66.5% 降到 36.3% 。
同一籃報酬,換個順序就換個結局。對正在提款的人來說,「無風險 5%」的意義跟對還在累積的人完全不同,它不是報酬率的競爭對手,它是未來幾年提款的來源,讓你不必在壞年份賣股票。
這個週末可以填完的三欄
| 欄位 | 你要填的東西 | 填錯會怎樣 |
|---|---|---|
| 門檻 | 4.998% 扣掉通膨、費用與稅之後,你真正要贏的那個數字 | 拿名目對實質、拿含息對不含息,比出來的勝負是假的 |
| 代價 | 為了贏過門檻,你的總曝險是多少、最大回撤在同風險口徑下差幾個百分點 | 把「買得比較少」誤讀成「這個組合比較穩」 |
| 可得性 | 你拿的是票息還是價格、站在曲線哪一段、最想賣的那天賣不賣得掉 | 把「看到 5%」當成「鎖住 5%」 |
三欄都填完,你會發現真正的決定通常不在「股票還是債券」這一題上。它在你的總曝險水位、你的提款時程,以及你手上那個數字到底是誰為了什麼量出來的。
五年來第一次站上 5% 是個好消息。好消息的用法,是拿它去重畫你的及格線,不是拿它去猜下星期。
資料來源與限制 :本文的當下市場數字全部來自 Yahoo Finance chart API v8 的 ^TNX、^GSPC、^VIX、^VXN 日收盤(range=5y),於 2026 年 9 月 19 日上午讀取,原始回應已凍結存檔,所有計算由一支不連網的離線程式重算。日 bar 末筆與同一回應 meta 的最新收盤價逐位相同,兩者互相對過。^TNX 是十年期美國公債殖利率的市場報價指數,不是任何一檔可買賣商品的實際到期殖利率;「抱十年複利 62.9%」是用最新殖利率做的機械換算,不含稅、費用與再投資利率變化。分組與相關係數量的是同一天兩個市場的同向或反向程度,不是因果。引用的八篇文章各有自己的樣本期間與限定,點進去看原文。
本期精選
- 〈同樣跌 35%,退休第一年碰上比第 30 年更傷〉(7 月 18 日):同一場大跌落在不同年份的耗盡率對照,美股 55.3% 對 27.2%、台股 66.5% 對 36.3%。
- 〈同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半〉(8 月 7 日):美股 152 年、1,470 個 30 年滾動視窗,名目達標 80.8% 與扣通膨後的落差。
- 〈利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段〉(8 月 18 日):把公債按到期段拆成三塊,看分歧藏在哪一段。
- 〈股票指數貼著新高、長債價格躺在地板:用一張分診台決定你該動哪個部位〉(8 月 18 日):四個問題的分診順序,以及「吵的是債市、該調的不是股票」這個結論怎麼來的。
- 〈把「冒比較少風險」扣掉,六四配置的回撤只淺兩個百分點〉(8 月 30 日):同風險口徑下六四與全押美股的真實差距 2.14 個百分點。
- 〈壓力來的時候,債券 ETF 的價格真的會脫隊,但我們事前列的那張脆弱名單,排錯了順序〉(9 月 1 日):授權參與者機制在混亂時的表現,以及一張排錯順序的事前名單。
- 〈扣掉通膨之後,這十年台股到底賺了多少?〉(9 月 14 日):名目 2,353.6 萬與實質 1,724.8 萬,三個期間的年化差距與三個限定。
- 〈試算表算出十八年後 193.7 萬,一百三十二個真實起點的中位數是 177.6 萬〉(9 月 16 日):132 個真實十八年窗口的分布,以及拿到任何年化數字該先問的四個問題。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊