黃金一個月漲一成、半導體在跌、恐慌指數在睡:先分開問三個報案人,再決定要不要減碼
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
黃金一個月漲一成、半導體在跌、恐慌指數在睡:先分開問三個報案人,再決定要不要減碼
2026-08-20 美股收盤,盤面上同時擺著四件互相牴觸的事。
半導體在流血。費城半導體 ETF(SMH)收 562.65,最近五個交易日跌 4.49%,是這幾張表裡跌最兇的一個;它離自己近一年的最高收盤 668.91 還有 15.89% 的距離。
黃金在噴。黃金 ETF(GLD)收 415.26,近一個月漲 10.79%,全場最強。
長天期公債沒有跟上。TLT 收 82.34,近一個月的價格報酬是 -1.58%(把配息算進去大約 -1.2%),近五個交易日 -0.30%。半導體在跌的這段時間,它一動也沒動。
恐慌指數還在睡。VIX 收 16.01,當天雖然跳了 7.52%,但把它擺回過去 252 個交易日的分布裡,只落在第 25.8 個百分位。過去一年有七成四的日子,市場比現在更慌。
大盤本身其實好得很:SPY 收 762.60,離自己近一年的高點只差 1.96%。台股加權指數收 44,933.74,近一個月還是正的 1.58%。
於是同一個盤面上,三個平常被當成「避險訊號」的市場各說各話:黃金說有事,長債說沒事,選擇權市場說睡覺。讀者的問題很直接—— 這是類股輪動,還是避險訊號?我該不該減碼?
答案要分三次問,因為報案的有三個人,而他們報的不是同一件案子。
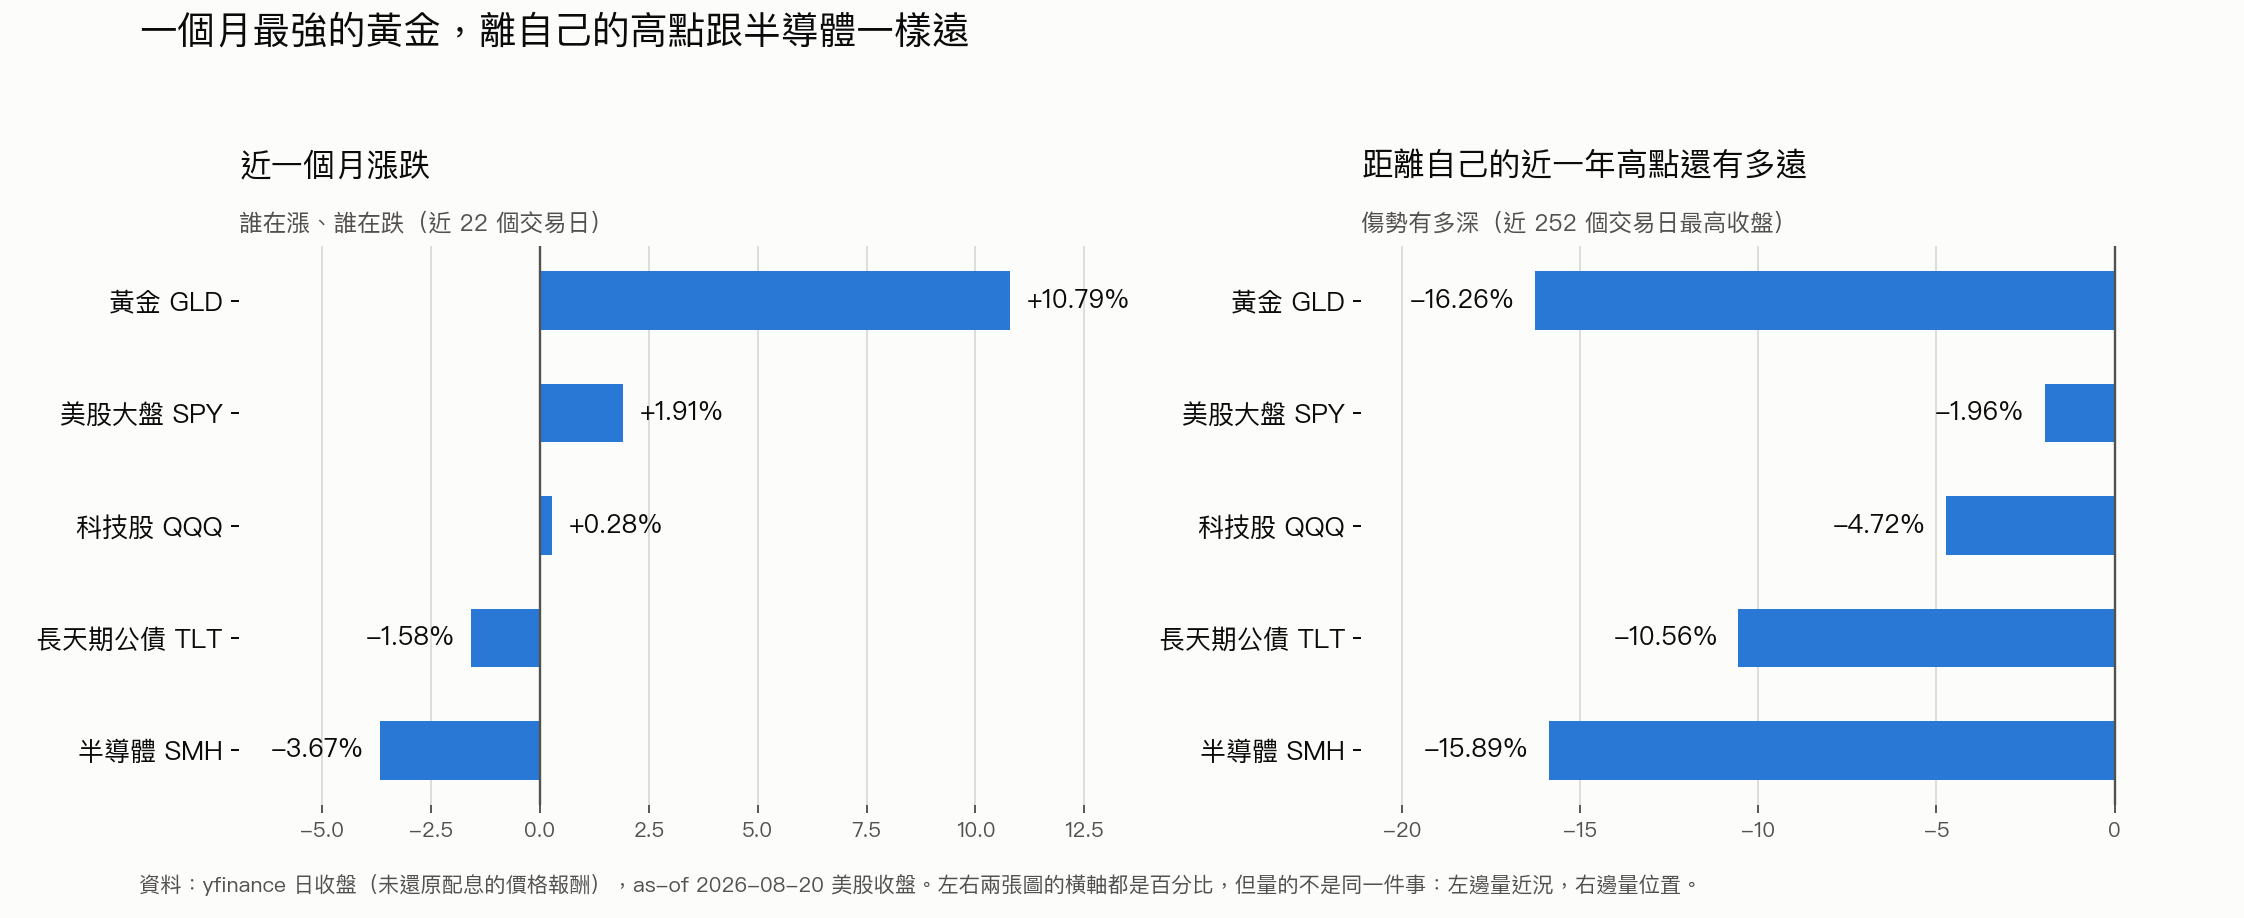
先看右邊那張圖: 一個月最強的黃金,離自己的高點跟半導體一樣遠 (-16.26% 對 -15.89%)。同一個資產,用「近況」量是全場第一,用「位置」量是全場最傷。這已經是本篇的縮影:三個報案人講的話都沒有錯,錯的是把三份口供疊在一起讀。
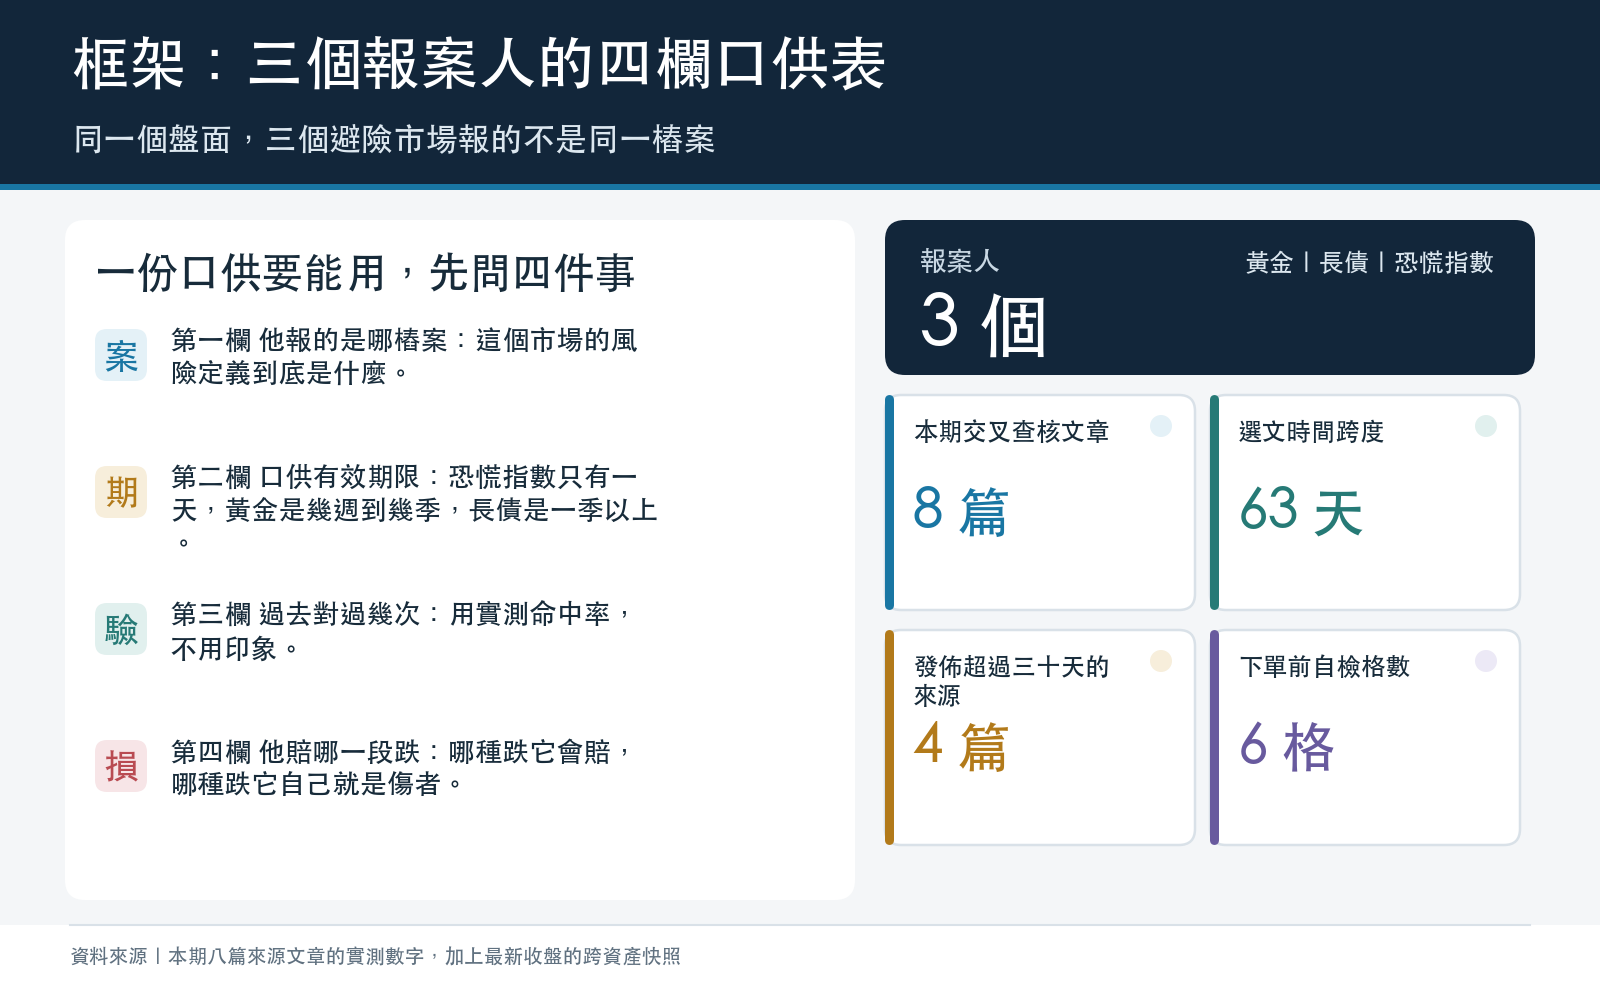
本篇唯一要你帶走的東西:三個報案人的四欄口供表
把黃金、長天期公債、恐慌指數當成三個走進派出所報案的人。三個人都說「我看到風險了」,但一份口供要能用,得先問清楚四件事:他報的是哪一樁案子、這份口供的有效期限多長、他過去說對過幾次、以及他能替你賠哪一段損失。
下面這張表就是本篇的骨幹,後面每一節都在拆其中一列。格子裡的數字全部出自本期八篇來源文章的實測,各篇連結逐段標在正文裡。
| 報案人 | 一、他報的是哪樁案 | 二、口供有效期限 | 三、過去對過幾次 | 四、他賠哪一段跌 |
|---|---|---|---|---|
| 恐慌指數(VIX) | 標普 500 未來三十天的震盪幅度,並且高度反映當天股價 | 一天 。它與標普當日報酬的相關係數 -0.813,翻譯過來就是「今天股票漲了沒」 | 八次地緣衝突當天,八次裡漲七次,顯著性 0.070,沒過門檻;中位只動 1.24 點 | 大盤自己跌那一段。半導體單獨跌它幾乎不賠:SMH 下跌日 VIX 平均只升 1.1 點 |
| 黃金(GLD) | 一種跨月的、與股市當日情緒關係很淡的壓力(同日相關只有 +0.038) | 幾週到幾季 。單日跳動幾乎沒有資訊,路徑才有 | 八次地緣衝突全部收漲,顯著性 0.0078,過門檻;中位從當天 +0.94% 墊到第九日 +2.29% | 成長恐慌、信用壓力那一段。股市跌逾 2% 的日子它收紅率只有 45.7%;升息熊市它跟著跌 11.1% |
| 長天期公債(TLT) | 利率路徑與終端利率。它對「企業會不會出事」幾乎沒有意見 | 一季以上 ,而且會隨通膨預期改變 | 對股票的反向保護力在通膨預期升溫時從 -0.355 掉到 -0.146,顯著性 0.0000019 | 股票自己跌那一段,而且額度在縮水。利率往上壓的那一種跌,它自己就是傷者 |
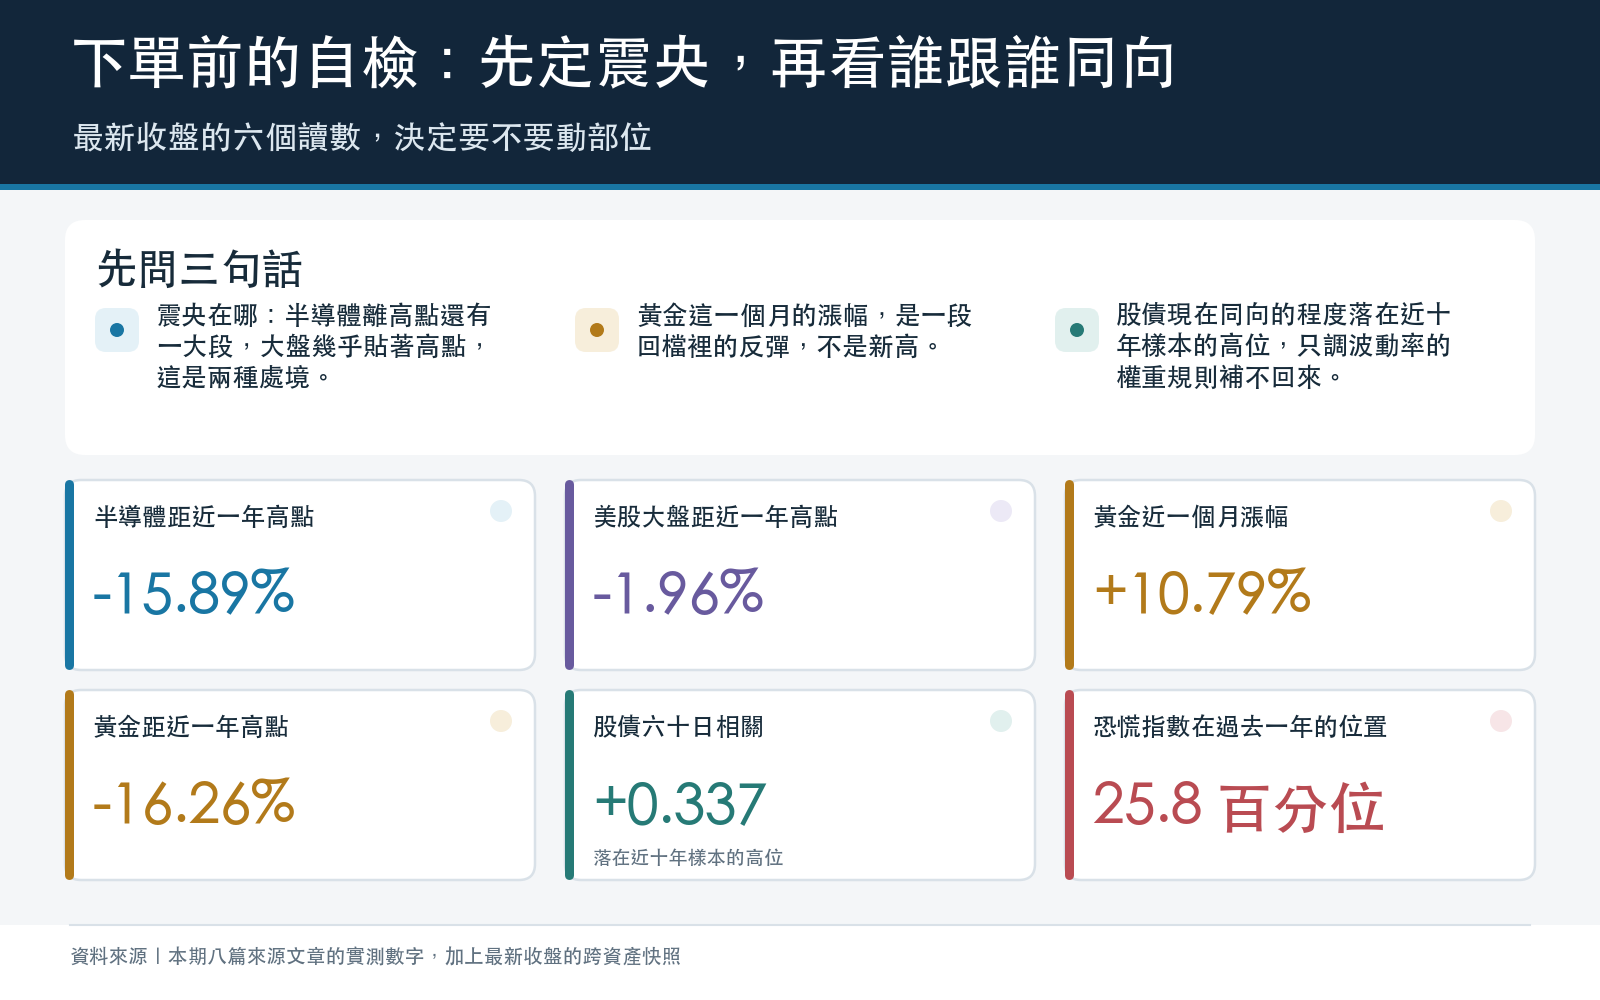
今天就能勾的六格。 這不是操作建議,是下單前的自檢:
- 我先量過 震央在哪 :我的部位是壓在半導體,還是壓在大盤?(今天 SMH 離高點 -15.89%、SPY 只 -1.96%,這是兩種完全不同的處境)
- 我沒有拿 恐慌指數 去避一場只發生在單一產業的跌。
- 我知道黃金這一個月的 +10.79% 是 一段 16% 回檔裡的反彈 ,不是新高。
- 我的長債部位,我說得出它是為「股票自己跌」買的,還是為「利率往上壓」買的。
- 我查過現在 股債是不是同向 (今天 SPY 與 TLT 的六十日相關 +0.34,落在 2015 年以來樣本的第 94 個百分位)。
- 我沒有打算靠「更勤快地動態調整權重」來補救上面任何一格填不出來的答案。
六格裡有兩格以上填不出來,先別動部位,先把口供問完。
先定震央:這波在跌的是半導體,整個市場沒事
任何避險決策的第一步是定位震央,因為工具能不能賠,取決於震央落在它的管轄範圍內。
今天的震央很清楚。SMH 五日 -4.49%、離近一年高點 -15.89%;SPY 離高點只有 -1.96%,QQQ -4.72%。跌的是晶片,不是市場。
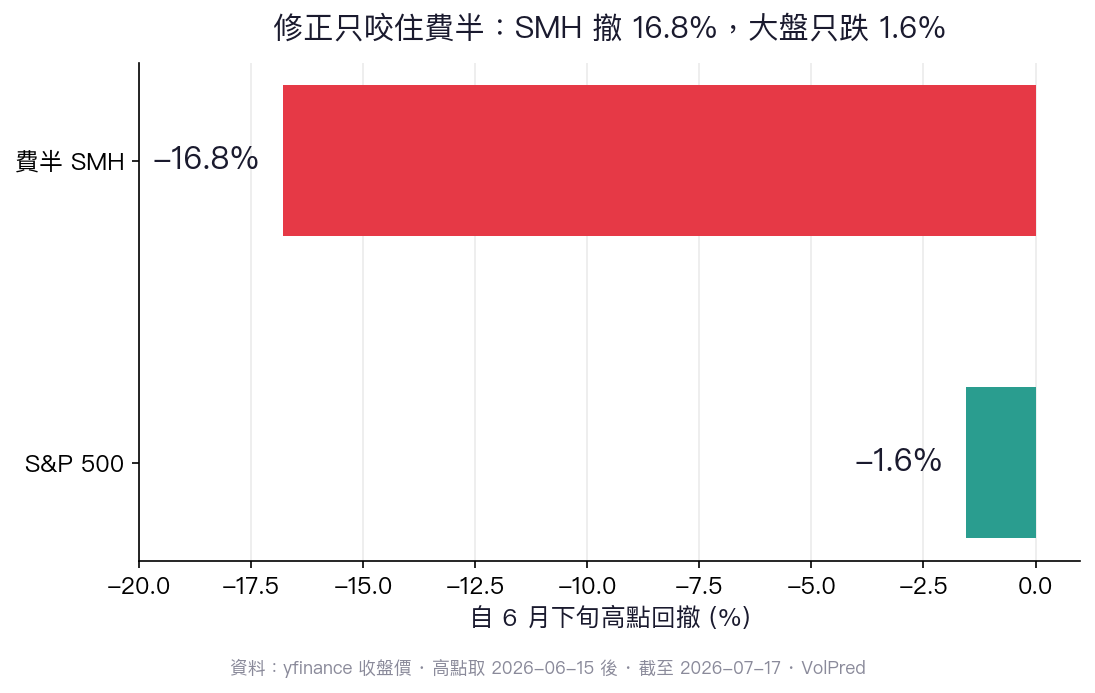
這個形狀我們在一個多月前處理過一次,而且量得更細。在〈費半跌了一成六,VIX 卻在睡覺:你的避險工具可能對錯了目標〉裡,2026-07-17 那天 SMH 從六月下旬高點回撤 16.8% ,同一段時間 S&P 500 只回落 1.55% 。今天這組數字是 15.89% 對 1.96%——差距的量級一模一樣。
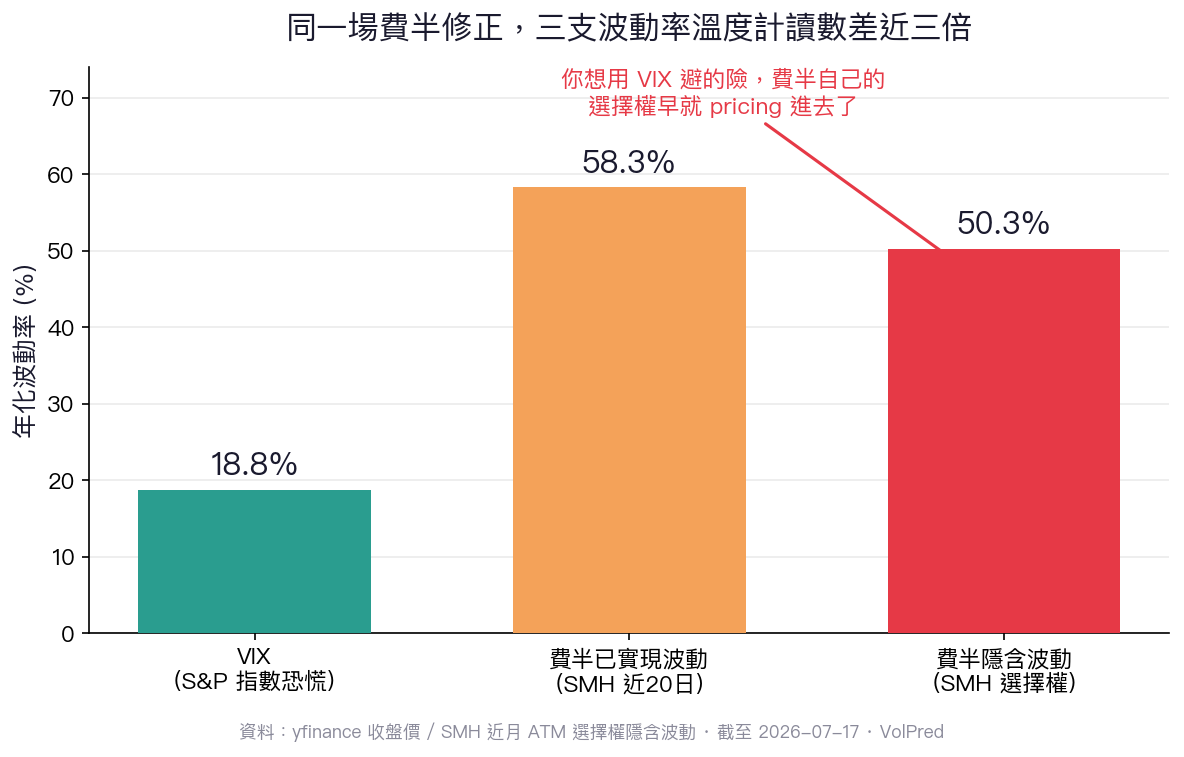
那篇還把三支溫度計並排量了一次:VIX 讀 18.8、SMH 近月已實現波動 58.3% 、SMH 近月選擇權隱含波動 50.3% 。同一天、同一批人在交易,對「半導體」的定價和對「整個市場」的定價差了將近三倍。而半導體內部本身也不是一塊鐵板:同一段近月已實現波動,輝達 38.9%、博通 48.4%、超微 72.8%、台積電美國存託憑證 58.7%、美光高達 109.6% 。
今天我把同一把尺重新量了一次(yfinance 日收盤,未還原配息,as-of 2026-08-20):SMH 的六十日年化已實現波動是 54.29% 、二十日是 46.52%;SPY 分別是 13.98% 和 13.12%。四倍的差距還在。
這一段的小結只到這裡: 震央在半導體,不在大盤。 它不告訴你要不要減碼,它告訴你接下來三個報案人的口供,該用哪一把尺去讀。
報案人一:恐慌指數,它報的是股價,口供只有一天有效
先問最吵的那一個,因為它今天沒吵。
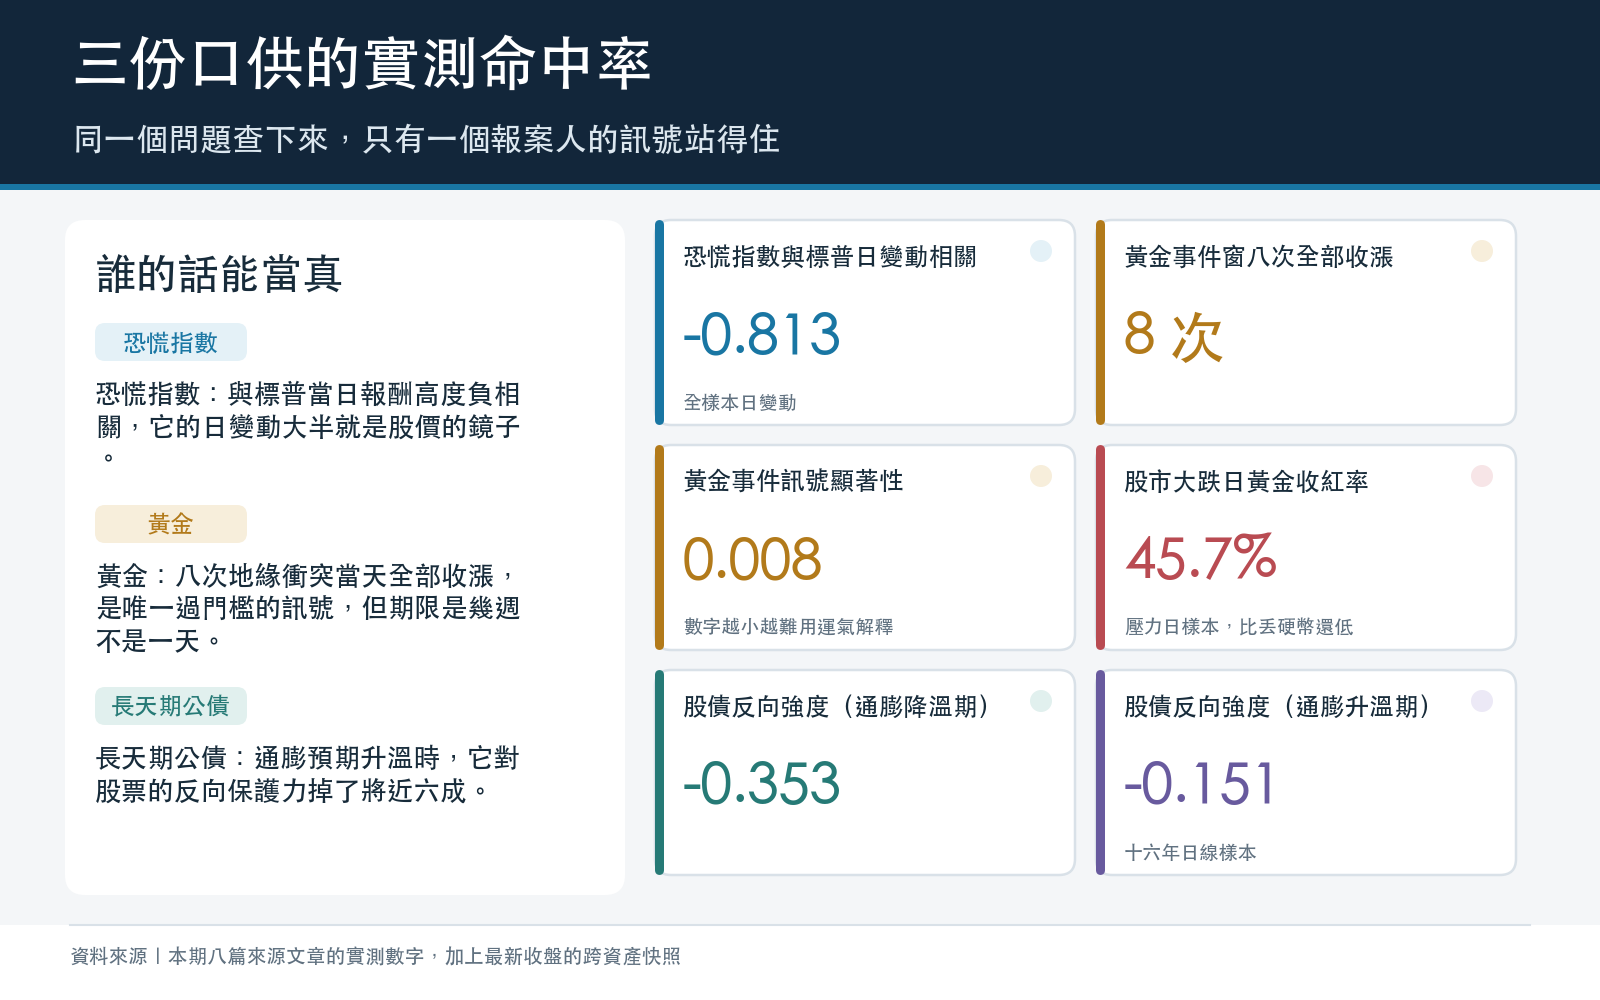
VIX 16.01 到底代表什麼?在〈黃金、VIX、原油同一天講三種故事:8 次地緣衝突查下來,只有一個能信〉裡,我們把 2004-01-06 到 2026-07-21、 5,658 個交易日 的日變動全部攤開,算出一個很難迴避的數字:VIX 單日變動與 S&P 500 單日報酬的相關係數是 -0.813 。
-0.813 的意思是,VIX 每天的漲跌大約有三分之二可以直接用當天標普的漲跌解釋完。同一份資料裡,黃金報酬與標普的相關只有 +0.038 ,原油是 +0.151。

所以把 VIX 當風險溫度計,量到的其實是美股當天的心情。今天它跳 7.52%,翻譯過來就是「標普今天跌了 0.84%」。它的口供有效期限是一天。
那篇文章還做了一件很誠實的事,值得完整搬過來,因為今天的盤面正好長成同一個形狀。既然黃金比較誠實,那麼「黃金大漲、恐慌指數卻不動」這種分歧日,是不是代表市場低估了風險、後面波動會補上來?我們把全樣本裡黃金單日漲幅 ≥1% 的 894 天抓出來,其中 473 天 VIX 同步下跌(分歧日)、 415 天 VIX 同步上漲(同步日),比較它們之後十個交易日的標普已實現波動:
| 分組 | 樣本數 | 其後十日標普已實現波動(年化) |
|---|---|---|
| 分歧日(黃金漲 ≥1%、VIX 跌) | 470 | 16.30% |
| 同步日(黃金漲 ≥1%、VIX 漲) | 415 | 18.86% |
| 全樣本 | 5,648 | 15.23% |
差距 2.6 個百分點,Welch 檢定高度顯著(顯著性 0.008),Mann-Whitney 檢定也達顯著水準(顯著性 0.013)。看起來抓到寶了。
然後加兩個控制變數,前二十日已實現波動(波動有群聚性)、當日標普報酬,分歧這個變數的係數掉到 -0.80,未達顯著水準(顯著性 0.276) 。再把樣本依前二十日波動切三等分、每組分開跑,三組的顯著性是 0.93、0.51、0.14 ,全部沒過。
原因回頭看那個 -0.813 就懂了:分歧日的當日標普平均報酬是 +0.82% ,同步日是 -0.79% 。所謂「黃金漲但恐慌指數沒漲」,九成只是在說「今天股票漲了」。
再補一個角度。恐慌指數安靜,也可能只代表它量的那個位置安靜。在〈MOVE 在說話,VIX 在沉默:Warsh 首秀前的跨資產波動率分裂〉裡,2026-06-16 那天 VIX 收 16.41 、債市版恐慌指數 MOVE 收 67.28 ;過去三十個交易日 VIX 均值 17.5、MOVE 均值 74.2,兩者比值 4.10 ,落在九十日歷史的第 75 個百分位 。同一天 VIX9D 是 15.77,短端對三十天的比值 0.961 ——就在聯準會開會前一天,選擇權市場對隔天的衝擊幾乎沒有加價。
那篇的結論放到今天依然適用: 恐慌指數低,只證明它管轄的那一塊安靜。 半導體單獨修正的時候,它管轄的那一塊本來就沒事。
回到那篇費半文章算過的賠付:過去約兩個月,SMH 每天的漲跌對 VIX 每天變動的敏感度只有約 -0.01 ;SMH 下跌的日子裡,VIX 平均只上升 1.1 點 。你要靠 VIX 補回 SMH 一成的跌幅,VIX 得跳十幾點。方向對、幅度差太遠的避險,等於沒避。
報案人二:黃金,案情是真的,但你讀錯了欄位
黃金這個報案人比較特別:它在該說話的時候真的說了話,麻煩在於大家讀錯它口供的欄位。
先講它可信的那一面。同一篇八次地緣衝突的統計裡,黃金 八次全部收漲,沒有例外 ;到事件後第四個交易日,仍然八次全漲。用最保守的符號檢定,兩個結果的顯著性都是 0.0078 ,過了門檻。中位漲幅從當天的 +0.94% 一路墊高到第九日的 +2.29% ,走的是階梯。同一張表裡,原油當天中位 +2.35%(Abqaiq 那次單日 +14.68%),但守不住,第九日剩 -0.09% ;恐慌指數當天八次漲七次,顯著性 0.070,沒過。
戰爭開打的第一週,黃金是唯一給出統計上站得住訊號的資產。所以今天 GLD 一個月 +10.79%,是一份 要當真的口供 。
問題出在第二欄:有效期限。
那篇文章處理過一模一樣的誤讀。2026-07-21 黃金期貨跳 1.83%、落在 2004 年以來所有交易日漲幅的第 95.5 個百分位 ,看起來像避險資金瘋狂湧入。實際上那天的 4,083.60 離 2026-01-29 的收盤峰值 5,318.40 還有 23.2% 的距離,既不是二十日新高,也不是六十日新高。一個 23% 回檔中的反彈日,跟「資金在逃命」是兩件事。
今天的 GLD 落在完全相同的位置:一個月 +10.79%,但離自己近一年的最高收盤 495.90 仍有 -16.26% 。上面那張圖右邊那一排,黃金的傷口跟半導體一樣深。 單日與單月漲幅在描述情緒,方向要看路徑。
第三欄和第四欄更該補上。在〈迷思實驗室|黃金不是股災保險箱:它有時救你,有時跟著一起跌〉裡,我們拿 2016-01 到 2026-07、 2,638 個共同交易日 的 SPY 與 GLD,問一個很土的問題:股市大跌那天,黃金到底有多常收紅?
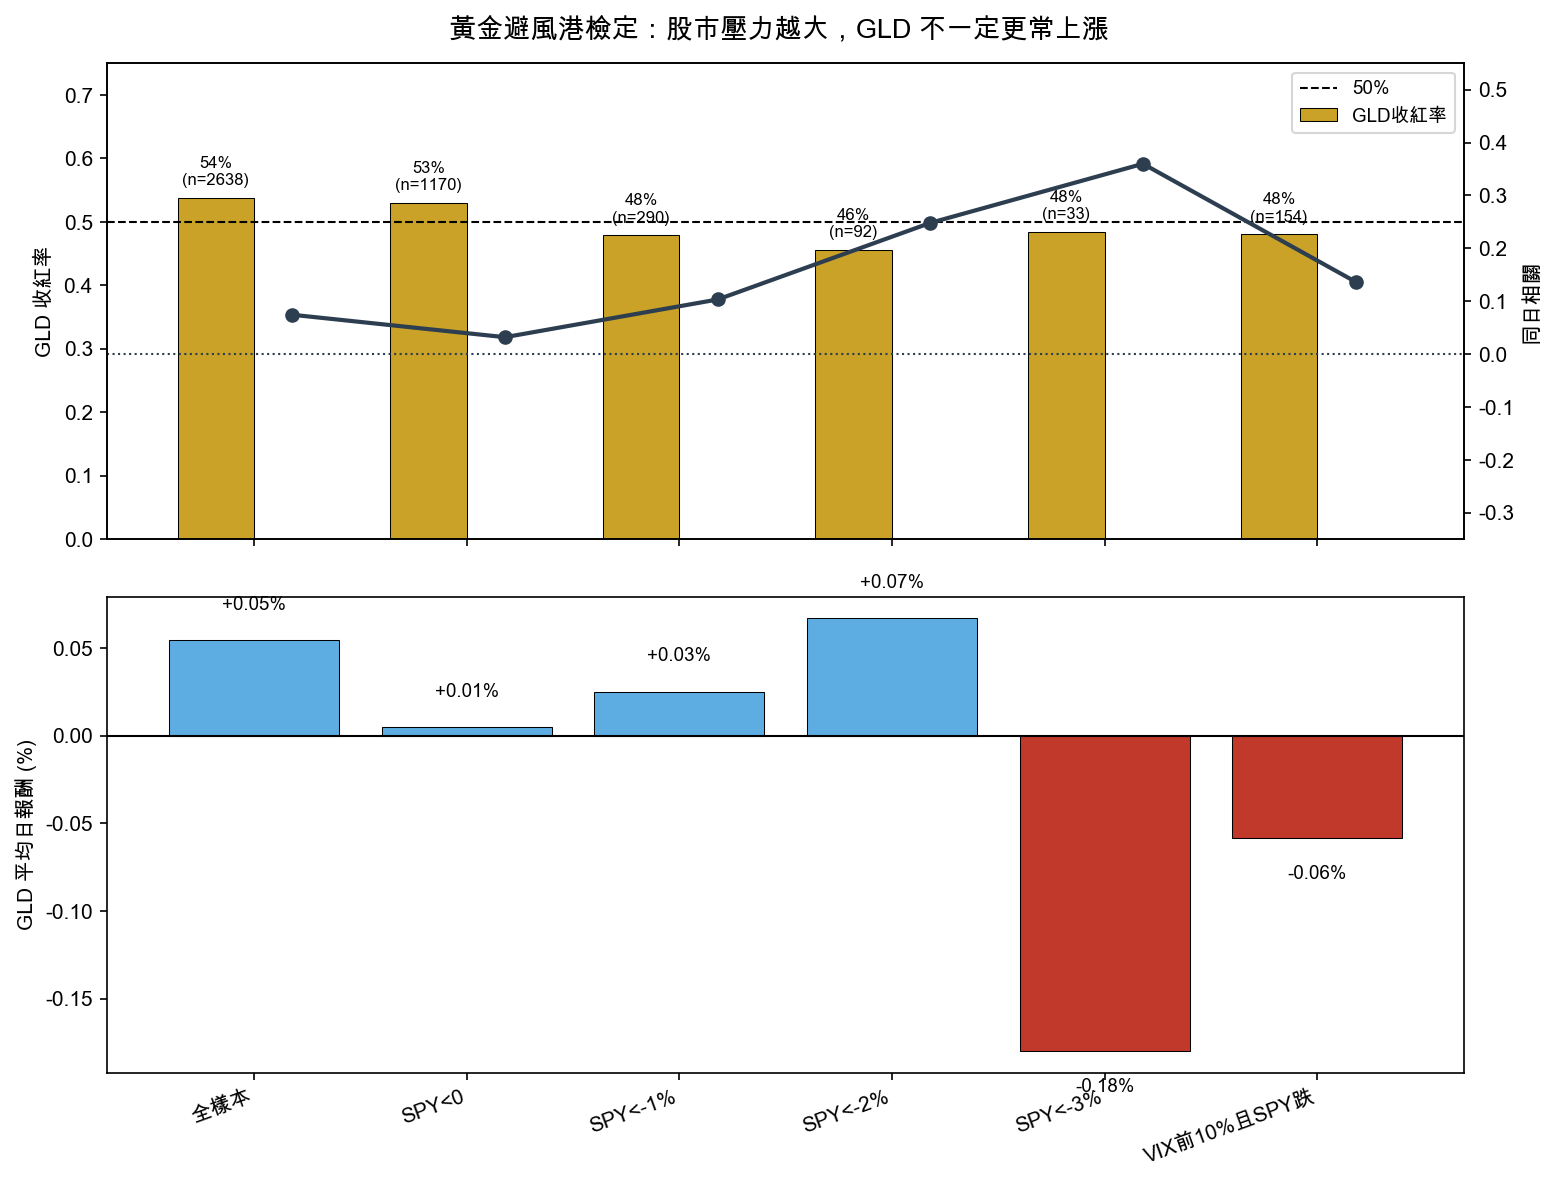
| 條件 | 天數 | GLD 收紅率 | GLD 平均日報酬 | 同日相關 |
|---|---|---|---|---|
| 全樣本 | 2,638 | 53.8% | +0.055% | +0.075 |
| SPY 下跌 | 1,170 | 53.0% | +0.005% | +0.032 |
| SPY 跌逾 1% | 290 | 47.9% | +0.025% | +0.103 |
| SPY 跌逾 2% | 92 | 45.7% | +0.067% | +0.248 |
| SPY 跌逾 3% | 33 | 48.5% | -0.180% | +0.360 |
| VIX 前 10% 且 SPY 下跌 | 154 | 48.1% | -0.059% | +0.137 |
跌得越兇,這張保單越靠不住:SPY 跌逾 2% 的 92 天,黃金收紅率 45.7% ,比丟硬幣還低;跌逾 3% 的 33 天,黃金平均是 -0.18% ,同日相關抬到 +0.360 。
分水嶺在危機的種類。同一篇把幾段壓力期拆開:2018 年第四季 SPY 跌 13.5%、GLD 漲 7.5% 、兩者相關 -0.244 ,教科書等級的避風港;2022 年升息熊市 SPY 跌 17.7%、GLD 跟著跌 11.1% 、相關 +0.102,SPY 下跌日裡黃金收紅率只有 47.4%。同一張保單,兩種結果。
而今天最該盯的是這一格:我用同一份 2015 年以來的日資料重算, SPY 與 GLD 的六十日滾動相關現在是 +0.486,落在樣本的第 94 個百分位 。黃金正在跟股票同向走。它一個月漲一成這件事是真的,但目前這段路,它跟你的股票部位站在同一邊,而不是對面。
報案人三:長天期公債,它沒有失聰,它自己就在被告席
第三個報案人的問題,多半會寫成「為什麼債券沒漲」。這個問法本身就預設了它應該漲。先把預設拿掉。
第一,它的保護力本來就會隨環境縮水。 在〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉裡,我們拿 2010-01-04 到 2026-06-09 的日線資料,用抗通膨債對一般公債的相對表現當通膨預期溫度計,訊號往後延一天才使用,測未來二十一個交易日的實際波動與股債相關。四檔標的都有報價的共同交易日 4,133 天 、實際進統計 4,048 天 ,長天期指標把樣本切成降溫 1,974 天、升溫 2,074 天。

股市的震盪幅度幾乎沒動:升溫期未來一個月年化波動 14.09% 、降溫期 15.36% ,差 1.27 個百分點,方向還跟直覺相反,顯著性 0.266,站不住。中期公債差 0.32 個百分點、長期公債差 0.20 個百分點,同樣站不住。
變樣的是保護力:股票對中期公債的相關係數從降溫期的 -0.355 走到升溫期的 -0.146 ,股票對長期公債從 -0.353 走到 -0.151 。反向連動的強度掉了將近六成,兩個落差的顯著性都是 0.0000019 。
那篇對自己也扣了分,這裡照抄,因為它決定你能把這個結論用多大力:兩個指標乘五種結果一共跑了十個比較,門檻從 0.05 調嚴到 0.005,最後只有右下角兩格活下來;而活下來那兩格高度重疊,股票對中期公債、股票對長期公債本來就是同一件事量兩次,所以更貼近事實的說法是十個裡活了一個發現、被記了兩次分。長天期指標也只解釋掉未來股債相關性變化的 6.9% ,拿它抓進出場時機是穩賠的用法。
第二,債市的抖動這一次跑到別的到期段去了。 在〈利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段〉裡,我們用 SHY(1-3 年)、IEF(7-10 年)、TLT(20 年以上)把公債按到期段拆成三塊,樣本 2015-01-02 到 2026-08-17、 2,922 個交易日 :
| 到期段 | 近六十日年化波動 | 2016-2024 中位數 | 倍數 | 在 2016-2024 分布的位置 |
|---|---|---|---|---|
| 1-3 年(SHY) | 1.65% | 1.03% | ×1.60 | 第 67.8 百分位 |
| 7-10 年(IEF) | 5.64% | 5.49% | ×1.03 | 第 53.4 百分位 |
| 20 年以上(TLT) | 10.44% | 13.37% | ×0.78 | 第 24.9 百分位 |
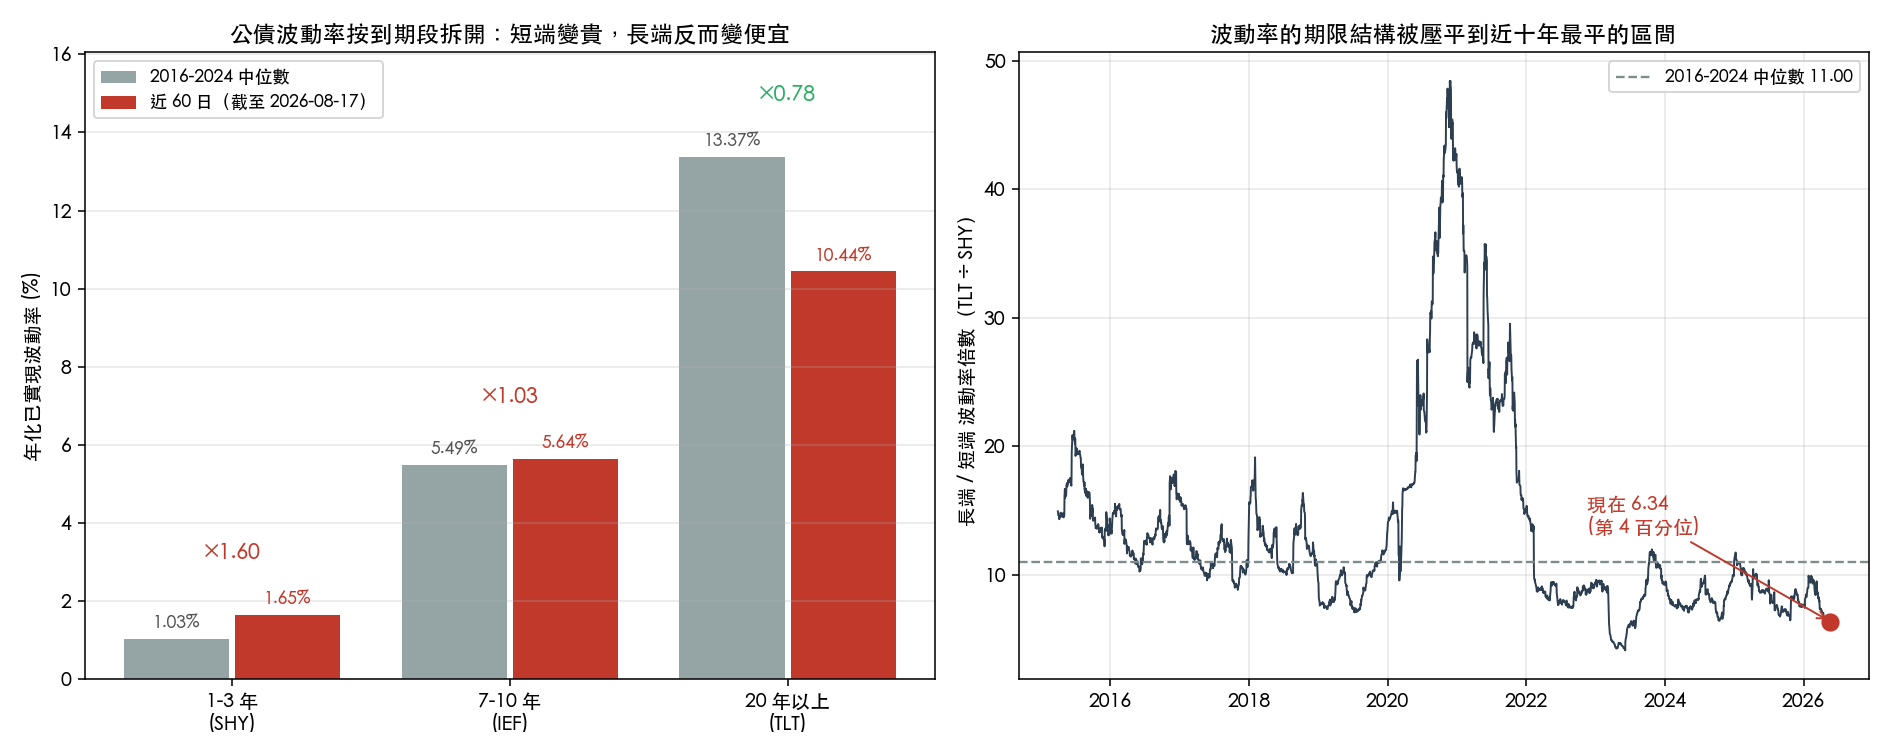
短端在動,長端反而比常態安靜。壓成一個數字:長端對短端的波動倍數 TLT ÷ SHY 當時是 6.34 ,2016-2024 的中位數是 11.00,落在第 4.1 個百分位 。我今天用同一個算法重跑到 2026-08-20,這個倍數是 6.68 ,落在第 5.1 個百分位 ,形狀沒變。
這個形狀在說什麼?長天期公債對「終端利率停在哪」最敏感,短天期對「接下來幾次會議怎麼走」最敏感。波動集中在短端、長端低於常態,指向的是一種很特定的分歧:市場吵的是 路徑 ,不是終點。而 TLT 是那條曲線上對路徑最不敏感的一段。 它今天沒動,跟它有沒有聽見半導體在跌,是兩件事。
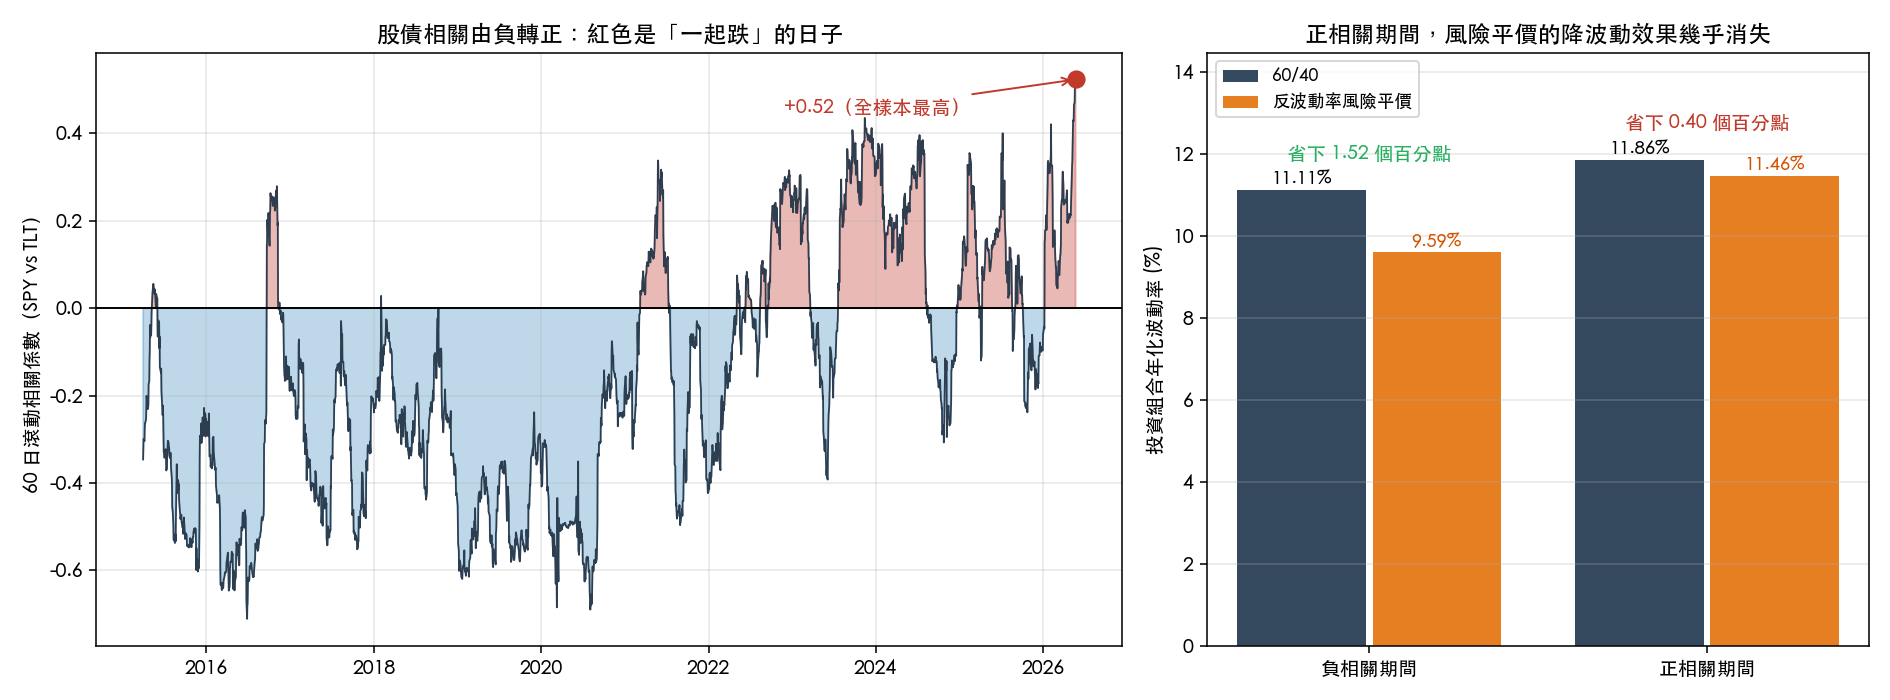
第三,股債現在有相當比例的時間同向走。 同一篇裡,2016 到 2020 年只有 3.1% 的交易日 SPY 與 TLT 的六十日相關為正;2022 年至今,這個比例是 64.8% 。我用同一份資料重算到今天,這兩個比例是 3.1% 與 66.6%,而 2026-08-20 這一筆讀數是 +0.337 ,落在 2015 年以來樣本的第 94.2 個百分位 。
代價是可以量的。那篇把 2015 年以來每個交易日按前一日的六十日相關切成正相關 840 天、負相關 1,904 天,跑兩個組合:
| 負相關期間(1,904 天) | 正相關期間(840 天) | |
|---|---|---|
| 股六債四 年化波動 | 11.11% | 11.86% |
| 反波動率風險平價 年化波動 | 9.59% | 11.46% |
| 風險平價省下 | 1.52 個百分點 | 0.40 個百分點 |
| 股六債四 分散比率 | 1.530 | 1.332 |
股六債四在正相關期間本身就更抖,變異數同質檢定高度顯著(顯著性 0.0000038);分散比率從 1.530 掉到 1.332,股債互相抵銷的能力直接被削掉。更麻煩的是第二列:反波動率風險平價在負相關期間能把年化波動壓低 1.52 個百分點,到了正相關期間只剩 0.40 個百分點,同樣的檢定未達顯著水準(顯著性 0.513),統計上分不出這兩個組合的波動有差別。原因很簡單,反波動率權重只看各資產自己抖多少,完全沒看它們之間怎麼連動。
那篇也留了一個誠實的但書,今天一樣適用:TLT 的低波動有另一種讀法:長端可能只是還沒開始動。這兩種解釋在目前的資料裡分不開。
為什麼一個「沒事」的債市可以完全合理
上面三節解釋了三個報案人為什麼講不到一起。還有一個問題沒回答:科技股在抖,債券市場一句話都不說,這件事有多罕見?
我們在〈股市在怕,債市沒在怕:信用市場對這波科技股震盪的沉默〉裡量過。2026-07-09 那天,QQQ 的二十日已實現波動是 30.95% ,比自己前六十個交易日的平均高出 8.7 個百分點 ;同一天高收益債 ETF(HYG)的二十日已實現波動是 3.31% ,比自己的六十日均值 低了 1.38 個百分點 。高收益債的選擇權調整利差收在 2.70% ,比六十日均值收窄 7.5 個基點 。VIX 只有 15.84。
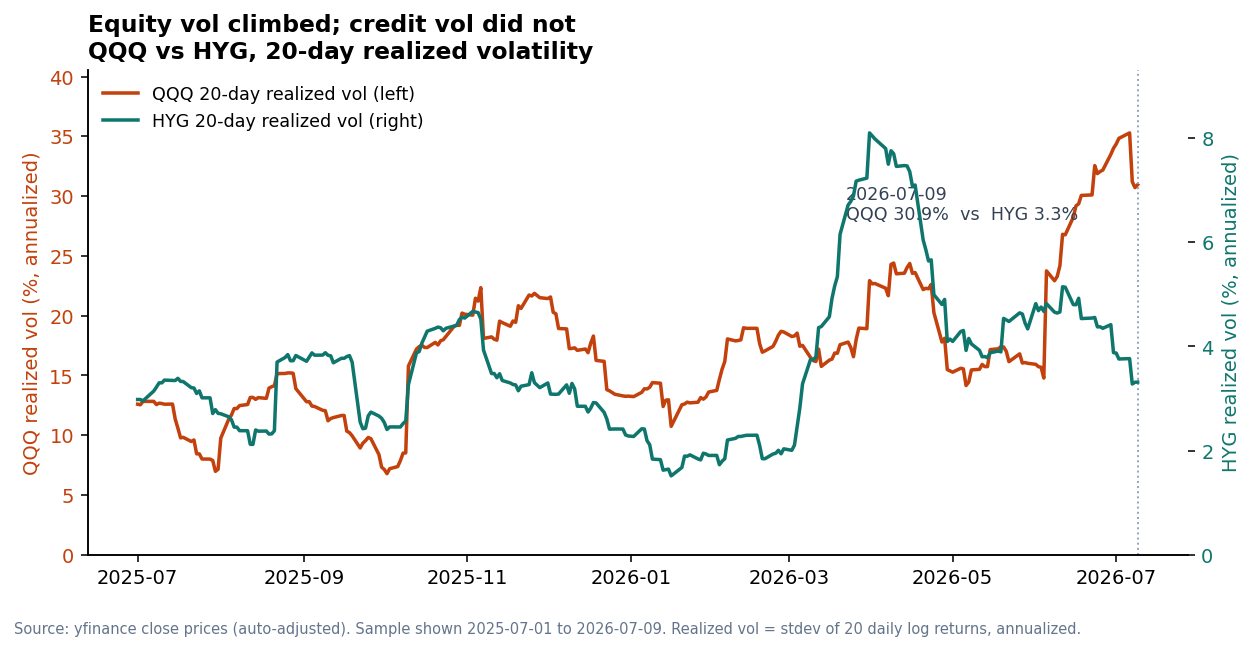
關鍵在那篇怎麼處理「異象」這兩個字。它先問:過去股票波動跳這麼多的時候,信用市場「本來」都怎麼反應?找出 2023-08 以來所有 QQQ 二十日波動高出自身六十日均值 8.7 個百分點以上的交易日,共 59 天 。
結果分兩半。 利差那邊,一點都不稀奇 :那 59 天裡利差相對六十日均值的變化中位數是 +26.9 個基點 ,四分位區間從 -3.9 到 +59.3 個基點,其中 有三成的日子利差是收窄的 ;當天的 -7.5 個基點落在第 15 個百分位,偏低但發生過。 但 HYG 自己的波動那邊,當天是樣本裡的極端值 :同樣那 59 天,HYG 波動相對六十日均值的變化中位數是 +0.47 個百分點,而當天的 -1.38 個百分點是 59 天裡 最低的一個 。
那篇還指出一個今天完全成立的細節:截至 2026-07-09,QQQ 距離它過去 252 個交易日的高點只低了 2.96% ,指數層面根本沒有像樣的回檔,高波動來自 指數內部的劇烈換手 ,個股輪動、單日大漲大跌互相抵銷。今天 QQQ 距高點 -4.72%,同一個形狀。
信用市場定價的是「企業還不還得出錢」,而個股輪動跟這件事的關聯很薄。作為對照,那篇把 2010 年以來 QQQ 從 252 日高點回檔超過 10% 的每一段抓出來取最深那天, 六次全部利差走闊 ,但六次也全部伴隨指數真的跌了兩位數。今天沒有。
所以「債市沒在怕」這一格,多數時候不代表債市睡著了。它代表你正在看的那場跌,還沒有跌到債市的管轄範圍裡。那篇也給了盯哪個變數的答案:QQQ 與 HYG 的二十日波動全樣本相關 0.672 ,長期一起動;利差是報價,波動率是成交出來的,所以 HYG 自己的波動會比利差更早鬆動。
那到底該不該減碼:把三份口供翻成部位
口供問完了,最後一步是翻譯成動作。這一步有一份現成的對照表可以接上。
在〈Fed 這次沒動,卻有人要求升息:你手上的四張避險保單,各自只賠哪一種跌?〉裡,我們把「帳戶數字往下掉」拆成三種成因: A 股票自己跌 (獲利下修、估值太貴)、 B 利率往上把價格壓下去 (標的沒出事,折現率變了)、 C 通膨把購買力吃掉 。然後把四張避險保單(長天期公債、抗通膨債、黃金、買恐慌指數或選擇權)攤成十二格,逐格填「會不會賠」。
十二格裡明確寫著「會賠」的只有三格,其中兩格還附帶條件。三份口供對應到那張表,正好是三個具體的部位問題。
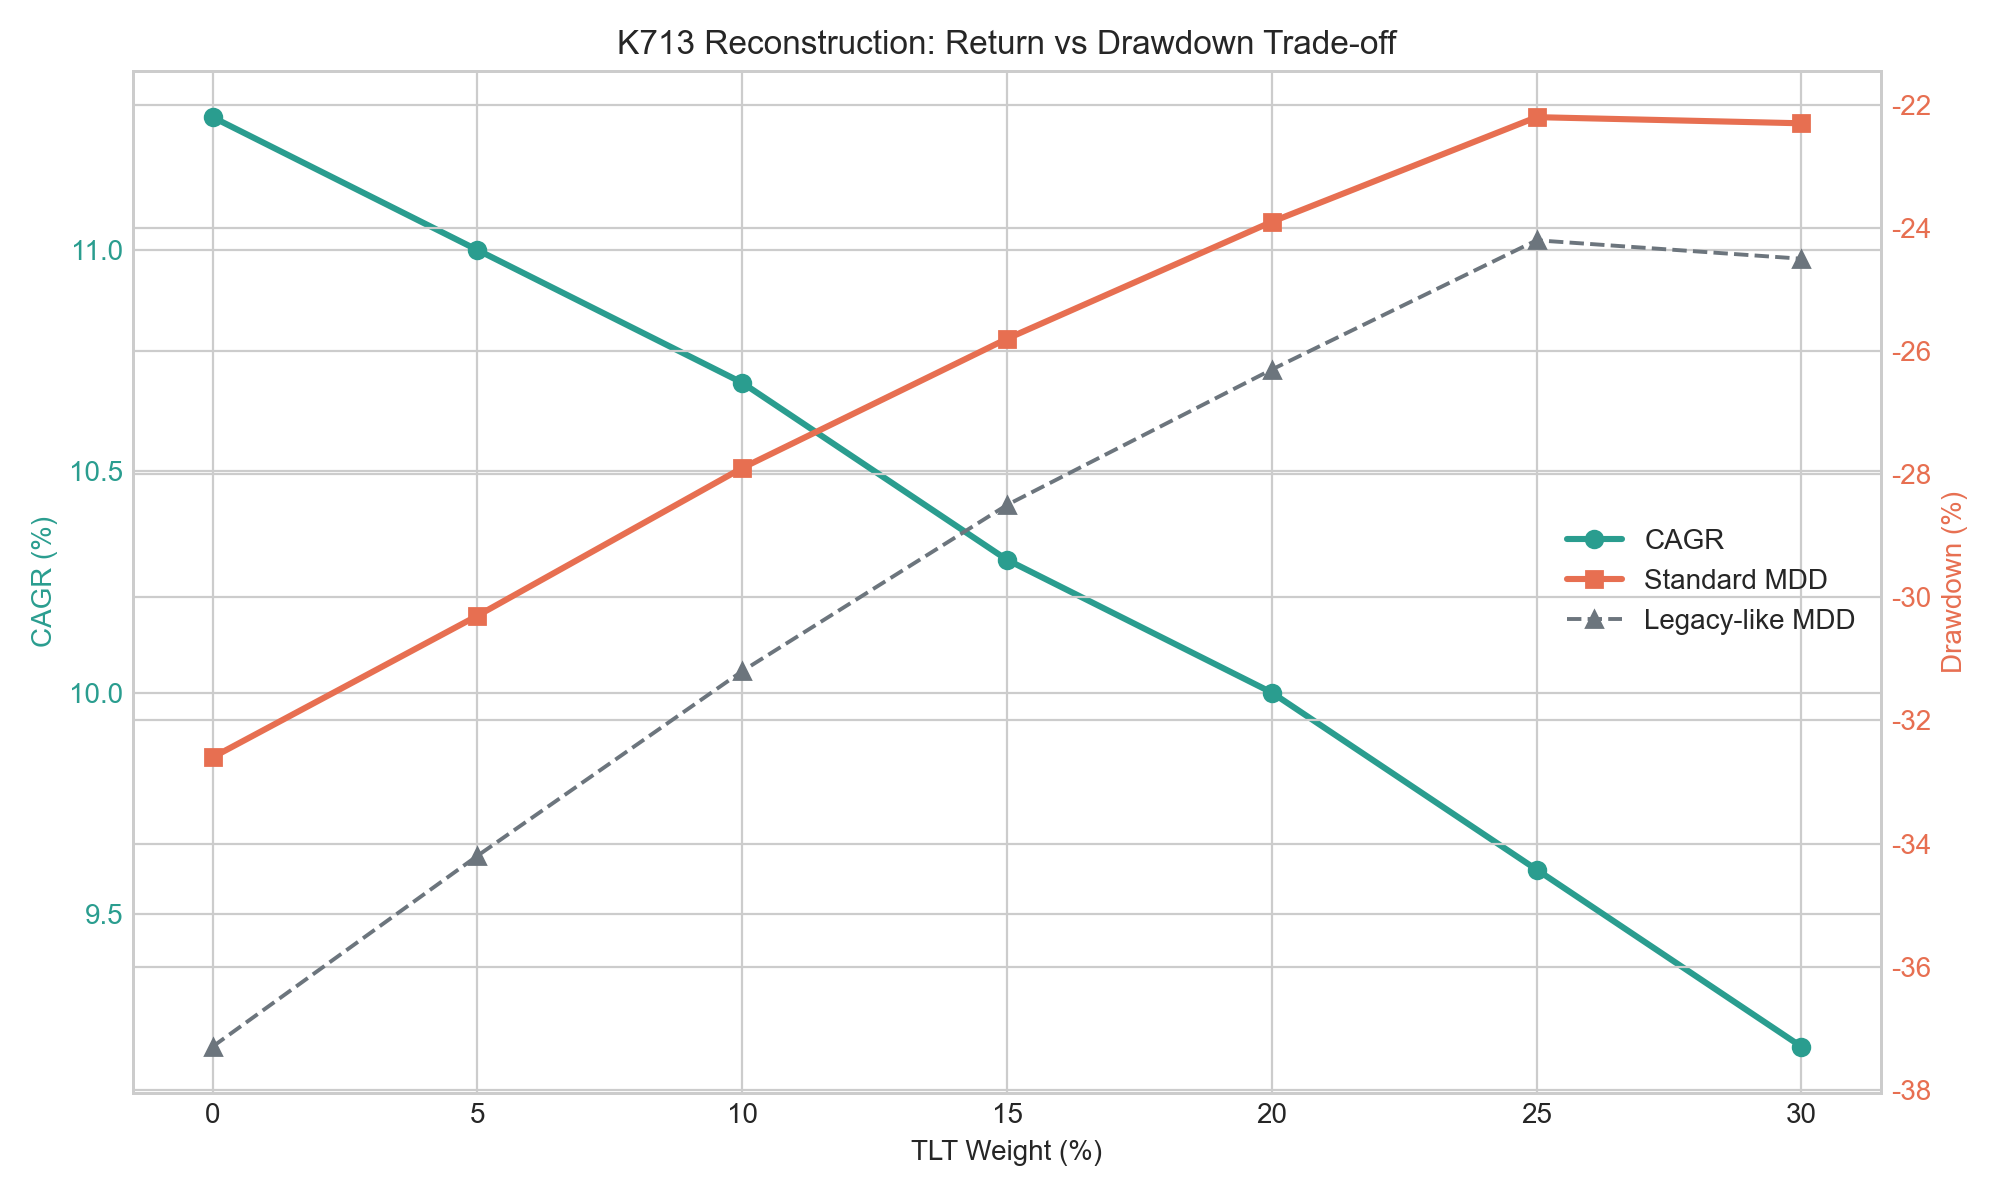
第一,你的長債是為哪一列買的? 那篇算過:把 SPY 與 GLD 各半的組合當起點,長債比重從 0% 拉到 25%,最大回撤從 -32.6% 縮到 -22.2% ,年化報酬從 11.3% 掉到 9.6% ;曲線在 25% 附近見頂,再加到 30% 分數反而微微往下。十個百分點的回撤改善換掉 1.7 個百分點的年化報酬,是一筆清楚的交易。但那份回測的樣本期間是 2006-01-03 到 2026-06-12、共 5,143 筆價格資料 ,而這二十年的大半時間股債是反著走的。這條保單的理賠紀錄來自一個 A 跌法主導的世界,而今天股債的六十日相關落在第 94 個百分位。
第二,不要指望買恐慌指數補到「利率往上壓」那一格。 那篇用長天期公債 ETF 從 2011 到 2026 年、 3,756 個交易日 、每 63 個交易日重估一次、共 60 次重新配適,測了七種外生因子來預測長債波動。排名第一的居然是 VIX 版本(比較統計量 +2.02 ),第二名 MOVE 版本 +1.86 ;最貼身的利率因子全面落後,殖利率水準 -1.26 、曲線斜率 -1.27 、蝶式 -0.82 、利率波動 +0.45。這張表最該看的地方在 全部都不夠高 :沒有一個版本跨過判定門檻。診斷階段甚至顯示,長債的平方報酬與利率日變動平方的相關高達 0.65 ,VIX 只有 0.38 ——表面相關壓倒性領先的那個變數,進到預測模型裡反而輸了。同日一起動,跟提前告訴你明天會怎樣,是兩件事。
第三,不要用「更勤快地動態調整」來補救選錯工具。 那篇測過一個對動態調整最有利的場景:SPY 與 E-mini 標普期貨的相關係數高達 0.974 ,教科書等級的乾淨配對。拿 2010 到 2026 年、4,084 個交易日、樣本外 1,634 天(含 2020 年暴跌與 2022 升息熊市)比較六種避險方法,排名是重抽樣七十五百分位 0.9437 (最佳)、靜態最小平方 0.9435 、直接一比一 0.9426、滾動最小平方 0.9402, 最複雜的動態相關模型 0.9344 排最後 ;它的年化波動 5.18%,比靜態版本的 4.81% 還多 0.37 個百分點。切成五個不重疊的兩年期間看,靜態版本平均 0.9518、標準差 ±0.0117,動態版本平均 0.9450、標準差 ±0.0174,均值最低、擺盪最大。
翻回今天的問題: 該不該減碼?
三份口供給的答案並不一致,這本身就是資訊。恐慌指數說大盤沒事,它管轄的範圍內確實沒事,而且它的口供只有一天有效。黃金說有一種壓力存在,這份口供要當真,但它報的是幾週到幾季的案子,而且它自己也在一段 16% 的回檔裡,同時跟股票同向走。長天期公債沒有作證,它今天連麥克風都沒被打開,因為分歧擠在三年以內那一段,而它是曲線上對這件事最不敏感的位置。
所以「要不要減碼」這個問題,在今天的證據下有一個更精準的版本: 你的部位是壓在半導體,還是壓在大盤?
震央在半導體。SMH 離高點 -15.89%,SPY 只有 -1.96%。如果你的曝險集中在晶片,那麼要處理的是這一塊自己的部位大小與工具選擇,那篇費半文章的結論很直接: 工具要和曝險對齊 ,SMH、SOXX 這類的選擇權隱含波動已經在 50% 上下,貴,但貴得有道理;VIX 便宜(當時 18.8,今天 16.01),可它對你的部位幾乎沒有敏感度,便宜是因為它量的根本不是你的險。
如果你的曝險是大盤加債券的配置,今天真正被削弱的那一格是股債相關,不是股票波動。那一格不靠「賣掉一點股票」補,它靠的是 在權重規則裡放進相關係數這一項,或者把第三個低相關資產放進來 ——而黃金這個候選人,剛好在六十日相關 +0.486 這個位置。
這篇不能宣稱什麼
必須把邊界寫清楚,因為這一篇的克制程度決定它能不能用。
我們沒有查證任何政策事件、官員發言或宏觀敘事。 本篇只解讀價格本身,以及過去的實測研究對「這種背離組合」下過什麼結論。任何「黃金漲是因為某某消息」的句子,都不會出現在這裡,因為我們沒有查。
今天的數字全部是同期描述,不是預測。 六十日相關、距離高點的百分比、波動倍數,量的都是位置,不是方向。
來源研究各自的限制原封不動繼承過來。 黃金那張條件表裡,SPY 跌逾 3% 只有 33 天;八次地緣衝突就是八個樣本;股債正相關的 840 天幾乎全部集中在 2022 年之後,它是一個環境的一次觀察,不是多次獨立事件;59 天的信用市場條件樣本使用重疊的二十日視窗,文中的百分位是描述性的位置,不能當顯著性讀;通膨預期用的是抗通膨債對一般公債的比值,裡面混著純粹的利率風險,是代理指標而非官方數字。
本篇的市場數字口徑 :yfinance 日收盤、未還原配息的價格報酬,as-of 2026-08-20 美股收盤;「近一個月」= 近 22 個交易日(基準日 2026-07-21),「近五個交易日」= 近 5 個交易日。台股加權指數為 2026-08-20 收盤。平台當日模型估的年化波動率 12.9%、0050.TW NT$103.1(2026-08-19 收盤)取自 2026-08-21 每日策略建議。TLT 近一個月價格報酬 -1.58%,把配息還原後約 -1.2%,兩個口徑並列以免誤讀。本文不構成投資建議。
本期精選
- 〈費半跌了一成六,VIX 卻在睡覺:你的避險工具可能對錯了目標〉(2026-07-18)— 費半回撤 16.8%、大盤只 1.55%,三支溫度計讀 18.8 / 58.3% / 50.3%:避險工具要對準曝險的那個 sector。
- 〈黃金、VIX、原油同一天講三種故事:8 次地緣衝突查下來,只有一個能信〉(2026-07-22)— 5,658 個交易日:恐慌指數與標普日變動相關 -0.813,八次衝突只有黃金的訊號站得住(顯著性 0.0078)。
- 〈迷思實驗室|黃金不是股災保險箱:它有時救你,有時跟著一起跌〉(2026-07-05)— 2,638 個共同交易日:SPY 跌逾 2% 的 92 天裡黃金收紅率只有 45.7%,跌逾 3% 的 33 天平均 -0.18%。
- 〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉(2026-07-31)— 4,048 天樣本:股市波動幾乎沒動,股債反向強度從 -0.355 掉到 -0.146,十個比較裡只活下一個發現。
- 〈利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段〉(2026-08-18)— 2,922 個交易日:短端波動是常態的 1.60 倍、長端只有 0.78 倍,長短端倍數 6.34 落在第 4.1 百分位。
- 〈股市在怕,債市沒在怕:信用市場對這波科技股震盪的沉默〉(2026-07-10)— 59 天條件樣本:利差收窄一點都不稀奇(第 15 百分位),罕見的是信用資產自己變得更安穩。
- 〈Fed 這次沒動,卻有人要求升息:你手上的四張避險保單,各自只賠哪一種跌?〉(2026-07-31)— 三種跌法乘四張保單十二格,明確「會賠」的只有三格;長債從 0% 加到 25%,回撤 -32.6% 縮到 -22.2%。
- 〈MOVE 在說話,VIX 在沉默:Warsh 首秀前的跨資產波動率分裂〉(2026-06-16)— VIX 16.41 對 MOVE 67.28,比值 4.10 落在九十日歷史第 75 百分位:分裂本身不是新鮮事。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊