同樣叫「風險值」:四種算法的減碼訊號竟差了1,448天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美股加高收益債的組合平常運作正常,直到某天風控系統跳出一則降槓桿警示。問題是:這套系統換一種算風險的方法,同一天、同一組部位,警示可能根本不會跳出來,而且不是差一兩天,是差了將近四年的份量。
這聽起來像是系統出錯,但其實兩套系統都「算對了」,只是算的方式不同。
四種算法,答案卻長得不一樣
要衡量一個投資組合可能虧多少,最常見的做法是算「風險值」:抓過去一段時間的報酬分布,估計最壞的 5% 情境平均會虧多少。聽起來是同一件事,做法卻至少有四種主流版本:
- 歷史模擬法 :直接拿過去實際發生過的報酬排序,不做任何分布假設。
- EWMA :跟歷史模擬法一樣看實際報酬,但給最近的資料更高權重,對市況轉變反應更快。
- Cornish-Fisher :假設報酬接近常態分布,但用偏態與厚尾做修正。
- 穩健頻譜法 :用對極端值不敏感的統計量重新估計,理論上比較不會被單一離群交易日牽著走。
VolPred 用 SPY、QQQ、IWM、TLT、HYG 五檔涵蓋美股大盤、科技股、小型股、公債與高收益債的 ETF,抓 2007 年 4 月到 2026 年 6 月、將近 4,833 個交易日的調整收盤價,用 500 日滾動視窗跑出 4,333 個樣本外交易日,讓這四種算法各自對同一段歷史打分數。
好消息先講:誰比較危險,四種算法都同意
先看一個算法一致的地方。無論用哪一種方法,五檔 ETF 的風險排名都是同一個順序:小型股 IWM 最危險,其次是科技股 QQQ,再來是大盤 SPY,公債 TLT 較安全,高收益債 HYG 最溫和。實際發生的虧損幅度也印證了這個順序,不是算法自己說了算,是後來真的照這個順序虧。
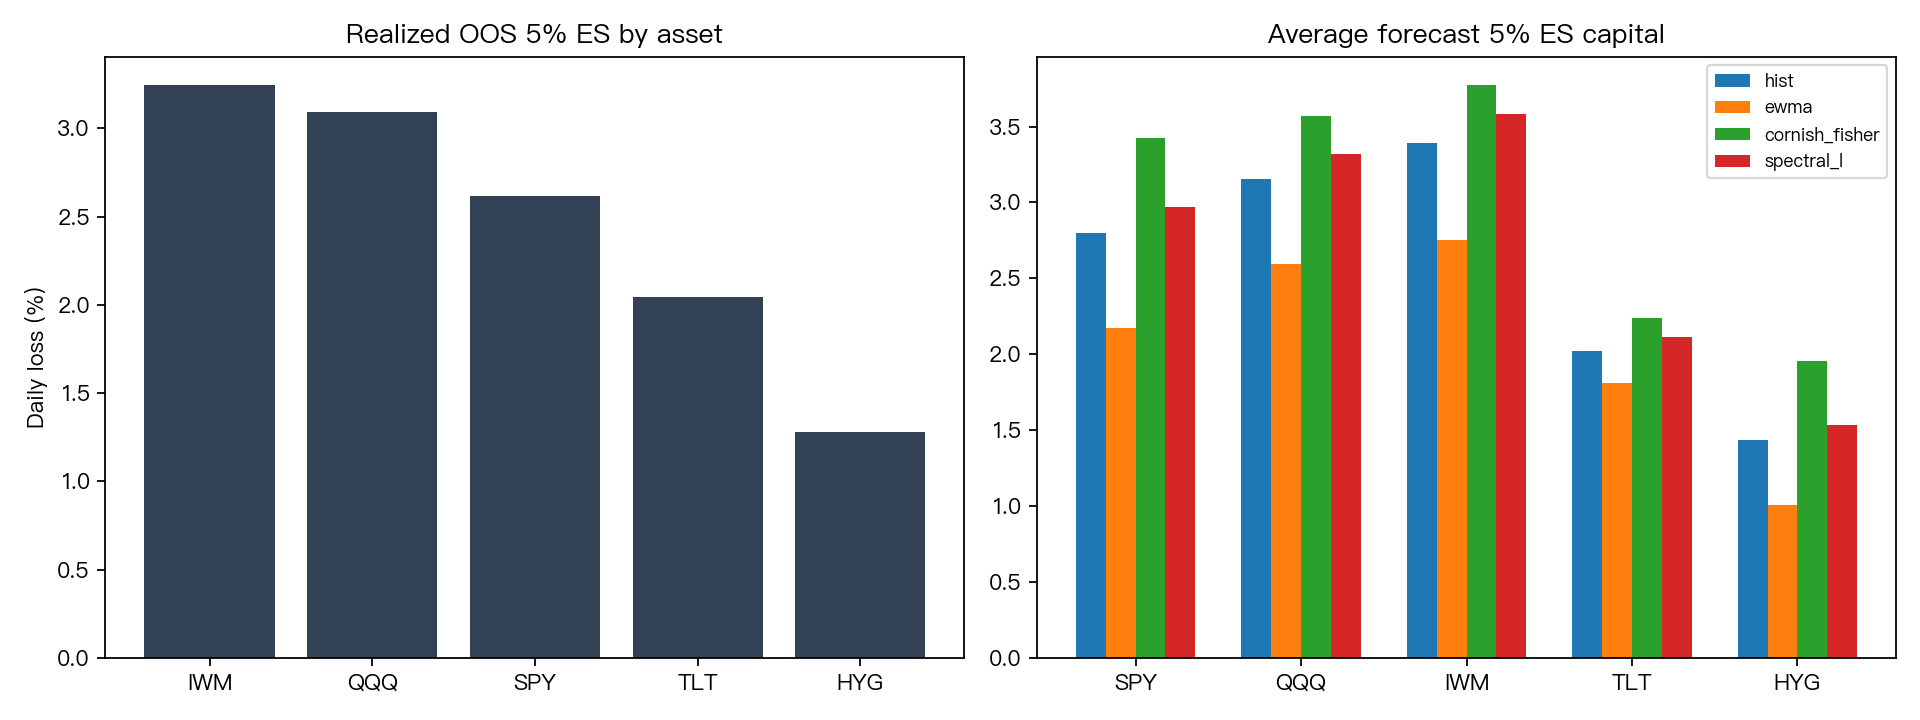
這代表一件事:如果你只是想知道「這幾個部位裡誰比較危險」,四種算法給的答案沒有差別,選哪一種都不影響你的資產配置直覺。
壞消息:什麼時候該降槓桿,四種算法吵了1,448天
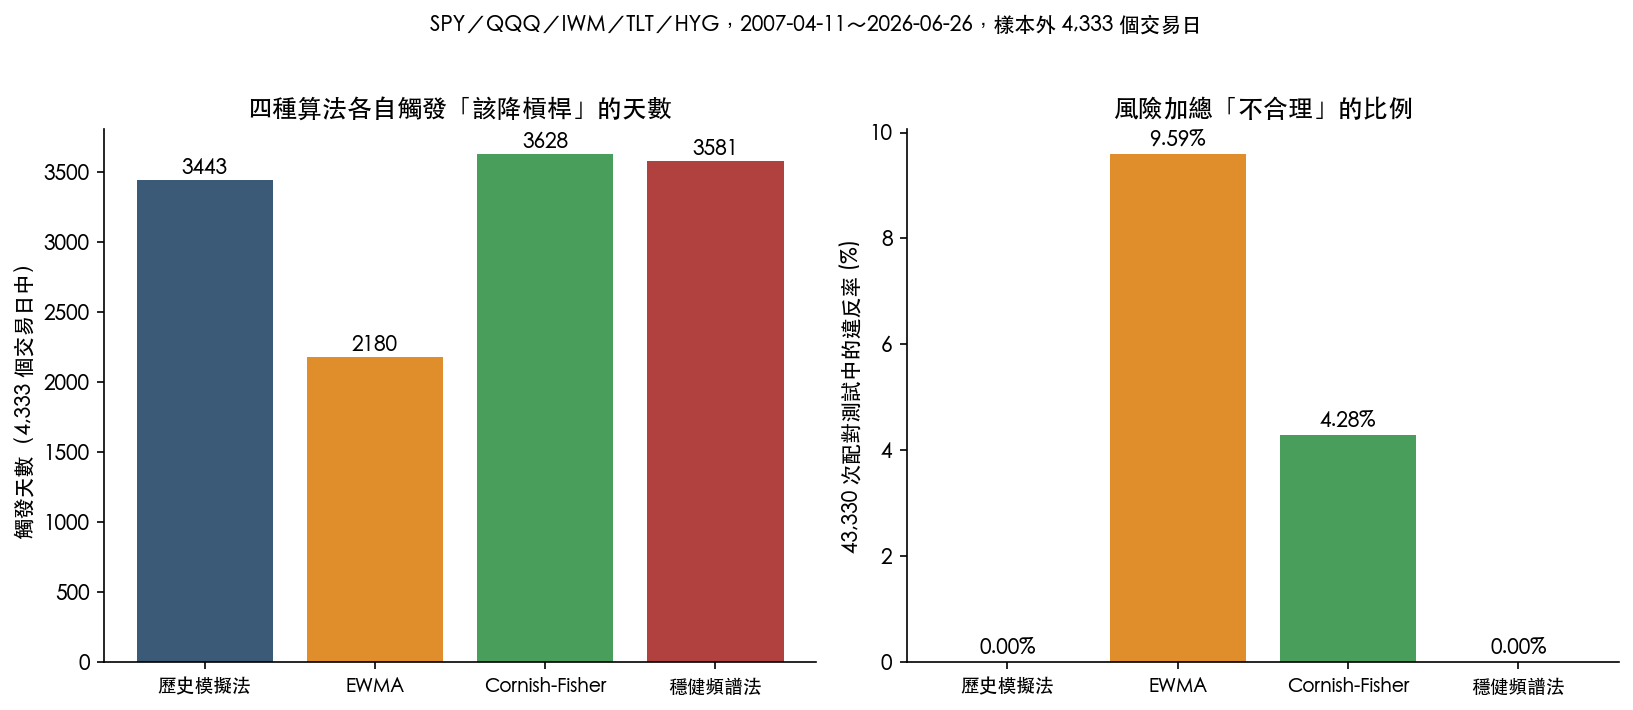
排名一致不代表「什麼時候該採取行動」也一致。VolPred 設定一條簡單規則:只要投資組合的風險值超過每天可承受的損失預算的 75%,系統就該發出降槓桿訊號。用同一段 4,333 個交易日的歷史去檢驗這條規則,四種算法給出的答案差距很大:
- EWMA 只在 2,180 天觸發警示。
- 歷史模擬法在 3,443 天觸發。
- 穩健頻譜法在 3,581 天觸發。
- Cornish-Fisher 觸發最多次,3,628 天。
最少和最多之間差了 1,448 天,占整段樣本外期間將近三分之一。換句話說,同一套風控規則、同一組部位、同一段歷史,光是換算法,你的系統一年裡有沒有進入「該減碼」的狀態,答案可能完全不同。EWMA 因為給近期資料更高權重,市況一旦轉穩就很快「放心」,觸發次數自然少;Cornish-Fisher 因為刻意放大厚尾修正,對風險比較敏感,觸發次數也最多。兩者都不是算錯,是對「多保守」這件事的假設本來就不一樣。
| 算法 | 觸發降槓桿天數(4,333 天中) | 分散反而更危險的比例 |
|---|---|---|
| 歷史模擬法 | 3,443 | 0.00% |
| EWMA | 2,180 | 9.59% |
| Cornish-Fisher | 3,628 | 4.28% |
| 穩健頻譜法 | 3,581 | 0.00% |
更隱藏的問題:分散投資,風險值加起來卻可能變大
風險值這個工具還有一個大家很少檢查的基本要求:把兩個部位分開來看的風險值加起來,理論上應該大於或等於把它們合併成一個投資組合去看的風險值,這正是「分散投資能降低風險」這句話在數學上的意思。如果一個算法違反這個要求,代表用它去做風控,你可能會看到「分散之後風險反而變高」這種不合邏輯的結果。
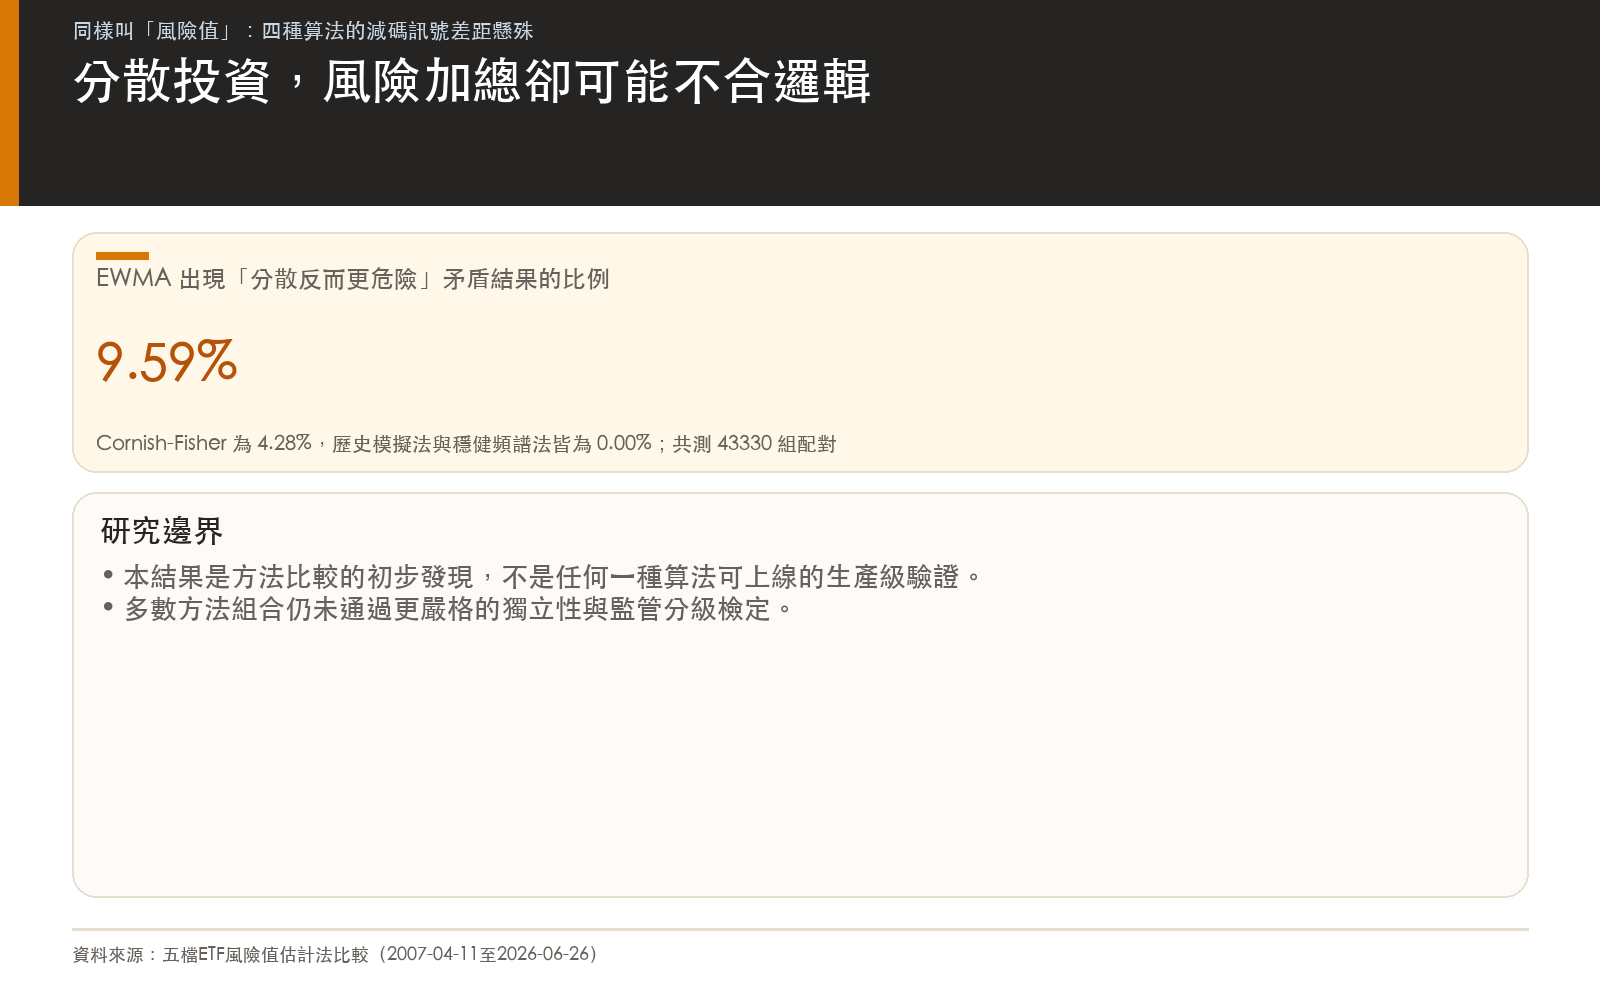
VolPred 對五檔 ETF 兩兩配對,總共測了 43,330 次。歷史模擬法與穩健頻譜法完全沒有違反這個要求,違反率是 0%。但 EWMA 有 9.59% 的配對出現「分散反而更危險」的矛盾結果,Cornish-Fisher 也有 4.28%。也就是說,觸發降槓桿次數最少的 EWMA,同時也是最容易把分散投資算成反效果的方法,反應快跟邏輯自洽,在這個實驗裡是兩件互相拉扯的事。
這對真正在用風控規則的人代表什麼
如果你的風控系統(不管是自己設計的規則、券商提供的工具,還是機構的風控部門)用某一種風險值算法決定何時該減碼、何時該加碼,這個算法本身就是一個隱藏的決策變數,它的影響力,不亞於你選哪些資產、設多少停損。同一組部位、同一套規則,換一種算法,系統一年可能多觸發或少觸發相當於一整年份的降槓桿訊號。
換算法之前,比較實際的第一步是先確認自己現在用的是哪一種、它偏保守還是偏敏感,並且知道它是否曾經在分散投資的情境下算出矛盾結果。如果你的風控規則從沒對這件事做過測試,這通常代表選擇這套算法的人,其實也不知道自己選了什麼。
這個研究證明了什麼,沒證明什麼
這是一份方法比較的實證結果,不是「哪一種算法最好」的推薦名單,更不是任何一種算法可以直接上線使用的驗證。多數方法組合在更嚴格的獨立性檢定,以及監管機關常用的分級回測標準下,仍然沒有通過,這代表就算某個算法在這次比較裡表現得比較穩定,也不代表它已經是一套可靠的生產級風控工具。這份結果能確定的,只是「換算法會實質改變風控系統的行為」這件事本身是真的,而且差距大到不能忽略。
資料與方法 :SPY/QQQ/IWM/TLT/HYG,yfinance 調整收盤價,2007-04-11 至 2026-06-26,共 4,833 個交易日的報酬率,採 500 日滾動視窗,產生 4,333 個樣本外交易日。四種估計法分別為歷史模擬法、EWMA、Cornish-Fisher 展開、穩健頻譜 L 估計法。風險加總一致性以兩兩配對共 43,330 次測試檢驗。研究採 PASS 結論,但明確標註為方法比較的初步發現,非生產級驗證結果。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊