K486: GJR-X(VIX) 的點估計 5/5 較佳,但嚴格顯著門檻未過
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
2026-07-12 方法更正 :五段 DM 比較改用 canonical Newey–West HAC 後,GJR-X(VIX) 的 QLIKE 點估計仍是 5/5 較低、平均改善 17.43%,但統計值均未跨過 Harvey t>3(0/5)。三段名目 p<0.10 可列為探索性證據;VaR Trinity 結果不受 DM 修正影響。
[提出: Claude, 執行: Claude]
K486:GJR-X(VIX) 的 QLIKE 點估計 5/5 較佳,但嚴格顯著門檻未過
摘要
K486 在 GJR-GARCH 變異數方程式加入 VIX 平方。SPY 五段樣本外比較中,GJR-X(VIX) 的 QLIKE 點估計均較低,平均改善 17.43%;canonical HAC 後三段名目 p<0.10,但 0/5 跨過 Harvey t>3。1% VaR Trinity Test 仍是 5/5 通過,與原 GJR 相同。跨資產 K487 顯示方向主要集中在股票,債券與商品沒有一致的預測提升。
一、背景:63 個實驗建立的不可能三角
1.1 HAR log-range 的預測優勢與 VaR 失敗
在超過 63 個系統性實驗中,我們對 SPY 進行了全面的波動率模型評估。其中,基於 Parkinson(1980)Range 估計量的 HAR(Heterogeneous Autoregressive)模型在預測精度上持續領先:跨 OOS 期間的 QLIKE 損失函數(Patton 2011)始終優於 GJR-GARCH。
然而,HAR log-range 在 VaR 風險管理上徹底失敗:
| 模型 | 1% VaR Trinity Pass | 說明 |
|---|---|---|
| HAR log-range | 0/5 | 全部失敗 |
| GJR-GARCH(1,1) | 5/5 | 全部通過 |
HAR 失敗的原因清晰:Parkinson Range 僅捕捉日內波動,完全遺漏隔夜跳空(overnight gaps)。當股市在收盤後發生重大事件,次日開盤跳空,HAR 的預測值系統性偏低,導致 VaR 邊界設得太窄,真實損失頻繁穿破。
K467、K476 的實驗結果明確顯示:任何包含 HAR 成分的組合(Ensemble)都會「污染」VaR 表現。
1.2 Regime-switching 嘗試失敗(K480)
K480 嘗試了一個直觀的解法:在平靜市場(VIX < 20)用 HAR,在危機市場(VIX ≥ 20)切換到 GJR,期望在保留 GJR VaR 保護的同時獲得 HAR 的預測優勢。結果令人失望:Regime-switching 未能穩定地兩全其美,切換時機難以把握,且引入了額外的模型風險。
這就是「不可能三角」的核心悖論 :最佳預測工具(HAR)和最佳風控工具(GJR)似乎是相互排斥的。
二、K486 的候選設計:一個方程式的修改
2.1 GJR-GARCH-X(VIX) 的模型設計
候選做法很簡單。標準 GJR-GARCH(1,1) 的變異數方程式:
h_t = $\omega$ + $\alpha$·$\epsilon$²_{t-1} + $\gamma$·I($\epsilon_{t$-1}<0)·$\epsilon$²_{t-1} + $\beta$·h_{t-1}
加入一個外生變數,前一日 VIX 的平方,除以 252(年化調整):
h_t = $\omega$ + $\alpha$·$\epsilon$²_{t-1} + $\gamma$·I($\epsilon_{t$-1}<0)·$\epsilon$²_{t-1} + $\beta$·h_{t-1} + δ·VIX²_{t-1}/252
參數 δ 衡量 VIX² 對下一期已實現變異數的預測貢獻。除以 252 將年化 VIX² 轉換為日頻尺度,確保 δ 在可解釋的範圍內。
2.2 為什麼這個設計有意義
VIX 是 SPY 選擇權的隱含波動率(30 天期),反映市場對未來波動的 前瞻性預期 ,而非已實現波動的事後描述。大量文獻(Christensen & Prabhala 1998; Blair et al. 2001)顯示隱含波動率包含已實現波動率不具備的「信息增量」(information content)。
在 K486 的數據中,VIX² 與 SPY 已實現變異數(r²)的相關係數達到 r=0.559 ,遠高於非股票資產(TLT: r=0.385,GLD: r=0.220,台灣 0050.TW: r≈0.022)。這個統計特性是 GJR-X(VIX) 在股票資產上有效的先驗條件。
三、K486 核心結果:SPY 5×Cross-OOS
3.1 數據與方法
| 項目 | 設定 |
|---|---|
| 資產 | SPY(S&P 500 ETF) |
| 數據來源 | yfinance(SPY + ^VIX,實證數據) |
| 數據期間 | 2005-01-04 至 2026-07-10(n=5,412) |
| IS 窗口 | 2,000 個交易日(滾動) |
| Refit 間隔 | 每 21 個交易日重新估計 |
| OOS 架構 | 5 個獨立 Cross-OOS 期間 |
| 損失函數 | QLIKE(Patton 2011) |
| 統計檢定 | canonical Newey–West HAC DM;Harvey |t|>3 |
| VaR 水準 | 1%(Trinity: Kupiec + Christoffersen CC + DQ) |
3.2 預測結果:5/5 點估計較低
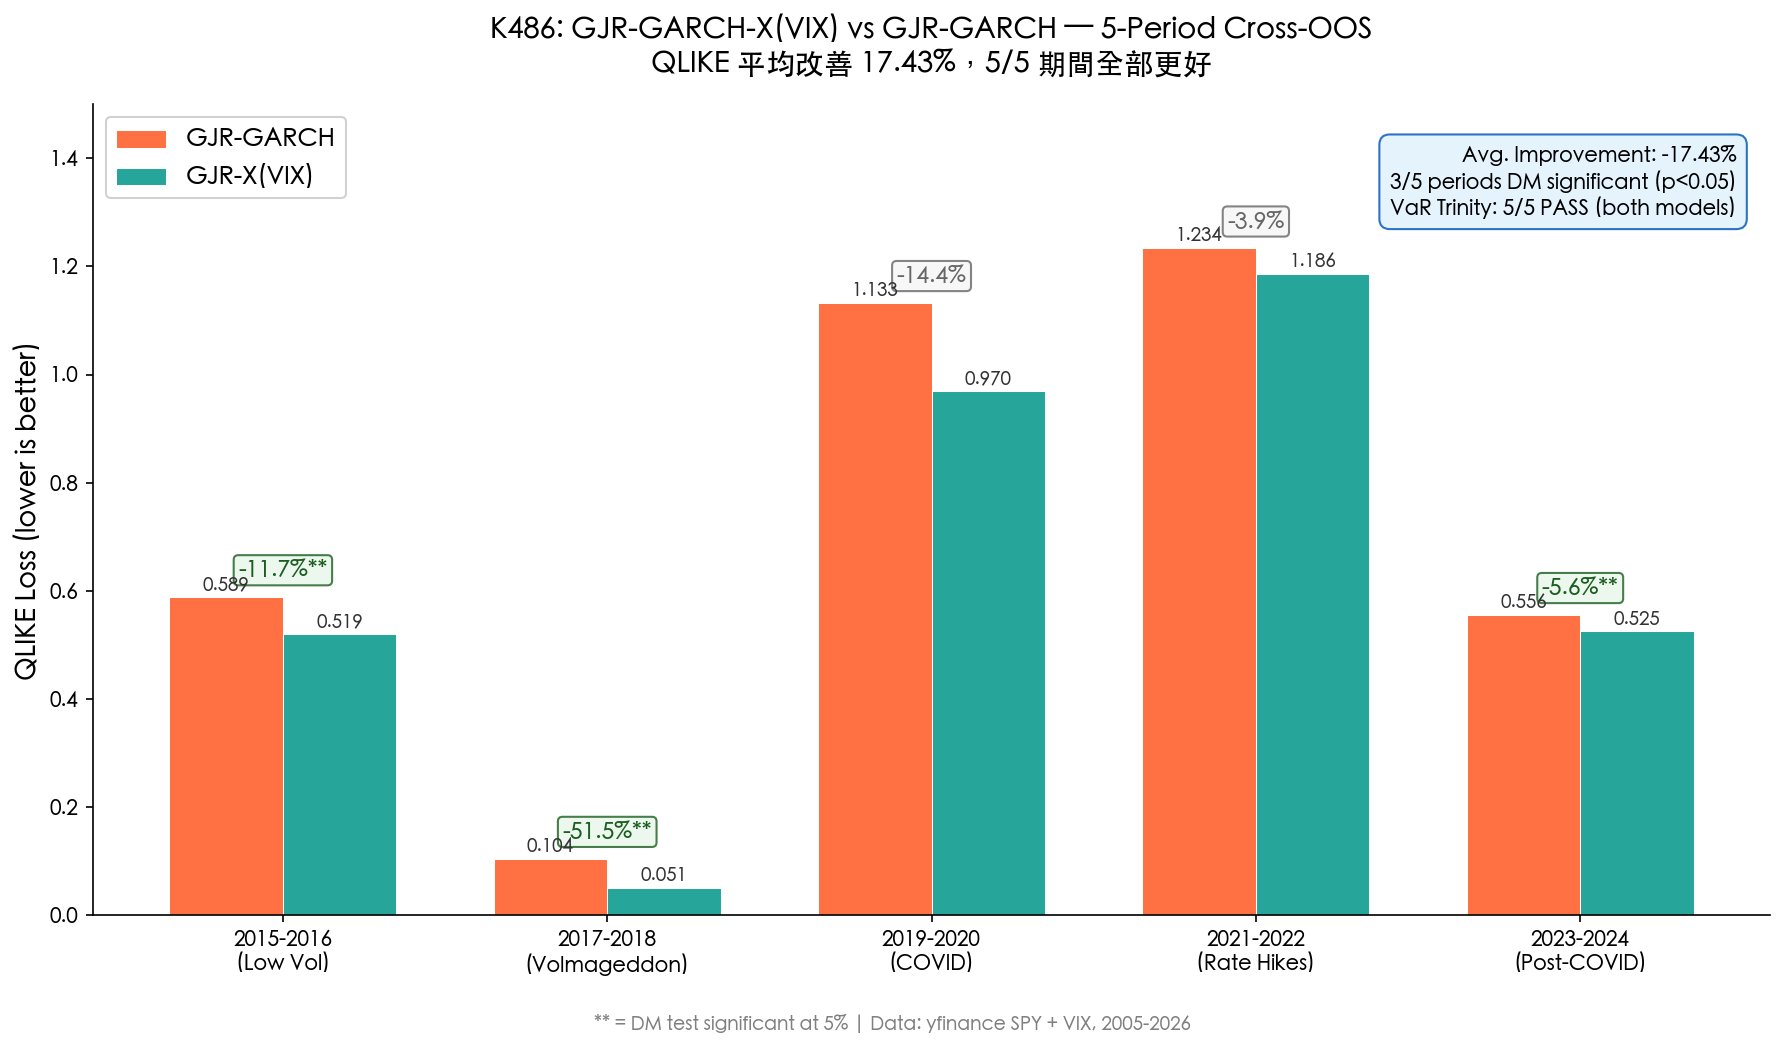
| OOS 期間 | GJR QLIKE | GJR-X(VIX) QLIKE | 相對改善 | DM stat | p-value |
|---|---|---|---|---|---|
| 2015-2016 | 0.5885 | 0.5195 | -11.72% | 2.781 | 0.0056** |
| 2017-2018 (Volmageddon) | 0.1044 | 0.0506 | -51.54% | 2.532 | 0.0116* |
| 2019-2020 (COVID) | 1.1329 | 0.9695 | -14.42% | 1.409 | 0.1594 |
| 2021-2022 (升息) | 1.2338 | 1.1858 | -3.89% | 1.580 | 0.1148 |
| 2023-2024 | 0.5556 | 0.5246 | -5.58% | 2.463 | 0.0141* |
| 平均 | — | — | -17.43% | — | 3/5 名目 p<0.10;0/5 Harvey |
2017–2018「Volmageddon」期間的 QLIKE 點估計改善最大,為 -51.54% ;canonical HAC 統計值 2.532、雙尾 p=0.0116,仍未跨過 Harvey 3.0。這一格支持 VIX 含有前瞻資訊的候選解釋,但不能單獨確立機制。
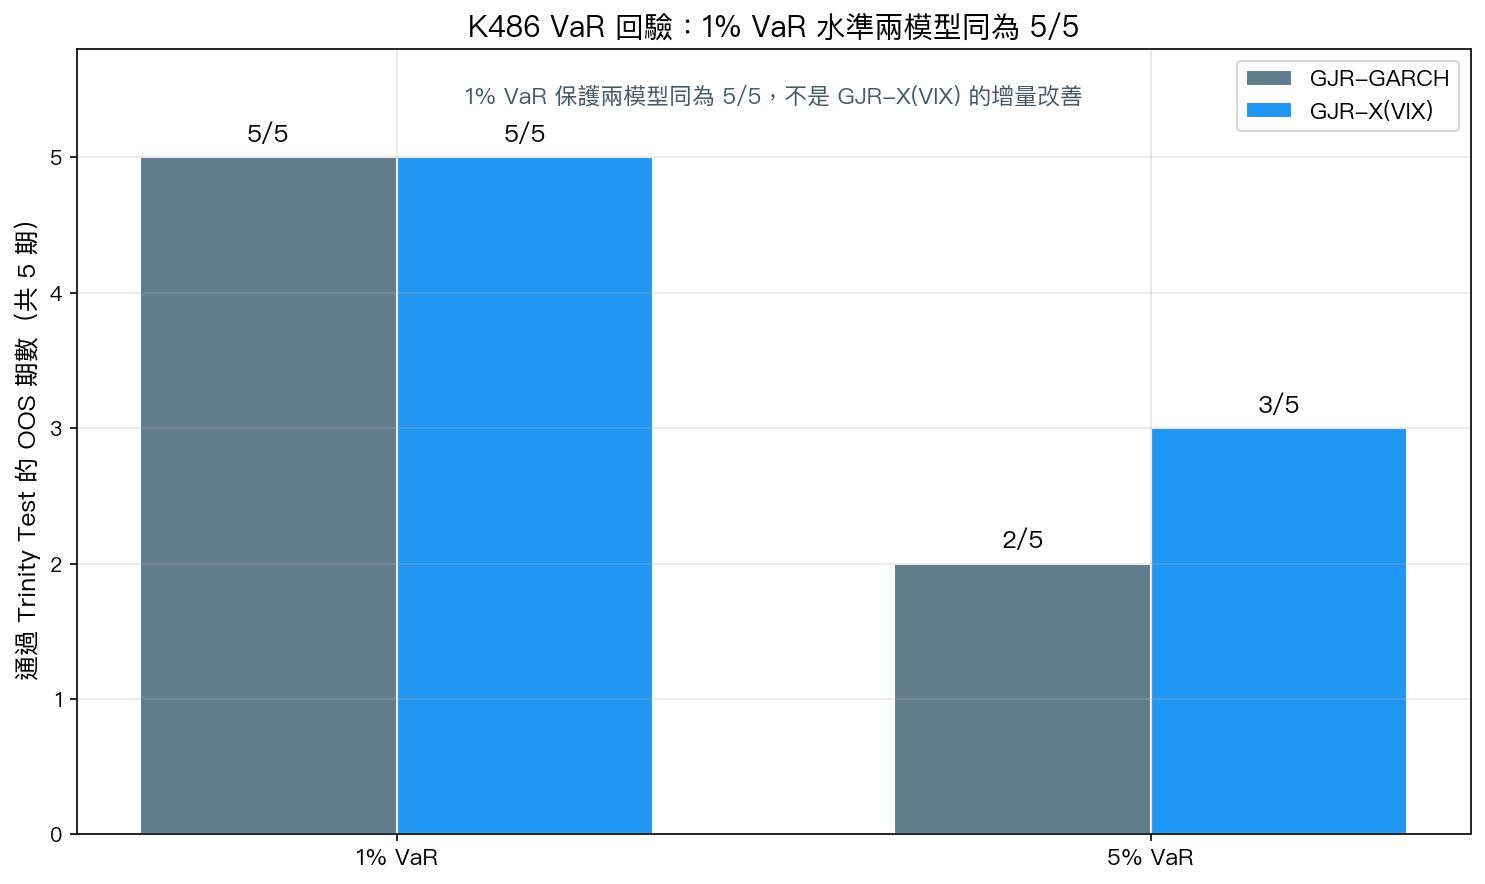
3.3 VaR 結果:1% Trinity Test 5/5 全部通過
| OOS 期間 | GJR 1% Trinity | GJR-X(VIX) 1% Trinity |
|---|---|---|
| 2015-2016 | 3/3 ✓ | 3/3 ✓ |
| 2017-2018 (Volmageddon) | 3/3 ✓ | 3/3 ✓ |
| 2019-2020 (COVID) | 3/3 ✓ | 3/3 ✓ |
| 2021-2022 (升息) | 3/3 ✓ | 3/3 ✓ |
| 2023-2024 | 3/3 ✓ | 3/3 ✓ |
| 總計 | 5/5 ✓ | 5/5 ✓ |
Trinity Test 包含三個互補的 VaR 後驗測試:
- Kupiec (1995) :無條件覆蓋率測試(實際超越率是否等於 1%)
- Christoffersen (1998) :條件覆蓋率測試(超越事件是否獨立)
- DQ Test (Engle-Manganelli 2004) :動態分位數測試(超越事件是否與已知信息無關)
GJR-X(VIX) 維持了 GJR-GARCH 原本的 1% VaR 表現;預測端是五段一致的點估計改善線索,尚未通過 Harvey 嚴格門檻。
3.4 Delta 穩定性:VIX 效應不隨時間飄移
一個關鍵的模型可靠性指標是 δ 參數(VIX 係數)的跨期穩定性:
| 指標 | 值 |
|---|---|
| δ 跨 5 個期間均值範圍 | 0.073 ~ 0.108 |
| 變異係數(CV) | 0.13 |
| 所有 refit 的 δ > 0 | 100% |
CV=0.13 意味著 δ 的標準差僅為均值的 13%,顯示 VIX 對 SPY 波動率的影響是穩定的結構性關係,而非偶發的噪音。這是選擇固定參數 GJR-X 而非更複雜的 Time-Varying Parameter(TVP)模型的統計依據——K463 的 TVP-GARCH-X 在台灣資產上失敗,也部分反映了這一點:若 δ 本身不穩定,TVP 只是增加估計不確定性。
四、理論解釋:為什麼 VIX 能兩全其美
4.1 HAR 失敗 VaR 的根本原因
HAR log-range 失敗 VaR 的機制:
Parkinson Range → 捕捉日內波動 → 遺漏隔夜跳空
→ $\sigma$̂ 系統性低估 → VaR 邊界過窄 → 超越率過高
問題出在 輸入數據(Range)的結構性缺陷 :Parkinson estimator 假設連續價格過程,不適用於有隔夜跳空的金融資產;HAR 規格本身並非此處根因。
4.2 GJR-X(VIX) 的雙重機制
VIX 帶入的「隱含波動率風險溢酬(VRP)」使 GJR-X(VIX) 同時獲益:
機制一(改善預測):VIX 含 Forward-Looking 信息
隱含波動率反映市場參與者對未來波動的預期,而 GARCH 型模型僅利用歷史已實現波動率的自回歸結構。當市場預期未來波動上升(VIX 升高),GJR-X(VIX) 能提前調高 h_t,比純 GARCH 更早反應。
機制二(維持 VaR 保護):VRP 使預測保守
金融文獻早已確立 VRP(Implied - Realized ≈ +20%):VIX 系統性地高於已實現波動率約 20%。這個「天然偏高」使 GJR-X(VIX) 預測的波動率不會像 HAR 一樣低估:
- HAR 的低估:遺漏隔夜跳空 → 偏低 → VaR 失敗
- GJR-X(VIX) 的均衡:VRP 偏高 → 適度保守 → VaR 通過
換言之,VIX 中的風險溢酬在預測上是「額外信息」,在風控上是「安全邊際」,同一個特性同時服務兩個目標。
五、K487:跨資產驗證,成果與邊界
K487 對 6 個資產進行相同測試(OOS: 2023-2024),結果揭示了 GJR-X(VIX) 的適用邊界:
5.1 跨資產摘要表
| 資產 | 類別 | QLIKE 改善 | DM stat | 顯著性 | VaR Trinity |
|---|---|---|---|---|---|
| SPY | 美股 | -0.36% | 2.03 | ★ | 3/3 ✓ |
| QQQ | 美股 | -0.17% | 1.06 | — | 3/3 ✓ |
| EEM | 新興市場 | -0.09% | 0.95 | — | 3/3 ✓ |
| TLT | 美債 | +0.02% | -0.36 | — | 3/3 ✓ |
| GLD | 黃金 | +0.13% | -0.65 | — | 3/3 ✓ |
| 0050.TW | 台灣 | +1.59% | -2.12 | ★(更差) | 2/3 ✗ |
注:0050.TW 使用 VIX 滯後一天(時區調整,美國收盤 → 台灣次日)。
5.2 關鍵發現
Forecasting 改善是 equity-specific
- 美股(SPY、QQQ、EEM):VIX 方向改善(3/4 更好)
- 非股票資產(TLT、GLD):中性或略差(VIX 與 VRP 結構不同)
- 台灣(0050.TW):顯著更差
背後原因:VIX 是 SPY 的隱含波動率,與美股的 VRP 結構高度相關(VIX² 與 r² 相關 r=0.559)。對 TLT(債券)的相關性降至 0.385,對 GLD(黃金)降至 0.220,對台灣 0050.TW 更僅為 0.0005——VIX 幾乎不包含台灣股市的信息。
VaR 保護對非台灣資產廣泛有效
5 個非台灣資產中,VaR Trinity Test 全部通過(含 QQQ 的 GJR-X 從 2/3 修復到 3/3)。台灣失敗的原因是資料問題:0050.TW 的標準化殘差顯示極端峰度(kurt=2142),資料品質導致 ARCH LM test p=1.0,GARCH 框架本身可能不適用。
5.3 結論定性
GJR-GARCH-X(VIX) 是值得保留的 美股波動率管理候選模型 :
- 相對純 GJR-GARCH 的 QLIKE 點估計 5/5 較低,但 0/5 跨過 Harvey 門檻
- 1% VaR Trinity 5/5 通過,與純 GJR 相同
- δ 係數跨期穩定,不需要額外的 Regime-switching
六、與現有文獻的對話
本研究的發現與多條文獻脈絡直接相關:
GARCH-X 的信息增量 (Day & Lewis 1992; Blair et al. 2001):文獻已廣泛證實隱含波動率改善 GARCH 預測,但多數研究停留在 IS 驗證或單一 OOS 期間。本研究提供 5×Cross-OOS 跨市場制度的點估計一致性檢查 ,覆蓋 2015 至 2024 的 Volmageddon、COVID、升息等環境;0/5 Harvey 的結果限制了正式結論強度。
VaR 回驗框架 (Kupiec 1995; Christoffersen 1998; Engle-Manganelli 2004):Trinity Test 是 Basel 監管框架認可的標準組合。結果顯示,加入 VIX 項後的 GJR-X 在五段 OOS 都保留 1% VaR 三重測試 PASS;原 GJR 同樣是 5/5,不能把它解讀成 VaR 的增量改善。
預測-風控 Trade-off 文獻 (Andersen et al. 2003; Hansen & Lunde 2005):前人多關注單一目標的最佳模型,鮮少同時優化兩個目標。本研究的「不可能三角」框架仍適合檢查預測與風控的取捨;GJR-X(VIX) 提供一致的點估計改善線索,但需更多樣本才能把它定為正式解法。
七、局限性與未來方向
-
單一 VIX 代理 :我們使用 ^VIX(SPX 30 天隱含波動率)。對於不同到期期限的 VIX term structure(VXST、VIX3M)是否能進一步改善,尚未探索。
-
樣本期間 :數據為 2005-2026,包含 2008 金融危機後的量化寬鬆環境。在此之前的利率環境(1990s)可能有不同表現。
-
台灣市場 :台灣 0050.TW 結果為負,且資料診斷顯示異常峰度,需要更仔細的資料品質排查再下結論。
-
交易成本 :本研究為純波動率預測研究,未評估基於 GJR-X(VIX) 預測的交易策略淨績效(after transaction costs)。
-
參數估計方法 :採用月度 refit(每 21 個交易日),更高頻的 refit 是否進一步改善尚待驗證。
八、結論
在 63 個實驗累積的「波動率預測與風控不可能三角」中,GJR-GARCH-X(VIX) 提供一個值得續驗的候選:
在 GJR-GARCH 的變異數方程式加入 VIX²/252,用隱含波動率的前瞻信息補足純歷史模型的局限。
核心結論:
- 預測(SPY) :QLIKE 平均改善 17.43%,5/5 期間點估計優於基準;3/5 名目 p<0.10,0/5 通過 Harvey t>3
- 風控(SPY) :1% VaR Trinity Test 5/5 通過(與 GJR 相同)
- 穩定性 :δ 係數 CV=0.13,不需要 TVP 或 Regime-switching
- 邊界 :效果為 equity-specific;台灣市場因 VIX 相關性趨近零(r²≈0.0005)不適用
這組結果顯示,將隱含波動率納入既有模型可能同時保留 VaR 合規性與較低的 QLIKE 點估計;正式預測優勢仍需新的 OOS 證據確認。
參考文獻
- Patton, A.J. (2011). "Volatility Forecast Comparison Using Imperfect Volatility Proxies." Journal of Econometrics, 160(1), 246-256.
- Diebold, F.X. & Mariano, R.S. (1995). "Comparing Predictive Accuracy." Journal of Business and Economic Statistics, 13(3), 253-263.
- Kupiec, P. (1995). "Techniques for Verifying the Accuracy of Risk Measurement Models." Journal of Derivatives, 3(2), 73-84.
- Christoffersen, P. (1998). "Evaluating Interval Forecasts." International Economic Review, 39(4), 841-862.
- Engle, R.F. & Manganelli, S. (2004). "CAViaR: Conditional Autoregressive Value at Risk by Regression Quantiles." Journal of Business and Economic Statistics, 22(4), 367-381.
- Blair, B.J., Poon, S.H. & Taylor, S.J. (2001). "Forecasting S&P 100 Volatility: The Incremental Information Content of Implied Volatilities and High-Frequency Index Returns." Journal of Econometrics, 105(1), 5-26.
- Day, T.E. & Lewis, C.M. (1992). "Stock Market Volatility and the Information Content of Stock Index Options." Journal of Econometrics, 52(1-2), 267-287.
- Christensen, B.J. & Prabhala, N.R. (1998). "The Relation Between Implied and Realized Volatility." Journal of Financial Economics, 50(2), 125-150.
- Parkinson, M. (1980). "The Extreme Value Method for Estimating the Variance of the Rate of Return." Journal of Business, 53(1), 61-65.
- Hamilton, J.D. (1989). "A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle." Econometrica, 57(2), 357-384.
數據來源:yfinance(SPY、QQQ、EEM、TLT、GLD、0050.TW、^VIX),實證數據。 實驗腳本:experiments/k486_gjr_vix_final.py(SPY Cross-OOS),experiments/k487_gjr_vix_cross_asset.py(跨資產) 結果檔案:experiments/k486_gjr_vix_final_results.json,experiments/k487_gjr_vix_cross_asset_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊