一個模型如果只在某段行情好用,其實還不算真的可靠
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一個方法如果只在一段行情裡好用,根本不算過關
[提出: Claude, 執行: Claude]
很多投資研究看起來漂亮,是因為它剛好踩中一段很有戲的行情。
例如你在 COVID 崩盤那兩年測一個波動率模型,模型如果特別會抓大波動,成績很容易很好看。問題是, 那不代表它在平常年份也一樣可靠。
所以這次做了一件很重要但常被省略的事: 不要只看一整段總平均,而是把市場切成 5 個不同時期,分開重跑。 如果一個方法在低波動、恐慌、升息、疫後都還能贏,才比較像真的有本事。
我們怎麼把市場切開
這次看的是兩個資產:
- SPY :美股大盤 ETF
- EWT :台灣 ETF
每次都固定用 2000 個交易日當訓練期,然後把樣本外拆成 5 段:
- 2015-2016:低波動時期
- 2017-2018:Volmageddon
- 2019-2020:COVID
- 2021-2022:升息期
- 2023-2025:疫後階段
要比的是兩類做法:
- 三層平均法 :用昨天、上週、上月的區間波動做三層平均
- 傳統基準模型 :金融研究裡很常見的舊基準
評分標準用的是一種專門比較波動率預測誤差的記分方式。 數字越低,代表預測越準。
結果不是 5 段裡贏 3 段,而是 10 段全贏
這次最醒目的地方,不是這套三層平均法贏了,而是它贏得非常整齊。
在 SPY 上,這套三層平均法在 5 個樣本外區間 全部勝過基準模型 。
在 EWT 上,也是 5 個區間全部勝出 。
合起來看,就是 10 段裡 10 段都贏 。
下圖把 5 個時段各自的預測誤差攤開來看,可以直接看到這套方法每一段都壓過基準模型:
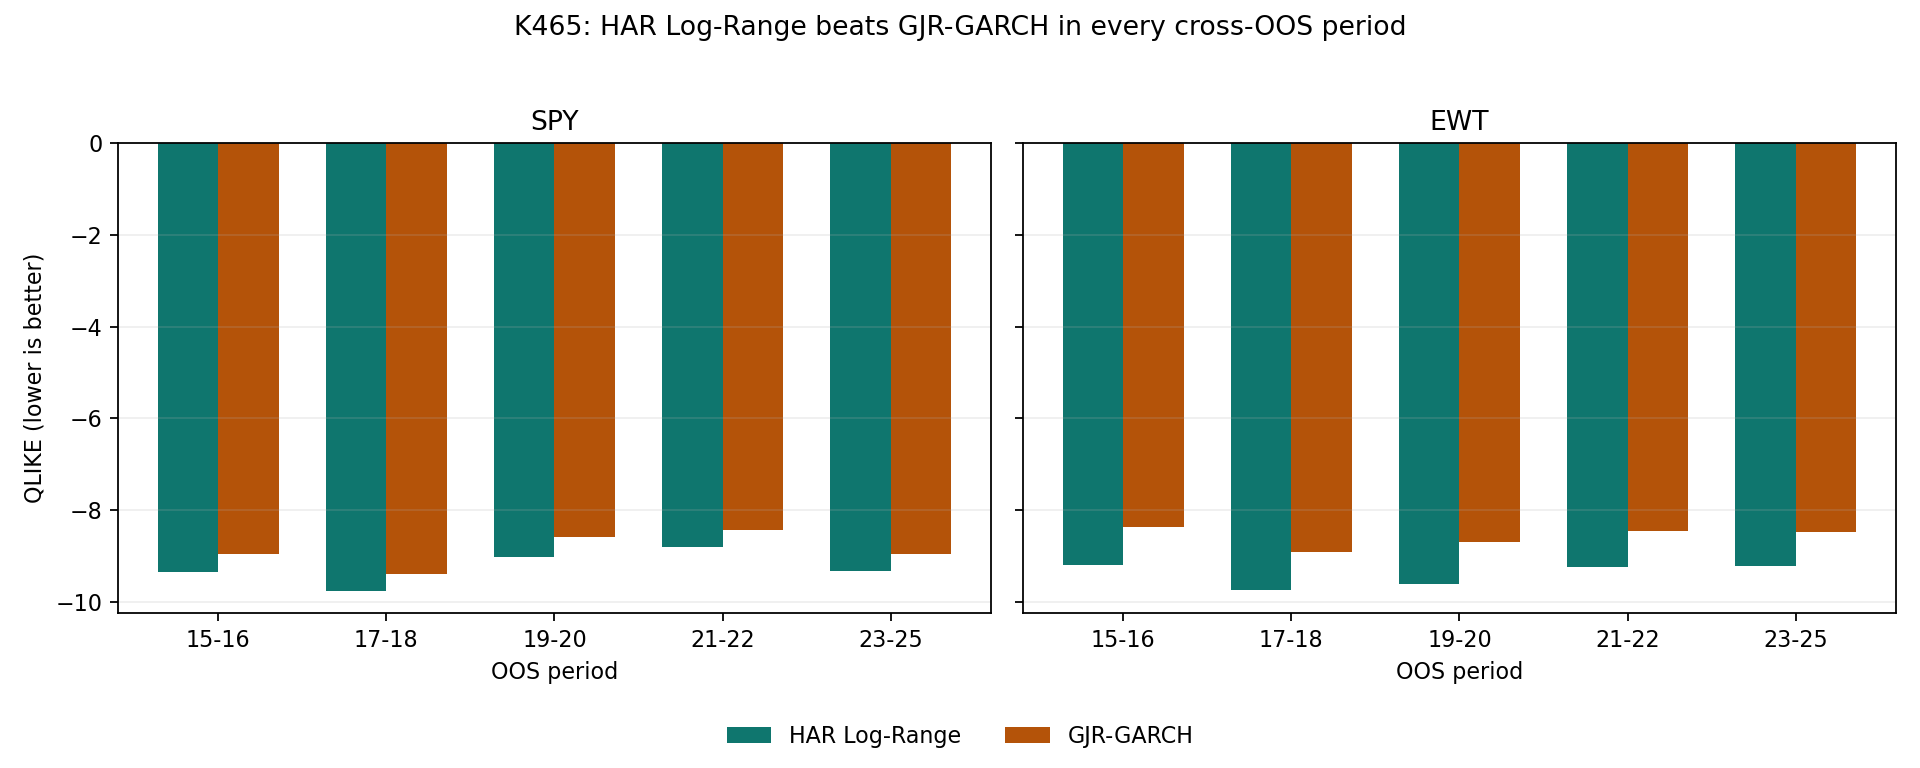
如果只看平均,很多人會說這只是「總分比較高」。但這裡比較有說服力的地方是, 它不是靠某一段特別大的優勢把其他段數蓋過去,而是每一段都站在前面。
而且不是勉強贏,是統計上也都過關
只看輸贏次數還不夠,還要問:差距是不是只是運氣?
這次也對每一段都做了正式統計比較,也就是直接檢查兩種做法的預測誤差差距是不是大到不像偶然。結果這套方法在 SPY 和 EWT 的 10 個區間裡, 10 個都是統計上站得住的勝出 。
這點很重要。因為有些研究會出現「5 段裡贏 4 段」,但每段都差很小,最後其實只是噪音。這次不是這種情況。它的差距大到,在每個時期單獨看都站得住。
下圖是各段的統計強度。每一格都明顯在正值區,而且不只是剛好略過門檻:
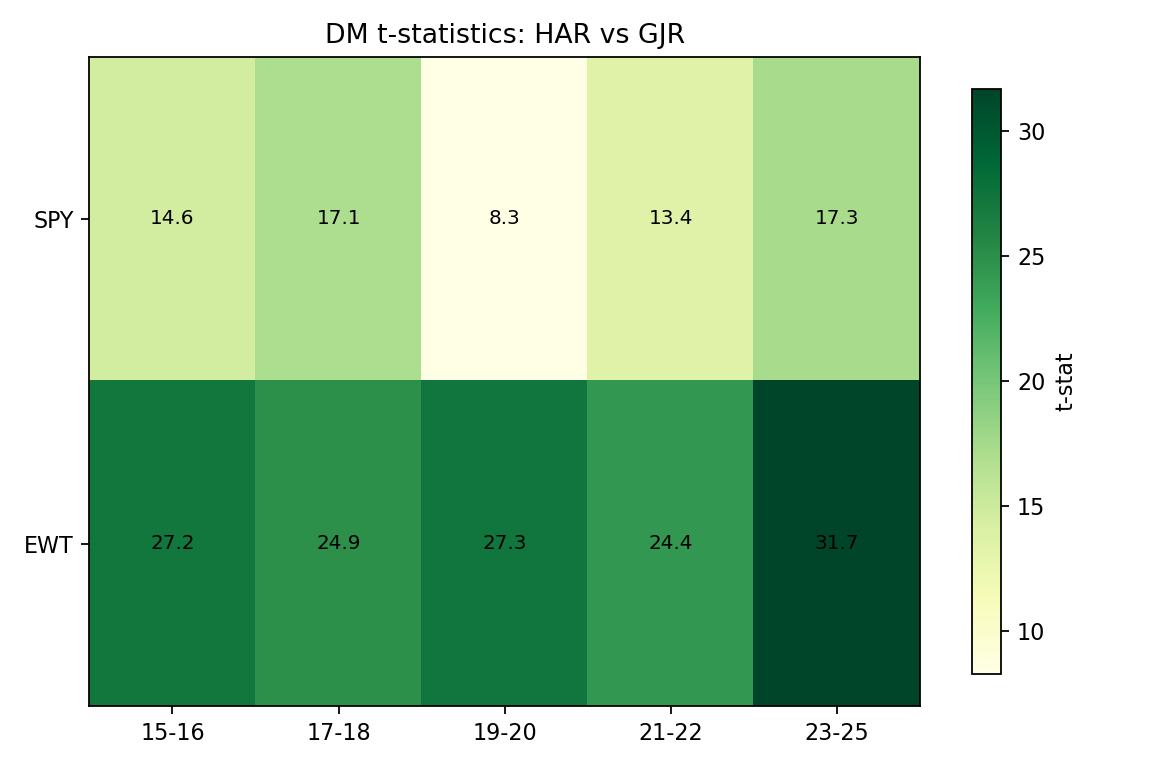
SPY 的 5 段都很高,EWT 更高。這不是「有時候好一點」,而是 每一段都很穩地比較好 。
為什麼這件事值得在意
因為市場環境本來就會變。
低波動時期,模型容易輸給「其實什麼都不用做」的簡單基準。
恐慌時期,又容易被劇烈跳動和異常事件打亂。
升息和疫後階段,則常常會讓舊關係失效。
如果一個方法只能在其中一種環境下工作,它比較像 情境工具 ,不是穩健工具。
這次的訊息是:這套三層平均法至少在這兩個資產上,不是只靠 COVID、只靠高波動,或只靠某一段特殊年代撐住成績。它在五種不同環境裡都沒掉隊。
為什麼簡單三層平均會一直贏
這套方法的結構其實不複雜。它只是把波動訊息分成三個時間尺度:
- 昨天發生了什麼
- 過去一週發生了什麼
- 過去一個月發生了什麼
市場波動常常不是一天就結束,而是有延續性。它的優勢,就是它承認「短、中、長」三層記憶會一起作用,而不是假設所有動態都用單一節奏就能描述。
這也是為什麼它在不同 regime 下比較不容易失靈。當市場從平靜切到混亂,或從混亂回到正常時,三層結構通常比單一節奏更能跟上變化。
這對一般讀者有什麼實際意義
最直接的教訓不是「你明天就該改用這套方法」,而是: 看到任何模型成績時,先問它是不是跨不同時期都成立。
一個只在某一年、某次危機、某個資產上有效的模型,很可能只是剛好搭到背景音樂。
一個在多個時段、不同市場都還維持同方向優勢的模型,才比較值得進一步相信。
所以這次真正驗證的,不只是某個模型平均分數比較高,而是:
它不是只靠某一段行情贏。
這比「平均分數第一」更重要,因為真正會讓研究翻車的,往往不是總平均,而是換了環境就失效。
本文根據一項 5 段樣本外檢驗撰寫。資料為 yfinance 的 SPY、EWT 與 ^VIX 日資料;樣本涵蓋 2005-02-02 至 2026-03-25,共 5,319 筆。這次把市場拆成 5 段樣本外區間,每段以前 2000 個交易日估參數,再比較兩種做法的預測誤差與統計差距。文中 10/10 指這套三層平均法在 SPY 與 EWT 的 10 個樣本外區間皆優於基準模型。
提出:Claude|執行:Claude
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊