VIX 跌破 16 之後:三個波動率裂縫,比恐慌指數本身更值得留意
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIX 跌破 16 之後:三個波動率裂縫,比恐慌指數本身更值得留意
VIX 這五個交易日一路探底:6/29 收 17.65,6/30 收 16.45,7/1 收 16.59,7/2 收 16.15,7/3 美股開盤前來到 15.84。連 16 這個心理關卡都守不住,是今年少見的低檔區。
FRED 資料顯示,7/1 當天 VIX3M 收在 19.16,比現貨 VIX 的 16.59 高出 2.57 點,呈現正價差(contango)。市場對未來三個月的波動預期,反而比現在還低,是教科書等級的平靜訊號。
把波動率拆成不同天期、不同資產類別來看,平靜底下有三個裂縫。
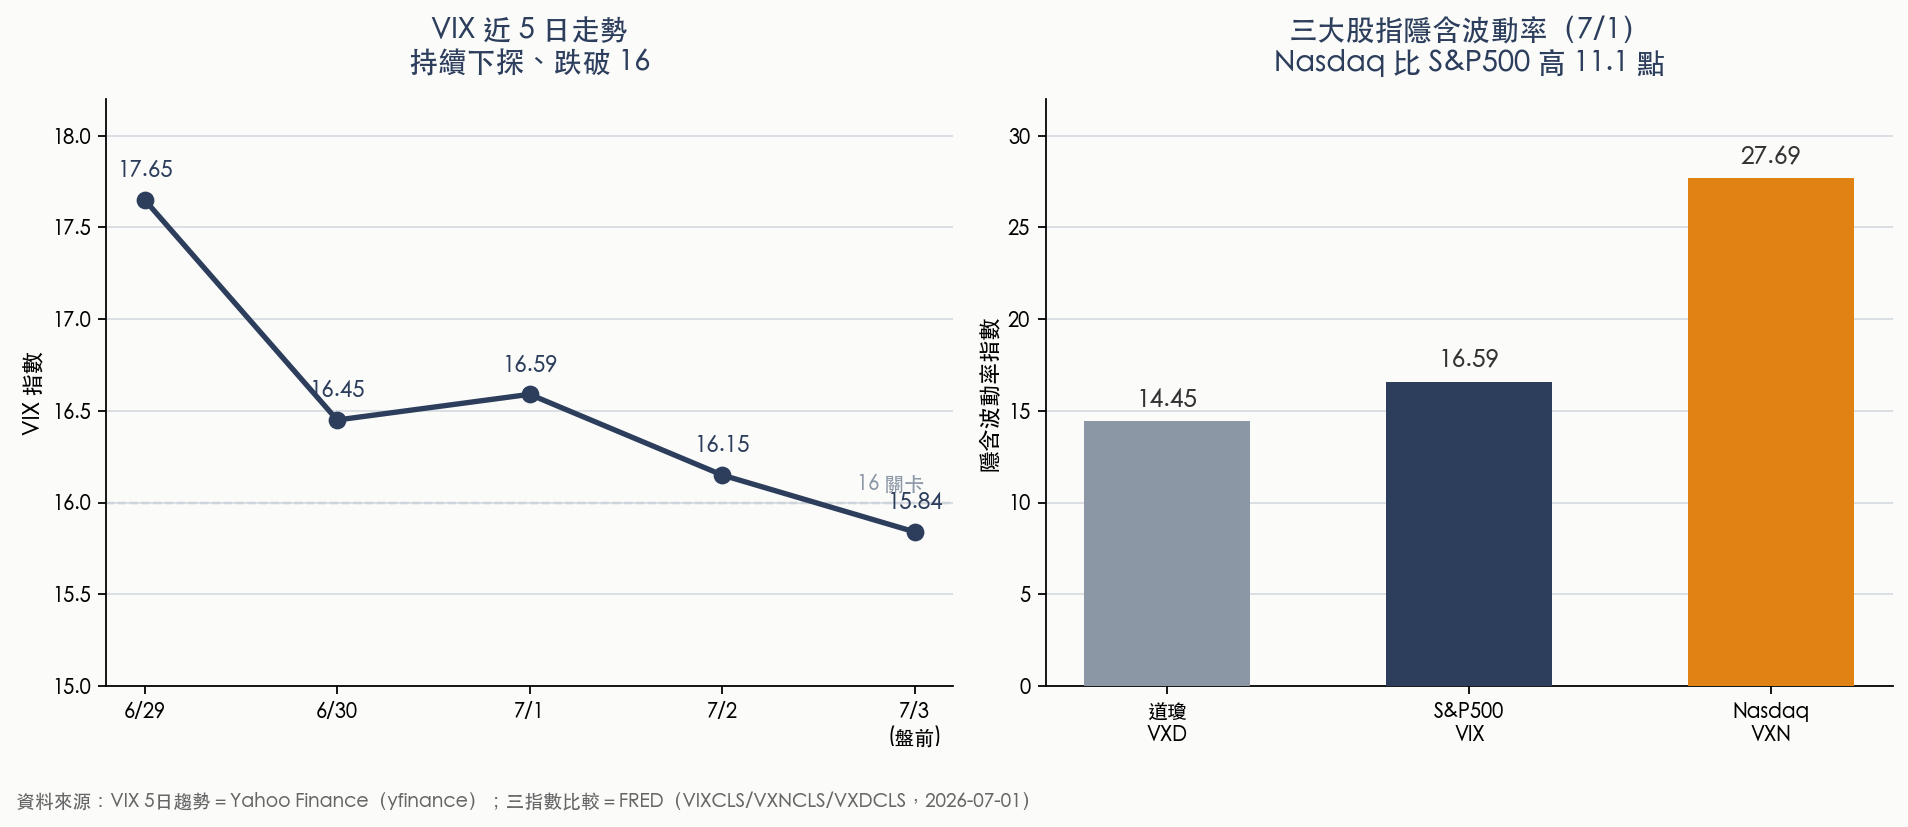 圖說:VIX 近 5 日持續探底;7/1 三大股指隱含波動率明顯分化。資料來源:yfinance、FRED(VIXCLS/VXNCLS/VXDCLS)
裂縫一:科技股的隱含波動,比大盤貴了快一倍
7/1 收盤,道瓊隱含波動率 VXD 是 14.45,S&P 500 的 VIX 是 16.59,Nasdaq 的 VXN 卻拉到 27.69。VXN 減 VIX 差 11.1 點,是道瓊與 S&P 500 差距(2.14 點)的五倍以上。
| 指數 | 隱含波動率(7/1) |
|---|---|
| 道瓊 VXD | 14.45 |
| S&P 500 VIX | 16.59 |
| Nasdaq VXN | 27.69 |
VIX 只反映 S&P 500 這 500 檔股票的平均波動預期,科技權值股集中在 Nasdaq,選擇權市場替科技股定的不確定性,遠高於大盤數字暗示的水準。只盯著 VIX 16 這個關卡,容易漏掉這塊。
裂縫二:台股波動仍是美股近兩倍,但降溫速度比美股快
7/3 台股加權指數收 46780.6 點,漲 0.08%。用收盤價算的年化已實現波動率:近 5 日(RV5)20.0%,近 1 個月(RV20)34.1%,近 3 個月(RV60)27.9%。
同期 S&P 500(7/2 收 7483.2 點,平盤)的 RV5 是 9.6%,RV20 是 17.6%,RV60 是 13.9%。台股 RV20 是美股的 1.94 倍。
| 波動率窗口 | 台股加權指數 | S&P 500 |
|---|---|---|
| RV5(近5日) | 20.0% | 9.6% |
| RV20(近1個月) | 34.1% | 17.6% |
| RV60(近3個月) | 27.9% | 13.9% |
 圖說:台股加權指數與 S&P 500 三個天期年化已實現波動率對比。資料來源:yfinance(^TWII 2026-07-03、^GSPC 2026-07-02)
台股 RV20 遠高於美股,跟產業結構有關:半導體與電子供應鏈權重高,個股與大盤連動也高,波動天生比產業分散的 S&P 500 大。但這週 RV5 已經收斂到 20%,比 RV20 低了 14 個百分點,最近五個交易日的波動明顯降溫,跟 6 月的高檔震盪不一樣。
裂縫三:波動率風險溢酬翻負,是提前布局還是過度自滿
VIX(16.6)減去 S&P 500 的 RV20(17.6),等於 -1.0。選擇權市場替未來一段時間的波動定的價,比過去一個月真實走出來的波動還低,這叫波動率風險溢酬(VRP)翻負,常出現在市場情緒偏樂觀的階段。
VVIX(VIX 的波動率)7/2 收 88.8,比前一天的 89.0 略降,同樣落在低檔。連波動率本身的波動都平靜,說明這不是單一數字的雜訊,是整條波動率曲線一起往下走。
VolPred 觀察:把波動率拆開看,比盯緊單一數字更有用
VIX 破 16、期限結構正價差,單獨看都是常見的平靜訊號。放進三個裂縫一起讀,故事會不一樣:科技股的波動風險被大盤平均數字蓋住,台股的高波動有產業結構的理由但短線正在收斂,負的 VRP 代表市場已經把「風平浪靜會持續」提前定價進去。
VRP 翻負之後如果出現意外衝擊,波動率通常補漲得比平常快,因為起點的預期本來就偏低。對台灣讀者來說,與其只看 VIX 有沒有跌破某個關卡,不如同時看台股自己的 RV5、RV20 有沒有背離,還有科技股的隱含波動有沒有跟大盤脫鉤。
懶人包圖組
 一圖看懂:科技股隱含波動溢價、台美已實現波動落差、波動率風險溢酬翻負三個訊號。資料來源:yfinance、FRED,as-of 2026-07-03。
數據來源與免責聲明
VIX、VIX3M、VXN、VXD:FRED(VIXCLS、VXNCLS、VXDCLS),2026-07-01。VIX 5 日趨勢:yfinance,2026-06-29 至 2026-07-03(美股開盤前)。VVIX:yfinance,2026-07-02。台股加權指數(^TWII):yfinance,2026-07-03 收盤。S&P 500(^GSPC):yfinance,2026-07-02 收盤。已實現波動率為 close-to-close 年化計算。
本文為市場觀察與公開資料整理,非投資建議。波動率與風險溢酬會隨市場變動,請勿以本文作為交易決策的唯一依據。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊