K1592:預測波動前先檢定槓桿效果再選模型,八檔資產樣本外沒有比一律用 GJR 更準
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
預測日頻變異數時,GARCH(1,1) 與 GJR-GARCH(1,1) 之間的選擇常被寫成一道前置檢定:先在估計視窗內看槓桿項 gamma 是否顯著為正,顯著才用 GJR,否則退回對稱的 GARCH。這個做法的直覺是省下一個參數的估計誤差。K1592 把這條規則事前寫死,拿到一段它沒看過的未來去比,要回答的是一個實務問題: 先檢定再選,比起一律用 GJR,預測有沒有比較準?
八檔資產、2023 年 1 月到 2026 年的樣本外結果是:沒有。切換規則與一律用 GJR 在任何一個資產組合上都分不出高下,而它避開 GJR 的那些日子,省下的損失本來就很小。
設計
規則在開跑前凍結:每個預測原點只用前 504 個交易日估計,GJR 的 gamma 為正且 t 值大於一點六五(單尾 5% 臨界值)才用 GJR,否則用 GARCH。門檻以 2017 至 2020 年的開發期資料校準。每 21 個交易日重估一次參數,日內只用當天以前的報酬更新一步預測。
- 開發組 :SPY、QQQ、EEM、GLD、TLT。
- 保留組 :IWM、SLV、BTC-USD,門檻校準時完全沒有用到。
- 損失函數 :Patton (2011) 的 QLIKE,方向為 actual/predicted,逐日取平均。
- 檢定 :單一資產用 DM-HAC(h=1);多資產先把同一天的損失在資產間平均,再對日期序列做 DM,避免把同日的共同衝擊當成獨立樣本;另跑 Hansen, Lunde and Nason (2011) 的 Model Confidence Set(B=1000)。
- 事前約定的顯著門檻 :|t| > 3 且 Holm 調整後 p < 0.05 才算嚴格勝出。
樣本外期間起於 2023-01-03。開發組五檔共同樣本到 2026-06-26,共 873 天;保留組受 SLV 資料長度限制,共同樣本到 2026-04-17,共 825 天。BTC-USD 週末也交易,單獨計算時有 1202 天。
逐資產的平均 QLIKE
| 資產 | 分組 | GARCH | GJR | 切換規則 | 規則選 GJR 的天數比例 | 樣本外平均 gamma t | GJR 對 GARCH 的 DM t |
|---|---|---|---|---|---|---|---|
| SPY | 開發 | 1.6367 | 1.5610 | 1.5656 | 80.8% | 2.30 | -2.89 |
| QQQ | 開發 | 1.5779 | 1.5365 | 1.5567 | 59.1% | 1.91 | -1.76 |
| EEM | 開發 | 1.6253 | 1.6158 | 1.6128 | 60.1% | 1.62 | -0.74 |
| GLD | 開發 | 1.5535 | 1.5558 | 1.5535 | 0.0% | -1.16 | 0.13 |
| TLT | 開發 | 1.2825 | 1.2858 | 1.2810 | 36.1% | 1.06 | 0.41 |
| IWM | 保留 | 1.3623 | 1.3631 | 1.3580 | 54.3% | 1.40 | 0.08 |
| SLV | 保留 | 1.9181 | 1.8906 | 1.9206 | 2.5% | -0.44 | -1.26 |
| BTC-USD | 保留 | 1.9107 | 1.9092 | 1.9093 | 10.9% | 0.91 | -0.18 |
這張表裡最值得看的不是誰最低,是 GJR 用錯地方時付出多少代價。
用錯 GJR 的代價,比用錯 GARCH 小得多
切換規則的全部價值,來自在槓桿效果不存在時避開 GJR。檢查這個價值有多大,只要看 gamma 不顯著或為負的那幾檔:
- GLD 的樣本外平均 gamma t 為 -1.16,規則在整段期間一次都沒選 GJR。一律用 GJR 的損失 1.5558,GARCH 1.5535,差距在小數點後第三位。
- TLT:GJR 1.2858,GARCH 1.2825,同樣差在第三位。
- IWM:1.3631 對 1.3623,差在第四位。
反方向的錯誤貴得多。SPY 上一律用 GARCH 的損失是 1.6367,GJR 是 1.5610;QQQ 是 1.5779 對 1.5365。兩檔的差距都落在小數點後第二位,比上面三檔大一個數量級。
這個不對稱就是前置檢定划不來的原因。規則付出的成本是「有時該用 GJR 卻沒用」,換到的保險是「避免在不需要時多估一個參數」,而後者本來就便宜。gamma 在不需要的資產上估出來接近零或為負,GJR 就退化得很接近 GARCH,多一個參數的估計誤差沒有造成可見的損失。
樣本內的 t 值,沒有預告樣本外誰比較準
SLV 是這個機制失靈最清楚的例子。它的樣本外平均 gamma t 是 -0.44,規則只在 2.5% 的日子選 GJR,幾乎全程用 GARCH。但 SLV 上表現最好的正是 GJR(1.8906),GARCH 是 1.9181,切換規則 1.9206 反而是三者最差。
換句話說,過去 504 天的槓桿項不顯著,並不代表未來一段時間 GJR 沒有用。一點六五這個門檻篩掉的是樣本內的估計不確定性,不是樣本外的預測價值。
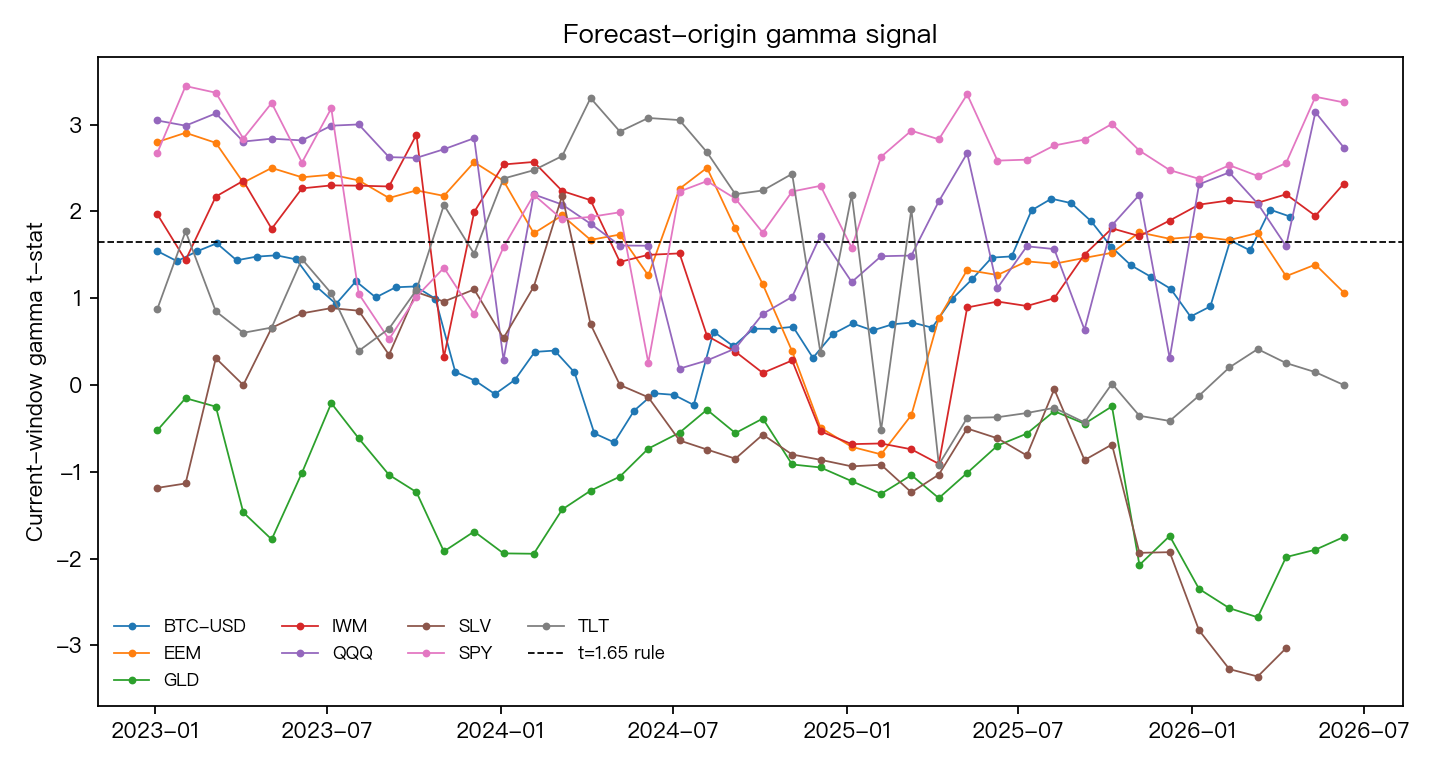
上圖也說明了另一件事:QQQ 與 TLT 的 t 值在門檻兩側反覆穿越,規則在這些資產上頻繁換模型,而這些換手沒有換到可檢定的精度差異。
合併檢定:GARCH 被排除,規則與 GJR 分不開
把資產放在一起,逐日平均損失後再做 DM:
| 資產組合 | 天數 | GARCH | GJR | 切換規則 | 規則對 GARCH | 規則對 GJR | GJR 對 GARCH |
|---|---|---|---|---|---|---|---|
| 開發組 | 873 | 1.5352 | 1.5110 | 1.5139 | t = -2.95, p = 0.0032 | t = 0.58, p = 0.5592 | t = -2.48, p = 0.0135 |
| 保留組 | 825 | 1.6390 | 1.6312 | 1.6381 | t = -0.31, p = 0.7577 | t = 0.76, p = 0.4484 | t = -0.81, p = 0.4186 |
| 全部八檔 | 825 | 1.5721 | 1.5510 | 1.5578 | t = -2.96, p = 0.0032 | t = 1.33, p = 0.1845 | t = -2.91, p = 0.0037 |
有兩種讀法,兩種都要報:
- 慣用的 5% 水準下 ,全部八檔與開發組都拒絕「GJR 與 GARCH 一樣準」,也拒絕「切換規則與 GARCH 一樣準」。
- 事前約定的嚴格門檻(|t| > 3)下 ,沒有一組通過。最接近的是全部八檔的規則對 GARCH,t = -2.96。
MCS 的結論與第一種讀法一致:全部八檔的集合排除了 GARCH(p = 0.048),GJR 與切換規則同時留在集合內(p = 0.287);開發組同樣排除 GARCH(p = 0.026)。保留組三檔則三個模型全部留下,資料無法區分。
規則對 GJR 的比較在三個組合裡都沒有接近顯著,且全部八檔的 t 值是正的,也就是規則的平均損失略高於一律用 GJR。
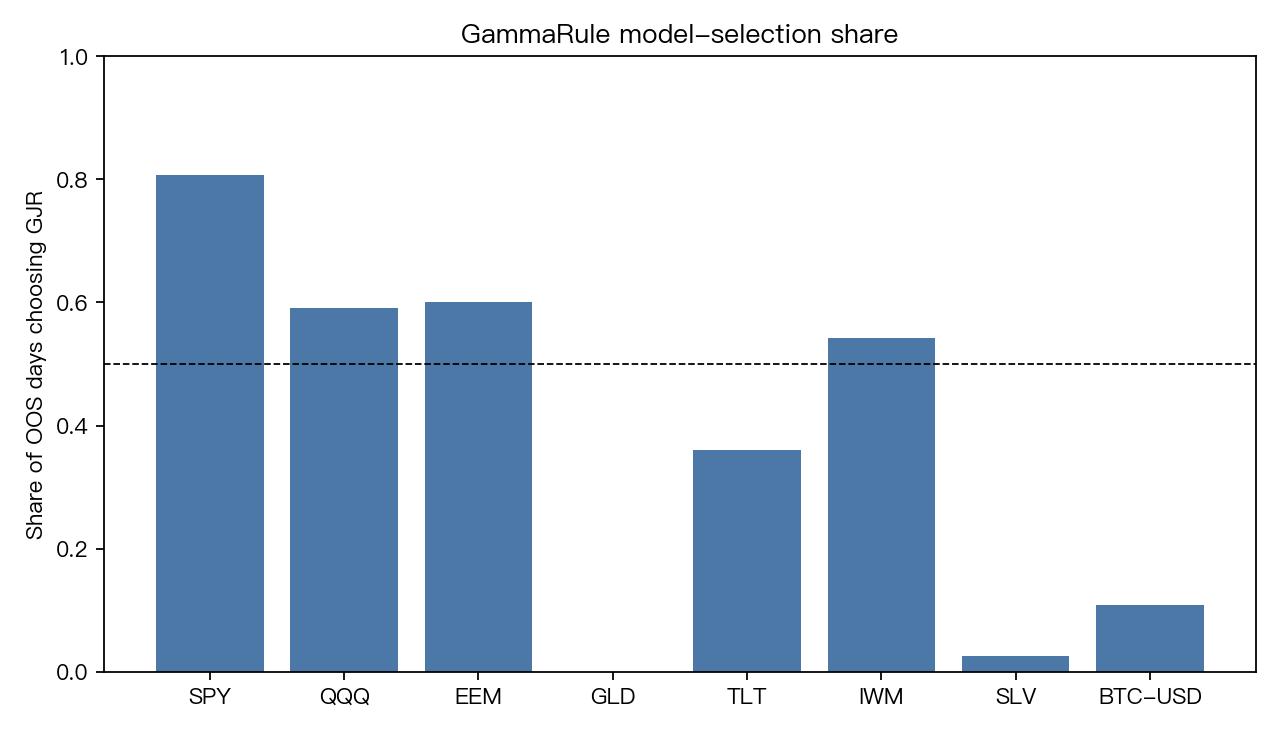
規則在合併檢定上贏過 GARCH,主要是因為它在 SPY、QQQ、EEM、IWM 上多數時間就是 GJR。它贏過 GARCH 的幅度,大致就是 GJR 贏過 GARCH 的幅度,檢定上看不到切換本身的額外貢獻。
與先前結果的關係
本平台 2026 年 3 月的 SPY 研究報告曾寫 GJR 在統計上顯著優於 GARCH。K1592 的 SPY 單資產結果方向相同(GJR 對 GARCH 的 DM t = -2.89),但在本實驗事前約定的多重比較校正下,Holm 調整後 p = 0.0946,沒有通過 5%。方向沒有改變,證據強度要讀成「慣用水準下顯著、嚴格門檻下未通過」。
對模型選擇的意義
對需要在 GARCH 與 GJR 之間二選一的使用者,這組結果給的建議是:
- 不需要額外建一條 gamma 前置檢定。 它不比一律用 GJR 準,還多了一個門檻參數、一套切換紀錄,以及 SLV 那種篩錯方向的風險。
- 預設用 GJR 的代價有上限。 在槓桿效果不存在的資產上,GJR 的損失只比 GARCH 高小數點後第三、四位。
- GJR 相對 GARCH 的優勢集中在股票指數。 開發組有證據,保留組沒有;白銀與比特幣上的差距檢定不出來。把這個結論推到非股票資產,證據不足。
這些結論的限制也要寫清楚:樣本外只有三年半,保留組只有三檔,損失函數只有 QLIKE,模型只有 Normal 準概似下的兩個 GARCH 族。沒有檢定 Student-t 殘差、HAR 類模型或日內 realized variance 當代理變數的情形。
資料與方法 :價格資料為論文凍結的 yfinance 快照(SPY、QQQ、EEM、GLD、TLT、IWM、SLV、BTC-USD,2010 至 2026),實驗期間未更新。報酬為以百分比表示的對數調整收盤報酬,變異數單位為百分比平方。模型為零均值 GARCH(1,1) 與 GJR-GARCH(1,1),Normal 準概似估計,504 日滾動視窗、每 21 個交易日重估。門檻 1.65 與資產分組於測試前凍結,以 2017-01-01 至 2020-12-31 資料校準。損失為 Patton QLIKE(actual/predicted),單資產 DM-HAC h=1,多資產先按日期平均再做 DM,MCS 採 HLN 2011 平穩 bootstrap(B=1000,seed 1592)。所有數字取自 experiments/k1592/k1592_results.json 的具名欄位。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊