避險比率多久該重新估計?股票、黃金與公債期貨,答案完全不同
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
避險比率多久該重新估計?股票、黃金與公債期貨,答案完全不同
用期貨避險一筆現貨部位,第一個要決定的數字是「避險比率」:每一塊錢的現貨部位,要用多少塊錢的期貨去對沖。這個比率通常用過去一段期間的現貨與期貨報酬做迴歸估出來,本身不是天生的常數。問題是:這段「過去一段期間」該抓多長?30 天、250 天,還是乾脆用一整年份的資料估一次就不動?
直覺上,窗口越短,避險比率越能跟上市場最新的關係,但也越容易被雜訊牽著走、越常需要調整部位(換手率越高、交易成本越大);窗口越長,估出來的比率越穩定,但可能跟不上結構改變。這個直覺對不對,值不值得為了「精準」多付一點換手成本?我們用三組不同資產類別的現貨期貨配對,分別測了 30、60、120、250、500、1000 個交易日的滾動窗口,結果三條線走向完全不一樣。
怎麼測的
避險比率用最小變異數公式估計:某一天的避險比率,等於「截至前一天為止」那個滾動窗口內,現貨報酬與期貨報酬的共變異數除以期貨報酬的變異數。這裡刻意強調「截至前一天為止」,用來決定今天避險部位的比率,只能看得到今天以前的資料,不能偷看今天的報酬,這是避免 lookahead bias 的基本要求。樣本外測試期從 2020 年初開始。
三組現貨期貨配對,涵蓋股票指數、貴金屬與公債三種不同的風險結構:
- SPY 現貨 / E-mini 標普期貨(ES=F)
- GLD 現貨 / COMEX 黃金期貨(GC=F)
- TLT(20 年期以上美國公債 ETF)/ 10 年期公債期貨(ZN=F)
每組配對都算兩個指標: 避險效果 HE (把現貨部位用期貨對沖後,報酬變異數比不避險降低了多少百分比,數字越高代表避險越有效);以及 換手率 (避險比率逐日變動幅度的年化值,數字越高代表你要越常調整期貨部位、付出越多交易成本)。另外用 Diebold-Mariano 統計量比較每個窗口設定和「最簡單的一比一避險」(每一塊錢現貨配一塊錢期貨,完全不估計)誰的避險誤差比較小,這個統計量的正負號和大小,決定了「花力氣估計」到底有沒有換到看得見的好處。
( 方法論註記 :本實驗原始結果檔同時包含 EWMA 動態避險比率的比較列。複查程式碼發現 EWMA 分支在樣本外起點的共變異數/變異數初始化用了長度為零的視窗,導致四種 EWMA 衰減參數算出來的避險比率其實全部退化成固定的 1.0——與「不估計」的基準完全相同。這個問題已記錄,本文不引用任何 EWMA 數字,只使用邏輯正確、且對三種資產都做過的滾動迴歸窗口比較。)
完整結果:六個窗口 × 三組資產
| 資產配對 | 窗口(交易日) | 避險效果 HE | 換手率 | DM 統計量(vs一比一避險) |
|---|---|---|---|---|
| SPY-ES | 30 | 93.97% | 1.63 | -3.12 |
| SPY-ES | 60 | 94.11% | 0.77 | -1.99 |
| SPY-ES | 120 | 94.13% | 0.41 | -1.61 |
| SPY-ES | 250 | 94.28% | 0.20 | -1.02 |
| SPY-ES | 500 | 94.33% | 0.11 | -0.49 |
| SPY-ES | 1000 | 94.36% | 0.06 | -0.31 |
| GLD-GC | 30 | 84.63% | 3.45 | 1.48 |
| GLD-GC | 60 | 84.98% | 1.76 | 2.55 |
| GLD-GC | 120 | 85.25% | 0.85 | 3.29 |
| GLD-GC | 250 | 85.34% | 0.41 | 3.58 |
| GLD-GC | 500 | 85.40% | 0.21 | 3.77 |
| GLD-GC | 1000 | 85.35% | 0.12 | 3.44 |
| TLT-ZN | 30 | 67.67% | 15.92 | 6.94 |
| TLT-ZN | 60 | 67.68% | 7.90 | 7.01 |
| TLT-ZN | 120 | 67.08% | 4.15 | 7.21 |
| TLT-ZN | 250 | 66.39% | 1.91 | 7.51 |
| TLT-ZN | 500 | 65.17% | 1.03 | 7.33 |
| TLT-ZN | 1000 | 64.29% | 0.50 | 6.78 |
負的 DM 統計量代表該窗口設定顯著或方向上輸給一比一避險;正值代表贏過一比一避險;數字取自 experiments/i12/i12_window_sensitivity_results.json 的 rolling_ols 方法列,未經任何篩選或排除(除上述已排除的 EWMA 列)。
股票期貨:怎麼估都差不多,一比一已經很夠用
SPY 現貨對 E-mini 期貨的避險效果,30 天窗口是 93.97%,1000 天窗口是 94.36%——窗口拉長 33 倍,避險效果只多了 0.4 個百分點。更Diebold-Mariano 檢定:沒有一個窗口設定顯著贏過最單純的一比一避險,30 天窗口的統計量甚至是 -3.12(顯著 輸給 一比一避險),其餘窗口的統計量介於 -1.99 至 -0.31 之間,同樣沒有顯著優於什麼都不算、直接用一比一的簡單做法。
換句話說:對股票指數期貨避險而言,花力氣估計比率,換到的統計上可驗證的好處幾乎是零,最短窗口甚至可能因為追逐雜訊而做得比什麼都不算還差。但如果你還是想估一個比率,窗口的選擇不是沒差——30 天窗口的年化換手率是 1.63,1000 天窗口只有 0.06,相差 27 倍。既然避險效果幾乎沒差,換手率卻差了 27 倍,長窗口是白撿的便宜。
黃金期貨:長窗口是少數「真的比較好」的例子
GLD 現貨對黃金期貨的故事和股票不一樣。30 天窗口的避險效果是 84.63%,統計量只有 1.48,還沒有顯著贏過一比一避險;但拉長到 120 天,避險效果升到 85.25%,統計量來到 3.29,500 天窗口的避險效果 85.40%、統計量 3.77,1000 天窗口統計量仍有 3.44——中長窗口都清楚跨過「顯著優於一比一」的門檻。
這是三組資產裡唯一一個「花力氣估計、而且估對了窗口,確實換到看得見好處」的例子,而且好處和便宜同時出現:500 天窗口不只避險效果最好,換手率(0.21)也遠低於 30 天窗口的 3.45。對黃金期貨避險的人來說,「用長一點的歷史窗口估比率」不是保守的選擇,是同時最有效、最省事的選擇。
公債期貨:故事整個反過來
TLT 對 10 年期公債期貨的結果,和前兩組完全相反。首先,每一個窗口設定都大幅、顯著贏過一比一避險——30 天窗口統計量高達 6.94,1000 天窗口也有 6.78。這不難理解:TLT 追蹤的是 20 年期以上公債,存續期間遠長於 10 年期公債期貨對應的存續期間,兩者對利率變動的敏感度天生不對等,一比一的名目金額對沖等於用錯的比例在對沖,估一個比率是必要的,不是可有可無的精緻化。
但決定「估多長的窗口」這件事,答案和股票、黃金正好相反:30 天窗口的避險效果是 67.67%,250 天窗口降到 66.39%,1000 天窗口只剩 64.29%——窗口越長,避險效果越差,趨勢從頭到尾一致,不是雜訊。代價也很清楚:30 天窗口的年化換手率是 15.92,是整張表裡最高的數字,250 天窗口降到 1.91。對公債期貨避險的人而言,這是一個真正的取捨:用短窗口追蹤利率敏感度的變化,要付出高換手率的代價;用長窗口省成本,付出的代價是實質的避險效果損失,不是誤差範圍內的雜訊。
三條線放在一起看
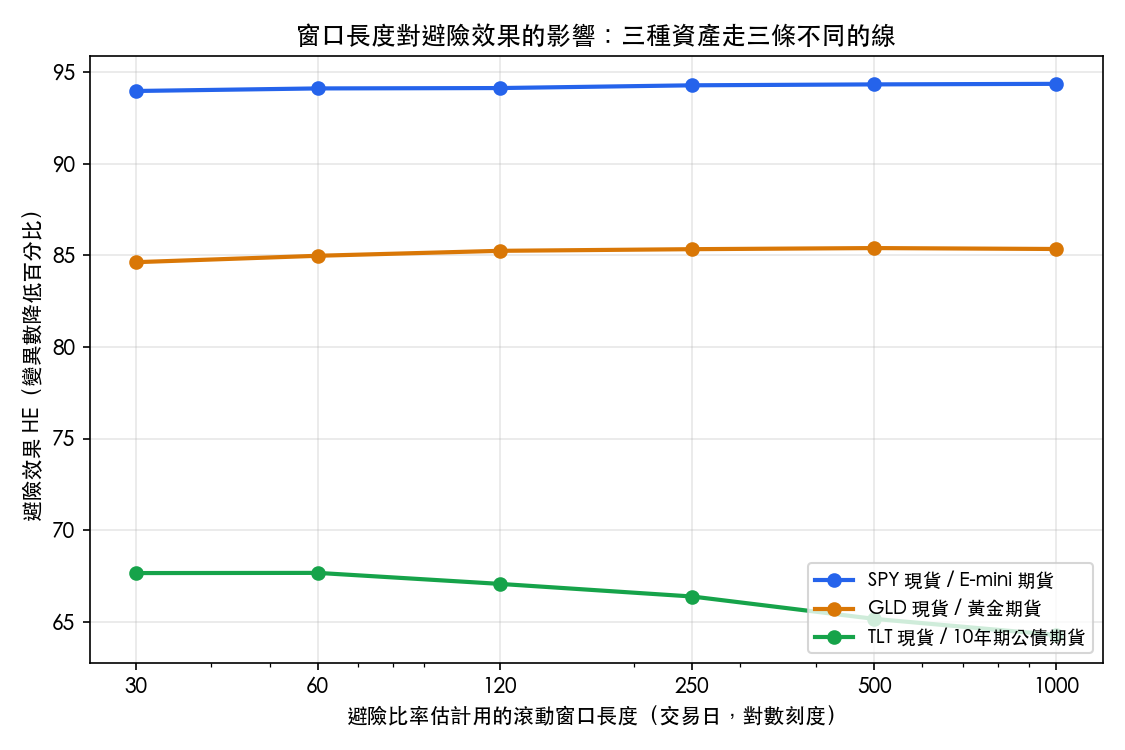
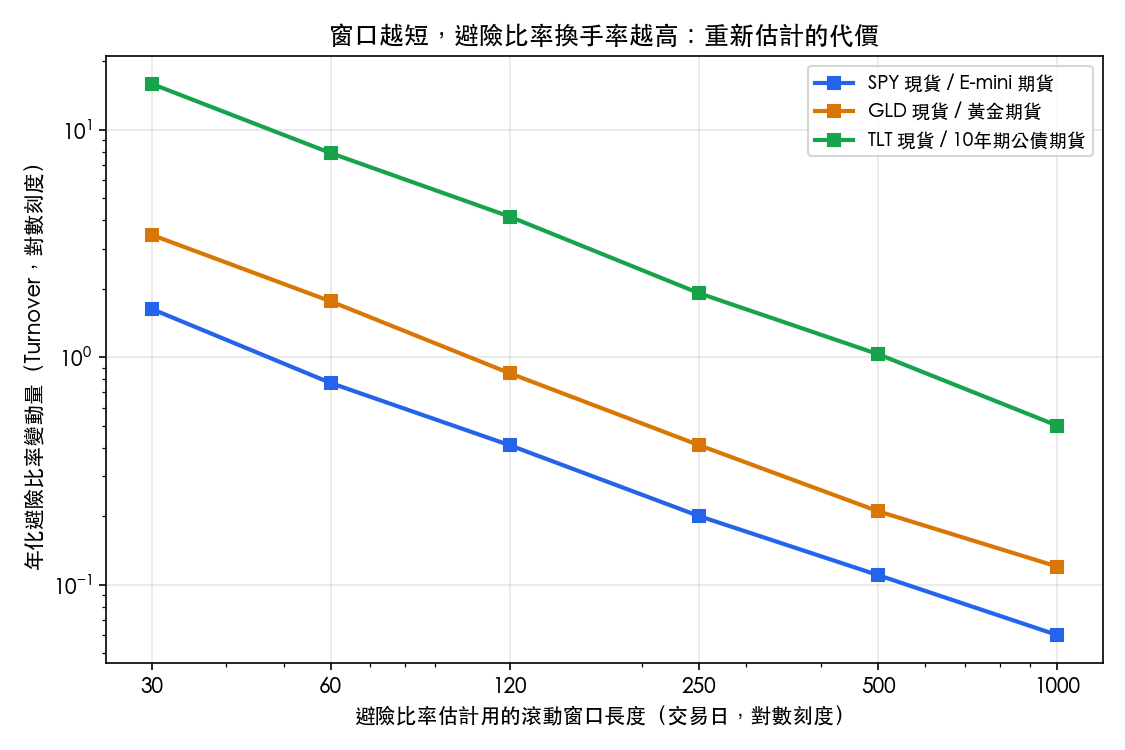
這兩張圖背後其實是一個共同結論: 「避險比率多久重估一次」沒有放諸四海皆準的答案,答案取決於你在避險什麼。 股票指數期貨避險的關鍵問題,是要不要為了幾乎測不到的精準度多付換手成本,答案是不用;貴金屬期貨避險,用長一點的窗口是少數「更好、更便宜」同時成立的情況;公債期貨避險,估計比率這件事本身是必要的,但選窗口是真正的成本與效果的取捨,不是免費的午餐。
局限
三組配對只涵蓋美股期貨市場,沒有涵蓋台灣期貨市場或其他新興市場資產,避險比率的窗口敏感度是否在流動性較低的市場呈現不同型態,本研究無法回答。DM 檢定比較的基準是最單純的一比一避險,不是「業界常見的替代方法」,如果讀者的比較對象是其他動態避險模型(例如 GARCH 條件共變異數),本研究的結論不能直接套用。原始結果檔中的 EWMA 分支存在上述初始化缺陷,需要另外修正重跑才能納入比較,本文對此不做延伸推論。
資料與方法來源
- 現貨與期貨日收盤價:yfinance,樣本外測試期自 2020-01-01 起
- 避險比率估計:滾動視窗最小變異數公式(
Cov(現貨報酬, 期貨報酬) / Var(期貨報酬)),視窗嚴格取自預測當日之前的資料 - 完整程式碼與結果:
experiments/i12/i12_window_sensitivity_hedge.py、experiments/i12/i12_window_sensitivity_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊