持有黃金,20 天內從高點回落 5% 的機率約四分之一:黃金恐慌指數能提早示警嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
黃金漲了一大段之後,最常聽到的擔心是「會不會回檔」。有一種做法是看黃金的恐慌指數:用黃金選擇權算出來的 GVZ 一升高,就先把黃金減一點,等風頭過了再買回來。
這個做法值不值得花力氣,取決於一件事:GVZ 升高時,黃金接下來真的比較容易下跌嗎?這篇用十六年的日資料回答它。
先把基本數字算出來
我們把問題定得很具體:站在某一天,接下來 20 個交易日內,黃金 ETF(GLD)會不會從這段期間的高點回落超過 5%。
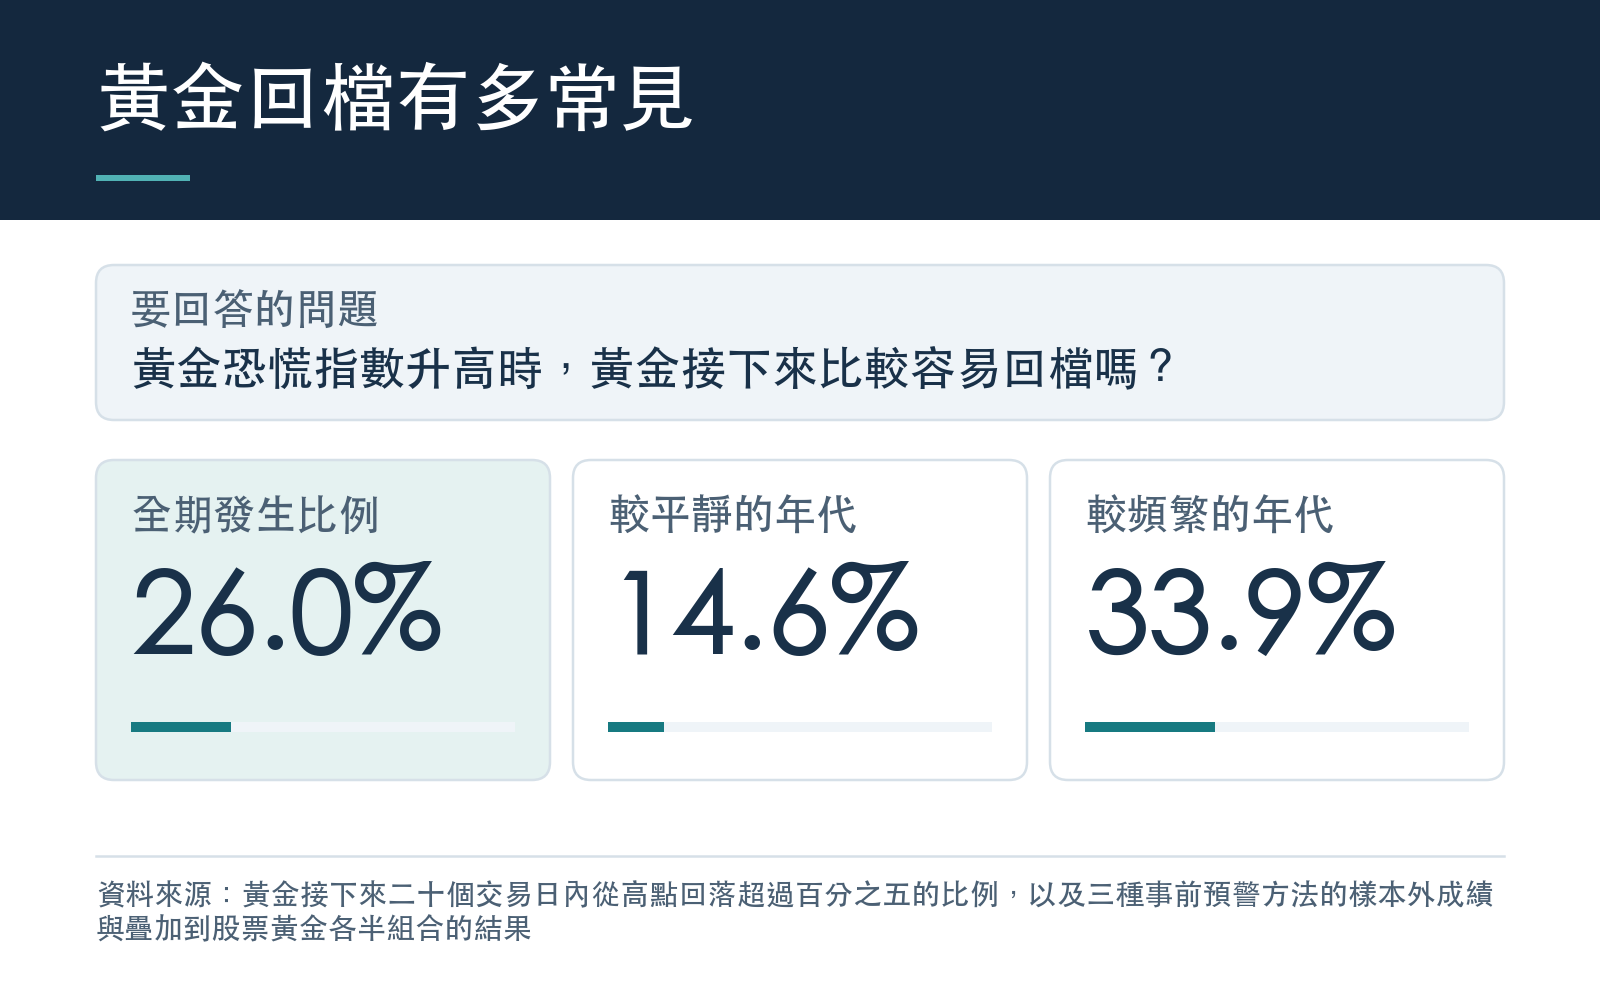
從 2010-06-01 到 2026-08-21,共 4082 個起點,其中 26.0% 真的發生了這種回落,大約每四次有一次。這個比例在不同年代差很多:2013–2016 是 33.9%,2017–2021 是 14.6%,2022–2026 是 28.5%。
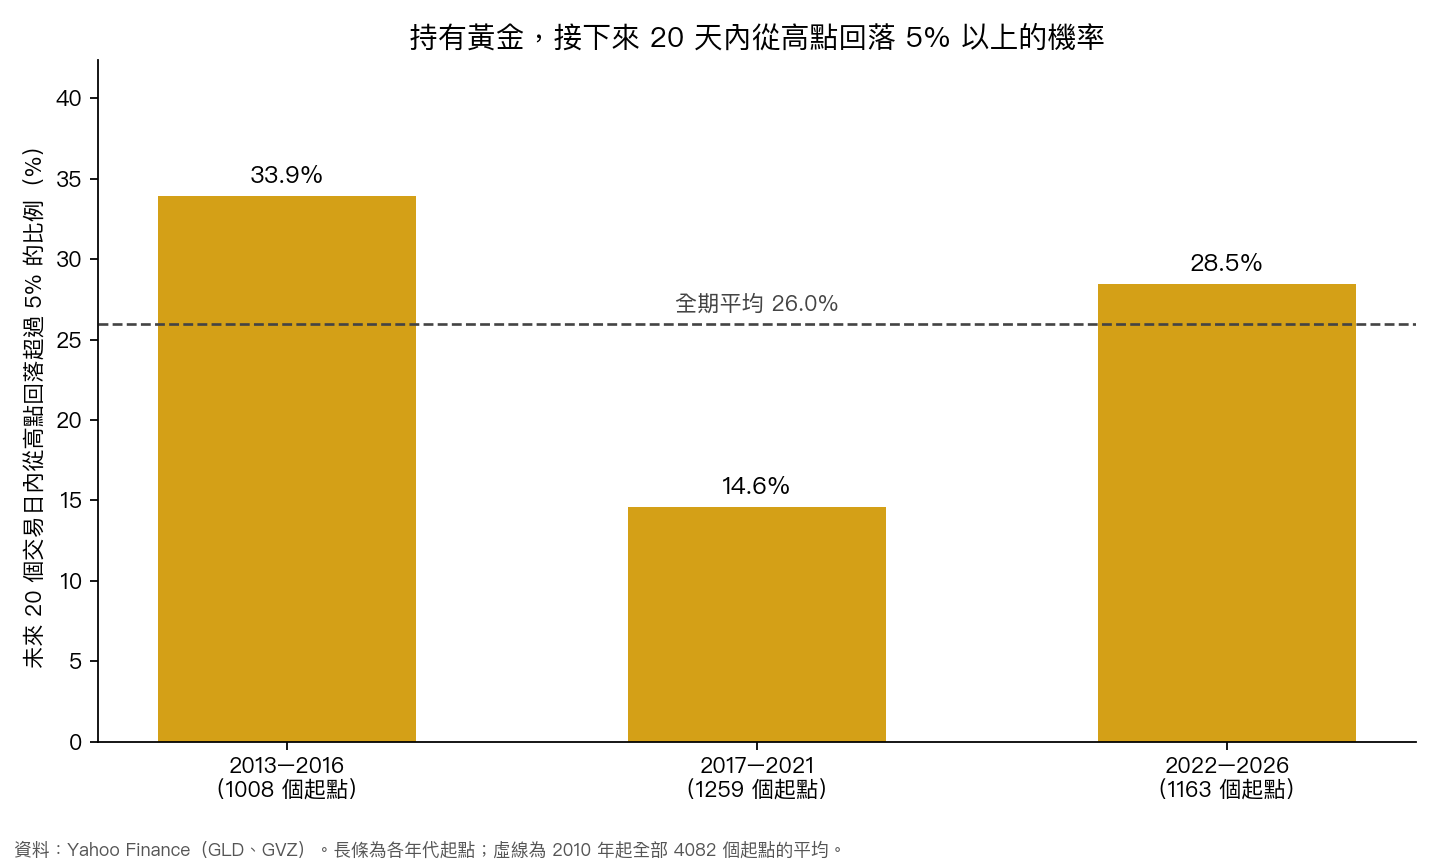
也就是說,持有黃金本來就要預期這種幅度的回檔,而且常見程度會隨年代變動。2017–2021 比較平靜,2013–2016 則頻繁得多。
三種事前預警,誰比較準
接著比較三種「事前預測接下來會不會回落」的方法:
- 只用歷史發生率 :不看任何指數,每天都報同一個過去的平均機率。
- 看黃金恐慌指數 :GVZ 相對過去一年偏高多少,就把機率往上調多少。
- 看恐慌指數並分兩種行情 :先判斷黃金目前是不是處在「下跌時波動特別大」的行情,是與不是兩種情況各自用 GVZ 預測。
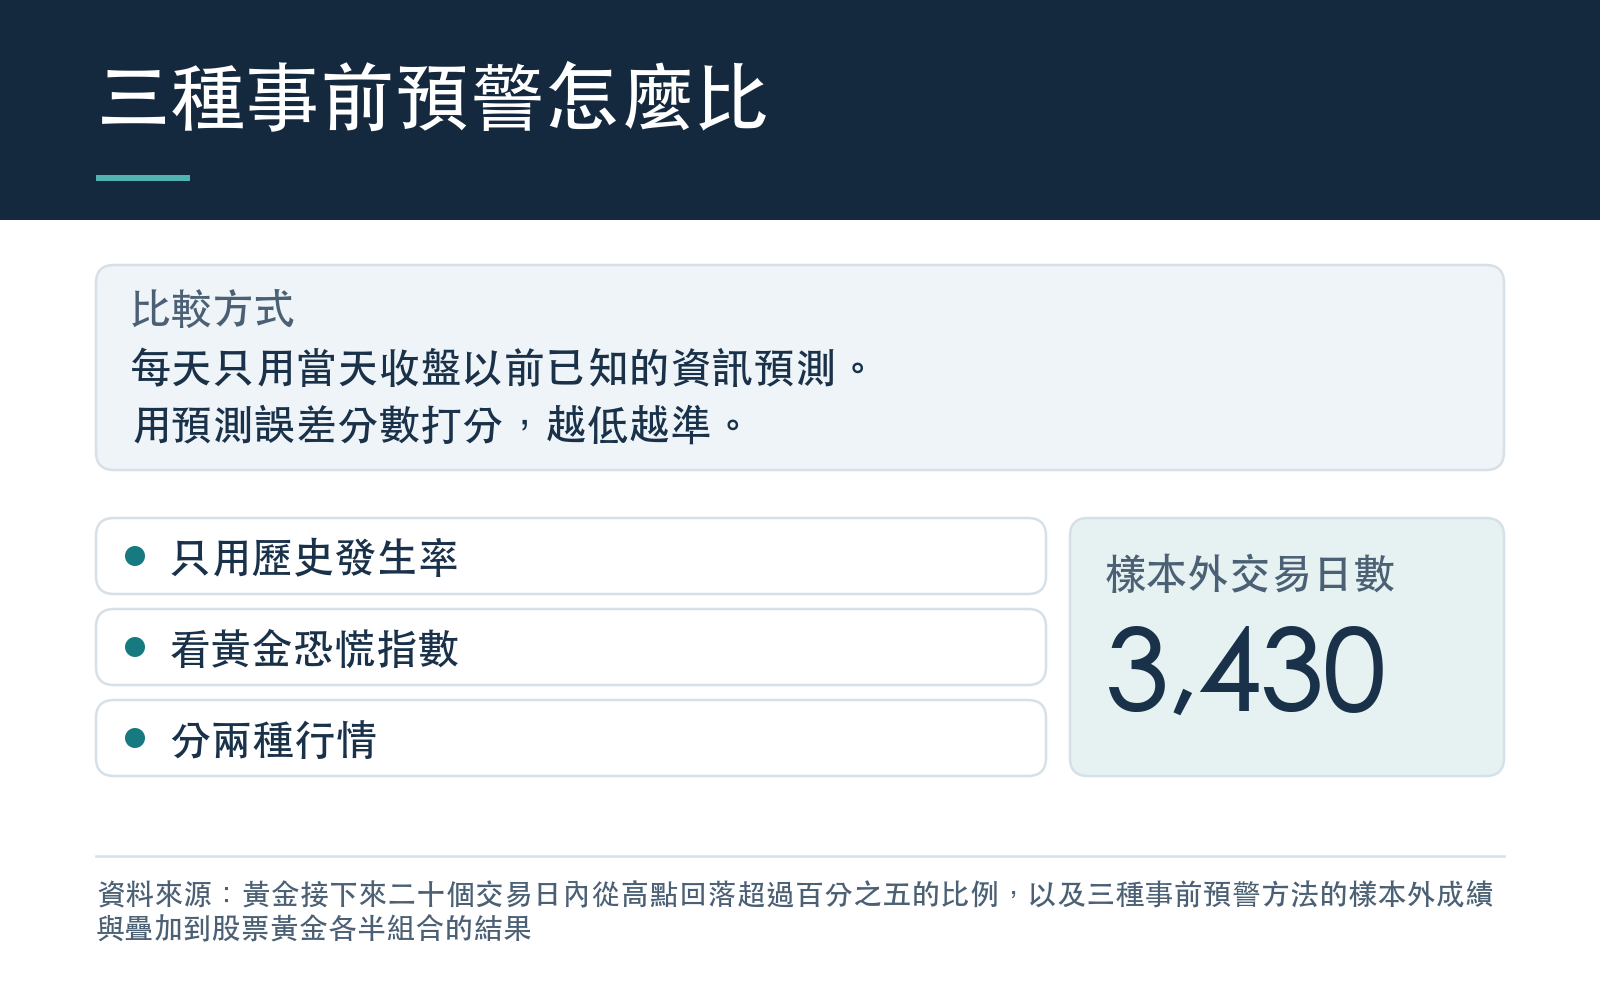
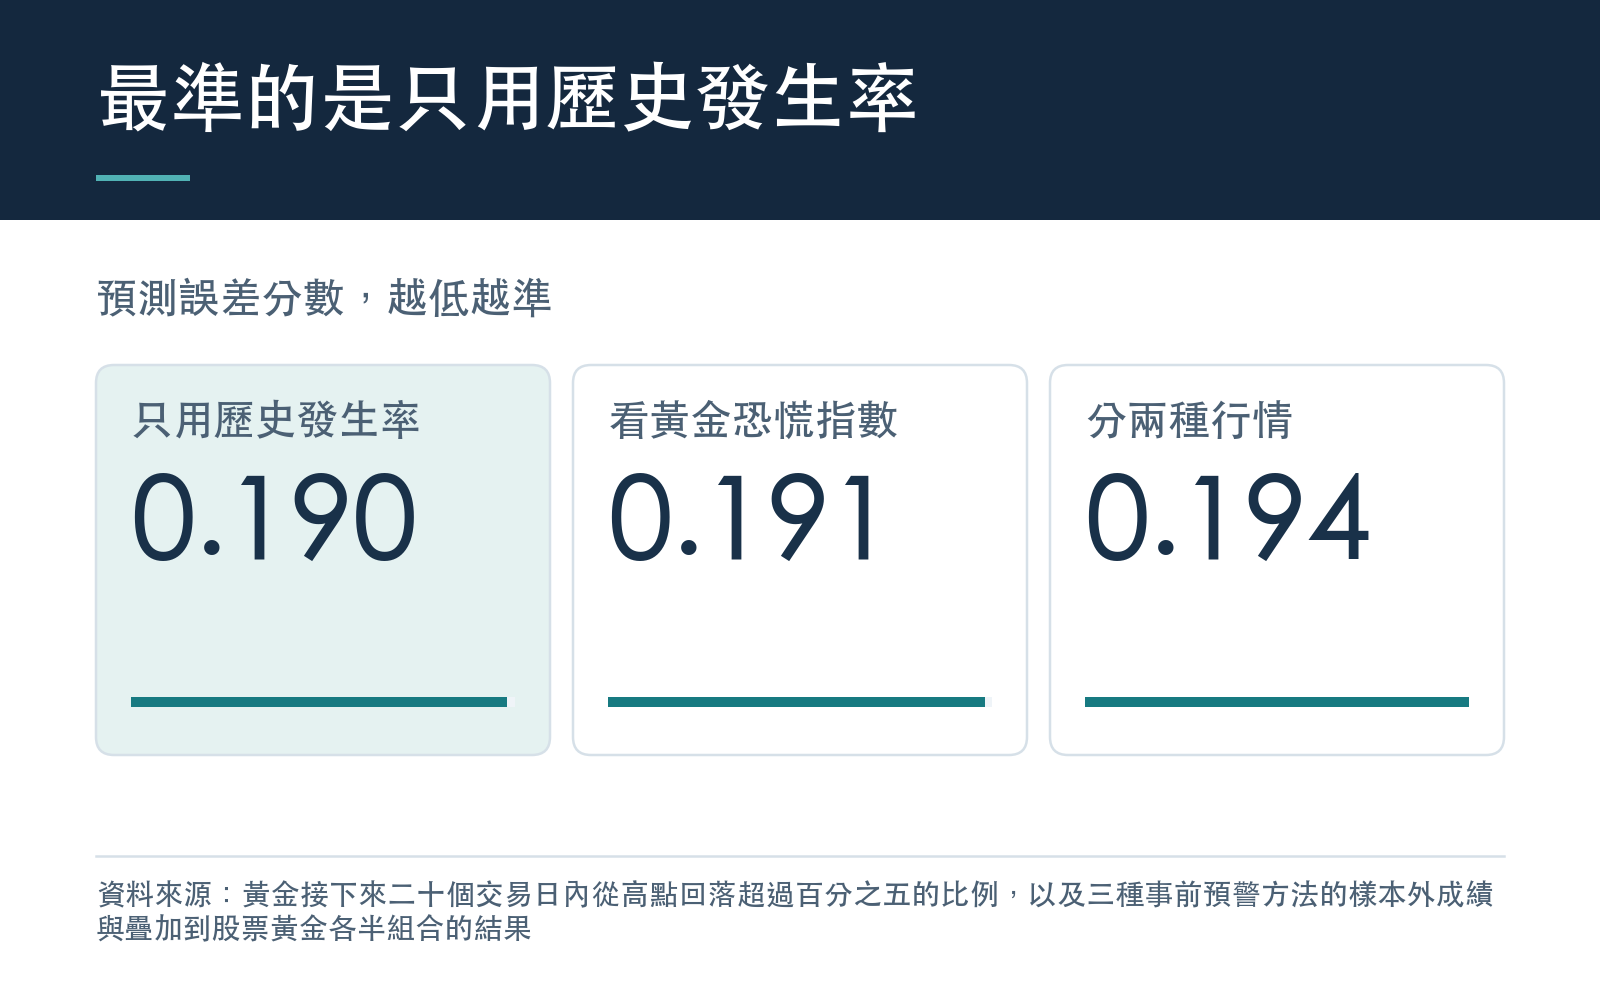
評估從 2013-01-02 開始,共 3430 個交易日,模型每月用當時已知的資料重新估計一次,共 165 次;每天的預測只用當天收盤以前已經知道的資訊,預測的是之後 20 個交易日。用來打分的是預測誤差分數,越低越準:
| 方法 | 預測誤差分數 |
|---|---|
| 只用歷史發生率 | 0.1899 |
| 看黃金恐慌指數 | 0.1907 |
| 看恐慌指數並分兩種行情 | 0.1941 |
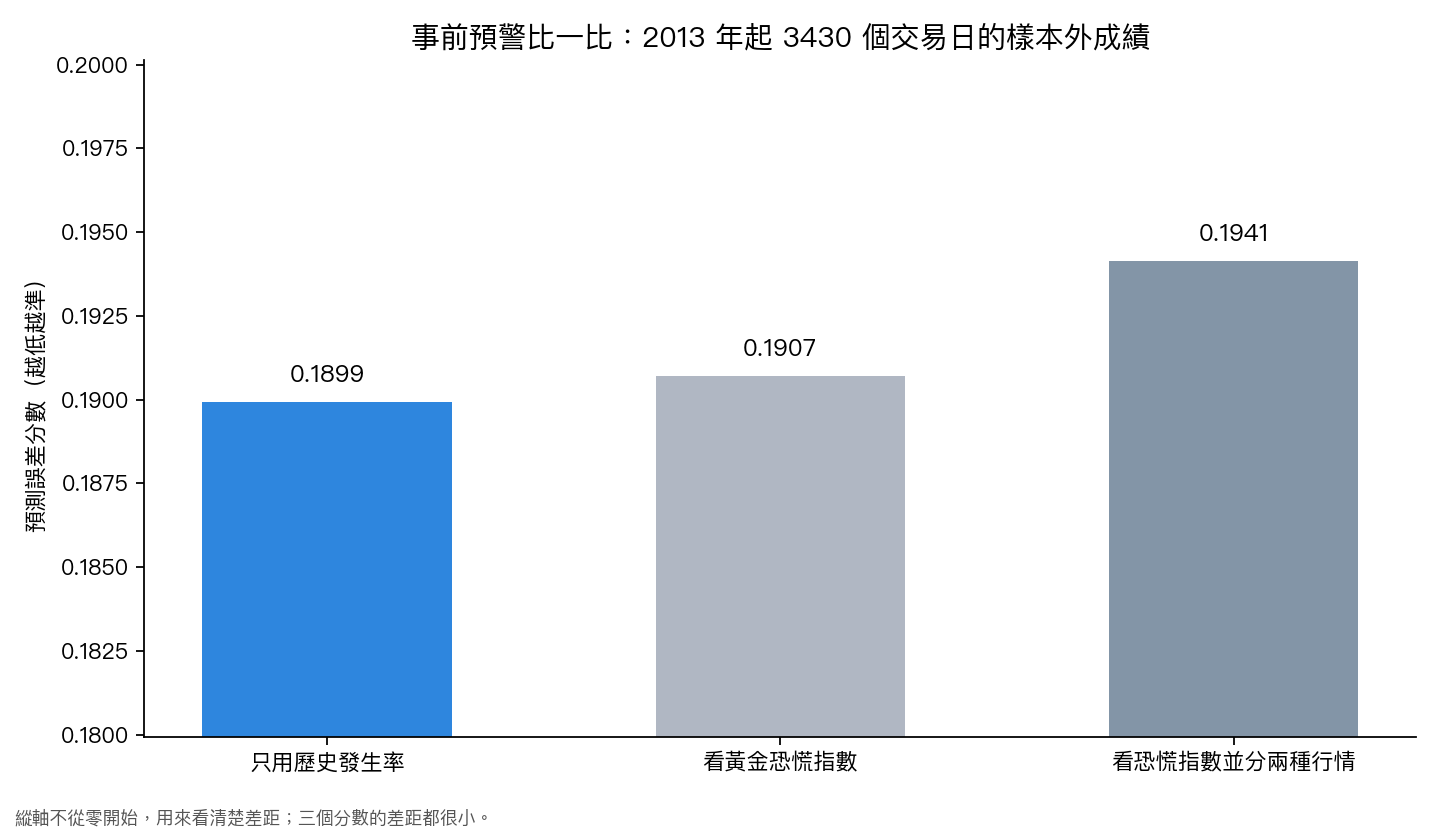
最準的是什麼都不看、只用歷史發生率的那一個。加入 GVZ 之後分數沒有變好,再把行情分成兩種,分數反而更差。分三段看,分兩種行情的模型只在 2022–2026 勝過歷史發生率,其餘 2 段都輸。
GVZ 和回檔並非完全無關。在不是「下跌時波動特別大」的時期,用全部資料回頭看,GVZ 偏高之後確實比較常出現回落;但在「下跌時波動特別大」的時期,這個關聯看不出來。這個關聯拿來事前預測時不夠穩,勝不過直接用發生率。
放進股票黃金各半的組合試試
最後一個問題最貼近實際操作:如果照預警訊號減碼黃金,對一個股票黃金各半的組合有沒有幫助?
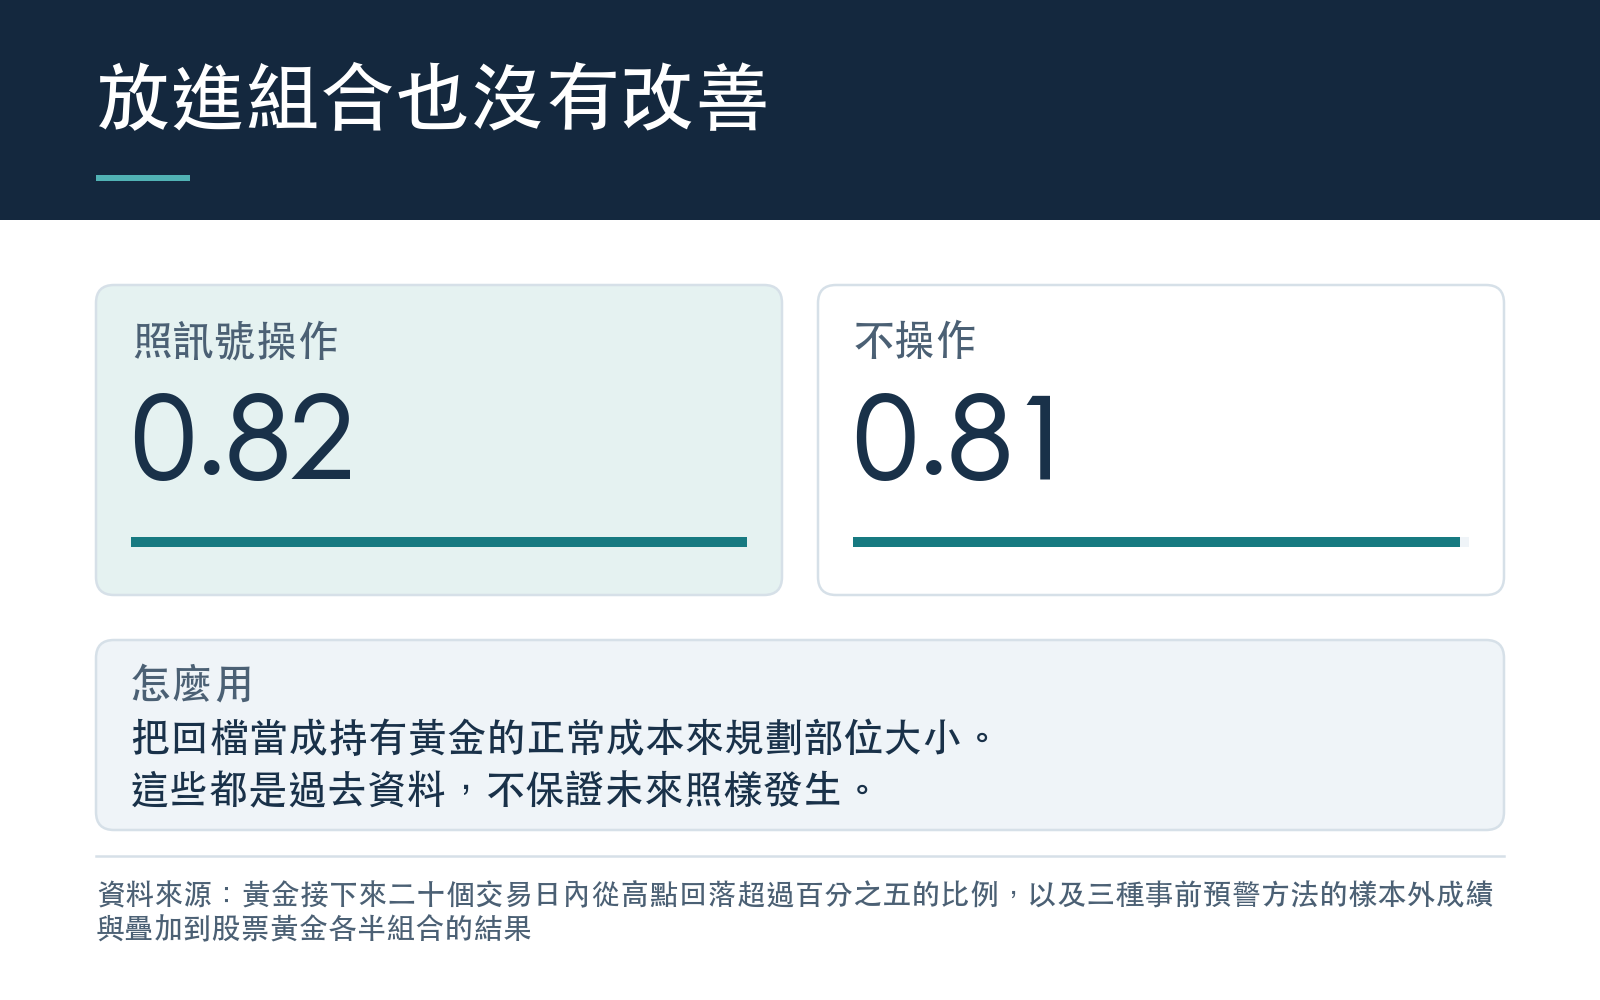
做法是:預警亮燈的隔天,把黃金從一半降到四分之一,多出來的錢放短期國庫券;沒亮燈就維持股票黃金各半。評估期間裡,預警只在 2.6% 的交易日亮起。照訊號操作後,每承擔一單位風險換到的年化報酬是 0.82,不操作是 0.81,差距 0.01,小到分不出是訊號的功勞還是運氣。期間最大虧損是 -20.2%,不操作是 -20.3%,幾乎一樣。
這對持有黃金的你代表什麼
- 不必為了躲黃金回檔,每天盯著黃金恐慌指數。 在這十幾年的資料裡,GVZ 做成的事前預警沒有比「直接假設四次裡會有一次」更準,拿來調整股票黃金組合也沒有改善。
- 把回檔當成持有黃金的正常成本來規劃部位。 接下來 20 個交易日內從高點回落超過 5% 的機率,全期約 26.0%,不同年代從 14.6% 到 33.9%。部位大小要以「這種回檔會定期發生」為前提來決定,不要指望提早躲掉。
限制也要說清楚:「下跌時波動特別大」的行情在 2013–2016 占 77% 的交易日,2017–2021 只占 8%,2022–2026 完全沒有出現,對這種行情的判斷幾乎全靠第一段資料;回落門檻用的是 5%、20 個交易日,換成其他門檻結果可能不同。這些都是過去的資料,不保證未來照樣發生。
資料來源:Yahoo Finance(GLD、GVZ、SPY、13 週國庫券利率),2010-06-01 至 2026-09-21;最後一個預測起點是 2026-08-21,之後的日子用來確認有沒有回落。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊