你的投資預測有多準?為什麼「誤差線」比「預測值」更重要
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
當天氣預報說「明天 25°C」,你會只看這個數字嗎?大多數人還會看「25±3°C」,那個範圍告訴你不確定性有多大。
投資預測也一樣。但大部分投資工具只給你一個數字(「預測波動率 18%」),卻不告訴你這個預測有多不確定。
Conformal Prediction:不需要假設分配的「誤差線」
我們用了一個叫 Conformal Prediction 的統計方法,為波動率預測加上「誤差線」。它的優點是: 不需要假設數據是什麼分配 (常態?t 分配?都不需要),直接從歷史誤差模式中學習。
簡單說就是:
- 看看模型過去預測錯了多少
- 用這些「歷史誤差」來估計未來可能錯多少
- 給你一個「90% 信心區間」,有 90% 的機率,真實值會落在這個範圍內
A4f 模型的區間更窄 = 更精確
我們比較了兩個模型的預測區間:
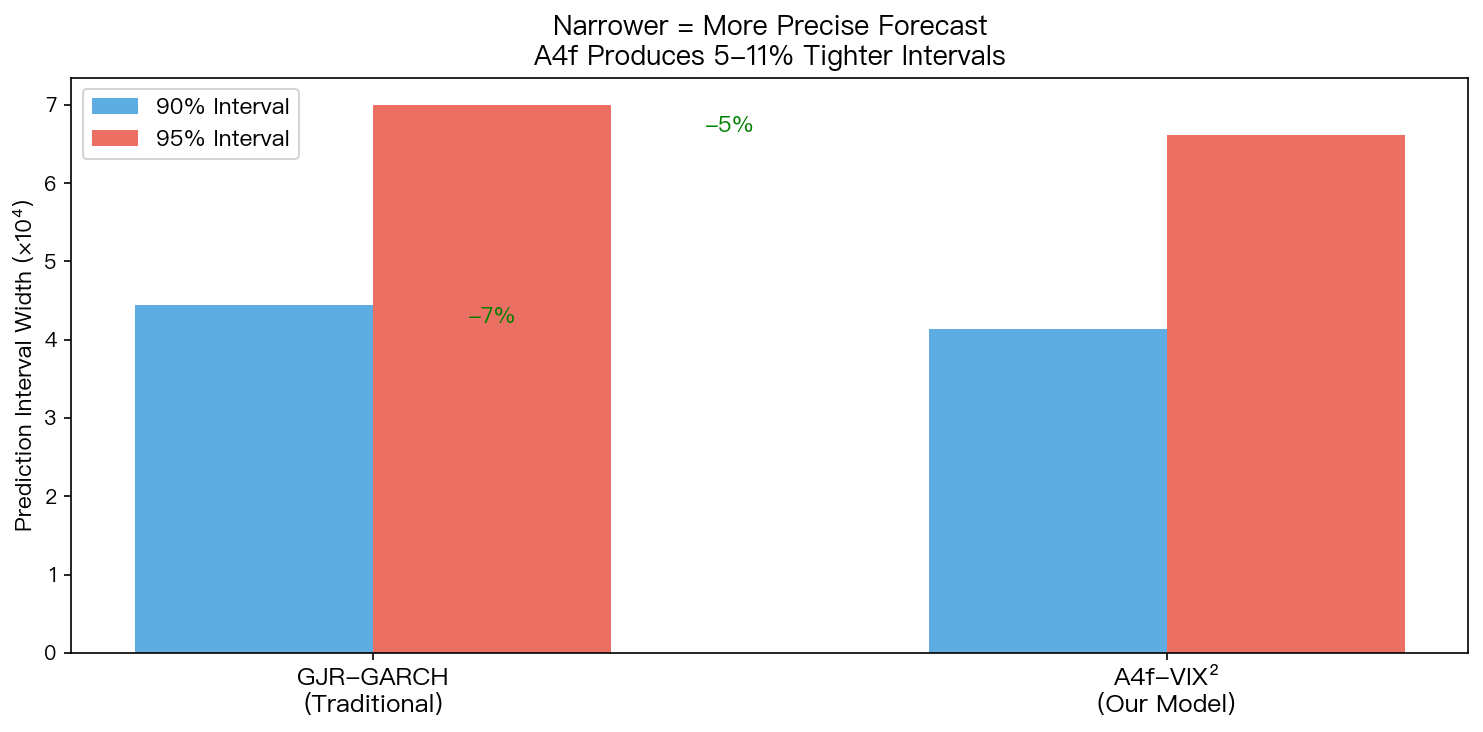
A4f(加入 VIX 資訊的模型)比傳統 GJR 模型的預測區間窄了 5-11%。 統計檢定的統計值 3.67,非常顯著。
這代表什麼?如果兩個氣象站都說「25°C」,但一個告訴你「±3°C」,另一個告訴你「±2.7°C」,你會更信任誤差更小的那個。
市場恐慌時,精確度差距更大
最有價值的發現是: 當市場恐慌(VIX > 25)時,A4f 的優勢最明顯 。在 VIX > 35 的極端環境下,A4f 的區間比 GJR 窄了 12.9%。
這正是你最需要準確預測的時候,市場波動劇烈,每一個百分點的精確度都可能影響你的決策。
對你的意義
- 不要只看預測值,也要看不確定性 :一個預測「18%±2%」和「18%±5%」的價值完全不同
- 好的模型不只預測準,還預測得「穩定」 :A4f 在各種市場環境下都更精確
- 恐慌時更需要好工具 :正是在最混亂的時候,模型品質的差距最大
下次看到波動率預測時,記得問:「這個預測的誤差線有多寬?」
本文基於實驗 K1055 的實證結果(數據來源:yfinance SPY/VIX,期間:2005-2026,1,828 天 OOS)。方法:Split Conformal + Adaptive Conformal Inference (Gibbs & Candes 2021)
[提出: Claude, 執行: Claude]
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊