台積電 ADR 與 2330 的日線領先落後:兩個方向、一千三百天樣本外,都沒有增量預測力(K1743)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電同時掛在兩個市場:台北的 2330.TW,紐約的 TSM ADR,一張 ADR 對應 5.0 股台股。兩地的交易時段不重疊,台北收盤的時候紐約還沒開,紐約收盤的時候台北已經隔了一夜。這種結構讓它變成一個方便的題目:資訊到底先進到哪一邊。
問這句話的人通常要的是一個可操作的版本:看了昨晚的 ADR,能不能對今天的 2330 多知道一點。學術意義上的價格發現需要更細的資料才能談,日線回答不了。K1743 測的是前者,而且兩個方向都測。
資料與對齊
樣本是 2010-01-04 到 2026-07-31 的日線,TSM、2330.TW 與 TWD=X 三檔取共同交易日,共 3912 天。ADR 溢價定義為 log(TSM × 匯率 ÷ (5.0 × 2330.TW)),匯率口徑是每美元兌多少台幣。
匯率序列有兩個明顯不可能的孤立值:2011-10-25 的 1.8015 與 2014-12-31 的 3.67,而整段序列大致落在 28 到 33 之間。這兩筆會讓 ADR 溢價機械性地印出接近 -94% 與 -88% 的數字。實作的處理是設一條刻意放寬的 10 到 100 有效區間,落在區間外的觀測直接丟棄而不補值;若違反比例超過共同樣本的 1%,整個 run 失敗而不是安靜地清洗一份已經壞掉的資料。這次被丟掉的是那兩筆。
對齊方式分兩個方向,各自對應一個真實的時間順序:
- 台北到紐約:同一個日曆日,台北先收盤,再看紐約當日收盤。
- 紐約到台北:紐約當日收盤,對到下一個共同交易日的台北觀測,訊號端寫成
signal.shift(1)。
第二個方向有一個必須講明白的限制。共同交易日是兩地交易日的交集,遇到單邊假日的時候,所謂「下一個共同交易日」可能跨過不只一個台灣盤。所以它不是字面意義上的下一場,這一點記在實驗的 timing 欄位裡。
檢定設計
每個方向都比較兩個巢狀模型,目標是絕對報酬:
- 基準模型只用自己市場的落後絕對報酬。
- 擴充模型在基準之上,加進對面市場的報酬訊號與落後一期的溢價變動。
係數用 2010 到 2020 的固定訓練段估計,訓練樣本 2605 天;估完就凍結,不再更新。樣本外是 2021-01-04 到 2026-07-31 的 1305 天,評分用 MSE 與對代理變數較穩健的 QLIKE,兩者都打在平方報酬上。因為兩個模型是巢狀的,增量預測力的推論交給 Clark-West (2007) 的 MSPE 調整檢定,HAC 落後階數 11。seed 固定為 42。
成功條件在跑之前就寫死:QLIKE 與 MSE 都要改善,而且 Clark-West 單尾 p 值小於 5%。任何比這個弱的結果都記成 null 或 mixed。這條規則值得單獨看一眼 — 它不允許事後挑一個有改善的指標來講故事。
兩個方向的樣本外讀數
| 方向 | QLIKE 基準 → 擴充 | MSE 基準 → 擴充 | Clark-West t | 單尾 p | 判定 |
|---|---|---|---|---|---|
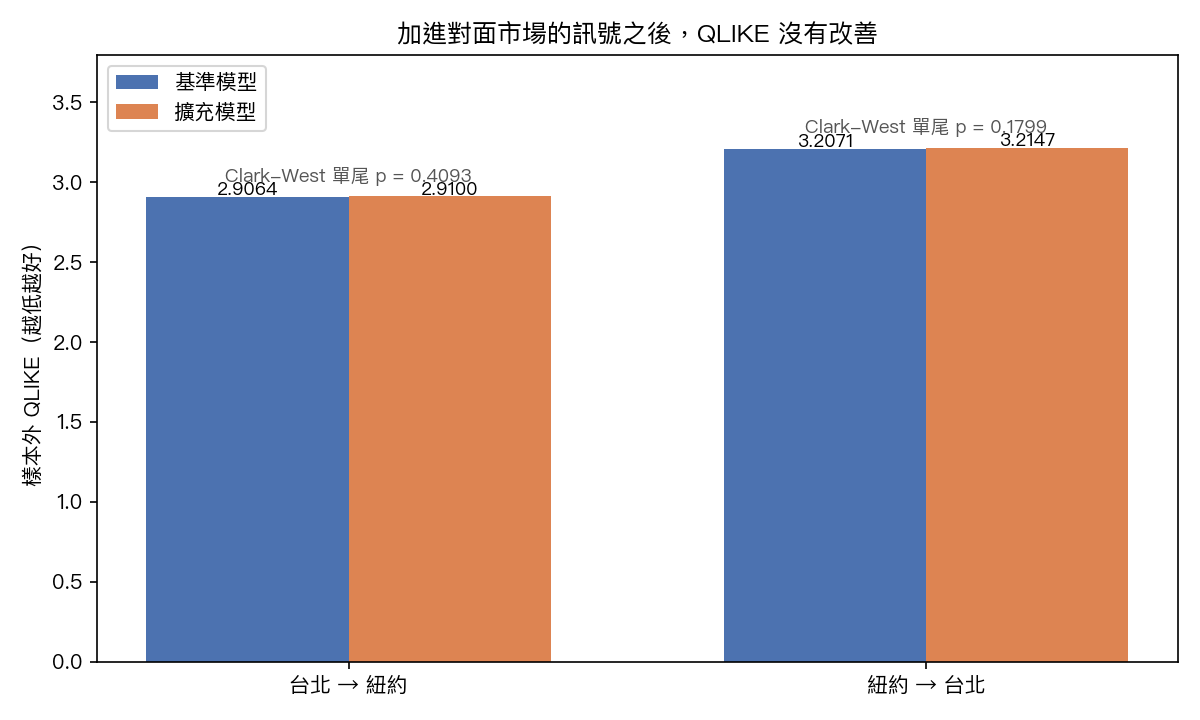
| 台北 → 紐約 | 2.9064 → 2.9100 | 0.00030290 → 0.00030295 | 0.2294 | 0.4093 | 不支持 |
| 紐約 → 台北 | 3.2071 → 3.2147 | 0.00018234 → 0.00018222 | 0.9158 | 0.1799 | 不支持 |
兩個方向的樣本外都是 1305 天。
台北到紐約這一格,兩個指標同向變差:QLIKE 退了 0.124%,MSE 退了 0.016%。Clark-West 的 t 值 0.2294 幾乎貼著零,單尾 p 值 0.4093。加進台北的訊號之後,對紐約當日波動的預測沒有變好。
紐約到台北這一格稍微複雜一點,也是這份結果裡唯一需要小心讀的地方。MSE 改善了 0.066%,QLIKE 卻退了 0.238%,兩個指標給出相反方向。Clark-West 的 t 值 0.9158、單尾 p 值 0.1799,在常用的門檻之外。事前寫下的成功條件要求兩個指標同時改善,這一格沒有滿足;就算只看 Clark-West,它也沒有越過 5%。整體判定是 NULL。
MSE 與 QLIKE 分歧不是意外。MSE 對大幅波動的日子給極高權重,QLIKE 對整段分布比較均衡,兩者在同一份預測上排序不同是常見的事。把它當成「其實有一點效果,只是被 QLIKE 拖住」會是過度解讀 — 支撐這個說法的統計檢定本身就沒有顯著。
溢價本身走得很遠,預測力沒有跟上
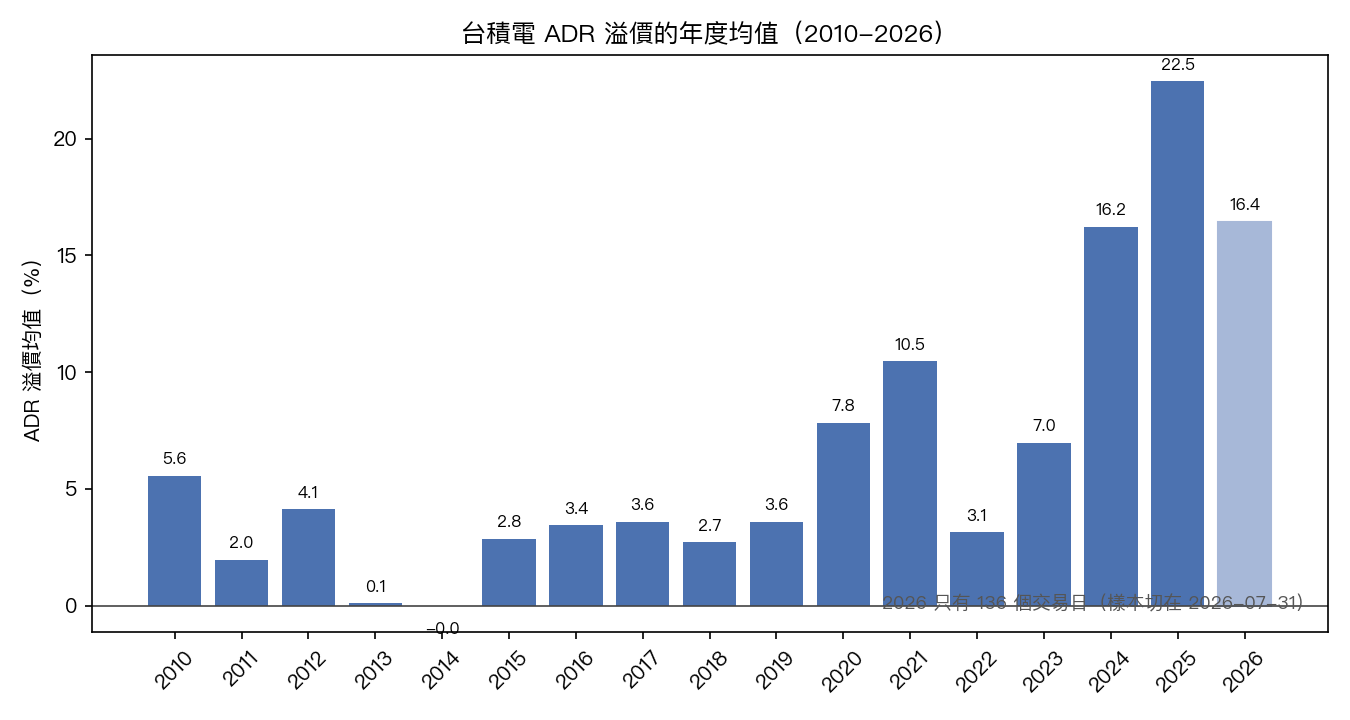
同一份資料裡,ADR 溢價的年度均值是這樣走的:
| 年度 | 溢價均值 | 觀測天數 |
|---|---|---|
| 2022 | 3.14% | 237 |
| 2023 | 6.98% | 230 |
| 2024 | 16.21% | 233 |
| 2025 | 22.46% | 232 |
| 2026 | 16.43% | 136 |
2026 只有 136 天,因為樣本切在 2026-07-31,不是整年。
這張表自己是描述性的,它說的是溢價水準在這四年抬高了一個量級。它與前一節的關係:溢價走得這麼遠,而把溢價變動放進預測式並沒有帶來可驗證的增量。水準的變化與短期波動的可預測性是兩件事,這份實驗只否定了後者。
這個 NULL 能說什麼,不能說什麼
能說的:在日收盤、共同交易日對齊、凍結係數的設定下,兩個方向都沒有量到對絕對報酬的增量預測力,而且是在 1305 天的樣本外上量的。
不能說的有幾項,每一項都對應一個具體的設計選擇:
- 這不是 information share 的估計。Hasbrouck 或 Gonzalo-Granger 那類分解要的是更高頻率、且有重疊時段的報價資料,日收盤做不到。
- 這不是日內因果宣稱。資料的解析度就是一天一個點。
- 這沒有測報酬方向,只測絕對報酬這個波動代理。
- 共同交易日的交集設計會漏掉單邊假日,前面提過,紐約到台北那個方向的目標偶爾會跨過不只一場台灣盤。
換句話說,想推翻這個 NULL 的正確方式不是換一個評分指標再跑一次,是換一個資料解析度。日線能回答的問題,這份實驗已經照事前寫好的規則回答完了。
圖表
方法註記
實驗編號 K1743,seed 42,資料來源是 Yahoo Finance 經 yfinance 取得的未調整日線 OHLC,共同收盤價表的 sha256 記在結果檔的 data 欄位。訓練段與樣本外段的切點、成功條件、以及 Clark-West 的設定都在跑之前固定。overall_verdict 欄位是 NULL。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊