費半週五夜跌三點五,台股週一才開盤:同樣的夜晚出現過一百七十九次,跌幅有近六成在開盤第一秒就結清
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
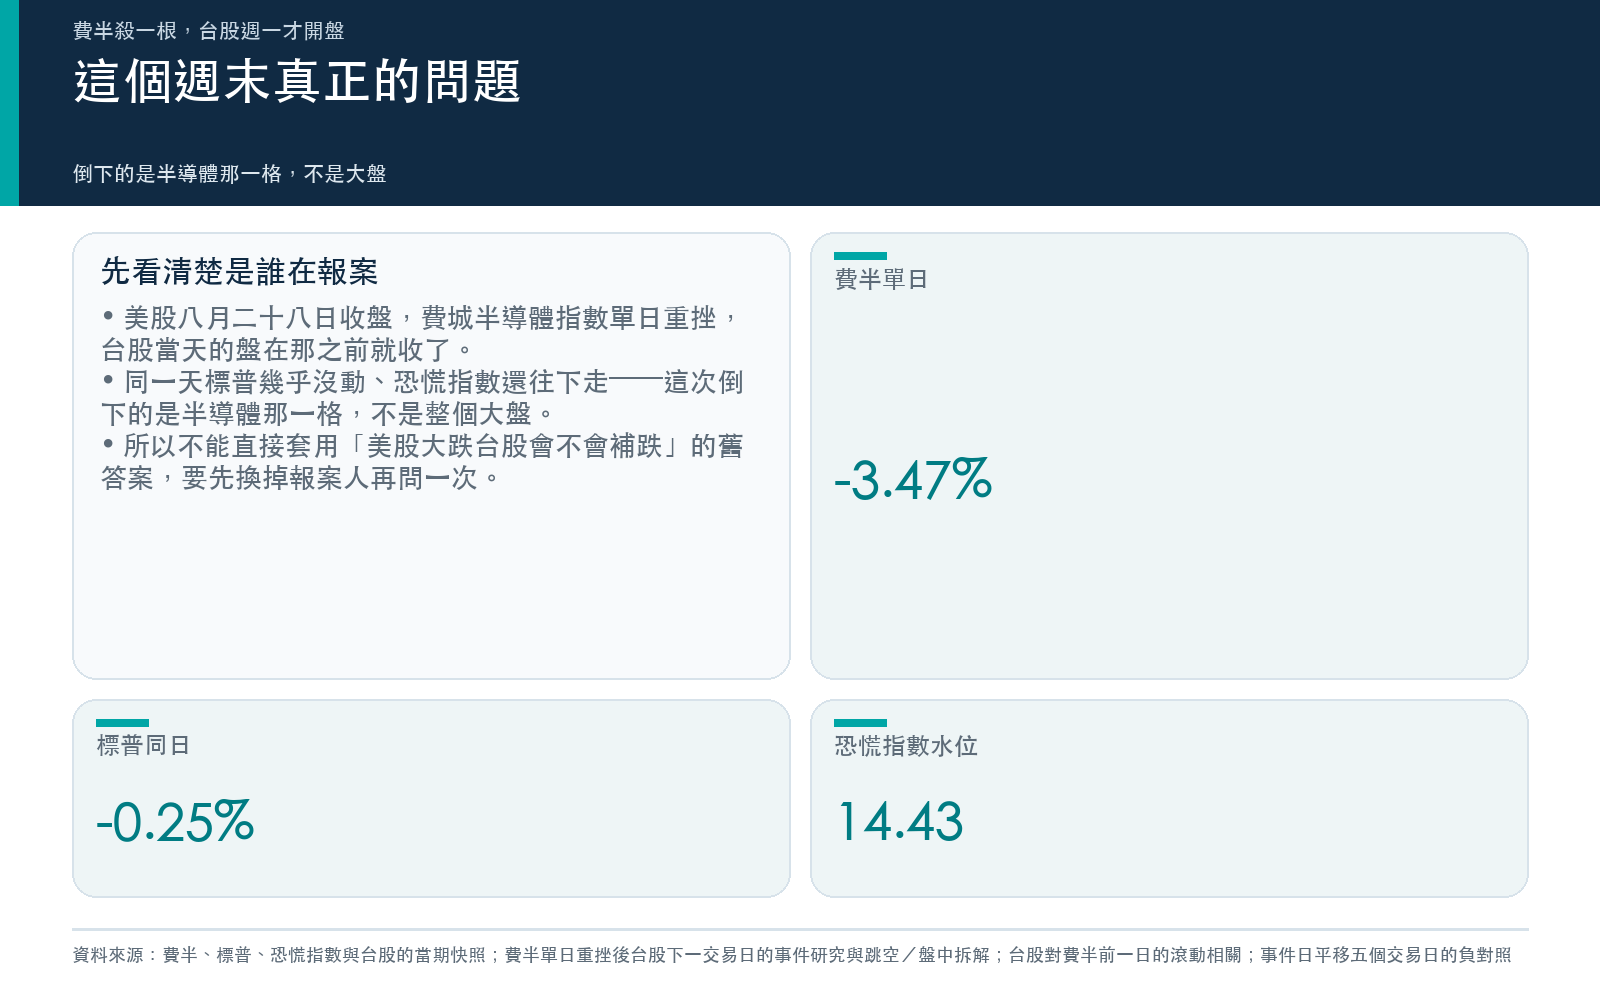
八月二十八日的美股收盤,費城半導體指數跌了 3.47%,收在 11469.66。同一天台股在美股開盤前就收市了,加權指數最後一筆有效收盤是八月二十七日的 45975.22。
也就是說,這根長黑台股一秒都還沒反應過,要等到週一才開盤。
這個週末,很多人手上握著的問題其實只有一個:要不要在週一開盤前先減碼。
我先講一件會讓人不太舒服的事。這個問題有一半沒辦法在週一早上處理,因為那一半在你能按下滑鼠之前就結束了。
先換掉報案人
平台七月做過一次比較廣為人知的檢驗:〈美股大跌,台股隔天真的會補跌嗎?我查了兩千六百多天的數據〉用 SPY 對台股,2,638 組配對,結論是機率的確會墊高,美股沒跌時台股次日下跌機率 29.5%,美股跌逾 2% 時衝到 81.5%,但傳導係數只有 0.485,補跌是打折的。
那篇的報案人是美股大盤。這個週末的報案人不是大盤。
八月二十八日標普只跌 0.25%,恐慌指數甚至還往下走,收在 14.43。真正倒下的是半導體那一格。
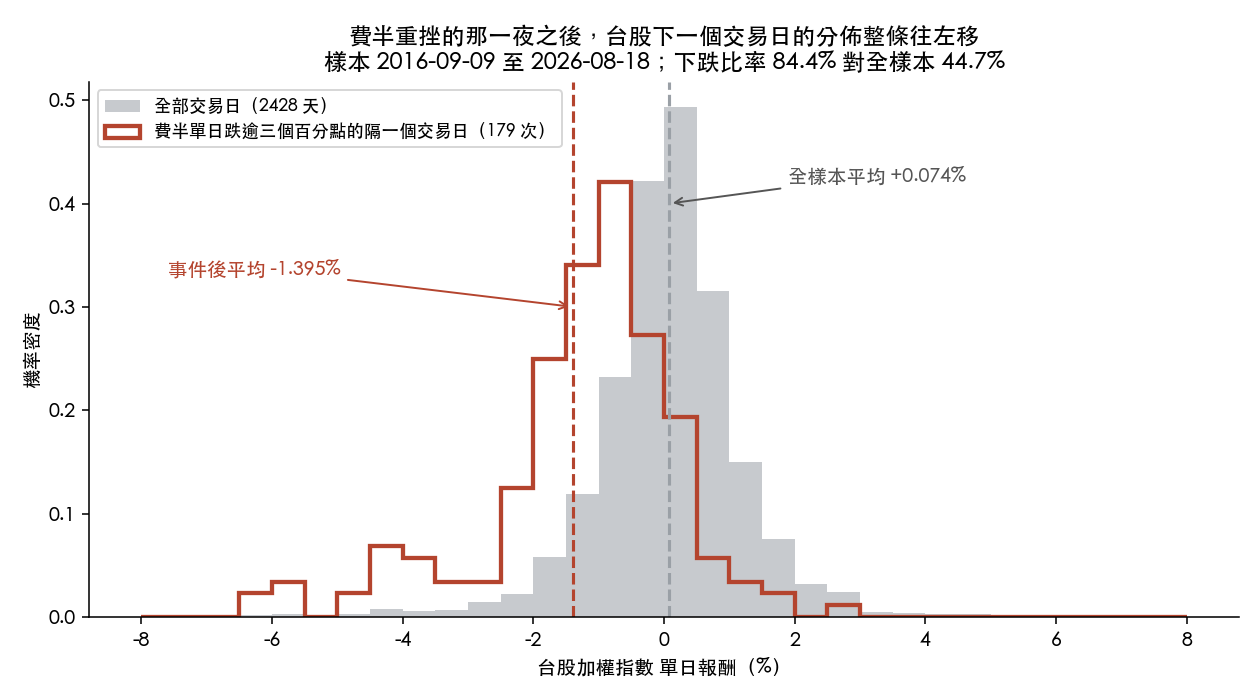
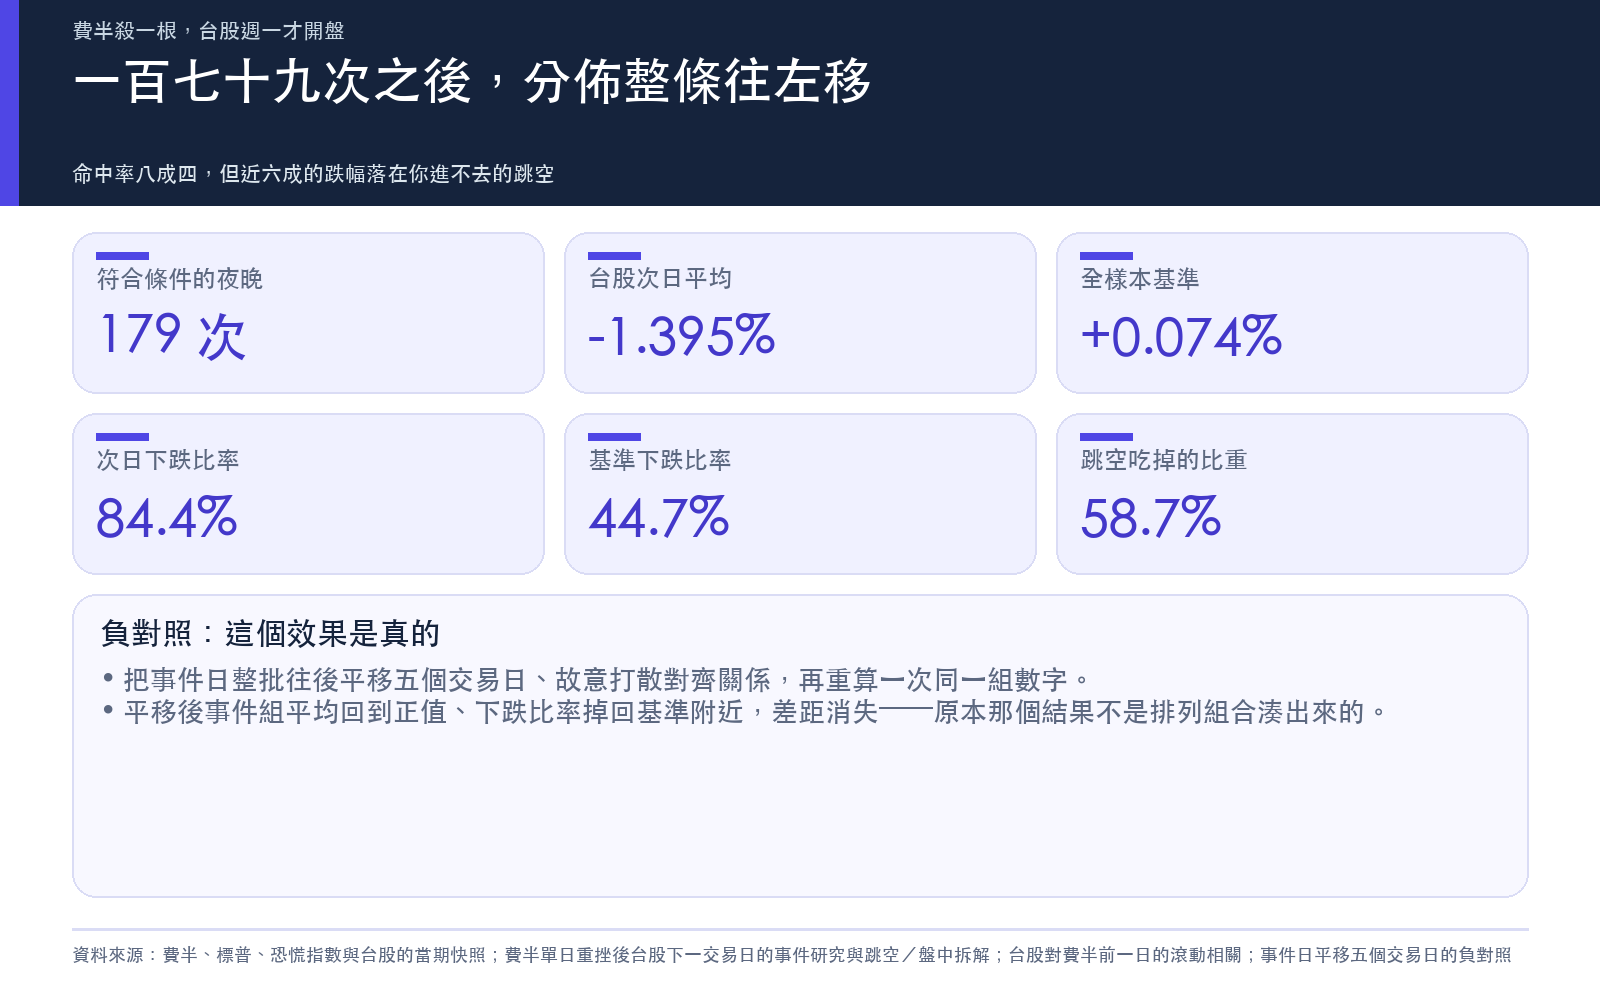
所以我把同一套對齊方式重跑一次,只換掉觸發條件:不看標普,改看費半。美股當日收盤之後,台股第一個還沒反應的交易日,就是被觀察的那一天。近十年 2,428 個台股交易日裡,符合「費半單日跌逾三個百分點」的夜晚出現了一百七十九次。
結果是:那一百七十九次之後,台股下一個交易日平均 -1.395%,下跌比率 84.4%。全樣本的無條件平均是 +0.074%、下跌比率 44.7%;兩組的差距在統計上高度顯著,機率值趨近於零。
| 觸發條件 | 事件數 | 台股次日平均 | 次日下跌比率 |
|---|---|---|---|
| 費半單日 <= -3% | 179 | -1.395% | 84.4% |
| 費半單日 <= -2% | 320 | -1.055% | 81.2% |
| 標普單日 <= -1.5% | 161 | -1.228% | 82.0% |
| 全樣本基準 | 2,428 | +0.074% | 44.7% |
三行事件列的命中率其實差不多,都落在八成上下。真正的差別在最左邊那一欄:費半跌逾三個百分點的夜晚有一百七十九次,標普跌逾一個半百分點的只有一百六十一次,而費半跌逾兩個百分點的更是有三百二十次。
換句話說, 費半這個報案人準度跟大盤差不多,但它按鈴的次數多得多 。你如果只盯標普,這十年裡有一大半的預警你根本沒收到。
為了確認這把尺不是自己在生數字,我做了一次負對照:把費半的事件日整批往後平移五個交易日,故意打散對齊關係再重算一次。平移後,事件組的台股次日平均從 -1.395% 變成 +0.285%,下跌比率從 84.4% 掉到 39.1%,跟全樣本基準的 44.7% 已經分不出來,p 值也從趨近於零回到 0.12。效果消失了,這代表原本那個差距來自真實的時序關係,不是排列組合湊出來的。
第二關:它落在哪個時段
方向確定之後,下一個問題才是真正決定你能做什麼的。
那 -1.395% 不是均勻攤在一整天的四個半小時裡。把它拆成開盤跳空(前一日收盤到今日開盤)與盤中(開盤到收盤)兩段:跳空平均 -0.824%,盤中平均 -0.580%。跳空吃掉了 58.7%。
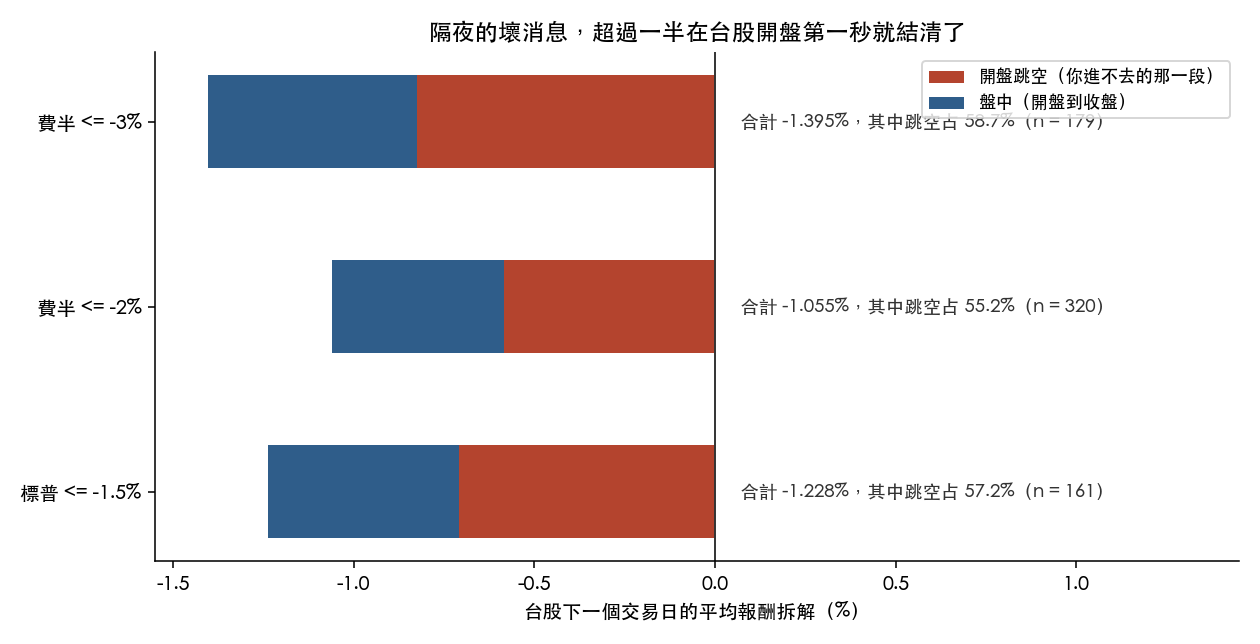
這一段你進不去。台股九點開盤,開盤的那個價格已經含了這 -0.824%。你的停損掛在哪裡不影響它,因為停損是一個價格觸發的指令,而跳空是價格直接越過那個位置。
〈一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班〉把這件事講得比我更直接:0050 的全日風險有 46.1% 累積在收盤到隔天開盤那一段,而停損、加減碼、換股、買避險,這些動作全部只上得了日班。夜班的帳只收一種費用,叫做部位大小。
同一份研究引的〈美股收盤後的 16 小時〉量過美股自己的版本:SPY 的隔夜段佔全日變異 36.8%。台股的夜班比美股長得多,理由不難想——SPY 的夜班裡沒有一個比它更大的市場在交易,台股的夜班裡有整個美股,還有一個費半。
〈開盤那一刻,隔夜的跳動就先劇透了今天的風浪〉再往前推一步:開盤時看到的那一段跳動,本身就對當天剩下的顛簸程度有增量預測力,而且在多數市場擠得出來的量不小。
把三篇疊起來,第二關的答案是: 壞消息在你開機前就已經結清了一大半,剩下那一半才進入你可以操作的時段。
第三關:你能不能拿它賺錢
方向對、時段清楚,多數人下一步會問:那我就做隔夜嘛。
這一關的答案最不討喜。
〈台指期大部分的錢都在隔夜發生,但把它單獨抓出來做,反而沒那麼好賺〉把台指期 2012-01-04 到 2026-04-08、3,480 個交易日拆開:總報酬有 83.6% 來自隔夜,波動也有 53.6% 發生在隔夜。看起來精華都在那裡。但把它單獨抓出來做,成績並不支持那個口號。
再往上一層看預測,數字更冷。〈隔夜美股的震盪,真會傳染給亞洲嗎?二十年數字只認一個市場〉拿 2005 到 2025 年、六個亞洲市場檢驗「把上游資訊餵進去能不能把明天的波動猜得更準」。日本改善 7.67%,訊號強度 11.59;台灣是六個市場裡最差的一個,改善 -0.66%,加了料反而更差。
這兩件事並不打架。一個講的是 方向 (費半重挫之後,台股次日偏向下跌,這一點站得住),一個講的是 劇烈程度 (台股明天有多抖,前一晚的美股資訊補不出新東西)。〈如果美股影響台股的力道每天都在變,模型該怎麼辦?〉給了一個解釋方向:那個影響力本身天天在變,不是水龍頭的開跟關。
所以第三關的答案是: 這個訊號能改變你的警覺程度和倉位,改變不了你的進出時機。
那「台股跟費半脫鉤了」呢
這個週末最容易聽到的另一句話是:台股早就跟費半脫鉤了。
表面證據看起來很硬。台股近一個月漲 14.83%(至八月二十七日收盤),費半近三個月是 -10.6%。一個在創高,一個在修正。
我把日對日的連動算了一遍,答案跟這句話相反。
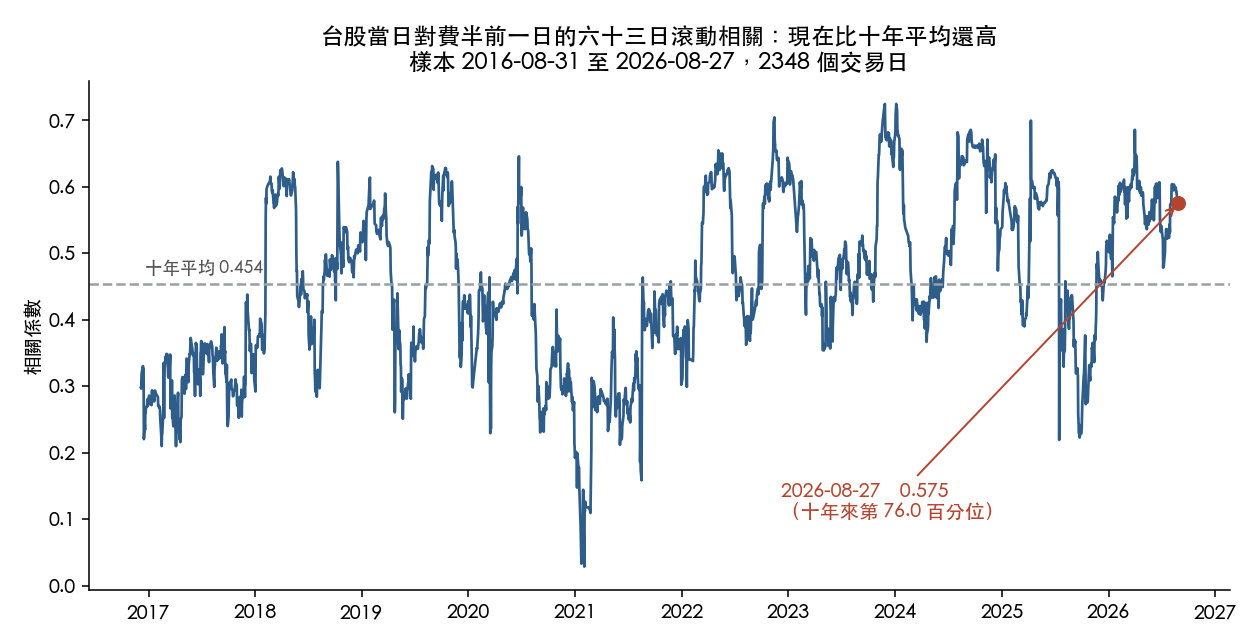
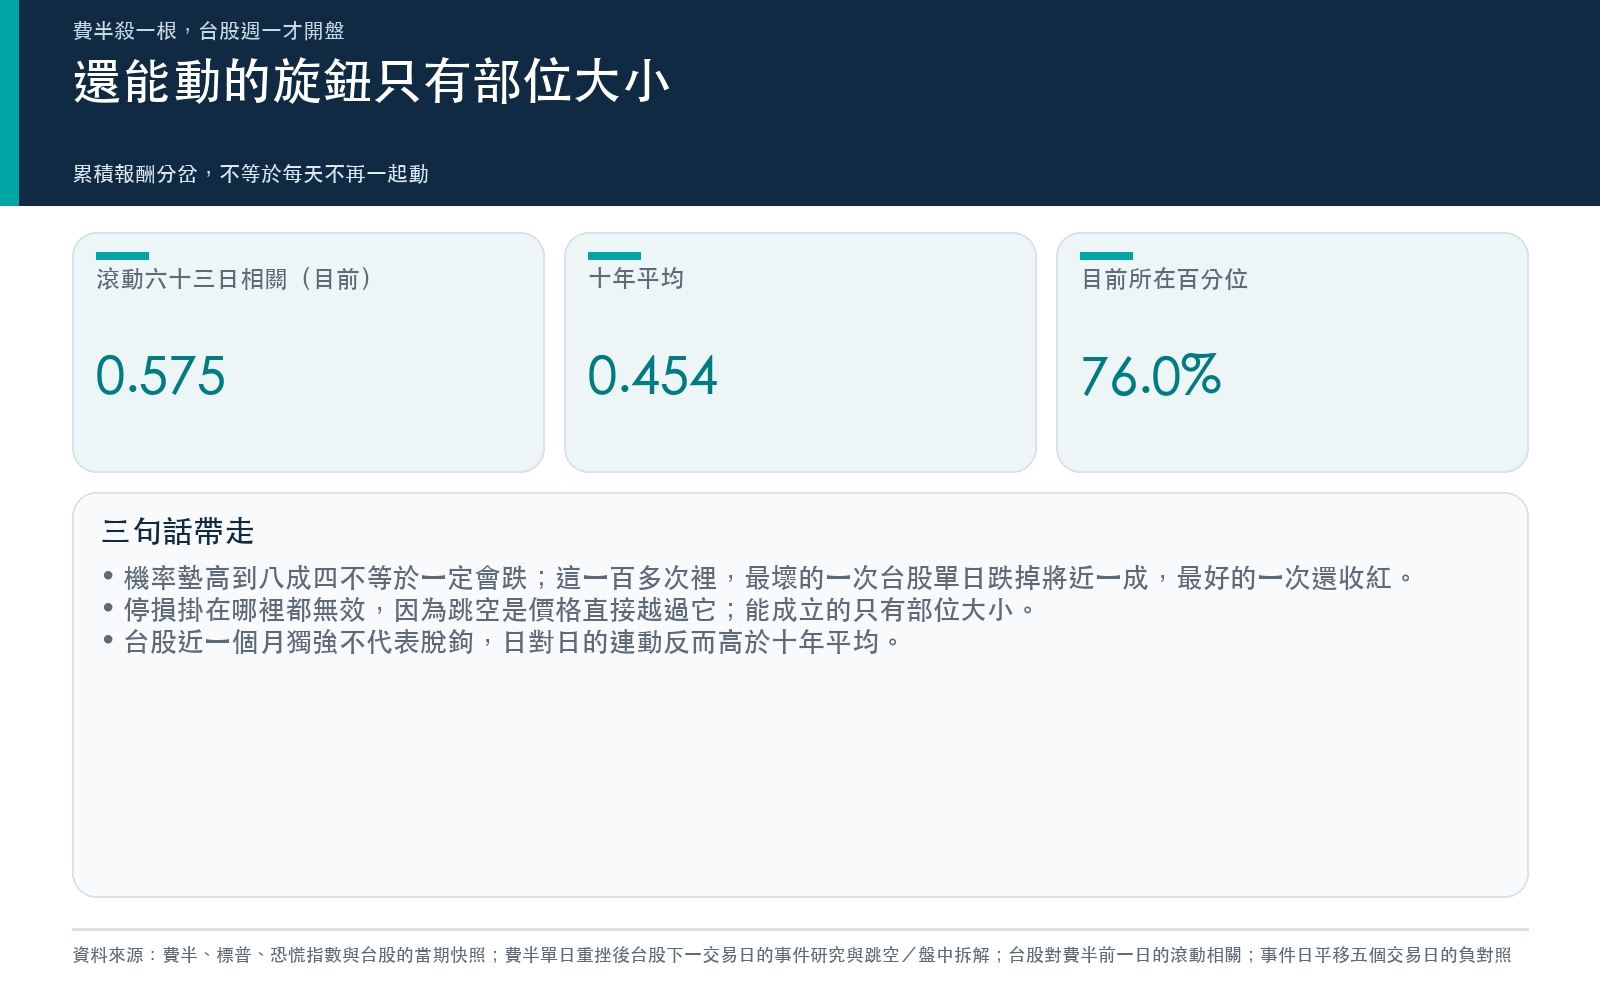
台股當日報酬對費半前一日報酬的六十三日滾動相關,最新一筆(八月二十七日)是 0.575,十年平均是 0.454,這個讀數落在近十年的第七十六百分位。全樣本相關是 0.490。
累積報酬分岔,不等於每天不再一起動。 這兩件事量的是不同的東西:前者是三個月的路徑總和,後者是每天的同步程度。台股這一個月靠自己的資金與權值結構走出了一段獨立行情,但只要費半晚上殺一根,隔天早上台股照樣接得到。脫鉤的是累積分數,不是傳導管線。
順帶提一句判準。六月底那篇〈數字成立,因果還沒成立:費半暴漲後的台股敘事查核〉處理的是相反方向的同一種錯誤:當時費半三個月漲了 77.0%,一堆敘事直接接上「所以台股是被誰控盤」。數字是真的,因果沒被證明。這個週末的版本是:日對日連動是真的,但「明天一定跌一趴四」不是。那是一個平均值,不是一張保單。
一張週日晚上可以用的分診表
| 你想問的 | 資料能回答的 | 你能做的動作 |
|---|---|---|
| 週一會不會跌 | 會的機率墊高到八成四,不是一定 | 調整警覺,不是清倉 |
| 會跌多少 | 平均 -1.395%,但最壞那次是 -9.7%,最好那次是 +2.78% | 用最壞情境算倉位 |
| 我來得及反應嗎 | 近六成在開盤第一秒就結清 | 停損無效,只有倉位有效 |
| 那我做隔夜好了 | 報酬集中在隔夜,但單獨做並不好賺 | 不要把觀察改寫成策略 |
| 台股不是脫鉤了嗎 | 日對日相關 0.575,在十年第七十六百分位 | 不要用累積分數推日連動 |
最後一句留給不想再讀一遍的人: 這個週末唯一還能動的旋鈕是部位大小,週一開盤之後才輪到其他旋鈕,而那時候近六成的事情已經發生完了。
本期精選
- 〈美股大跌,台股隔天真的會補跌嗎?我查了兩千六百多天的數據〉(K1627),本篇的對照組:報案人是大盤時的版本
- 〈一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班〉,為什麼跳空這一段你進不去
- 〈開盤那一刻,隔夜的跳動就先劇透了今天的風浪〉(K1710),開盤看到的跳動還有多少增量資訊
- 〈台指期大部分的錢都在隔夜發生,但把它單獨抓出來做,反而沒那麼好賺〉(K1006),把觀察改寫成策略會發生什麼
- 〈隔夜美股的震盪,真會傳染給亞洲嗎?二十年數字只認一個市場〉(K1719),台灣是六個市場裡加料後最差的一個
- 〈如果美股影響台股的力道每天都在變,模型該怎麼辦?〉(K463),傳導力道本身是會動的
- 〈台積電打噴嚏,台股真的重感冒?十六年數據攤開來看〉(K1635),同一條管線的單點版本
- 〈數字成立,因果還沒成立:費半暴漲後的台股敘事查核〉,相反方向的同一種錯誤
資料與方法
價格取自 yfinance 日線(^TWII、^SOX、^GSPC、^VIX),近十年樣本。事件對齊規則:美股某日收盤之後,取日期嚴格大於該日的第一個台股交易日,因為台股當日的盤在美股當日收盤前就已結束。跳空定義為台股開盤價相對前一交易日收盤,盤中定義為開盤到收盤。八月二十八日的台股收盤價在資料源尚未補齊,本文的台股水位一律以八月二十七日收盤 45975.22 為準。負對照:事件日整批平移五個交易日後重算,效果消失(平均 +0.285%、下跌比率 39.1%、p 值 0.12)。計算腳本 storage/drafts/digest_20260829_evidence.py,證據檔 storage/drafts/digest_20260829_evidence.json。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊