九月就業只增兩萬九、七月被改成負的:拿一個還會再改兩次的數字下單之前,先問它是第幾版
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
九月就業只增兩萬九、七月被改成負的:拿一個還會再改兩次的數字下單之前,先問它是第幾版
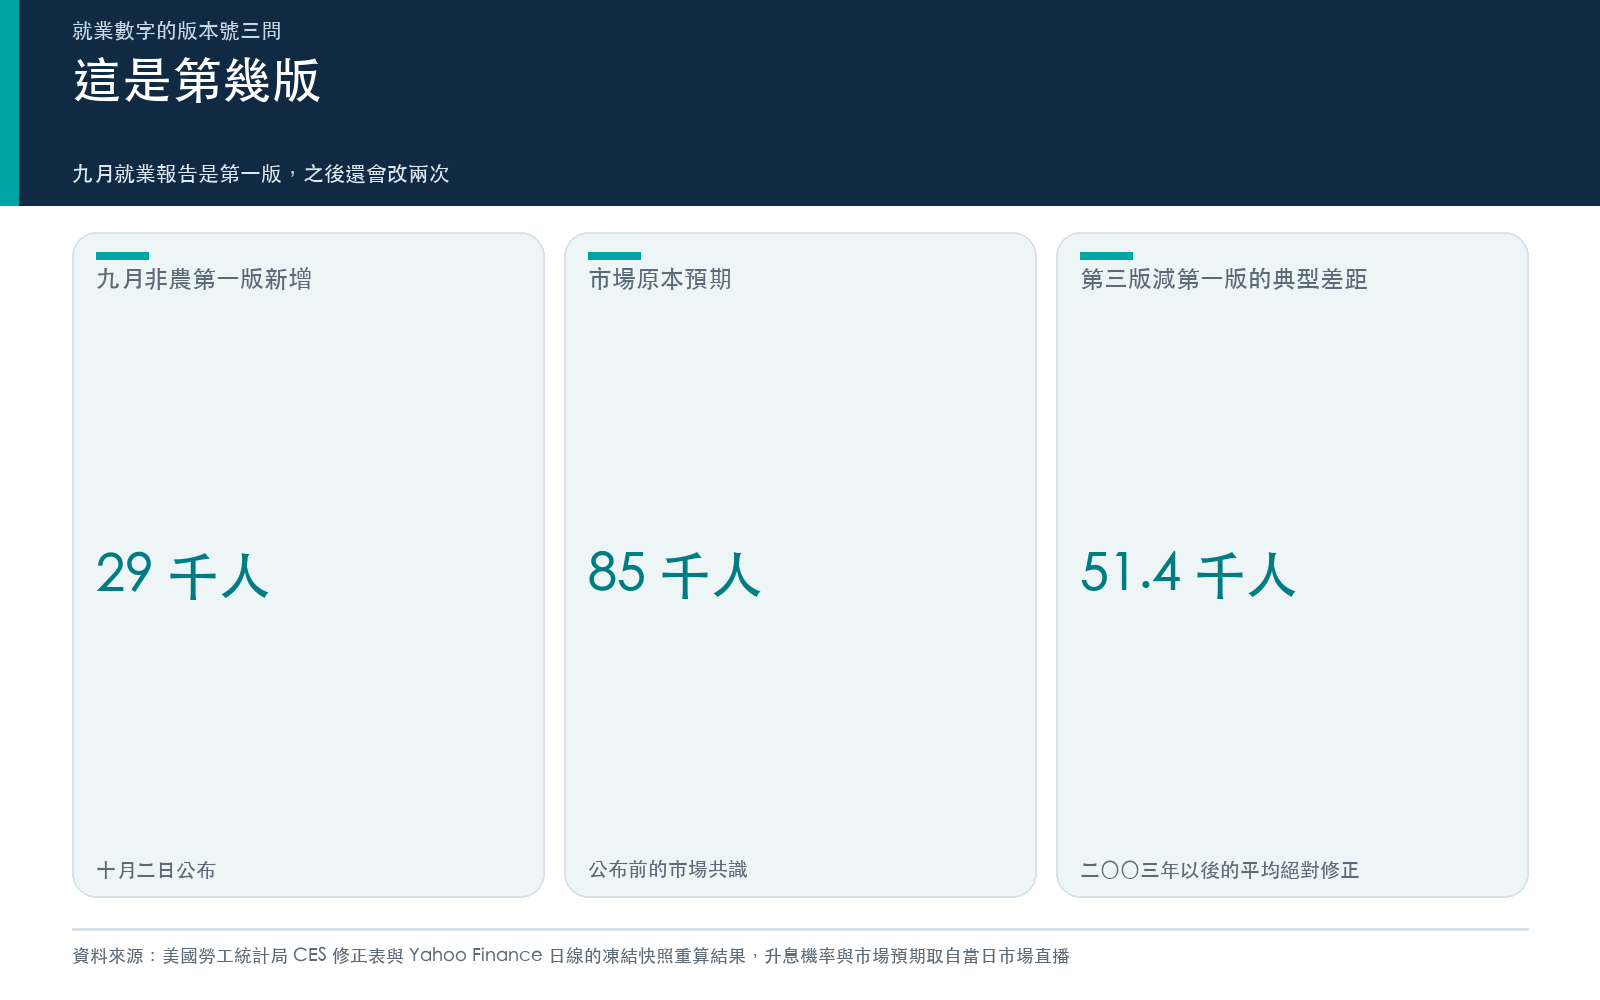
美國十月二日早上八點半公布九月就業報告。非農就業只增加 29,000 人,市場原本等的是 85,000 人左右;失業率從 4.1% 升到 4.2%。
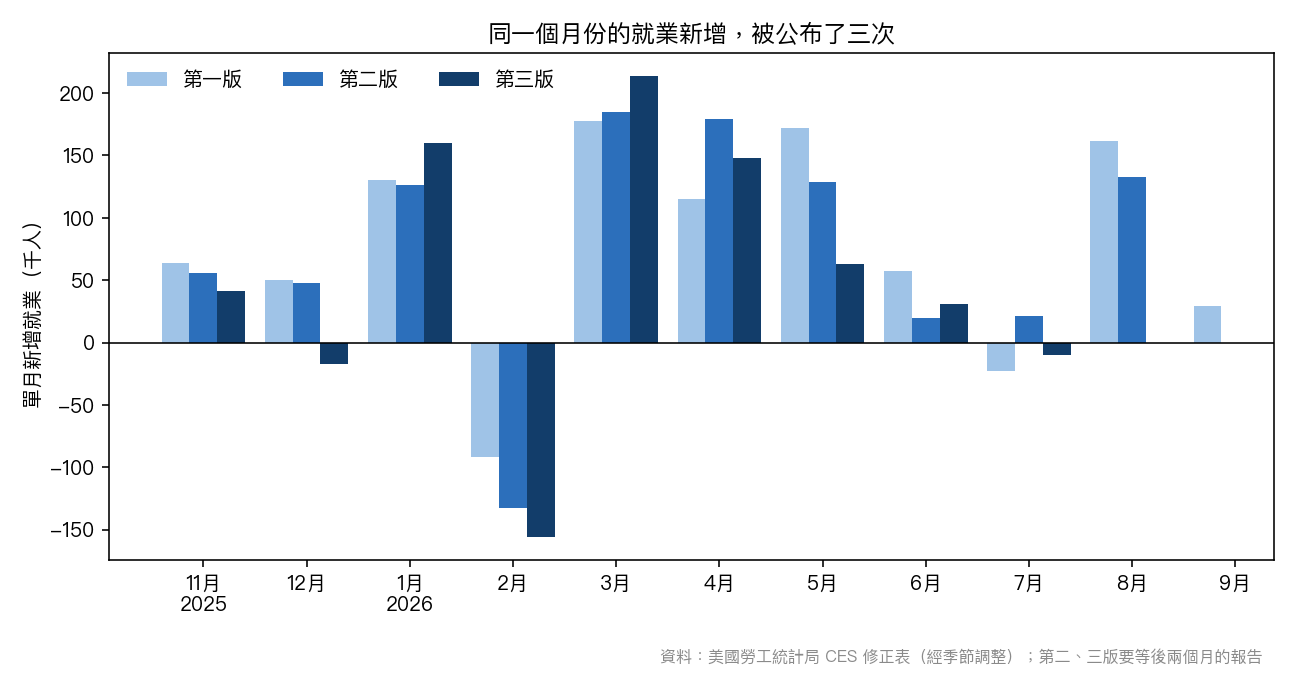
比新增數字更刺眼的是修正。八月從 16.2 萬改成 13.3 萬。七月更離譜:八月初第一次公布是 -2.3 萬,九月初改成 +2.1 萬,這次又改成 -1.0 萬。同一個月份,三次公布,正負號換了兩次。
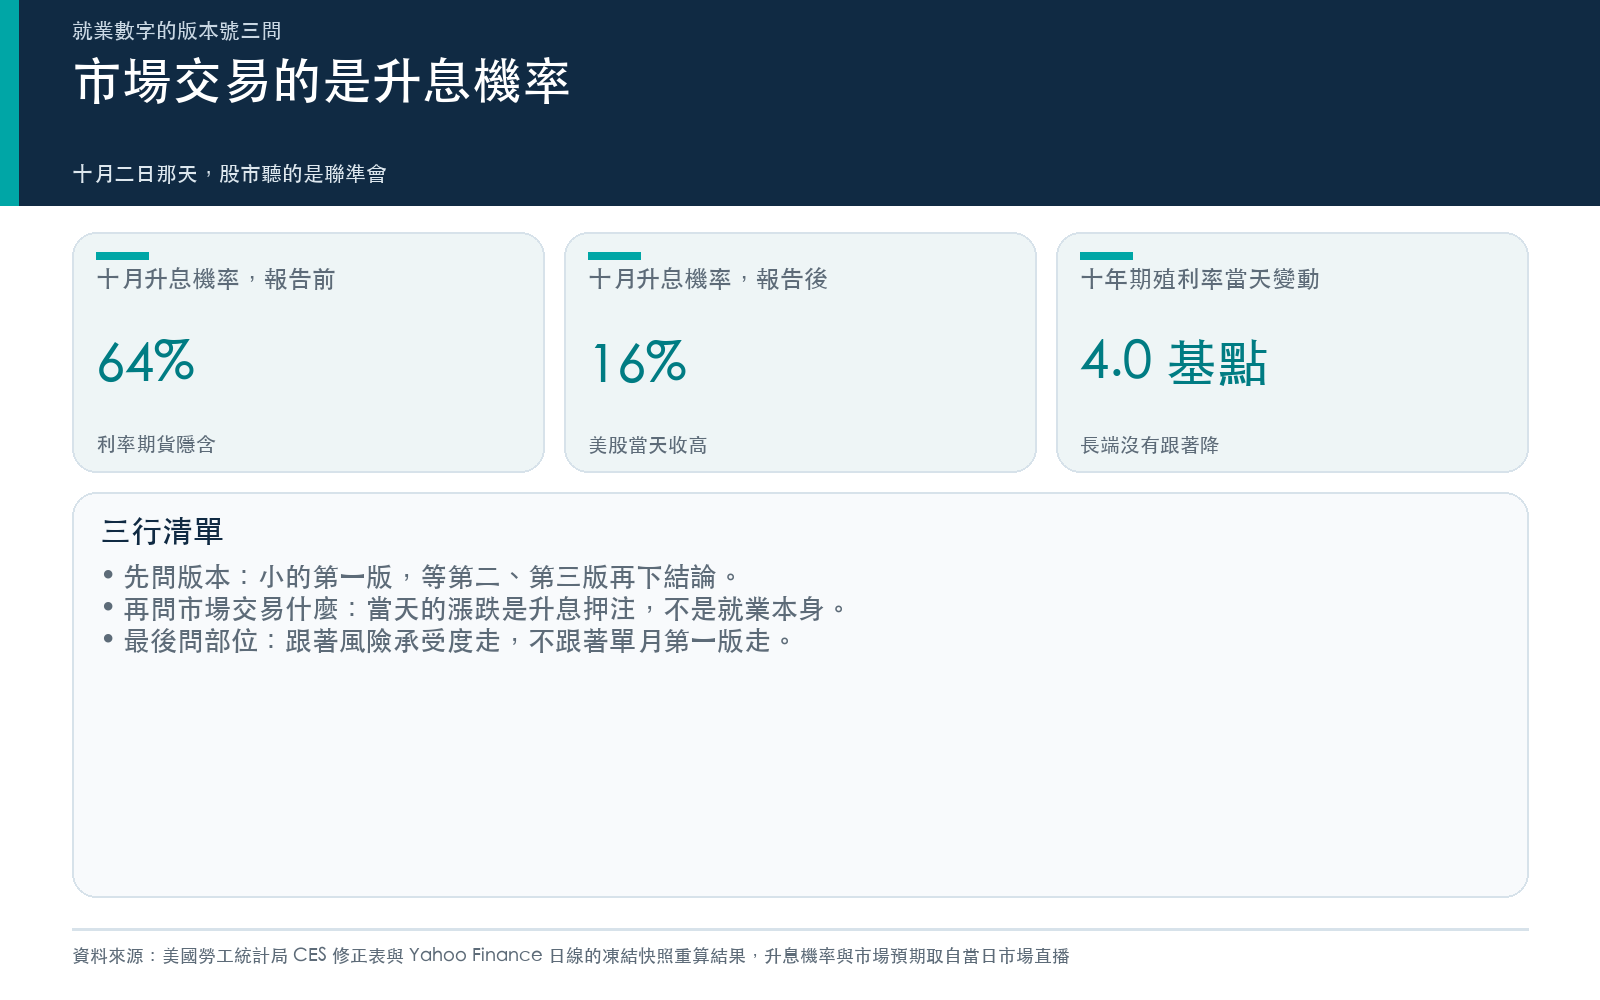
市場的讀法很直接。報告公布前,利率期貨隱含的十月升息機率大約 64% ,公布後降到 16% 。標普 500 收漲 0.73% ,那斯達克漲 1.19% ,VIX 從 16.39 降到 15.31。但十年期美債殖利率並沒有跟著降,反而從 5.237% 升到 5.277%,多了 4.0 個基點。
很多人看到這種日子,第一個念頭是:就業轉弱了,要不要調整部位?
這篇不猜聯準會下一步。我們用一個看數據的習慣,叫它「版本號三問」:這是第幾版?市場交易的是哪一版?你的部位要不要跟著改版?三題都答了,再決定動不動。
第一問:這是第幾版
就業報告裡的單月新增,第一次公布之後,下個月改一次,再下個月再改一次,第三版才算塵埃落定(之後還有年度基準修正,這裡不算)。今天看到的九月 +29,000 ,是第一版。
改多少?美國勞工統計局自己有一張修正表,從一九七九年一月一路記到今年七月,共 570 個月。我把第三版減第一版的差距逐月取絕對值平均:全期 56.5 千人,二〇〇三年以後 51.4 千人。這兩個數字跟勞工統計局同一頁印出的摘要(五萬六、五萬一)對得上,代表表格沒讀錯。
意思是:一個典型的月份,第一版和第三版差五萬上下。九月的第一版只有兩萬九,比這個典型的修正幅度還小。
那正負號呢?570 個月裡,第三版和第一版正負號相反的,全期只有 5.4% 。但這個平均把大數字和小數字混在一起了。按第一版的大小分開看:
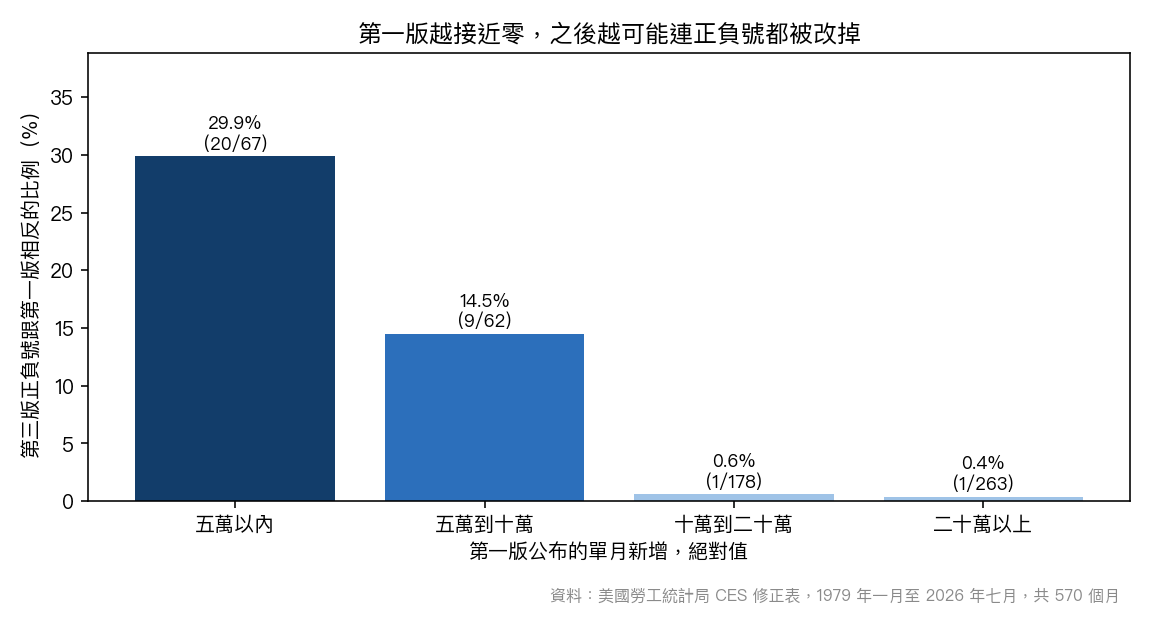
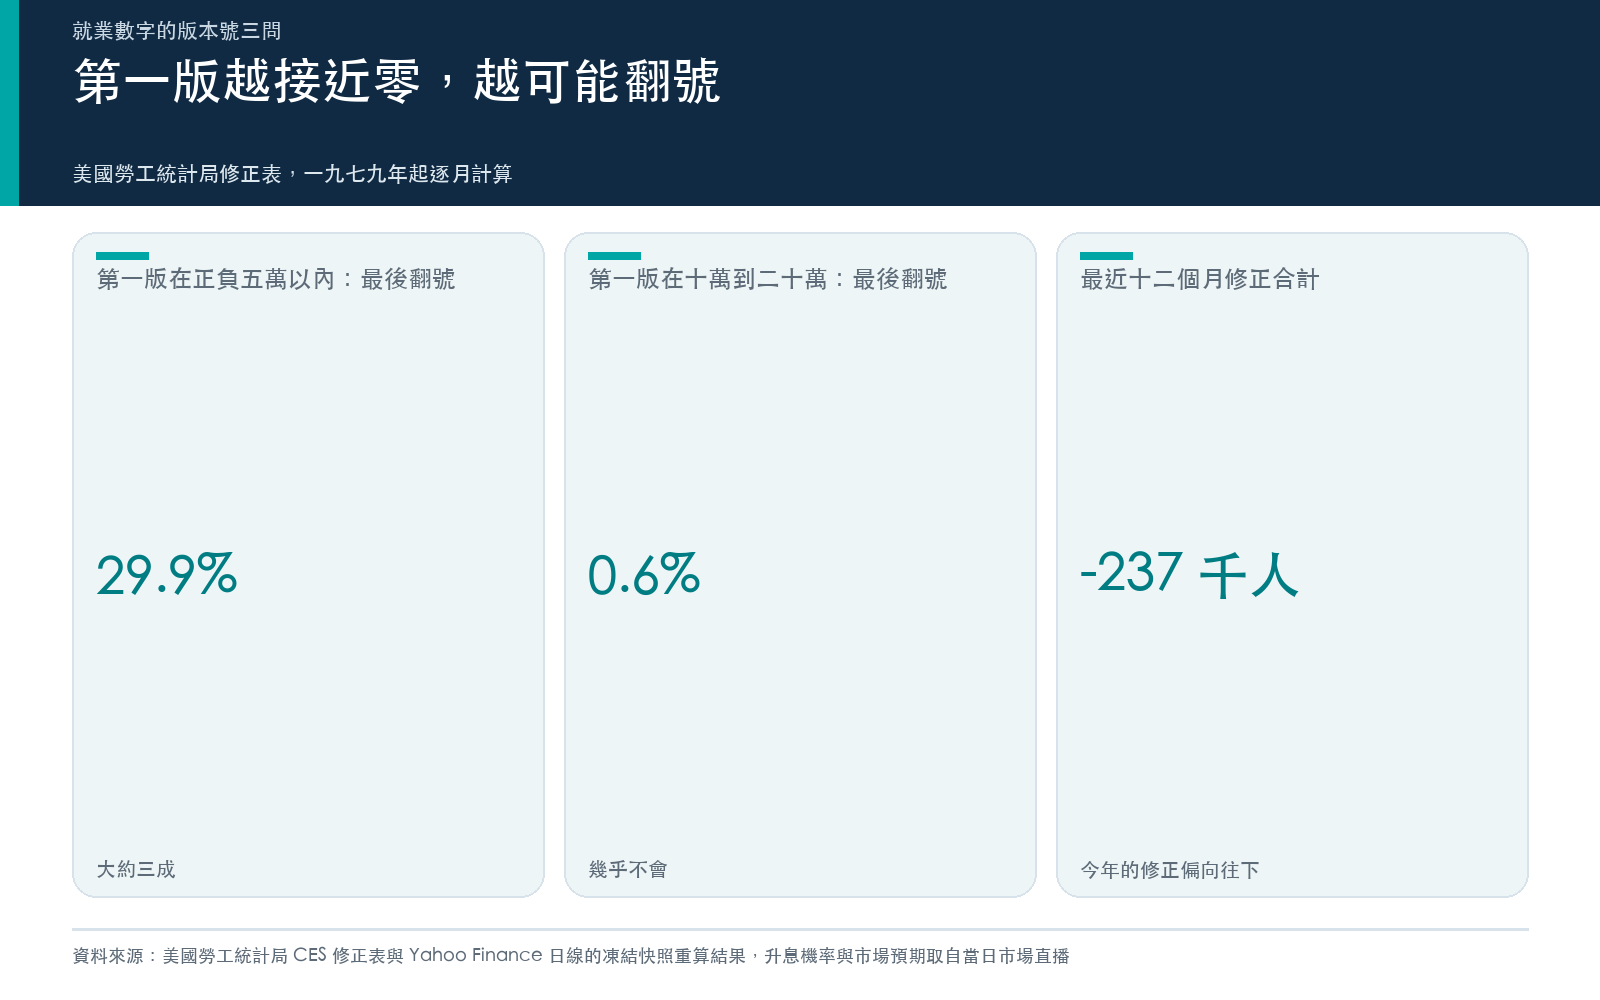
第一版在正負五萬以內的 67 個月裡,有 20 個月最後連正負號都翻了, 29.9% 。五萬到十萬之間是 14.5% 。第一版超過十萬的 441 個月,只有兩個月翻過。
所以「九月就業還在成長」這句話,現在只能算七成的把握。這不是勞工統計局做得差,是抽樣調查本來就有誤差,第一版回收的問卷也不完整。今年的修正還偏向同一邊:有第三版的最近十二個月,修正加起來是 -237 千人,平均每月改 38.4 千人。
這不是第一次。六月那篇〈5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?〉記錄了那天的盤面:第一版 +17.2 萬,是市場預期的兩倍,十年期殖利率從 4.47% 衝到 4.54%,標普 500 當天跌 0.6%。那個讓市場下跌的 17.2 萬,第三版是 6.3 萬,被改掉了 109 千人。
第二問:市場交易的是哪一版
如果第一版這麼不可靠,市場為什麼還照樣反應?因為那一天市場交易的不是就業,是聯準會。
三月那篇〈K513: Fed 才是唯一讓市場動的事件〉用二〇〇五到二〇二五年 5,281 個交易日比過三種事件:利率會議當天,美股大盤日報酬的絕對值是平常的 1.28 倍,統計上站得住;非農公布日只有 1.09 倍,跟平常分不出差別。
七月那篇〈6 月非農爆冷 5.7 萬,SPY 卻只動 0.13%〉把樣本拉到 253 次非農公布日,再加一刀:公布前一天 VIX 高於歷史中位數的那一半,公布日的波動是另一半的 2.03 倍。真正決定那天晃多大的,是你進場時市場已經多緊張,不是就業數字本身。
十月二日也是這樣。美股大盤 ETF 漲 0.74% ,放在前六十個交易日裡只有 1.05 個標準差,前六十天有 25.0% 的日子動得比它大。至於方向,六月那份「好數據」讓股市跌、這次的「壞數據」讓股市漲,兩次都是同一條鏈:就業數字改變了市場對升息的押注,股價跟著折現率走。
而那條鏈只解釋了短端。十年期殖利率在升息機率大降的同一天還往上,表示長天期利率在意的東西(通膨、財政、期限溢酬)沒有被這份報告改變。九月底那篇導讀〈美債殖利率 5.18%、回到二〇〇七年的高度〉談的就是長債那一半,這篇不重複。
第三問:你的部位要不要跟著改版
如果市場在一天內就把「升息押注」重新定價完,而數字本身兩個月後還會變,那為一份就業報告進出,划不划算?
四月那篇〈事件減倉的反直覺代價〉用二〇〇六到二〇二五年的股票加黃金各半組合測過:每逢利率會議、非農、通膨公布日就減半部位,每年少賺約 1.77% ;637 個事件日的平均報酬反而高於一般交易日。最慘的二十個交易日裡,只有三天是排程內的事件日。
把總經數據放進預測模型,結果也差不多。九月那篇〈把總經數據加進台指期波動預測,八年半、兩千多天,沒有看到它變好〉把月頻總經數據加進台指期的波動預測,未來一週的預測誤差反而大了 7.80% ,未來一個月大了 17.62% 。這個結果的邊界那篇自己寫得很清楚:它抓不到很小的改善,所以只能說「沒看到變好」,不能說「完全沒用」。
台灣讀者最直接感受到的是夜盤。十月二日那篇〈台指期夜盤公布後那三十分鐘〉翻了九年多、99 個非農夜:公布後第一個三十分鐘,台指期夜盤的波動放大到對照夜的 3.88 倍,下一個三十分鐘只剩 1.35 倍。那陣晃動是真的,但它是半小時的事,不是一個月的事。
把三問寫成三行
一、先問版本。第一版在正負五萬以內,三成機率最後連方向都改掉;九月的兩萬九正好落在這一區。下結論前,等一等第二、第三版。
二、再問市場在交易什麼。十月二日的漲,交易的是升息機率從六成四掉到一成六,不是「就業變差了是好事」。下次就業偏強,同一條鏈可能讓股市跌。
三、最後問部位。歷史上為事件日減碼要付成本,把總經塞進預測也沒有變準。部位該跟著改的,是你對風險的承受度和市場整體的緊張程度,不是單月的第一版。
這三行裡沒有「聯準會十月會不會升息」。那一題一份第一版回答不了。
八月那篇導讀〈就業少了兩萬三,美股反而上漲:壞消息要先過三張收據〉教的是怎麼在報告公布當天,把資料、政策、價格三張收據分開讀;這篇往前多走一步,量的是第一張收據本身有多可靠。那篇開頭的「-2.3 萬」,就是本文圖一裡那個先翻正、再翻回負的七月。
資料與限制
歷史修正數字取自美國勞工統計局 CES 修正表,用經季節調整的單月新增,第一、二、三版分別是公布當月、下個月、再下個月的數字,不含之後的年度基準修正;二〇二五年十月沒有第一版,表上本來就缺。「正負號翻轉」只算第一版和第三版都不是零的月份。九月第一版、八月第二版與七月第三版取自十月二日的就業報告。市場預期、升息機率與那斯達克、標普 500 的漲跌取自 Yahoo Finance 十月二日市場直播,升息機率是利率期貨隱含的機率,不是聯準會的表態。美股大盤 ETF、十年期殖利率與 VIX 取自 Yahoo Finance 日線凍結快照、以 UTC 日期歸檔後離線重算。引用的研究樣本各自截止在發文前,是對過去的描述,不是對下一份就業報告或聯準會決策的預測。
本期精選
- K513: Fed 才是唯一讓市場動的事件——CPI 和非農完全不影響波動率(三月二十七日)
- 事件減倉的反直覺代價:FOMC/NFP/CPI 避險策略全面劣於被動配置(四月二日)
- 5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?(六月五日)
- 6 月非農爆冷 5.7 萬,SPY 卻只動 0.13%:讓市場抖動的從來不是「就業數字」本身(七月一日)
- 就業少了兩萬三,美股反而上漲:壞消息要先過三張收據(八月八日)
- 把總經數據加進台指期波動預測,八年半、兩千多天,沒有看到它變好(九月十五日)
- 今晚八點半非農公布:台指期夜盤公布後那三十分鐘,過去九年多比平常的晚上動得兇多少?(十月二日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊