金絲雀,還是住隔壁的鄰居?Fed 拍板加四大雲端交卷的這一週,幣圈那盞燈到底能不能看
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
星期三,7 月 29 日。聯準會今晚就要拍板利率,而 7 月 29 到 31 日這三天,微軟、Meta、亞馬遜、Alphabet 會排隊交出財報。兩件事擠進同一個 72 小時,這種週次最容易催生一種需求:給我一盞提前亮的燈。
先看昨天收盤的底牌。依 7 月 28 日收盤計算的今日每日策略建議,SPY 收在 740.86 美元、漲 0.24%;恐慌指數 VIX 停在 18.21,落在 15 到 20 的正常帶;黃金 ETF(GLD)收 369.37 美元、跌 1.41%;模型估出來的年化波動率 12.8%。市場沒有在發抖,也沒有在睡覺。它只是站在門口,等消息。
於是那個順口的說法又被搬出來了:幣圈 24 小時不打烊、跌得又快又深,比特幣先崩,美股是不是快了?講這句話的人心裡有一個畫面:礦坑裡的金絲雀。牠先倒下,你才有時間跑。
八年的日線資料給的畫面比較樸素:幣圈更像住在隔壁的鄰居。同一場暴風雨來的時候,你們一起淋濕,牠甚至淋得比你慘;但牠不會提前敲你家的門。
金絲雀和鄰居,差別就在「提前」這兩個字。整篇文章要處理的就是這一點。
先把採購清單攤開
與其記住某個幣圈讀數這次準不準,不如帶一張採購清單。市場上真的有人在盯的幣圈訊號就那幾個,每一個都被我們拿真資料測過,測完的價碼長這樣。
| 讀數 | 大家以為它在說什麼 | 實測結果 | 值不值得你花時間 |
|---|---|---|---|
| 比特幣單日暴跌 | 幣圈先崩,美股幾天內跟著出事 | 八年 2083 個美股交易日,比特幣領先美股的顯著性 0.282,四個傳遞方向沒有一個過 0.05 | 直接跳過 |
| 穩定幣贖回量(資金撤離) | 錢從 USDT、USDC 跑掉,代表恐慌正在升溫 | 對比特幣未來一週波動的預測改善約 −0.0000025,出於巧合的機率 98.3% | 直接跳過 |
| 穩定幣脫鉤幅度 | 小到可以忽略的雜訊 | 95% 時間壓在 0.45% 以內、平均 0.12%,單用它預測改善 0.00521,出於巧合的機率約五百萬分之一 | 可以買單 (只通到比特幣) |
| 永續合約資金費率 | 持倉擁擠度的溫度計,飆高就要變盤 | 932 天樣本外,看方向的顯著性 0.080 沒過關;看強度 0.041 勉強擠進門,誤差只改善 0.90% | 半價都不要 |
| 拿 VIX 反推比特幣 | 華爾街的恐慌溫度計能替幣圈預警 | 3,023 天、四種用法全部沒碰到預設的嚴格門檻 | 半價都不要 |
五列裡面只有一列拿到「可以買單」,而且它是清單上最不起眼的那個數字。下面一列一列拆。
「先崩的先知道」為什麼站不住
在〈幣圈一崩,美股就會跟著發抖嗎?八年日資料算出來的答案有點掃興〉裡,我們用比特幣、以太幣加上 SPY,從 2018 年 1 月 2 日排到 2026 年 4 月 16 日,對齊美股交易日共 2083 天。加密貨幣週末照樣開盤,所以週末的震盪被併進下一個美股交易日。問的問題很窄:昨天幣圈的震幅,能不能替今天美股的震幅多補一點資訊?
四個方向的顯著性讀數依序是:比特幣領先美股 0.282、美股領先比特幣 0.160、以太幣領先美股 0.225、美股領先以太幣 0.094。及格線抓 0.05,四個都沒過。最接近的那個 0.094 只蹭到 10% 的邊,而且方向反了,是美股帶著以太幣走。
再加一道保險。把三個資產塞進同一個模型,讓幣圈兩兄弟合力對美股出手,讀數變成比特幣 0.440、以太幣 0.621、聯手 0.511,離及格更遠。合體也擠不出額外資訊。
那它們是不是毫無關係?不。用會隨時間變動的相關係數去追,比特幣和美股的平均相關 0.361,以太幣和美股 0.376,十分位到九十分位落在 0.18 到 0.51,最高衝到 0.58。這是中等偏上的黏著度。

一起動,和誰先動,是兩題。0.36 的相關只告訴你它們常常同時晃,沒說是誰拉著誰。把共動讀成領先,這是跨市場故事最愛踩的坑,也是金絲雀比喻的死因。
順帶提一個技術上的陷阱,因為它解釋了為什麼網路上有人能拿出「強烈雙向傳染」的圖表。如果改用「過去 21 天的滾動波動率」來測,四個方向的讀數會小到 0.00000001 這種等級,看起來像鐵證。可惜那是假象:滾動窗每天跟前一天重疊 20 天資料,本身就黏得要命,很容易把「兩邊都慢慢升、慢慢降」包裝成互為因果。主結論鎖在乾淨的當日波動指標上,才不會拿好看的數字說故事。
我們自己打臉自己
這裡必須停下來認一筆帳。
2026 年 3 月 31 日,我們發過一篇〈比特幣的恐慌會傳染給股市,但反過來不會〉。那篇用 2015 到 2026 年、2,803 個交易日測比特幣波動對 VIX 的預測力,顯著性 0.00025,反方向 VIX 對比特幣 0.013,結論寫得很篤定:加密傳染傳統的力道,比反方向強 50 倍以上,並且建議讀者「監控比特幣波動率可以作為早期預警」。那就是一篇替金絲雀背書的文章。
七月的八年重測把這個結論推翻了。四個方向全部不顯著,比特幣領先美股的顯著性 0.282。同一個團隊,同一批市場,前後結論相反。
新的那次為什麼比較可信,理由要攤開講。第一,樣本更長,從 2018 年拉到 2026 年 4 月,2083 個交易日全部對齊美股交易日,而不是把幣圈的日曆和股市的日曆混在一起算。第二,週末震盪被明確併進下一個美股交易日,沒有讓幣圈多出兩天的資訊優勢去「贏」一場不公平的比賽。第三,舊文測的是比特幣波動對 VIX 這個衍生指標,新的直接測對美股本身的波動,少繞一層。第四,新的那次多加了三資產聯合檢定當保險,比特幣和以太幣一起上也沒用,讓「單一資產樣本運氣」這個藉口沒得跑。
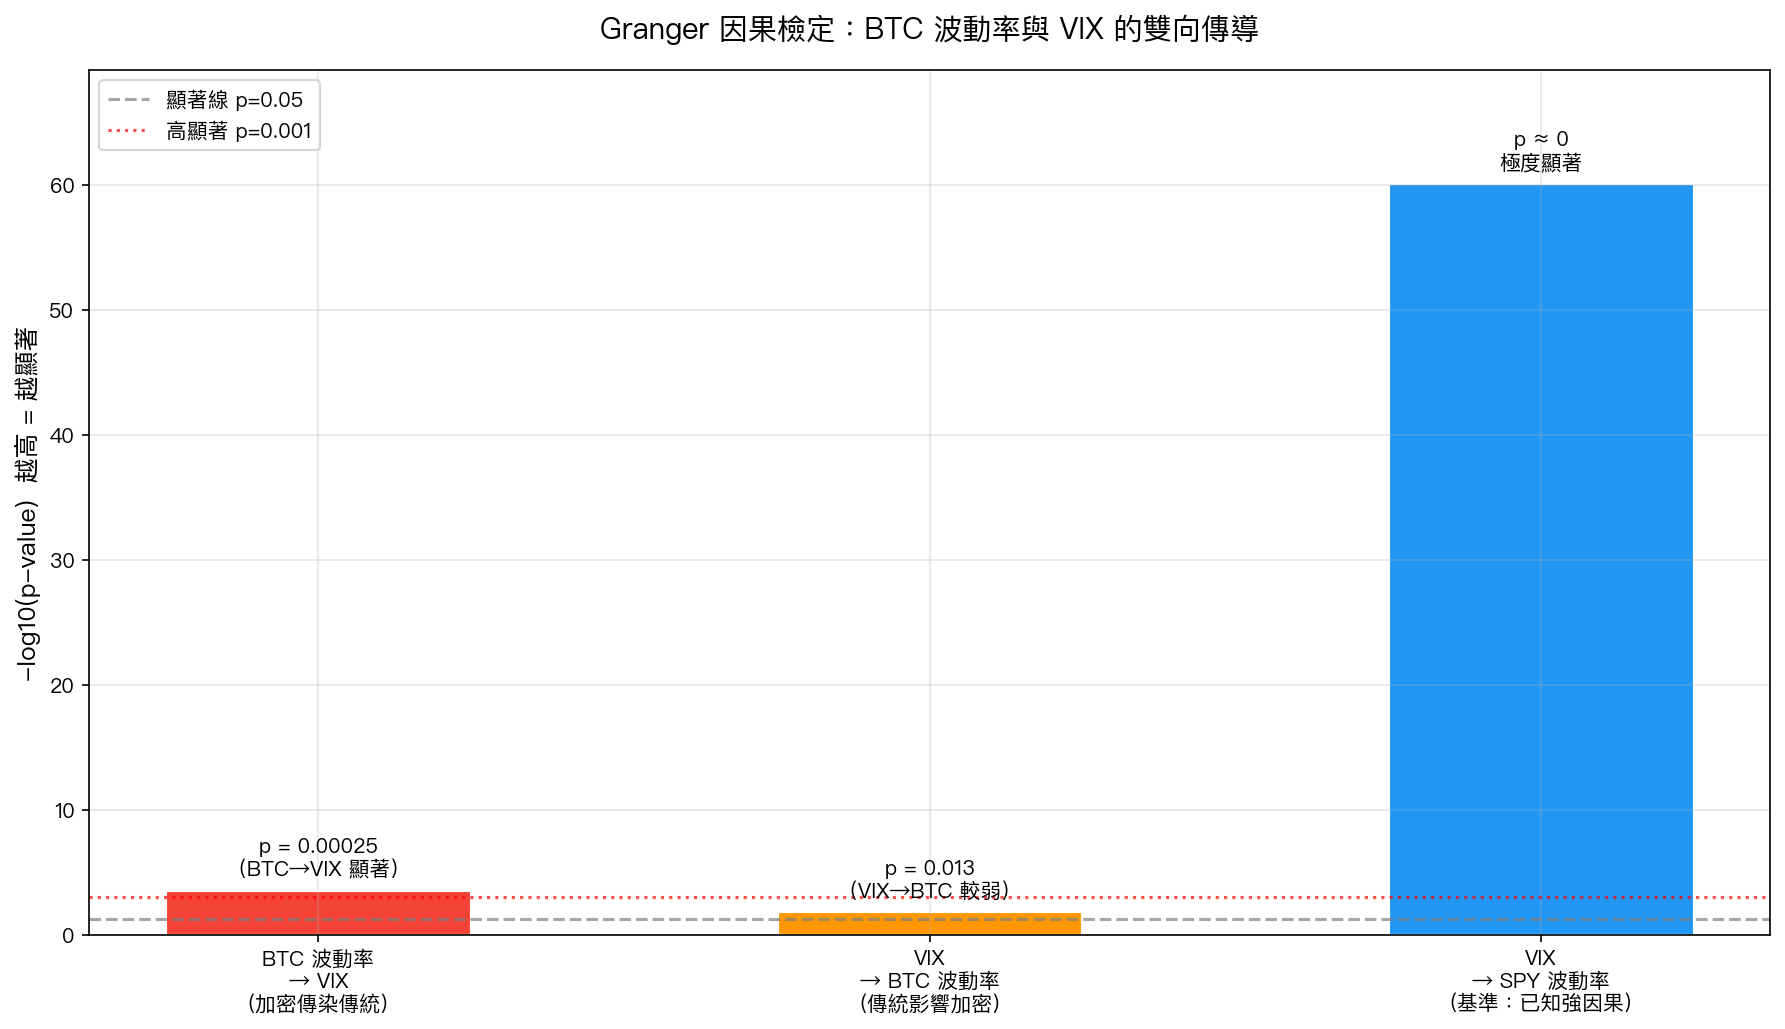
舊文沒有造假,它在自己的規格下算得沒錯。它錯在把一個對規格很敏感的結果,講成一條可以拿去操作的規律。這件事對讀者的意義比結論本身大:任何跨市場的領先關係,只要換一次對齊方式、換一次代理變數就翻盤,那它本來就不該被寫進你的交易紀律。
鄰居的樣子:平常各過各的,下雨一起濕
推翻「領先」不等於推翻「相關」。鄰居這個比喻要成立,得有它自己的證據。
在〈比特幣是晴天傘:平靜時不相關,危機時跟著跌,而且只傳播壞消息〉裡,我們用 2015 到 2026 年、2,812 個交易日按 VIX 高低分成平靜、正常、恐慌、危機四組。平靜期比特幣和美股的相關只有 0.068,看起來是很理想的分散工具;正常期升到 0.265;恐慌期跳到 0.449;危機期是 0.409。最需要它站在對面的時候,它站到你這一邊來一起跌。

同一篇還拆出一個不對稱:把比特幣的波動分成下跌波動和上漲波動,分別測它們對 VIX 的影響。比特幣下跌那組的檢定值 18.96,統計上極度顯著;比特幣上漲那組只有 1.74,不顯著。恐慌會流過去,樂觀不會。不過,把 VIX 自己的慣性(今天高多半因為昨天就高)控制進去之後,看不到「VIX 越高、比特幣影響越大」的放大效應。
鄰居的定義因此很清楚:牠跟你共用同一場天氣,牠的屋頂比你薄,牠淋濕的樣子甚至能讓你更早察覺雨勢有多大。但牠沒有時鐘,牠不會在雨落下之前按你家的門鈴。
紋理很像,不代表能互相預測
還有一種更精緻的說法:就算漲跌不能預測,波動的「質地」總該相通吧?
〈比特幣和美股的恐慌紋理:5 個資產都是「砂紙」,但彼此互不相干〉拿 2019 到 2024 年、2,263 個觀測值量了五個資產的波動粗糙程度。SPY 是 0.014、QQQ 0.005、GLD −0.008、0050.TW 0.0003、比特幣 0.014。五張砂紙都遠離光滑,比特幣的粗糙程度跟美股幾乎一模一樣。
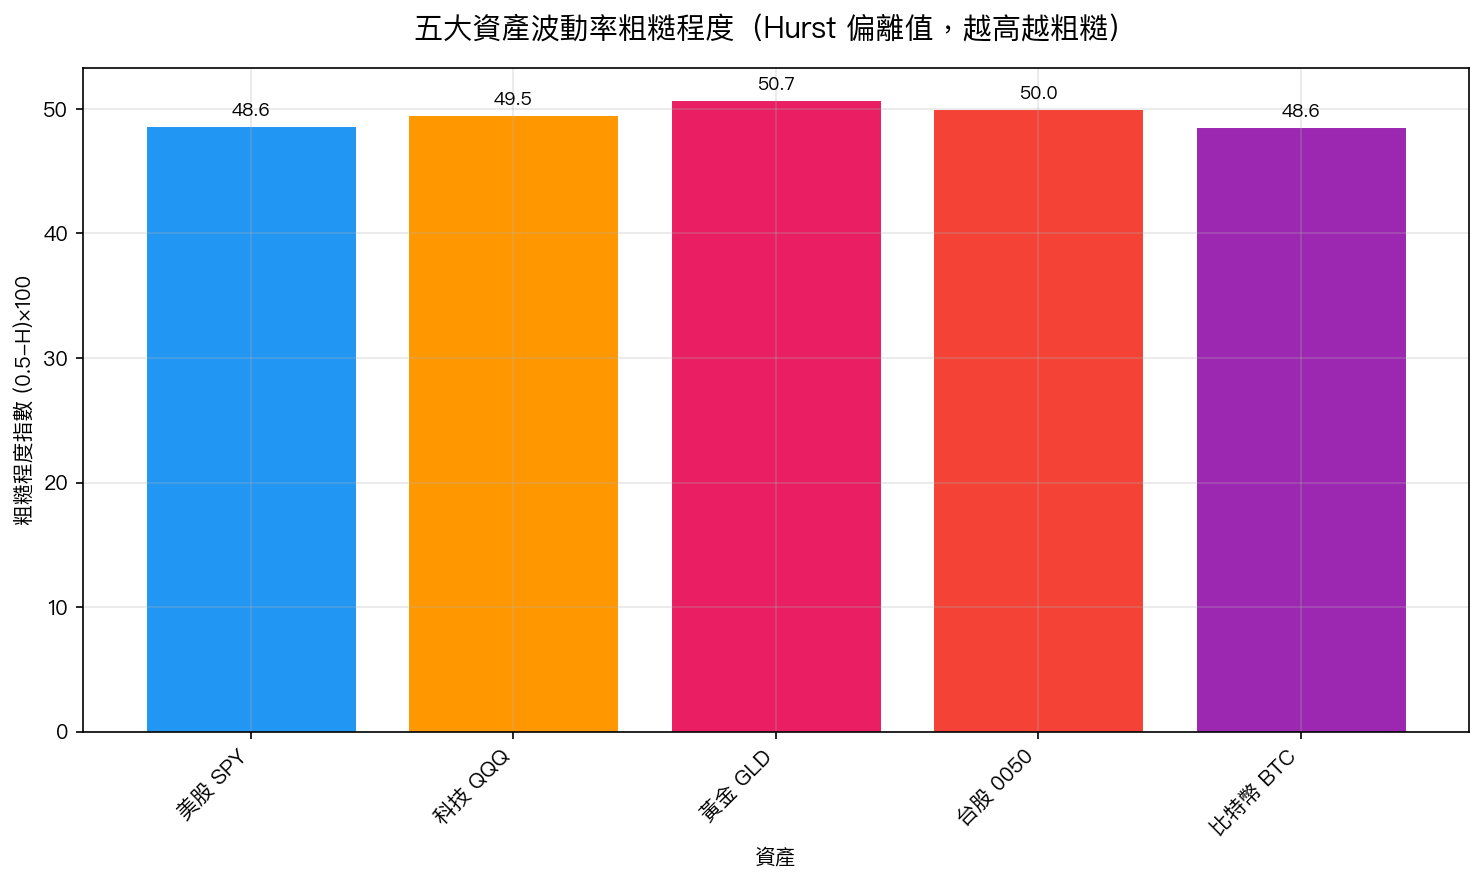
問題出在下一步。粗糙程度隨時間的變化彼此連動嗎?SPY 和 QQQ 是 0.53,同市場同板塊,合理。SPY 和 GLD 是 −0.01、和 0050.TW 是 −0.02、和比特幣是 −0.13,甚至微弱反向。把跨資產的粗糙訊號加進美股波動預測模型,預測誤差從 1.4785 變成 1.4852,比原本更差;改成只加自己的粗糙訊號才降到 1.4773。
長得像,不代表能互相解釋。比特幣今天變得特別粗糙,對預測美股波動沒有幫助,加進去反而是噪音。這條線索把「金絲雀」最後一個藏身處也堵掉了。
那 0.45% 的脫鉤,是清單上唯一及格的
清單上唯一拿到「可以買單」的,是一個小到你平常根本不會看的數字。
〈穩定幣的波動警報:市場盯著資金撤離,會說話的是那 0.45% 脫鉤〉裡,我們把幣圈最愛盯的「穩定幣贖回力道」單獨拉出來測,看它能不能提前看出比特幣未來一週的震盪。它帶來的預測改善約 −0.0000025,出於巧合的機率 98.3%。市場當成恐慌溫度計的這個讀數,準度跟丟銅板差不多。
換個角度,故事整個翻過來。USDT、USDC 名義上該牢牢貼著一美元,實際上會漂移。過去這段期間,兩者偏離一美元的幅度,95% 的時間壓在約 0.45% 以內,平均只有 0.12%。單用這條脫鉤幅度去預測,比特幣未來一週波動的改善約 0.00521,出於巧合的機率只剩大約五百萬分之一。把贖回量也加進來,改善只再多到 0.00535。

這條線路很窄。同一套方法拿去測以太幣、短債 SHY 和長債 TLT,只有比特幣通過,其餘三個全數落空;以太幣跟比特幣共用同一批穩定幣、同一條交易管道,出於巧合的機率仍高達 46.3%。所以脫鉤壓力比較像比特幣專屬的一條流動性線路,沒有擴散成整個幣圈的共同風險,更沒有一路通到美股。
擺回鄰居的比喻:這不是預警燈,是鄰居家水管的壓力錶。它能告訴你鄰居家快漏水了,不能告訴你你家會不會淹。
大家最愛盯的資金費率,測出來最沒用
永續合約玩家幾乎沒有不看資金費率的。每八小時結算一次,多方付錢給空方或反過來,費率一飆高,變盤說就冒出來。
〈資金費率能預測比特幣波動嗎?六年數據測「聰明錢訊號」〉拿 Binance 的 BTCUSDT 永續合約從 2020 年初測到 2026 年 7 月:689,225 根 5 分鐘 K 線併成 2,393 天的已實現波動,7,180 筆八小時資金費率結算,其中 85.7% 是正的,多方大多時候在付錢。

驗收方式很嚴:1,000 天滾動窗、每天重新估參數,只拿模型沒見過的日子評分,累積 932 天;防未來函數的檢查跑了 250 列,違規 0 筆。結果是三條幾乎疊在一起的線。基準模型的預測誤差 0.28571,加了資金費率方向變成 0.28363、改善 0.73%,顯著性 0.080 沒過 0.05;改成看費率絕對值強度是 0.28314、改善 0.90%,顯著性 0.041 勉強擠進門。統計上擦邊,經濟上約等於零。
原因不神秘:費率飆高的時候,波動通常本來就在高檔,而昨天的波動模型早就把這件事看完了。資金費率想額外貢獻的那點東西,「昨天很波動」先講完了。這是市場上一大堆常識型訊號共同的死法,它們跟結果確實有關聯,但那點關聯早被更基本的東西解釋光。
反過來也不通:華爾街的溫度計量不準幣圈
既然幣圈不能預警美股,反方向呢?拿 VIX 去替比特幣示警,總該有用吧。
〈恐慌時拔掉華爾街溫度計,比特幣預測還是沒變準〉測了三種開關:VIX 達 25 就把它從比特幣模型裡關掉;比特幣和 SPY 過去 60 天連動絕對值超過 0.3 才開;或按連動程度連續調整音量。放回 2018 年 1 月到 2026 年 4 月、3,023 個交易日驗收,四種用法的比較強度是 +1.13、+0.82、+1.19、−0.92,預設的嚴格通過線是 3,全部沒碰到。連續調整那版方向還走反了。
局部倒是有東西。只看前一日 VIX 落在 25 到 40 的 463 天,永遠開著 VIX 的版本誤差增加 1.10%、比較強度 −2.91;高恐慌時直接關掉,誤差增加縮到 0.12%、強度回到 −0.54。少犯一種錯,和變得更準,是兩張不同的成績單。
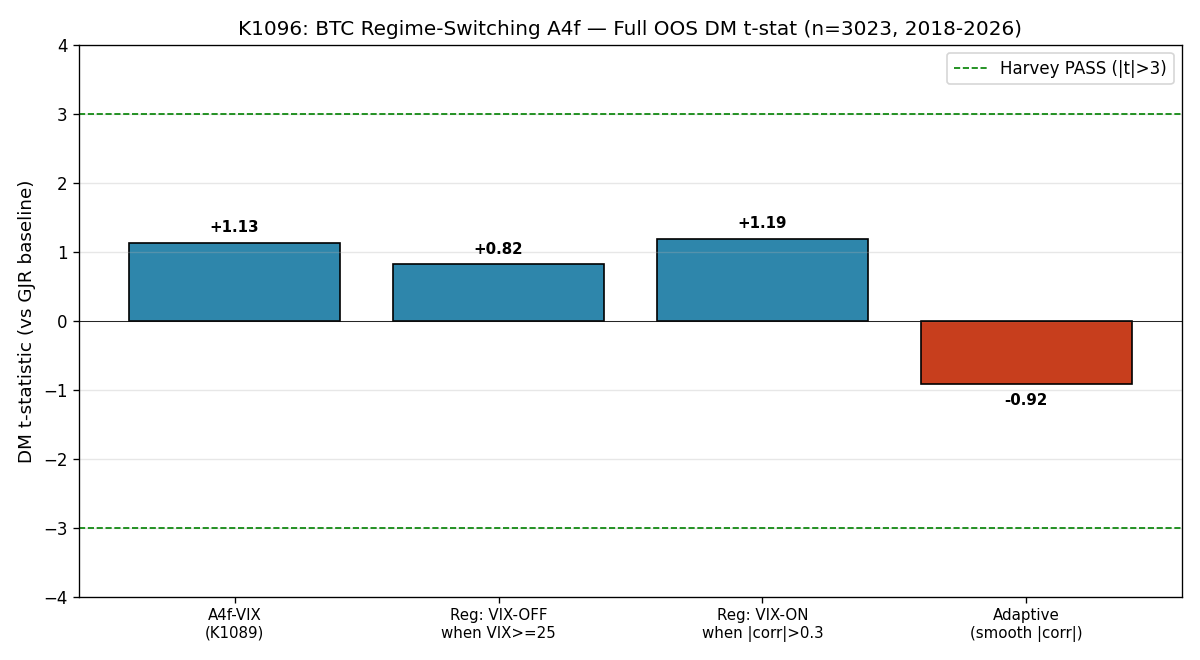
兩邊都測完,結論對稱得幾乎有點好笑:幣圈預測不了美股,美股也預測不了幣圈。它們是鄰居,不是彼此的預報員。
這一週該怎麼用這盞燈
今晚聯準會拍板,接下來三天四份財報。如果你手上有部位,這張採購清單能省掉你不少盯盤時間。
比特幣今晚要是急殺 8%,那件事在你的美股決策裡的權重應該接近零。它告訴你的是全球風險偏好在轉壞,而 VIX 18.21、SPY 昨天還在漲的同一批資訊,你已經從美股自己身上讀到了。八年資料算出來的 0.282,就是在說幣圈那一跌沒有替你多補任何情報。
反過來,如果比特幣安安靜靜,也別把它當成美股安全的背書。危機期 0.409 到 0.47 的相關講的是同步,不是保證。真要在事件週裡找一盞燈,看美股自己的期限結構、看信用市場、看選擇權替下跌收多少錢,那些才是同一場天氣裡量得比較準的儀器。
要盯幣圈的話,只留一個位置給穩定幣的脫鉤幅度,而且清楚知道它只管比特幣未來一週的震盪,不管你的 SPY。當那個數字從 0.12% 往 0.45% 的邊界靠,是加密部位的事;當它安靜地待在 0.12%,也不代表你的股票沒事。
最後一句留給那個比喻。金絲雀的價值在於牠比你早倒下;鄰居的價值在於牠跟你一起淋濕的時候,你可以從牠身上估雨有多大。把鄰居當金絲雀養了八年,資料的回答是:牠從來沒有替誰報過時。
本期精選
幣圈一崩,美股就會跟著發抖嗎?八年日資料算出來的答案有點掃興 :2083 個美股交易日、四個傳遞方向全部沒過 0.05,這是本期的核心答案。
比特幣的恐慌會傳染給股市,但反過來不會 :三月的舊結論,本期被自家八年重測推翻,保留在這裡當對照組。
比特幣是晴天傘:平靜時不相關,危機時跟著跌,而且只傳播壞消息 :相關從 0.068 跳到 0.449,而且只有下跌會傳染,鄰居機制的直接證據。
比特幣不是避險工具,恐慌時它跟股票一起跌 :VIX 破 25 相關跳到 0.47,加 20% 比特幣讓組合偏態掉到 −1.00。
比特幣和美股的恐慌紋理:5 個資產都是「砂紙」,但彼此互不相干 :粗糙程度都是 0.014 等級,跨資產連動卻是 −0.13,質地像不等於能互測。
穩定幣的波動警報:市場盯著資金撤離,會說話的是那 0.45% 脫鉤 :清單上唯一及格的讀數,四資產交叉驗證只有比特幣通過。
資金費率能預測比特幣波動嗎?六年數據測「聰明錢訊號」 :932 天樣本外,誤差改善不到 1%,最多人盯、最沒用。
恐慌時拔掉華爾街溫度計,比特幣預測還是沒變準 :3,023 天、四種 VIX 用法全部沒碰到嚴格門檻,反方向也不通。
資料與口徑 :市場快照取自 2026-07-28 美股收盤(SPY、GLD、VIX 來自 yfinance)。archive 各篇的樣本期、視窗與檢定規格以原研究報告為準,本文引用時已標明所屬文章。本文為研究整理與市場觀察,不構成投資建議。
懶人包圖組


相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊