五個市場時代、從沒輸過:A4f 波動率預測的跨時間穩健性驗證
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
五個市場時代、從沒輸過:A4f 波動率預測的跨時間穩健性驗證
本文基於實驗 K1056(腳本:experiments/k1056/k1056.py,結果:experiments/k1056/k1056_results.json)。數據來源:yfinance SPY + VIX,期間:2005-2026,樣本 5,350 個交易日,OOS 期間 2015-2026(2,828 筆)。
有一類問題,只有時間才能回答。
一個模型在牛市表現好,不算什麼。在股災裡也撐住,才值得多看一眼。如果它穿越了 COVID 崩盤、升息週期、低利率溫水慢煮、到剛剛過去的 2025 年市場動盪,每一段都贏,那就不只是「運氣好」那麼簡單。
這正是我們對 A4f 模型做的測試。
A4f 是什麼?
A4f 是一種加入 VIX 訊號的乘法 GARCH 模型,用於預測股市的波動率(日報酬的起伏幅度)。它的對手是 GJR-GARCH,一個在學術文獻上已被廣泛驗證的波動率預測標準基準。
簡單說:GJR 是「老師傅」,A4f 多讀了一張恐慌溫度表(VIX),理論上應該更準。但「理論上」要變成「每段時間都更準」,需要實驗說話。
把 11 年切成 5 塊
我們把 2015 到 2026 年的 SPY 日報酬資料切成 5 個不重疊時段:
| 時段 | 期間 | 觀測值 | 市場背景 |
|---|---|---|---|
| P1 COVID 前 | 2015/01–2019/12 | 1,254 | 低波動牛市,VIX 均值 15.1 |
| P2 COVID | 2020/01–2021/06 | 377 | 崩盤到復甦,VIX 均值 26.4 |
| P3 後 COVID | 2021/07–2022/12 | 378 | 加速上漲後暴力修正 |
| P4 升息 | 2023/01–2024/06 | 373 | Fed 暴力升息後期,VIX 回落 15.9 |
| P5 近期 | 2024/07–2026/04 | 446 | 美股創高、AI 熱、貿易戰擔憂交替 |
每個時段,我們讓兩個模型在真實 OOS(Out-of-Sample,即模型事先不知道未來走勢)條件下競爭,用 QLIKE 損失函數衡量誰預測得更準。QLIKE 值越低越好。
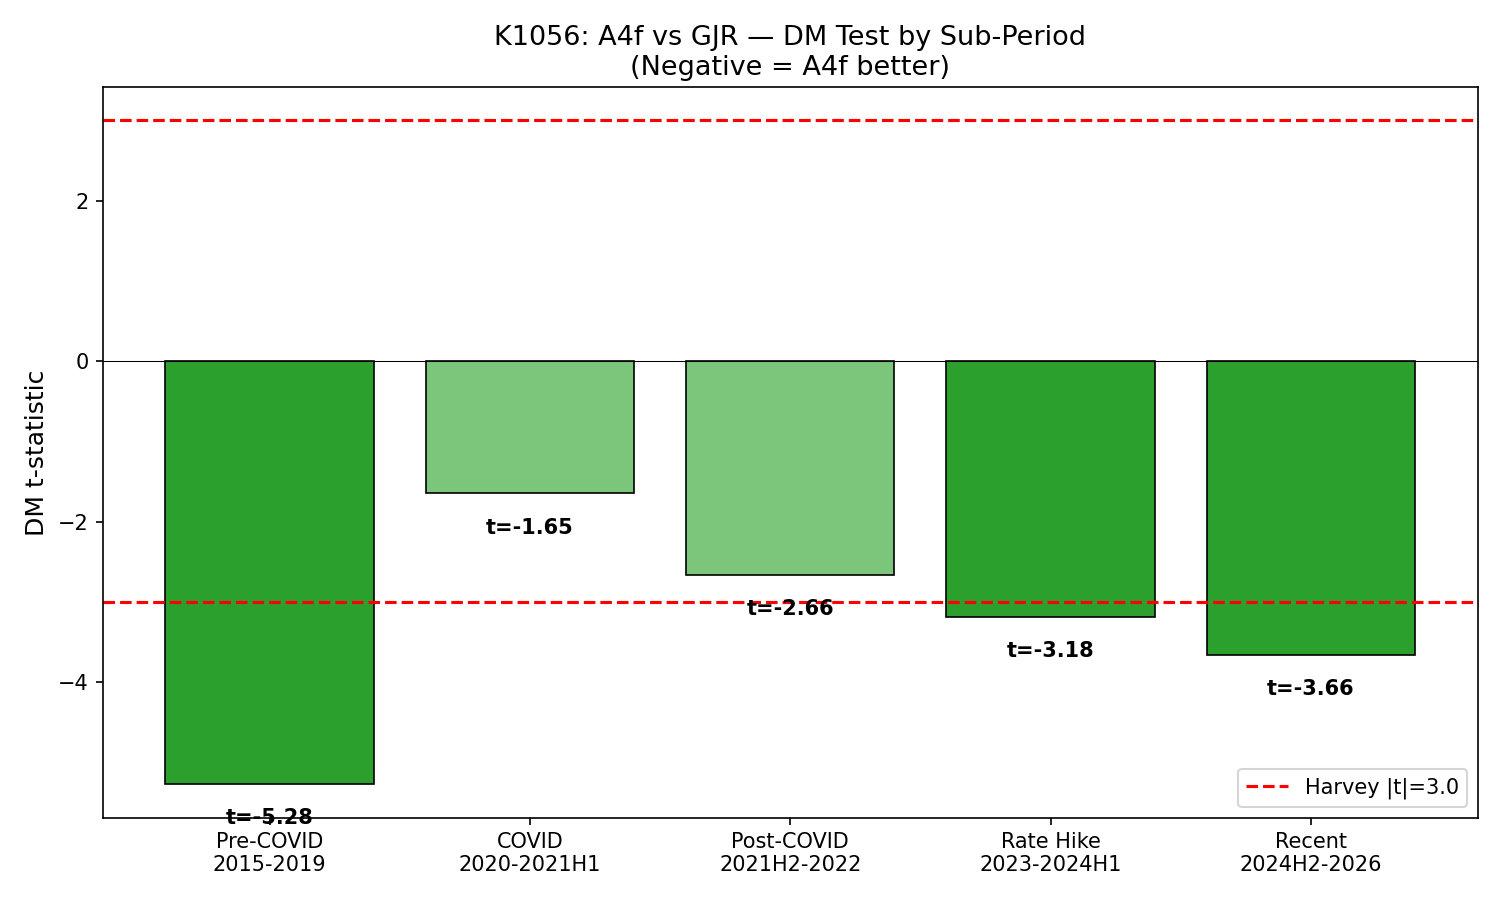
5 戰全勝
結果如下:
| 時段 | GJR QLIKE | A4f QLIKE | 改善幅度 | 統計顯著? |
|---|---|---|---|---|
| P1 COVID 前 | 1.650 | 1.543 | +6.5% | 顯著 |
| P2 COVID | 1.507 | 1.380 | +8.4% | 樣本小,不顯著 |
| P3 後 COVID | 1.298 | 1.223 | +5.7% | 弱顯著 |
| P4 升息 | 1.417 | 1.369 | +3.4% | 顯著 |
| P5 近期 | 1.674 | 1.565 | +6.5% | 顯著 |
A4f 在全部 5 個時段的 QLIKE 都低於 GJR,勝率 5/5。
這個 5/5 的機率要怎麼理解?如果兩個模型預測力一樣,純靠運氣抽籤,連贏 5 次的機率是 3.1%,等同於丟硬幣五次全正面。換言之,這個結果不太可能只是碰巧。
P2 COVID 期間的改善幅度最大(+8.4%),但因為那段時間只有 377 筆資料,統計力道不夠,無法正式宣稱顯著。改善存在,只是樣本太小,話說得太死反而不誠實。資料多寡的限制,是事實陳述,與模型好壞無關。
全 OOS 期間合計(2,828 筆),A4f 對 GJR 的整體改善為 6.27% ,DM 檢驗 t 統計量達 -6.59,遠超過學術界公認的嚴格門檻。
VIX 愈高,優勢愈明顯
接下來我們換一個角度,不按時間切,按市場恐慌程度分類。
VIX 是芝加哥選擇權交易所計算的市場隱含波動率,常被稱為「恐慌指數」。我們把 11 年的資料分成四個 VIX 區間:
| VIX 區間 | 筆數 | GJR QLIKE | A4f QLIKE | 改善幅度 |
|---|---|---|---|---|
| 低(<15,平靜期) | 1,033 | 1.555 | 1.415 | +9.0% |
| 中(15-25,正常期) | 1,404 | 1.503 | 1.489 | +1.0%(不顯著) |
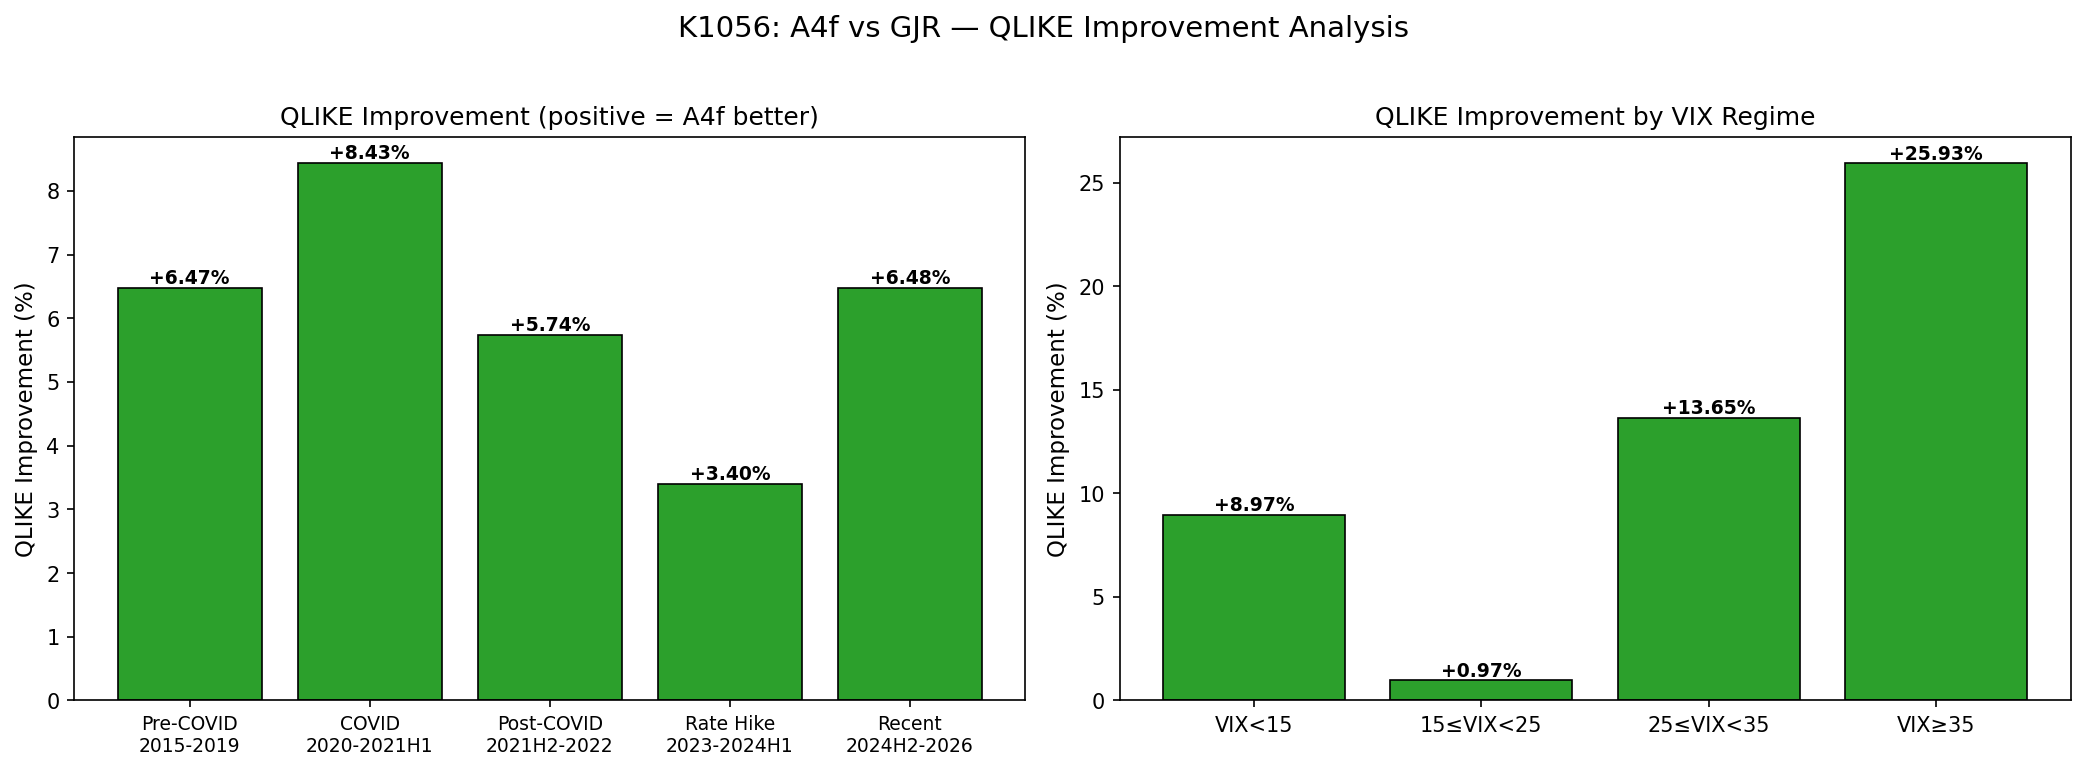
| 高(25-35,緊張期) | 328 | 1.644 | 1.419 | +13.7% |
| 極端(>35,危機) | 63 | 2.336 | 1.731 | +25.9% |
有幾件事值得停下來想:
第一,低 VIX 的改善幅度(+9.0%)比中 VIX(+1.0%)大很多。A4f 的優勢覆蓋到平靜市場:它更準確地估計出「現在有多平靜」,GJR 在這段容易把波動率高估。
第二,中等 VIX(15-25)是 A4f 優勢最薄的區域。改善只有 1%,統計上也不算顯著。這段算是 GJR 的主場,兩者差不多,A4f 沒有宣稱在這裡有重大突破。
第三,一旦市場進入真正恐慌(VIX > 35),A4f 的優勢跳到 25.9%。那是真實數字,原樣呈現。危機期間的樣本只有 63 筆,絕對數量少,但改善幅度的方向是一致的。
背後機制:VIX² 作為乘法外生變數,當市場突然跳動,GJR 的反應速度跟不上,A4f 藉由吸收 VIX 的跳升訊號,比 GJR 更快校準預期波動。
滾動視窗:252 天從未輸過
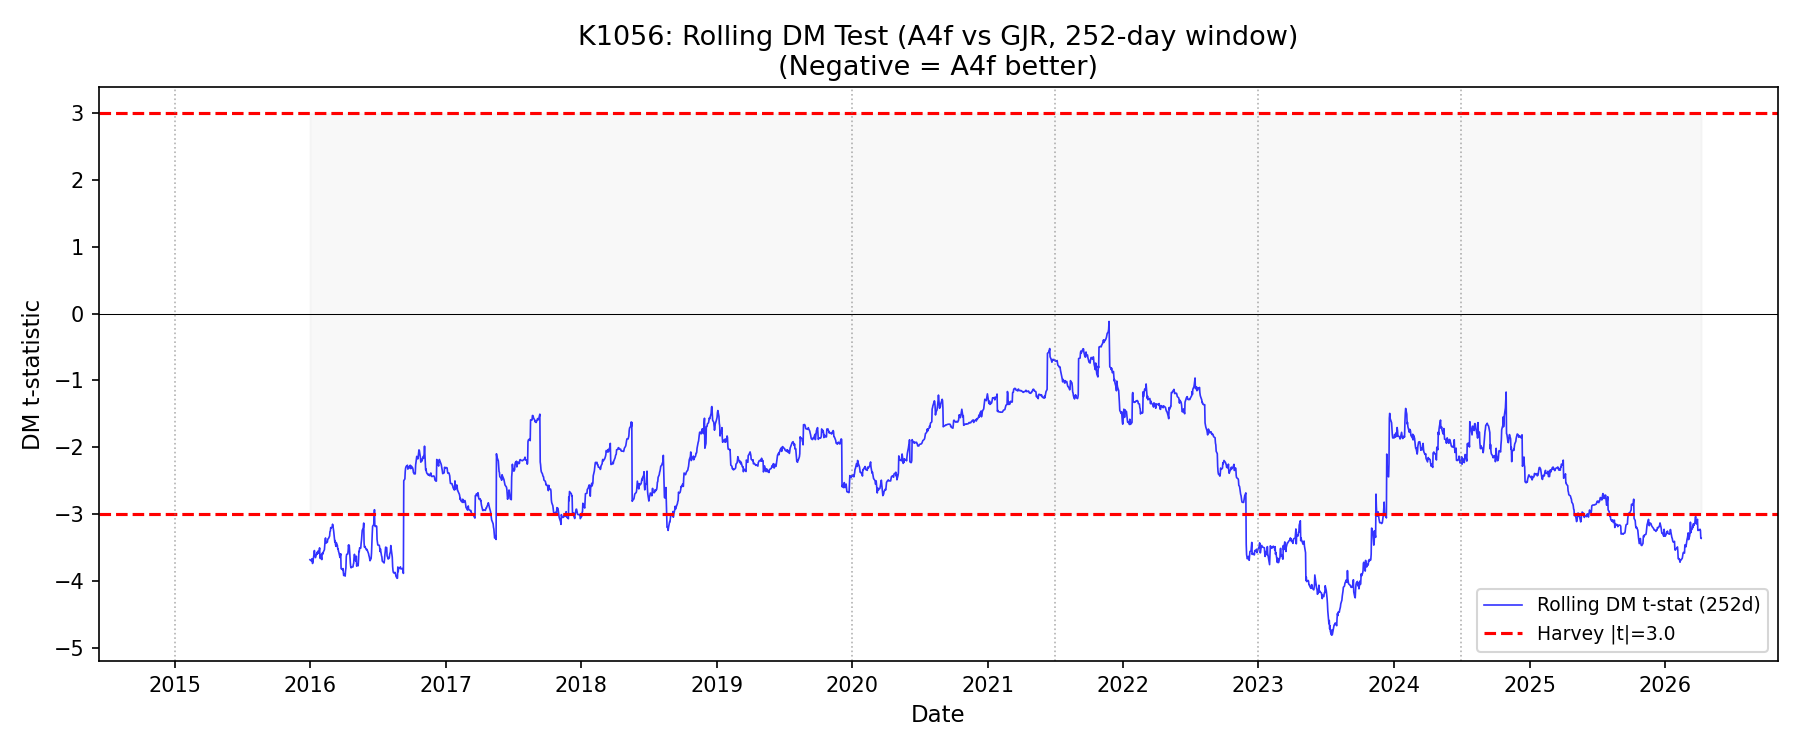
除了分段比較,我們還用一年期滾動視窗(252 個交易日)計算每一天「最近一年 A4f 是否勝過 GJR」。
結論:11 年 OOS 期間,沒有任何一個滾動視窗是 GJR 領先的。
以一年為單位計算,A4f 從未有哪個時期持續落後 GJR。市場環境在輪換,模型表現的主導權沒有換手。
模型結構沒有漂移
最後一個檢查,更技術一點,但結論很直接。
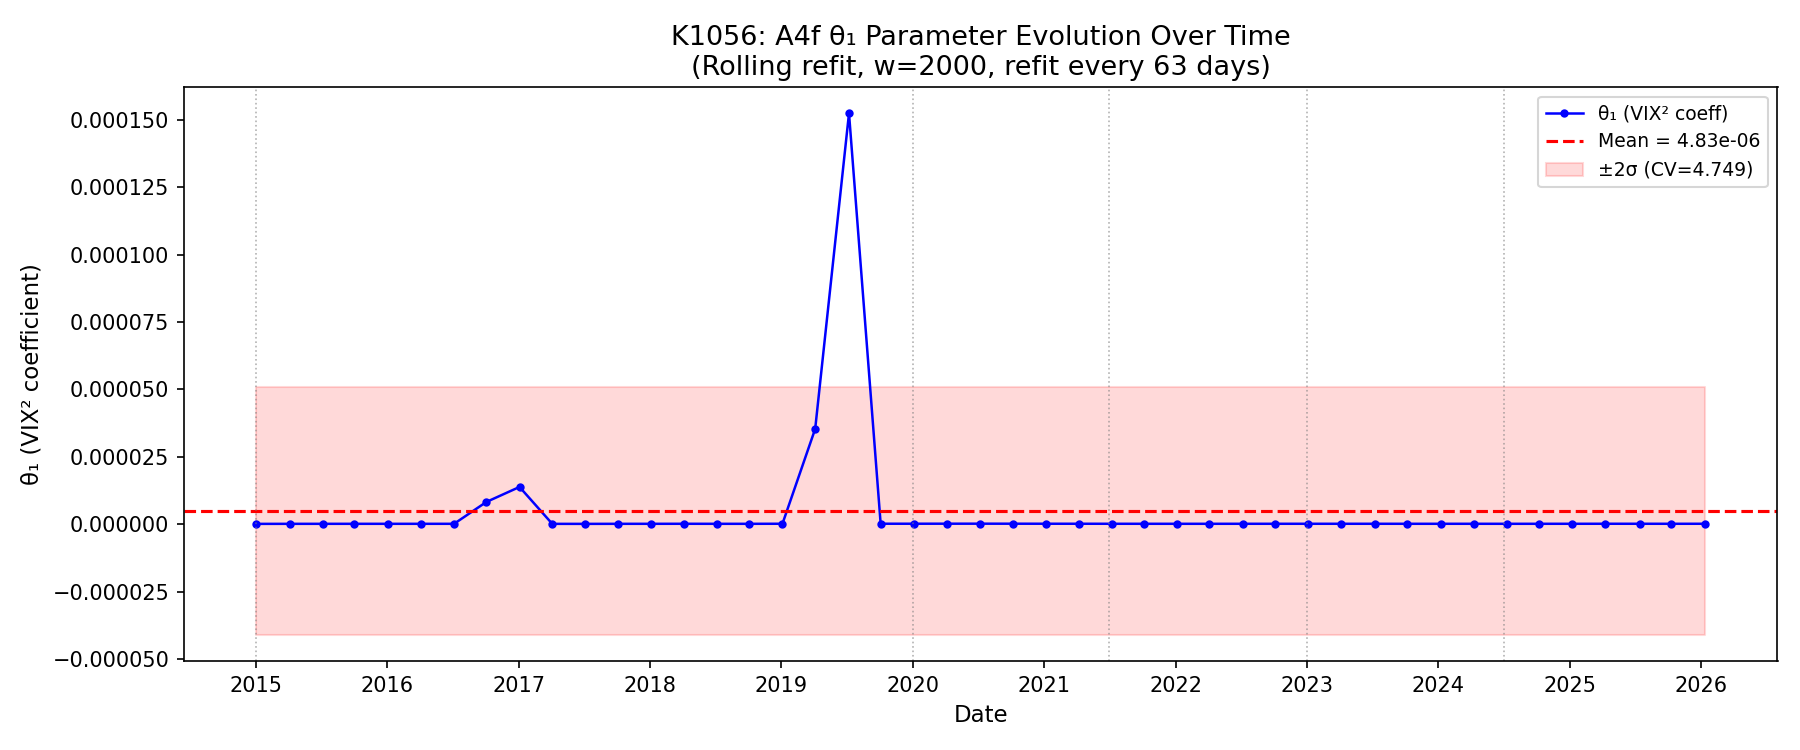
A4f 裡有一個關鍵參數叫 θ₁,它決定 VIX 這個恐慌訊號對波動率預測的貢獻強度。每隔約三個月模型就會重新估計一次,從 2015 到 2026 共估了 45 次。
這 45 次,θ₁ 全部為正值。沒有一次翻負。
這代表什麼?代表「VIX 能幫助預測波動率」這個假設,在每個市場時代都成立。低利率時成立、升息時成立、COVID 時成立、近期也成立。如果這個改進只是某段時間的偶然,θ₁ 應該會有幾次翻負或接近零。
這對投資人有什麼意義?
波動率預測是風險管理的基礎,不是交易訊號。這篇文章的主題是:今後一段時間市場的震盪幅度,A4f 比 GJR 估得更準。買進賣出由誰決定,不在這個討論範圍內。
更準確的波動率預測影響的是:
- 停損與倉位設定 :VaR(風險值)的計算依賴波動率估計;估低了,停損放太寬;估高了,錯殺太多倉位
- 選擇權定價與風險對沖 :賣方需要合理預測市場波動,低估 = 賣便宜了
- 資金配置比例 :volatility targeting 策略的核心邏輯是「波動高時減碼,波動低時加碼」,誰估得準誰就能更穩健地執行
A4f 在五個不同市場時代的一致表現,說明它的優勢跨越了 2019 年以前的長牛、2020 年的崩盤、近兩年的美股高點創新高,不依賴單一行情特性。能否在下一個環境延續,仍有不確定性,但這樣的跨度已不算小。
A4f 並非在所有條件下都大幅領先。中等 VIX(15-25)這段,兩模型幾乎打平,沒有明顯勝負。市場大多數時間就在中等 VIX 附近運行,這段改善有限是重要的邊界條件,值得放在結論裡的顯眼位置。A4f 在極端低波動與高波動環境下的優勢明確,中間地帶這個頻率最高的區間,差距收窄。
資料來源:yfinance,SPY 日收盤報酬 + CBOE VIX,期間 2005-01-04 至 2026-04-10,OOS 評估期 2015-01-01 至 2026-04-12,有效 OOS 樣本 n=2,828。對應實驗 K1056,程式碼:experiments/k1056/k1056.py。A4f 模型為乘法 GARCH-X(VIX²),Paper 9 核心稀疏架構,OOS 設定使用滾動視窗 w=2,000,每 63 個交易日 refit 一次,seed=42。
[提出:用戶,執行:Claude]
方法論補述:本文「DM 檢驗 t 統計量達 -6.59」採用的是 plain Diebold-Mariano + Newey-West HAC 標準誤,非 Harvey-Leybourne-Newbold 小樣本修正版;文中「|t|>3」門檻為 Harvey et al. (2016) 針對多重比較問題提出的 經驗門檻 ,而非 DM 統計量本身的臨界值。
VIX 分組(低/中等/高/極高)為 ex post conditional stratification:以 contemporaneous VIX_t 分桶後比較該段 QLIKE,反映「不同波動環境下的事後條件表現差異」,不可解讀為「事前能根據 VIX 切換模型」的可預測 regime switch。實作上 VIX 值與當日報酬同期,預測量 σ²_t 已用 lag VIX_{t-1}² 構造,無 lookahead,但分桶條件本身屬事後分層。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊