期中選舉年的十月底到隔年四月底,美股真的比較會漲?1950 年以來 19 次的紀錄
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
期中選舉年的十月底到隔年四月底,美股真的比較會漲?1950 年以來 19 次的紀錄
2026 年是美國的期中選舉年,投票日在 11 月 3 日。我們要檢查的問題是:從期中選舉年 10 月的最後一個交易日,到隔年 4 月的最後一個交易日,S&P 500 的報酬是不是比其他年份的同一段時間高?
答案有兩段。第一段是:1950 年到 2025 年的紀錄裡,差距很大,也通過了事先登記的檢定。第二段是:2004 年以後只有 5 個期中選舉年,差距明顯變小,樣本太少,沒有做檢定。
這個問題怎麼檢驗
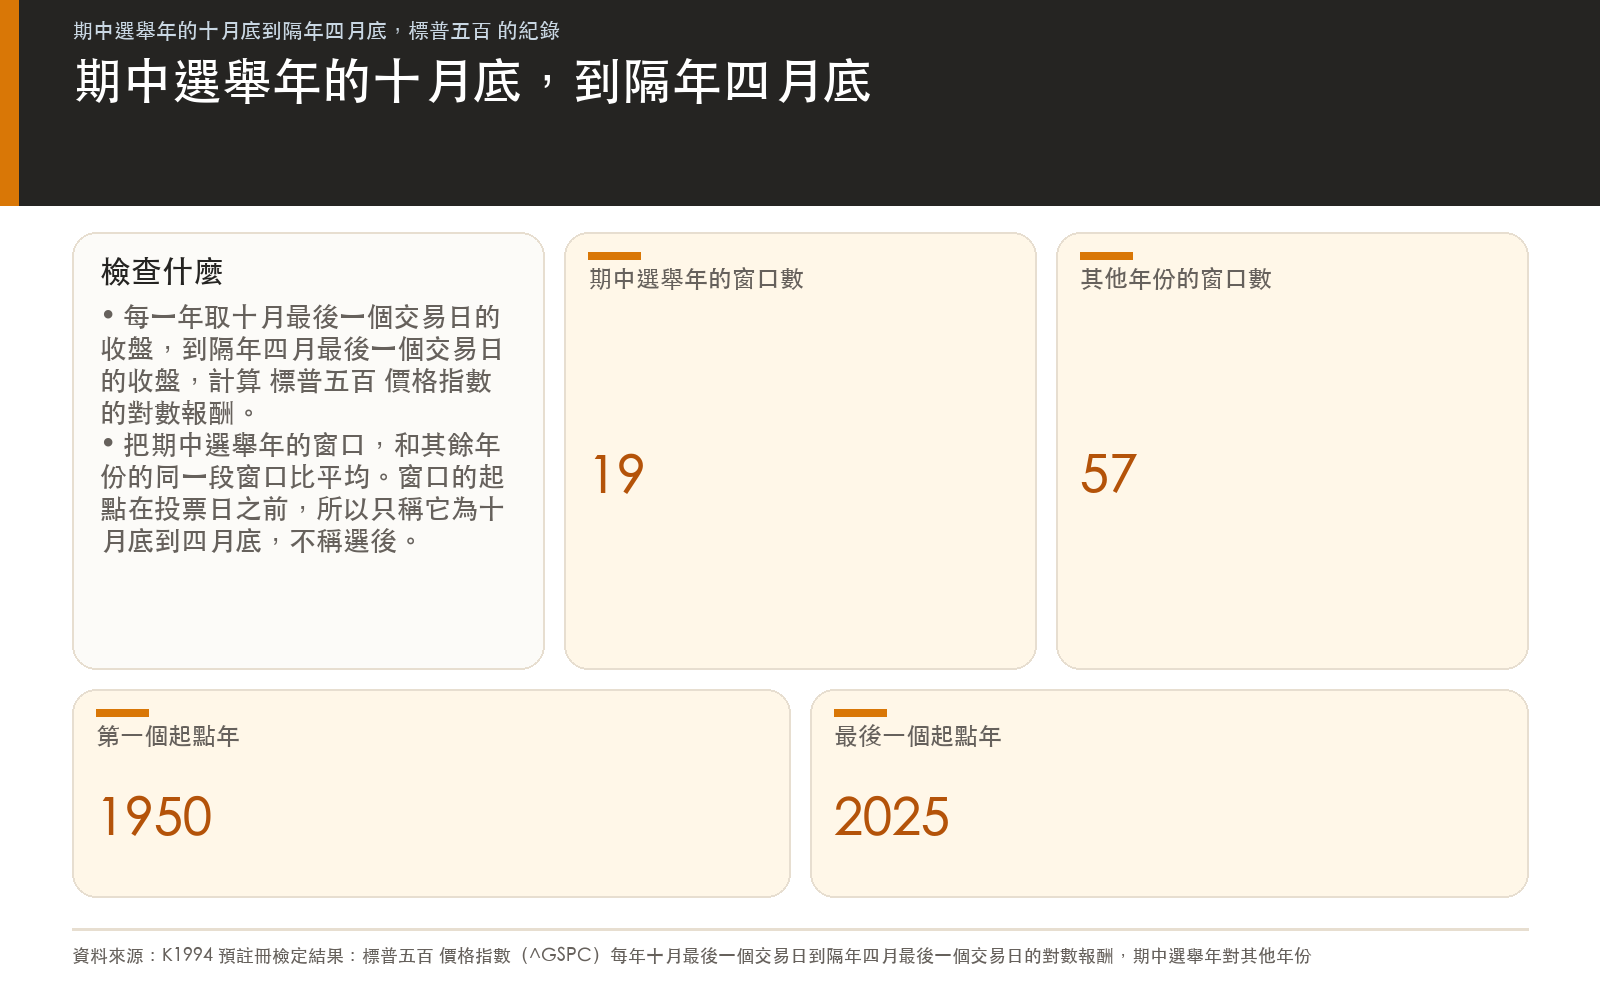
每一年 Y 取一段固定的窗口:Y 年 10 月最後一個交易日收盤,到 Y+1 年 4 月最後一個交易日收盤,計算 S&P 500 指數(^GSPC)在這段期間的對數報酬(對數報酬和一般的百分比漲幅接近,略小一些)。1950 年到 2025 年共有 76 段窗口,其中 19 段的起始年是期中選舉年,57 段是其他年份。
要注意這段窗口的起點在投票日之前幾天,所以本文一律稱它為「十月底到四月底」,不稱為「選後」的報酬。
比較的是兩組的平均報酬差距。檢定方式是把「哪些年是期中選舉年」的標籤隨機重排 100,000 次,看隨機分組有多少次能做出和實際一樣大、或更大的差距。這個比較方式、窗口和年份範圍,都在計算任何窗口報酬之前就登記好。
發現一:差距很大,而且通過檢定
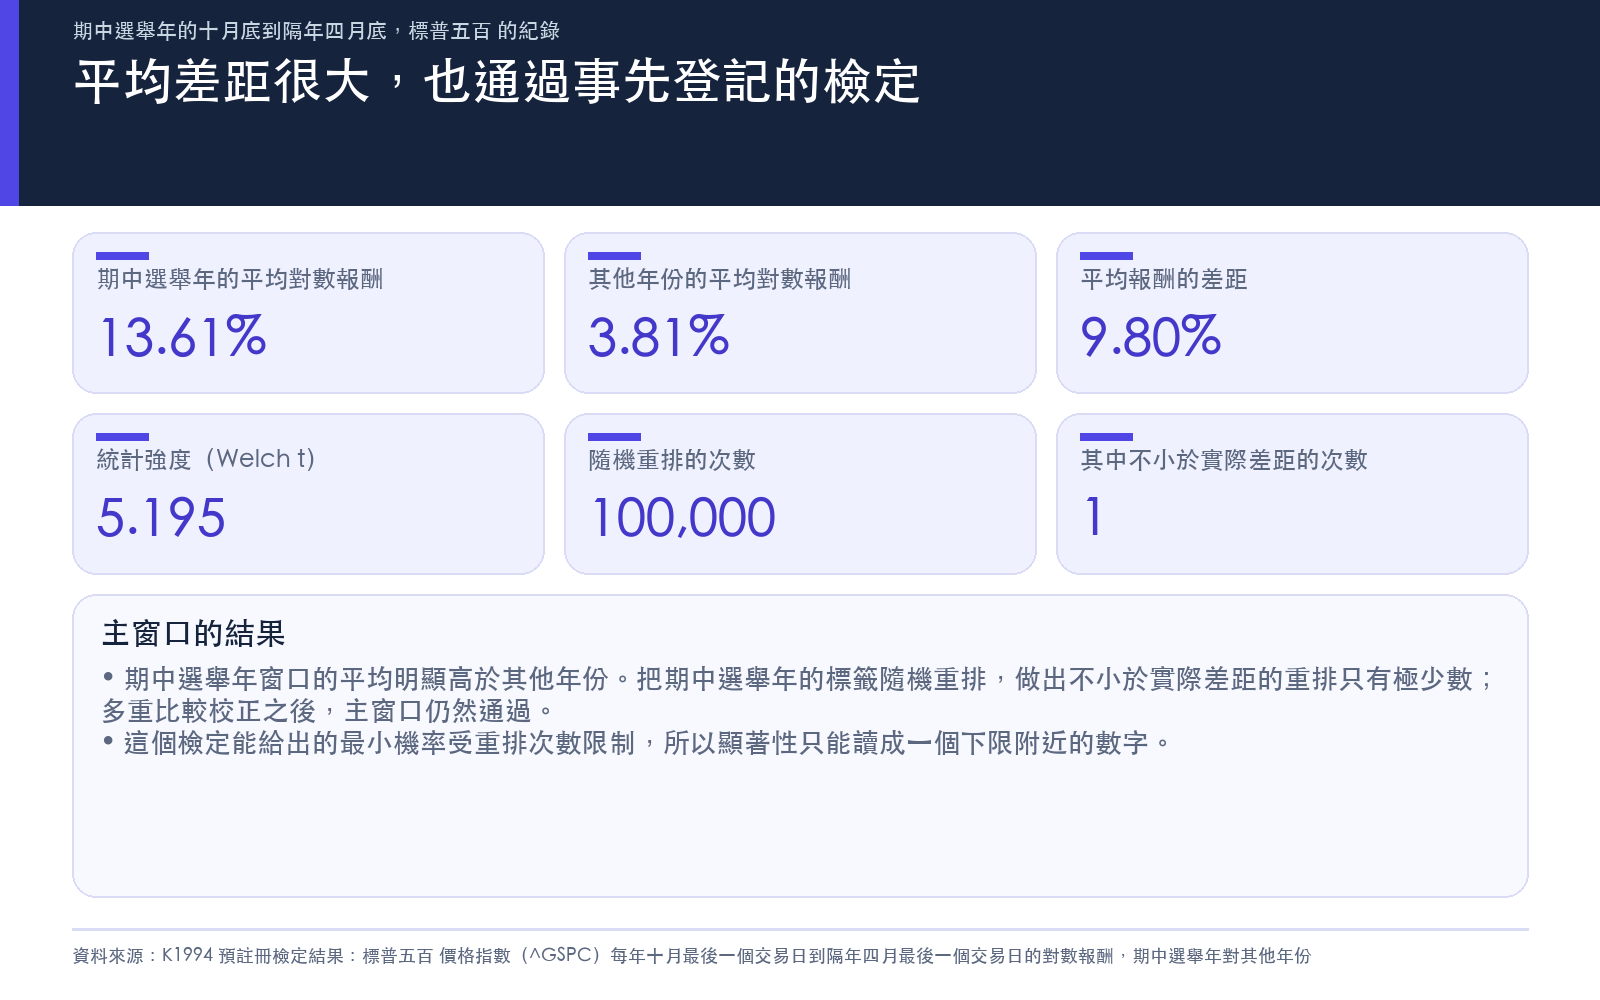
19 個期中選舉年的窗口,平均對數報酬是 13.61%;其他 57 年是 3.81%。差距是 9.80 個百分點,統計強度(Welch t)5.195。
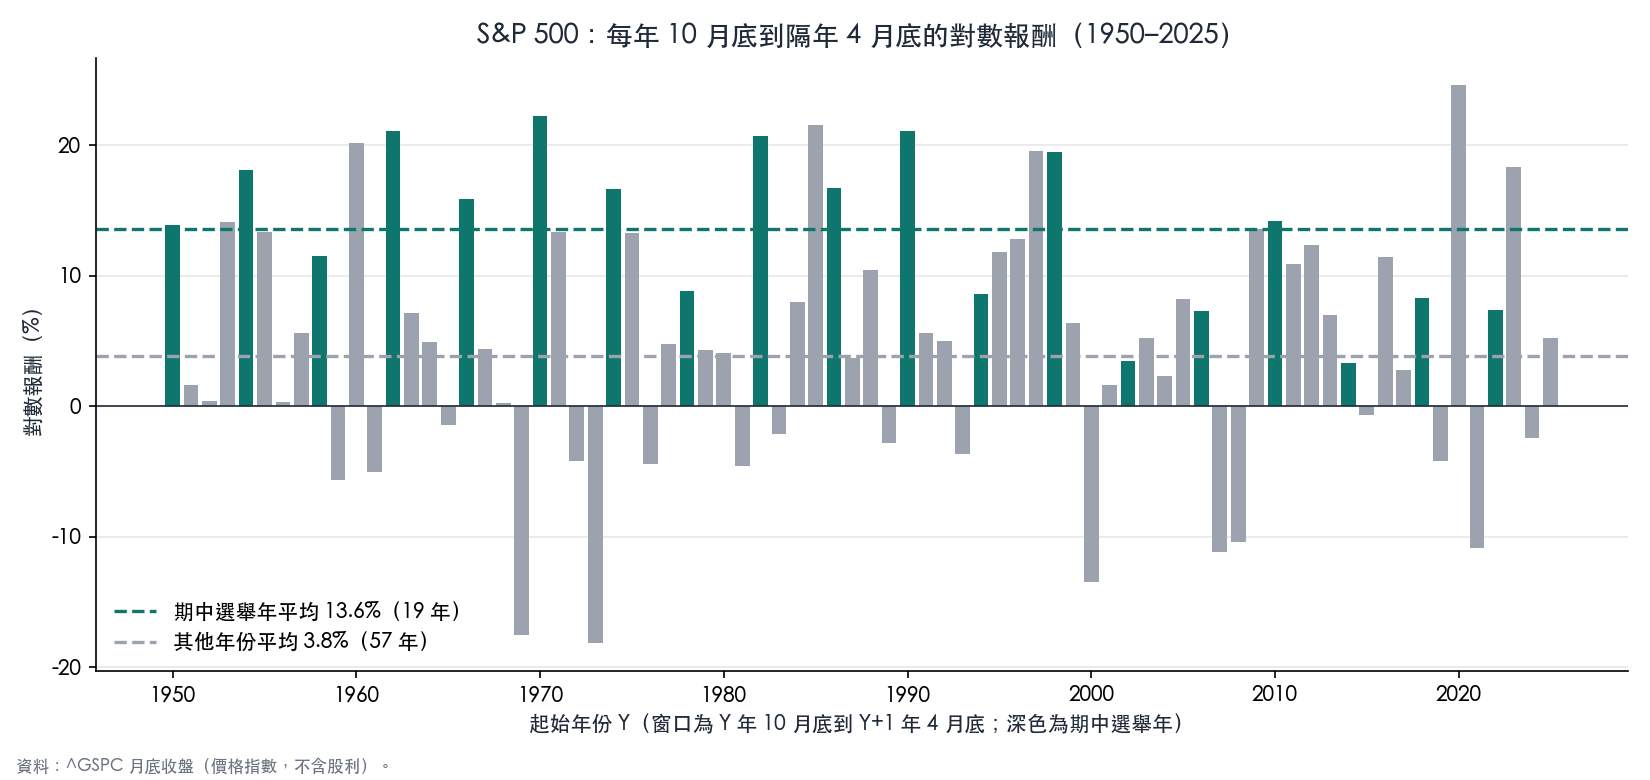
隨機重排 100,000 次,只有 1 次做出不小於實際的差距,單尾顯著性約 0.00002。這個檢定能給出的最小值是 100,001 分之 1,0.00002 已經接近這個下限;重排次數有限,所以這個數字只能讀成「約 0.00002」,不能讀成更小的機率。研究同時登記了 9 種不同起點和長度的窗口,經過多重比較校正之後,主窗口的顯著性是 0.00018,仍然通過。
探索性觀察:只看十月底到十二月底,差距幾乎消失
如果只看 10 月底到 12 月底這兩個月,期中選舉年和其他年份幾乎沒有差別:差距 0.36 個百分點,統計強度 0.235,顯著性 0.414。這個窗口不在事先指定的主要比較裡,只能當作探索性的觀察,不能當作新發現。照這個觀察,主窗口的差距大多出現在 1 月到 4 月;這一點同樣沒有經過檢定。
依總統任期位置分組
把 76 年依照美國總統任期的位置分成四組,期中選舉年那一組的平均明顯高於其他三組。這張圖是描述,沒有檢定。
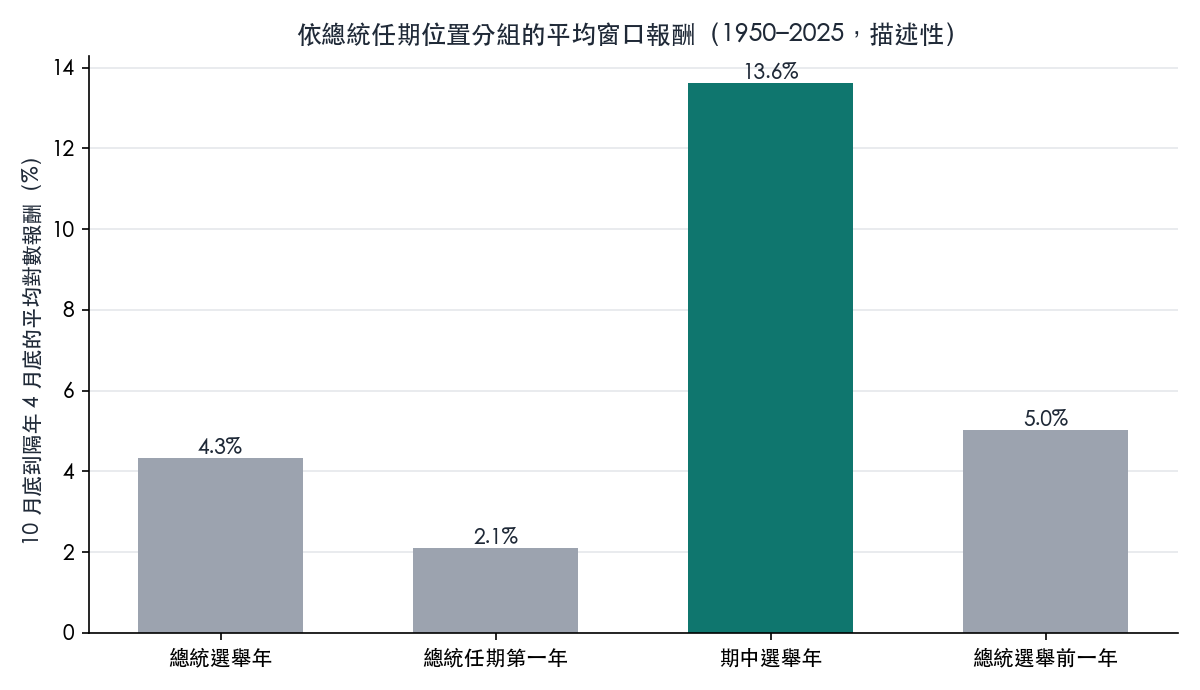
| 任期位置 | 10 月底到隔年 4 月底平均對數報酬 |
|---|---|
| 總統選舉年 | 4.32% |
| 總統任期第一年 | 2.10% |
| 期中選舉年 | 13.61% |
| 總統選舉前一年 | 5.02% |
換個做法,結果還在嗎
研究事先登記了幾種換法,結果如下:
- 拉長樣本到 1928 年 :24 個期中選舉年對 74 個其他年份,差距 8.23 個百分點,統計強度 3.185,顯著性 0.0028。
- 改用含股利的總報酬 (Kenneth French 的美股市場報酬資料):差距 10.37 個百分點,統計強度 4.975。這一項只做描述,沒有檢定。
- 每次拿掉一個期中選舉年再檢定 :19 次裡顯著性最大的是 0.00006(拿掉 2010 年時),沒有任何單一年份撐起整個結果。
最需要注意的一點:2004 年以後的差距小很多
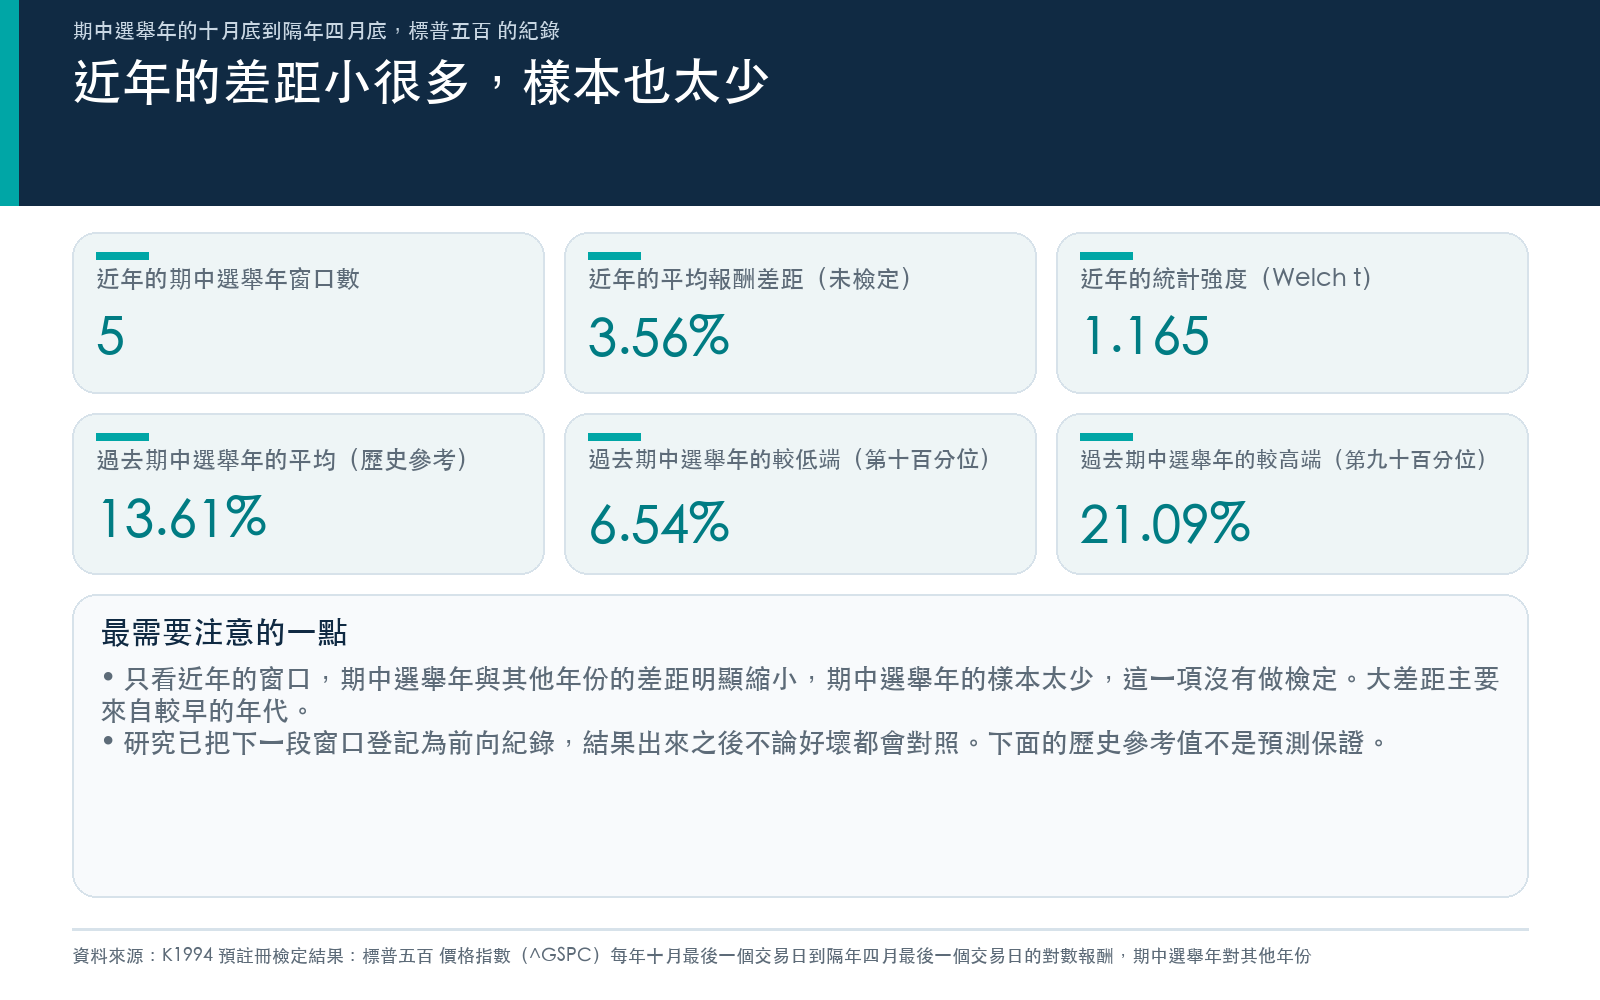
研究事先登記了一個檢查:只看 2004 年以後的窗口。結果是 5 個期中選舉年對 17 個其他年份,差距只剩 3.56 個百分點,統計強度 1.165,沒有做檢定。
5 個樣本太少,不能說效應消失了,也不能說效應還在。能說的是:1950 年以來的大差距,主要來自較早的年代;2004 年以後,證據弱很多。
對 2026 年代表什麼
研究在看結果之前,就把 2026 年 10 月 30 日到 2027 年 4 月 30 日這段窗口登記為一次前向紀錄。如果照過去 19 個期中選舉年來看,平均是 13.61%,19 個窗口的第 10 到第 90 百分位是 6.54% 到 21.09%;所有 76 年不分組的平均是 6.26%。
這不是預測保證。過去 19 次的平均,不會告訴你第 20 次會發生什麼;一次結果只是一筆紀錄,不構成檢定。這段窗口結束後,我們會把實際結果拿來對照,不論是好是壞。
這個研究的限制
- 主檢定只有 19 個期中選舉年。
- 窗口是十月底到四月底,起點在投票日之前,不稱為「選後」。
- 主要窗口以外的 8 種窗口都只是探索,結論以主窗口為準。
- ^GSPC 是不含股利的價格指數,1957 年以前是 90 檔股票的舊版綜合指數;含股利的版本只做描述。
- 研究用的交易所行事曆缺少 1971 年以前部分休市日,有 19 個月的月底和資料檔不一致;窗口的終點一律取資料檔裡該月的最後一筆。
- 這份事前登記不是「盲」的:設計時已經知道期中選舉效應的文獻與既有說法。所以它的用途是檢查一個已知現象在固定規則下能不能重現。
- 研究只檢查差距是否存在,沒有檢驗差距的成因。
- 「每次拿掉一個年份」的檢查一次只拿掉一年;同時拿掉好幾年的結果沒有測。
- 沒有計入交易成本、稅與匯率;過去的平均報酬不代表未來。
延伸閱讀:同樣以期中選舉為主題,〈選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週〉看的是 VIX 在投票日前後的變化。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊