美國 VIX 到底預測不預測得了台指的波動?換一把評分尺,冠軍就換人
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台北時間早上八點多,開盤前的群組裡最常出現的一句話是:昨晚 VIX 收多少。
背後的想法很直覺。VIX 是美股的恐慌指數,美國一抖,台股跟著抖,那看 VIX 應該就能提前知道今天台指要不要繫安全帶。
有人把這句話拿去實測了。
這場實測長什麼樣
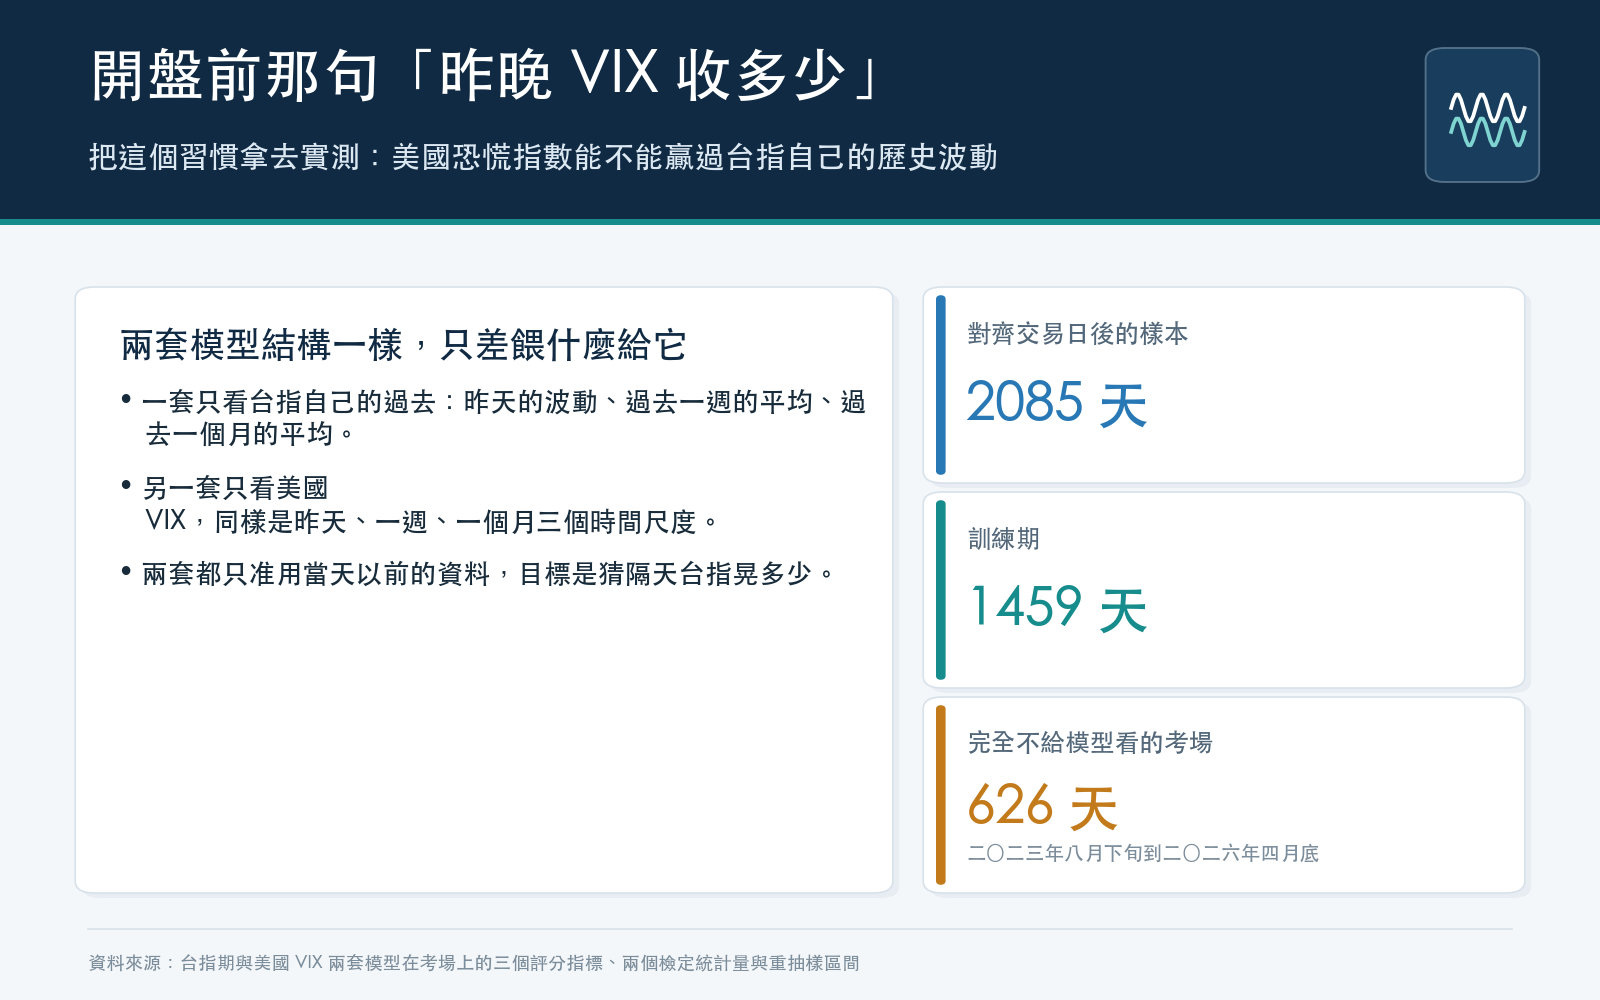
資料是台指期 TX1 的逐筆 tick,日盤 08:45 到 13:45,切成 5 分鐘一段算出每天真正晃了多少。時間從 2017-06-16 到 2026-04-30,跟美股 VIX 的收盤對齊交易日之後剩下 2085 天。
前面 1459 天拿來訓練,後面 626 天完全不給模型看,用來當考場。考場的日期是 2023-08-23 到 2026-04-30。
參賽的是兩套一模一樣結構的模型,差別只在餵什麼給它:
- 台指自己的過去 :昨天的波動、過去一週的平均、過去一個月的平均。
- 美國 VIX :昨天的 VIX、過去一週的平均、過去一個月的平均。
兩套都只准用當天以前的資料。目標是猜隔天台指晃多少。
實驗的結果檔判定是「分不出差別」,這個實驗已經有一篇給研究讀者的報導寫過這個判定。
這篇要提出那篇沒有提出的主張 :那個判定底下其實有兩把評分尺在互相打架,而誰當冠軍是被那把尺決定的,不是被資料決定的。
三個指標,兩個不同的冠軍
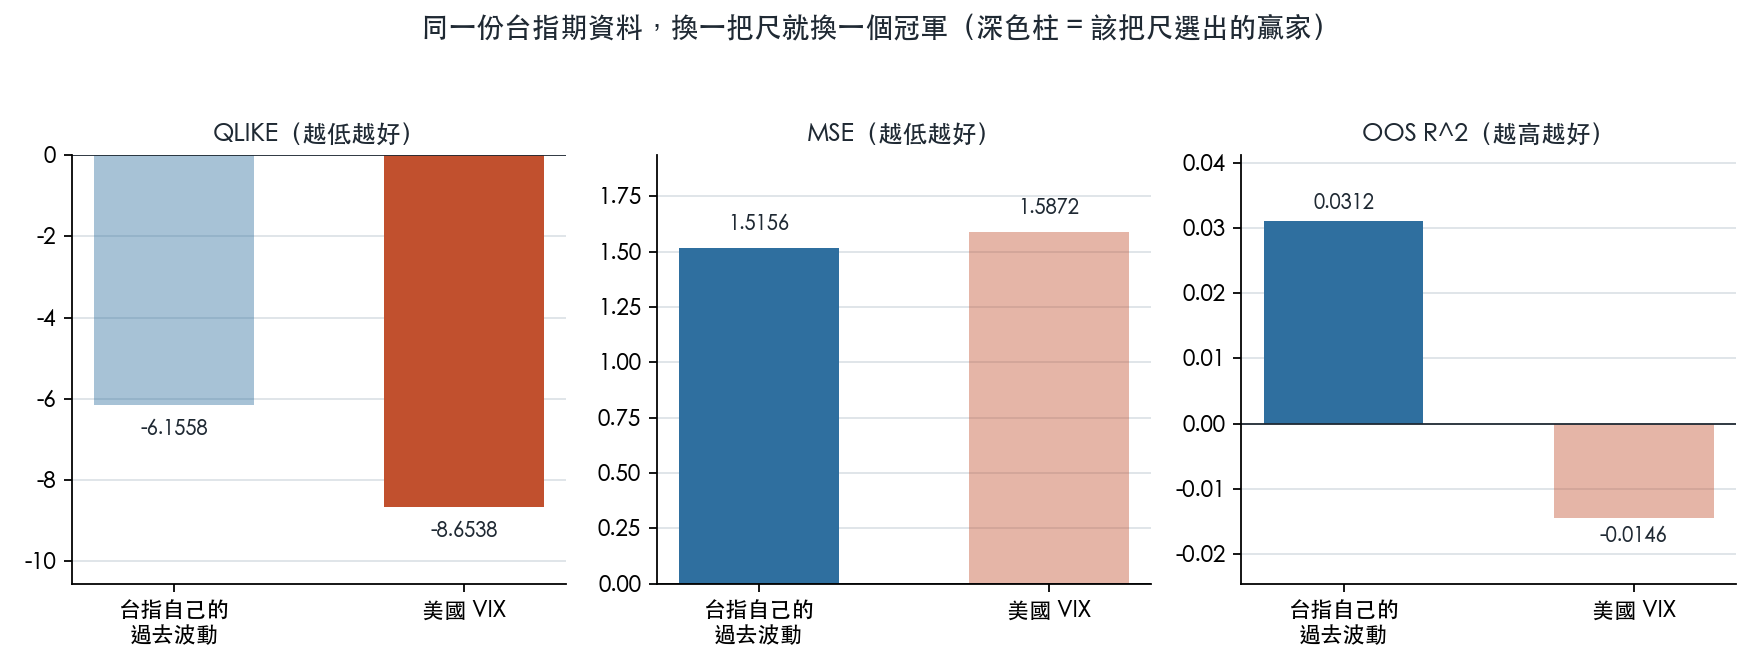
| 評分標準 | 台指自己的過去 | 美國 VIX | 誰比較好 |
|---|---|---|---|
| 波動率專用尺(越低越好) | -6.1558 | -8.6538 | 美國 VIX |
| 一般誤差尺(越低越好) | 1.5156 | 1.5872 | 台指自己的過去 |
| 考場命中率(越高越好) | 0.0312 | -0.0146 | 台指自己的過去 |
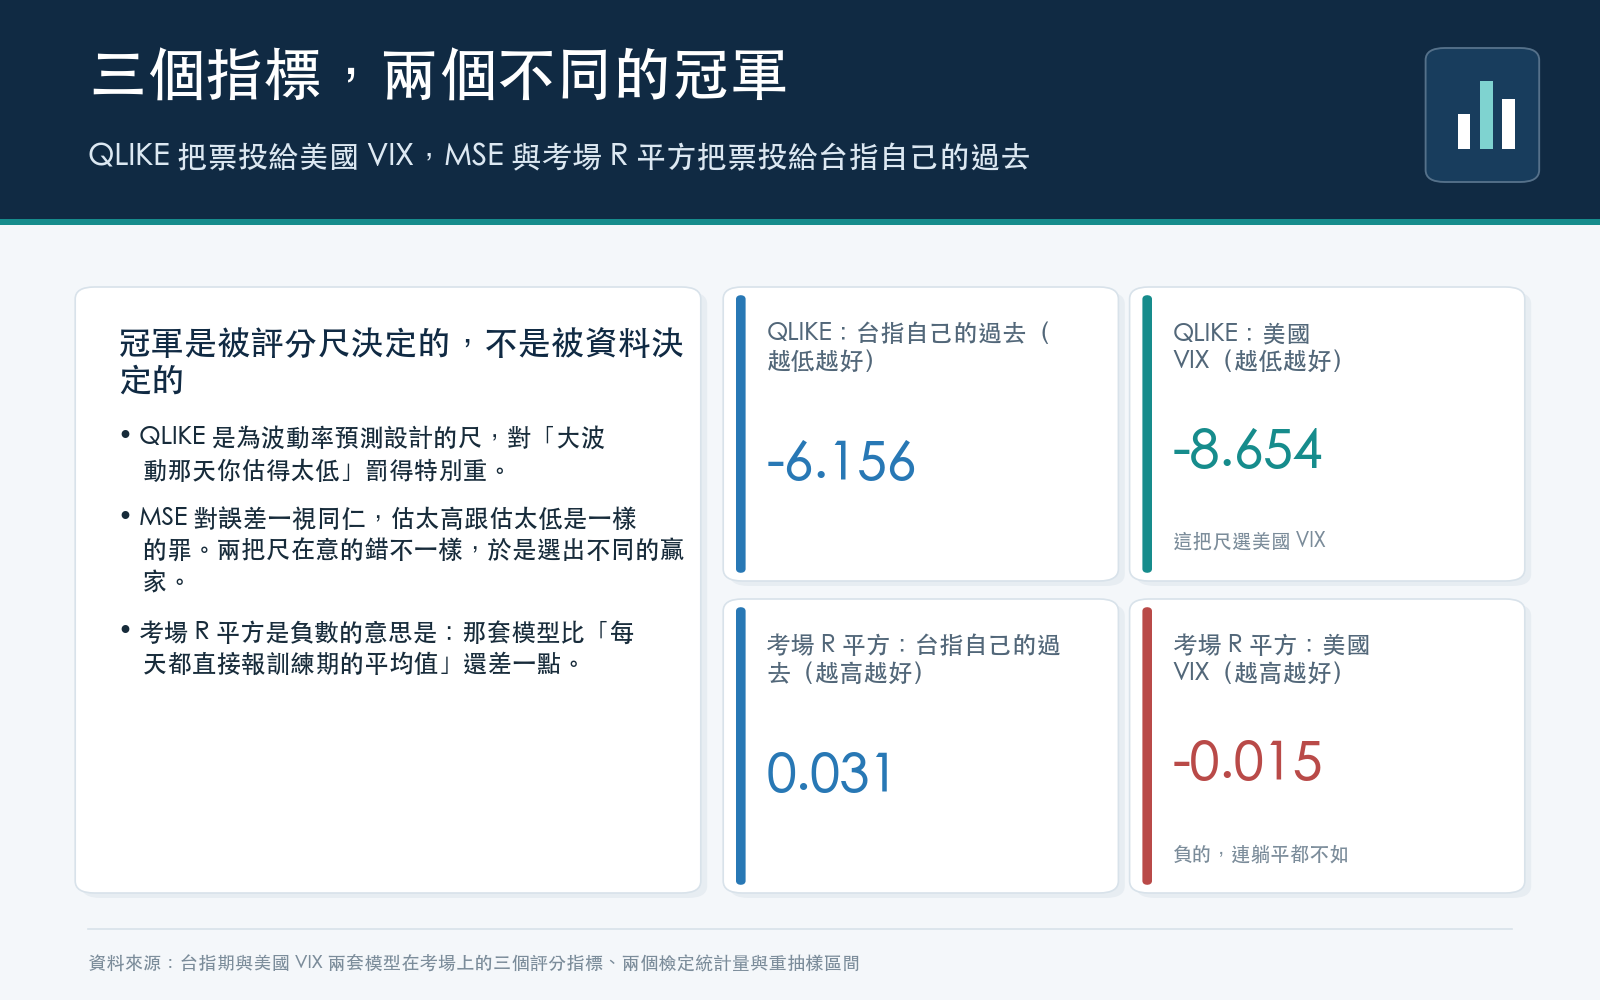
同一份資料、同一個考場、同樣那 626 天,三個常用指標給出兩個不同的答案。
命中率那一欄特別值得停一下。美國 VIX 那格是 -0.0146,負的。考場上的命中率是負數,意思是這套模型的預測比「每天都直接報訓練期的平均值」還差一點。它不是預測得普通,是連躺平都不如。
波動率專用尺那一欄反過來把票投給 VIX。這不是資料自相矛盾,是這兩把尺在意的錯不一樣:這把尺是為了波動率預測設計的,對「大波動來的那天你估得太低」罰得特別重;一般誤差尺對誤差一視同仁,估太高跟估太低是一樣的罪。一套在平靜日子表現普通、但大波動那幾天沒被殺個措手不及的模型,在這把尺底下會拿到獎勵,在一般誤差尺底下拿不到。
所以「美國 VIX 對台指有沒有用」這個問題,只要沒說清楚用什麼尺量,本來就沒有唯一的答案。
但更該注意的是第二件事
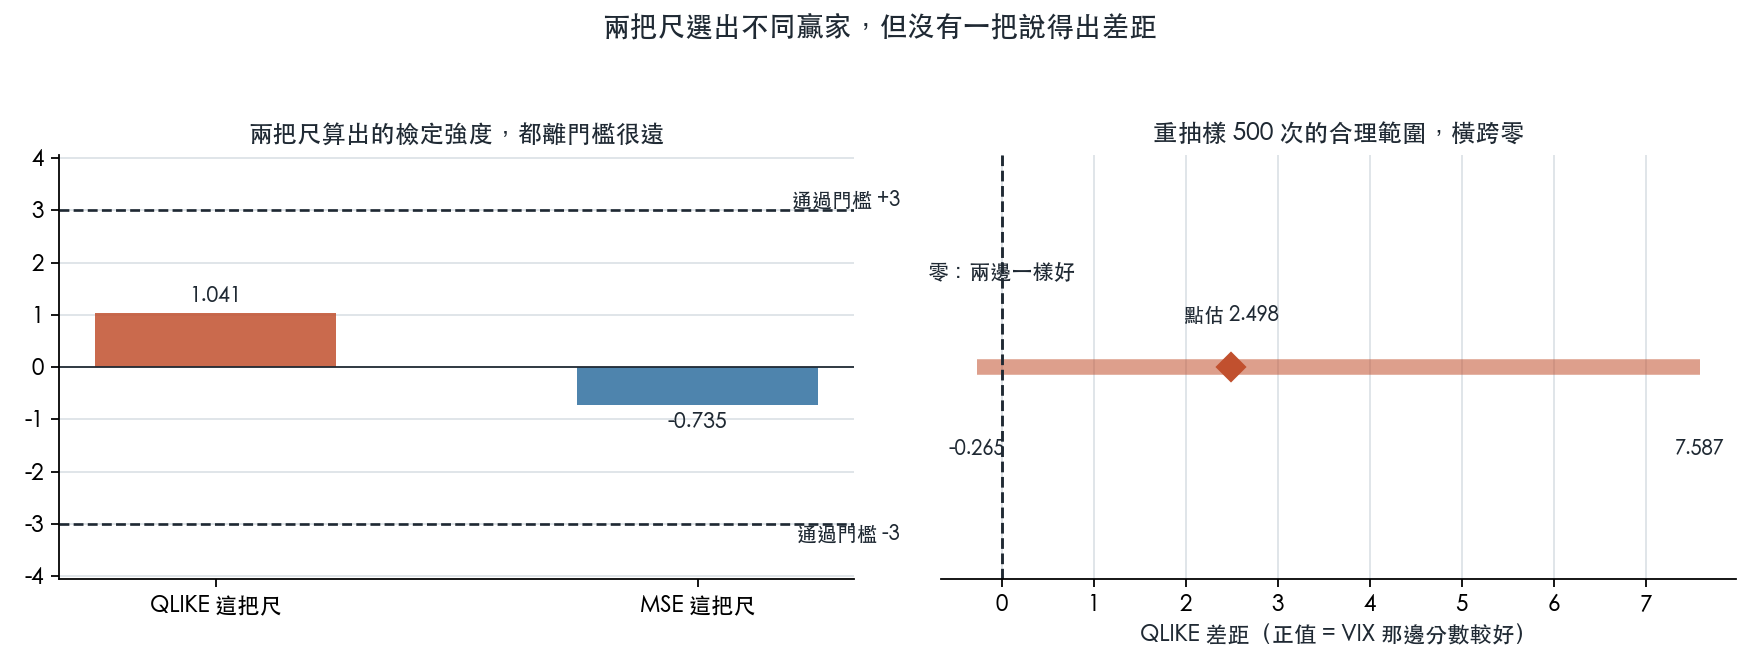
上面那些差距,有大到能認真當一回事嗎?
沒有。
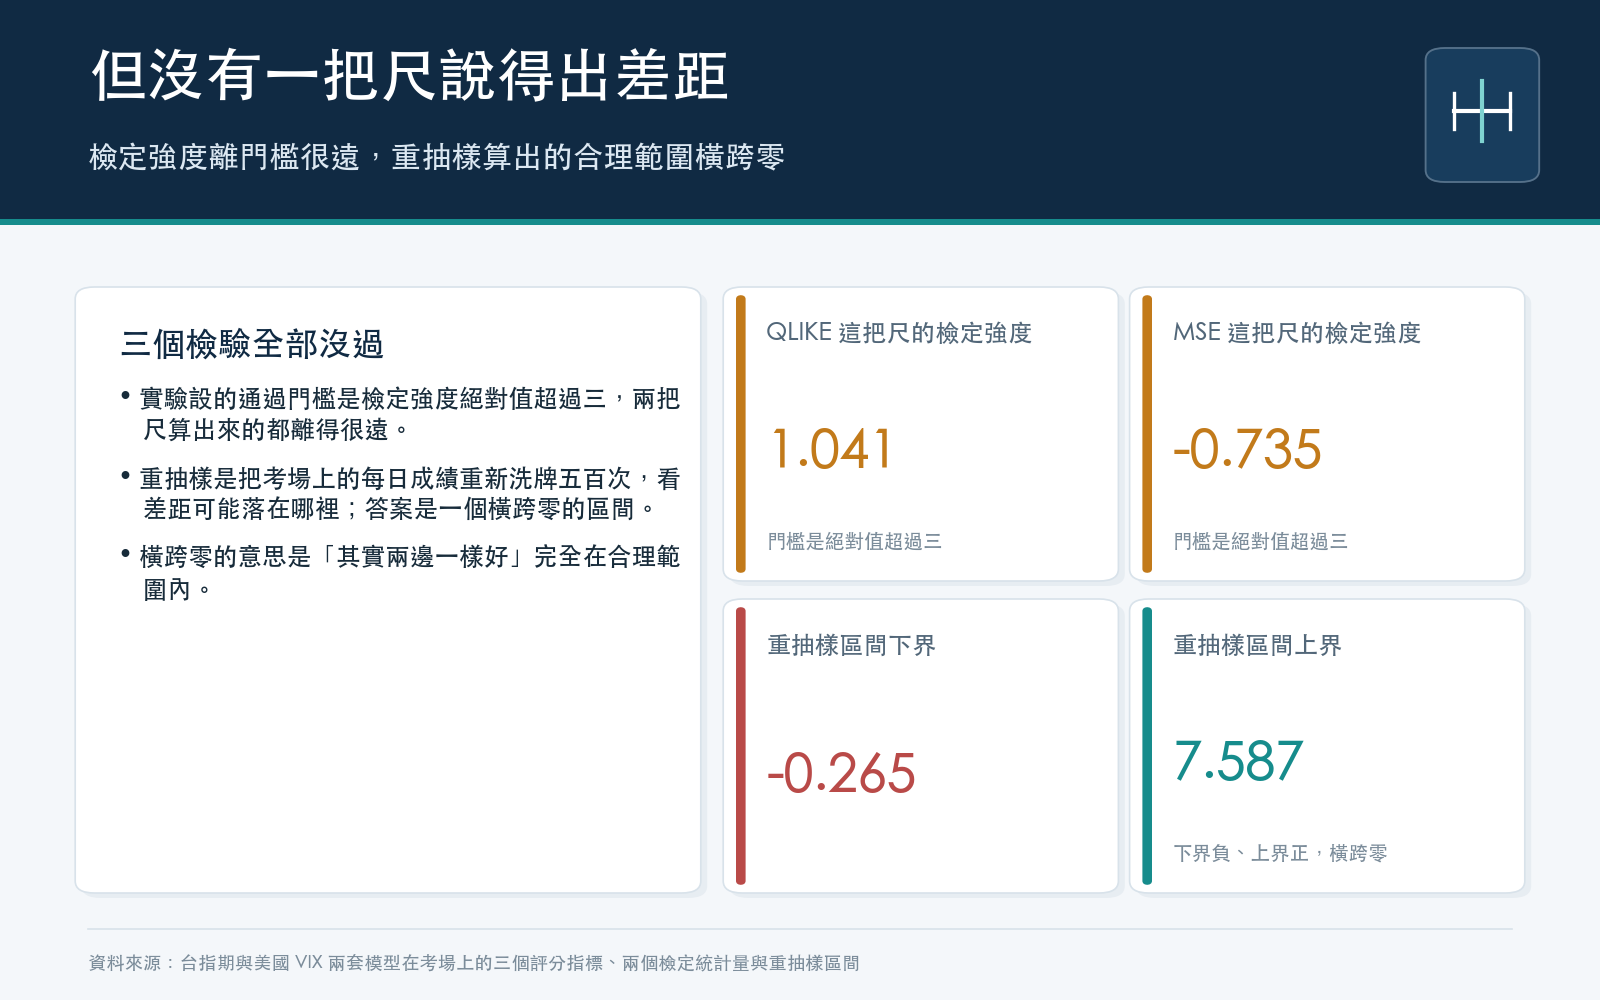
實驗設的通過門檻是檢定強度絕對值要超過 3.0。實際跑出來,波動率專用尺算出 1.041,對應的 p 值 0.2983;一般誤差尺算出 -0.735,p 值 0.4628。兩個都離 3.0 很遠。
另外做的重抽樣是把那 626 天的每日成績重新洗牌 500 次,看差距可能落在哪個範圍。答案是 -0.265 到 7.587——這個區間橫跨零。橫跨零的意思是,「其實兩邊一樣好」這件事完全在合理範圍內。
於是三個檢驗全部沒過:檢定強度沒過門檻、重抽樣區間沒排除零、兩把尺連冠軍是誰都沒講一致。
那到底該怎麼講這件事
有兩種講法都是錯的。
第一種是「實測證明看美國 VIX 沒用」。資料沒說這句話。波動率專用那把尺甚至還把票投給了 VIX。
第二種是「波動率專用尺顯示 VIX 更準」。資料也沒說這句話,因為那個差距的檢定強度只有 1.041。
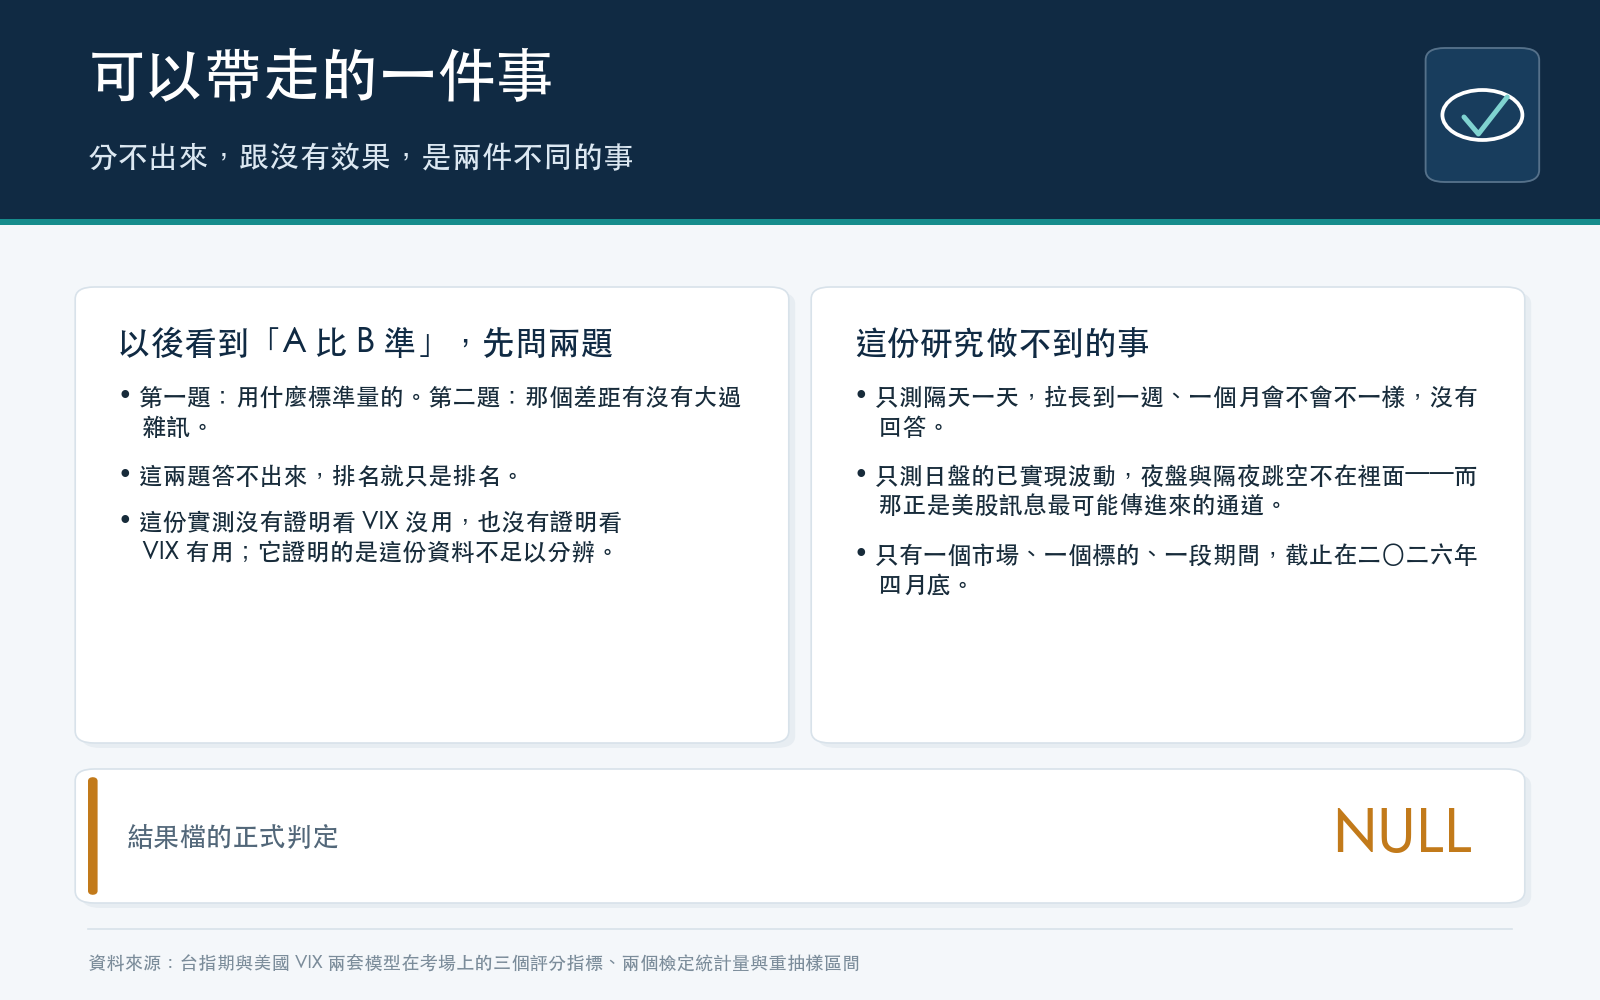
誠實的講法是第三種: 這 626 天分不出來。
分不出來跟沒有效果是兩件事。前者是說這份資料的解析度不夠細,後者是說效果本身是零。這份實測只能支持前者。
要注意這裡有個不對稱:台指自己的過去波動這一邊,至少在考場上的命中率是正的 0.0312,它比躺平好一點點;美國 VIX 那一邊是 -0.0146,比躺平差一點點。兩邊都很小,但一個在零上面、一個在零下面。這給了「先看自己家的歷史波動」一點點優勢,但那點優勢也還不夠大到能通過任何一個檢定。
這份研究做不到的事
- 只測隔天一天。拉長到一週、一個月會不會不一樣,這份資料沒回答。
- 只測日盤 08:45 到 13:45 的已實現波動。夜盤與隔夜跳空不在裡面,而那正是美股訊息最可能傳進來的通道。
- 只有一個市場、一個標的、一段期間。截止在 2026-04-30。
- VIX 是用日收盤,時區上它其實是台北前一天晚上的資訊,不是同步的。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊