新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
新興市場貨幣有一個講了很多年的故事,大概是這樣:這些貨幣平常慢慢賺利差,出事的時候一次跌掉一整年的利差;而且市場越恐慌,跌的那一邊越誇張;引爆點通常是日圓,因為很多人借日圓去買高息貨幣,日圓一漲,這些人被迫平倉。
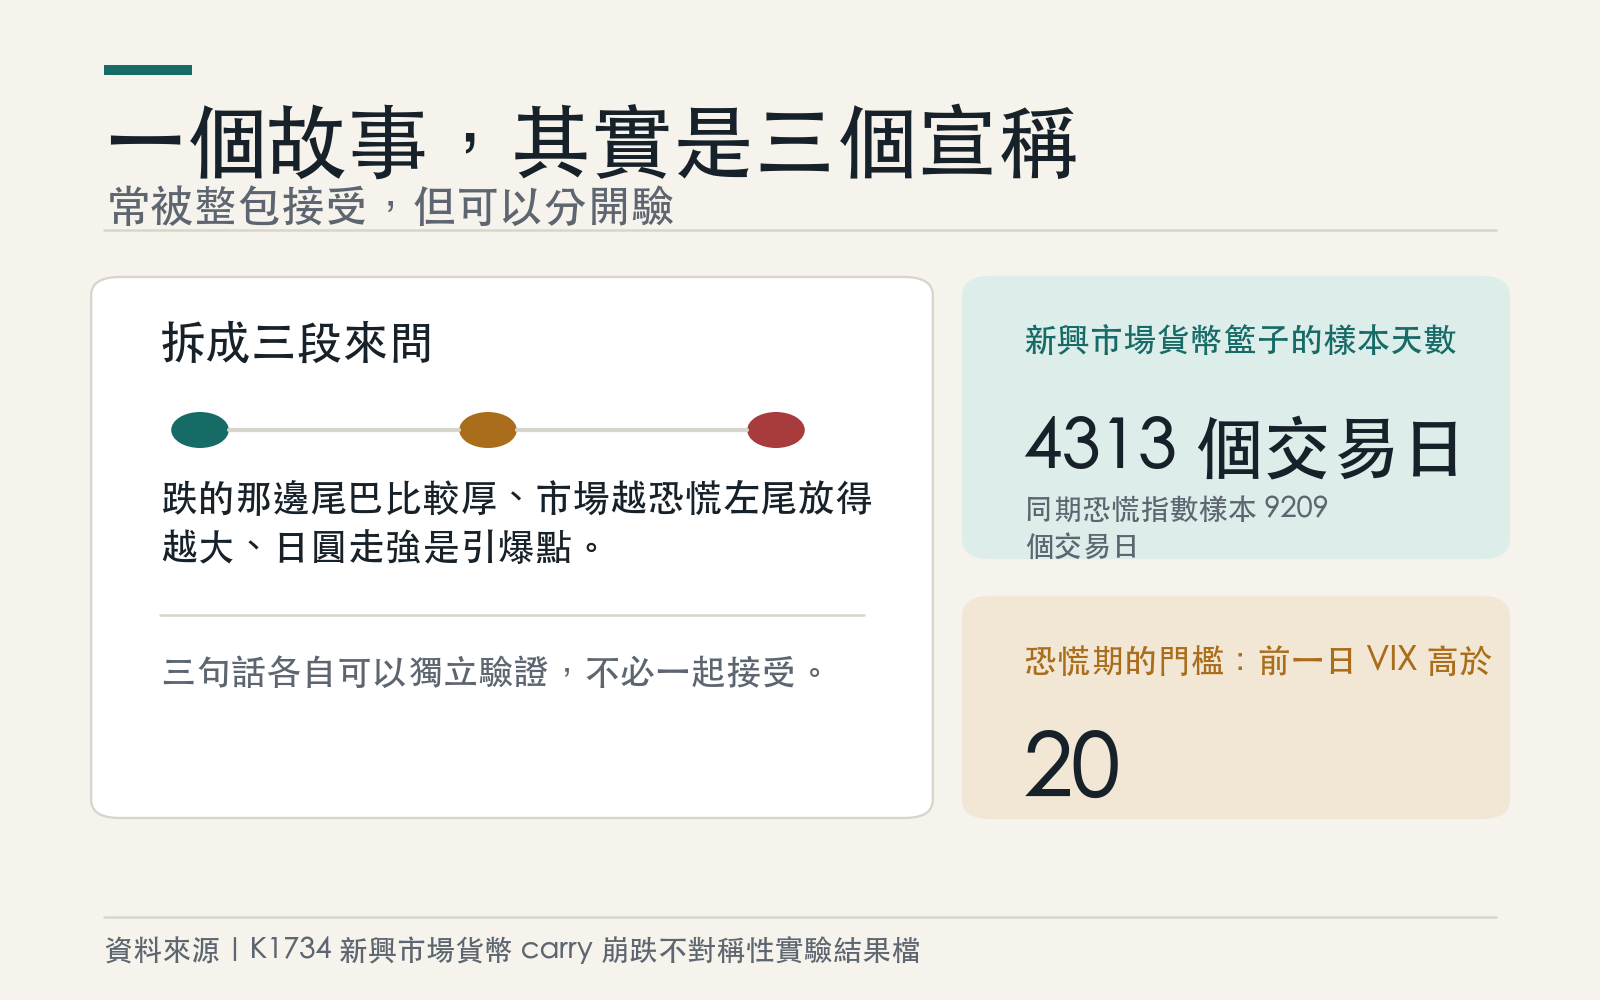
聽起來很順。順到我們幾乎沒想過它其實是三個各自獨立的宣稱,而且可以分開驗。
我們把它拆成三段來測,用的是 CEW 這檔新興市場貨幣籃子,資料從 2009-06-03 到 2026-07-27,共 4313 個交易日。三段裡,只有一段撐住。
第一段:左尾確實比較厚
這一段成立,而且不只成立在一個指標上。
報酬分布的偏態是 -0.2952,合理範圍約 -0.4622 到 -0.1285(95% 信心水準),整段在零的左邊。用另一個角度看也一樣:下行半變異數減上行半變異數是 0.0000015708,區間 [0.0000008023, 0.0000024258],同樣不碰零。
兩個指標問的是同一件事的不同面向,偏態問「形狀是不是歪的」,半變異數差問「往下的那一半波動是不是比較大」,它們給的答案一致。
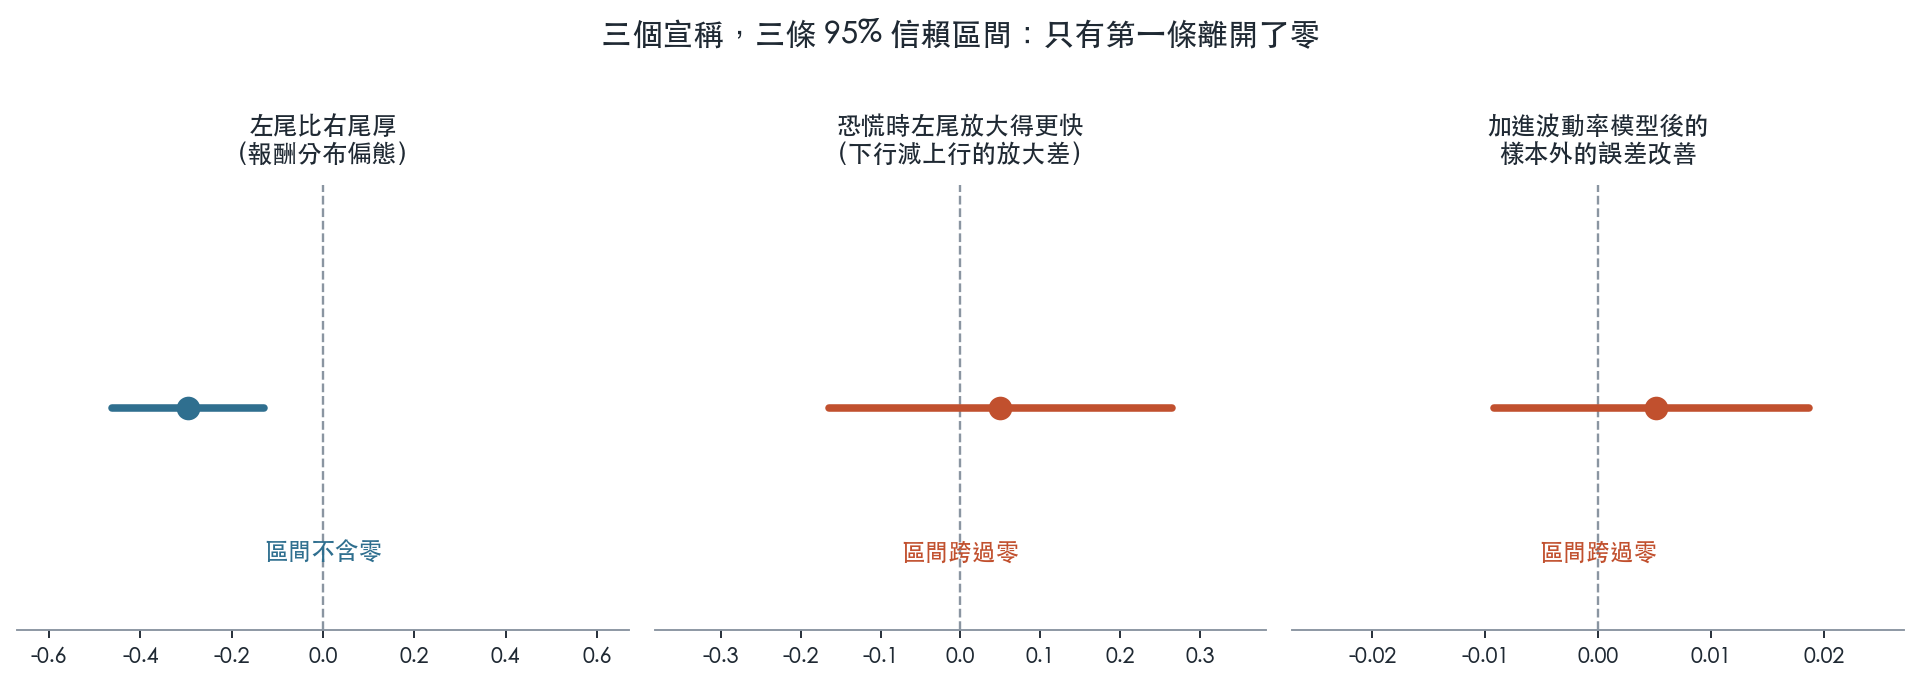
這一段的意思很實際:如果你用常態分布去估這類部位的下跌風險,會低估。跌的那一側本來就比漲的那一側厚。
第二段:恐慌時左尾放得更大,沒有
這一段是我們原本最有把握的,結果它沒有。
作法是把日子分成兩堆:前一天 VIX 高於二十的算恐慌期,其餘算平靜期。然後分別算兩邊尾部在恐慌期比平靜期大了多少倍。
| 恐慌期尾部 ÷ 平靜期尾部 | |
|---|---|
| 下行尾部 | 1.3520 |
| 上行尾部 | 1.3020 |
| 兩者的差 | 0.0499(95% 區間 [-0.1646, 0.2640]) |
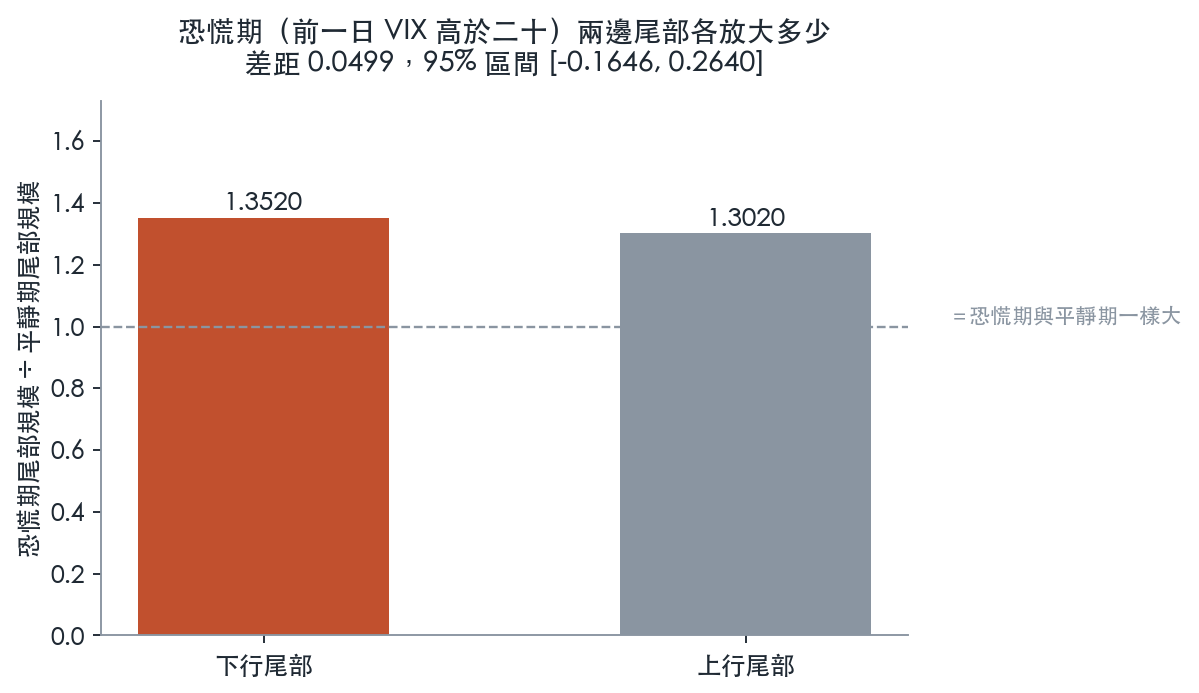
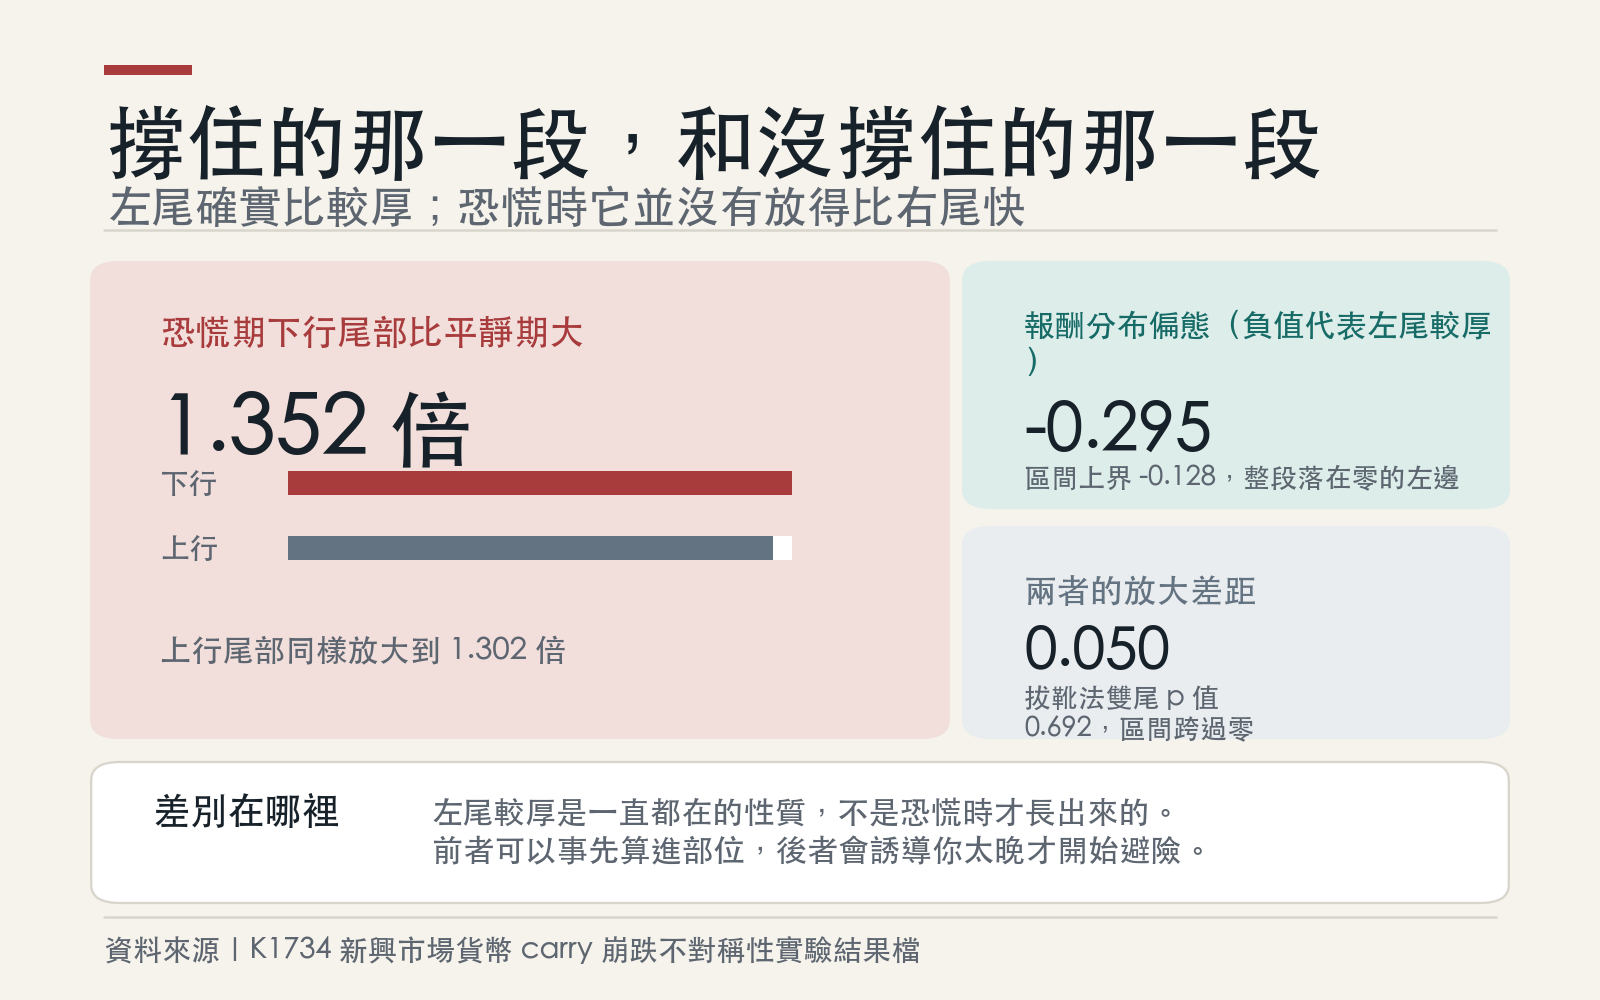
兩邊都放大了,各約三成五與三成。差距 0.0499 看起來是往「下行放得比較多」的方向,但那條信賴區間從 -0.1646 一路拉到 0.2640,跨過零一大段;拔靴法的雙尾 p 值是 0.6924。這個數字的意思是:如果真實的差是零,我們照樣有很高的機率抽到 0.0499 這種結果。
換句話說,恐慌來的時候,這些貨幣兩邊的尾巴一起變胖,沒有證據說下跌那一邊變得特別胖。左尾比較厚是 一直都在 的性質,不是恐慌時才長出來的。
這兩件事在投資判斷上完全不同。前者你可以事先就把它算進部位;後者會誘導你相信「平常沒事、市場一慌才需要避險」,然後在錯的時間點才開始付避險成本。
第三段:日圓引爆,在免費資料上識別不出來
這一段最微妙,因為結論不是「錯」,是「用這組資料問不出來」。
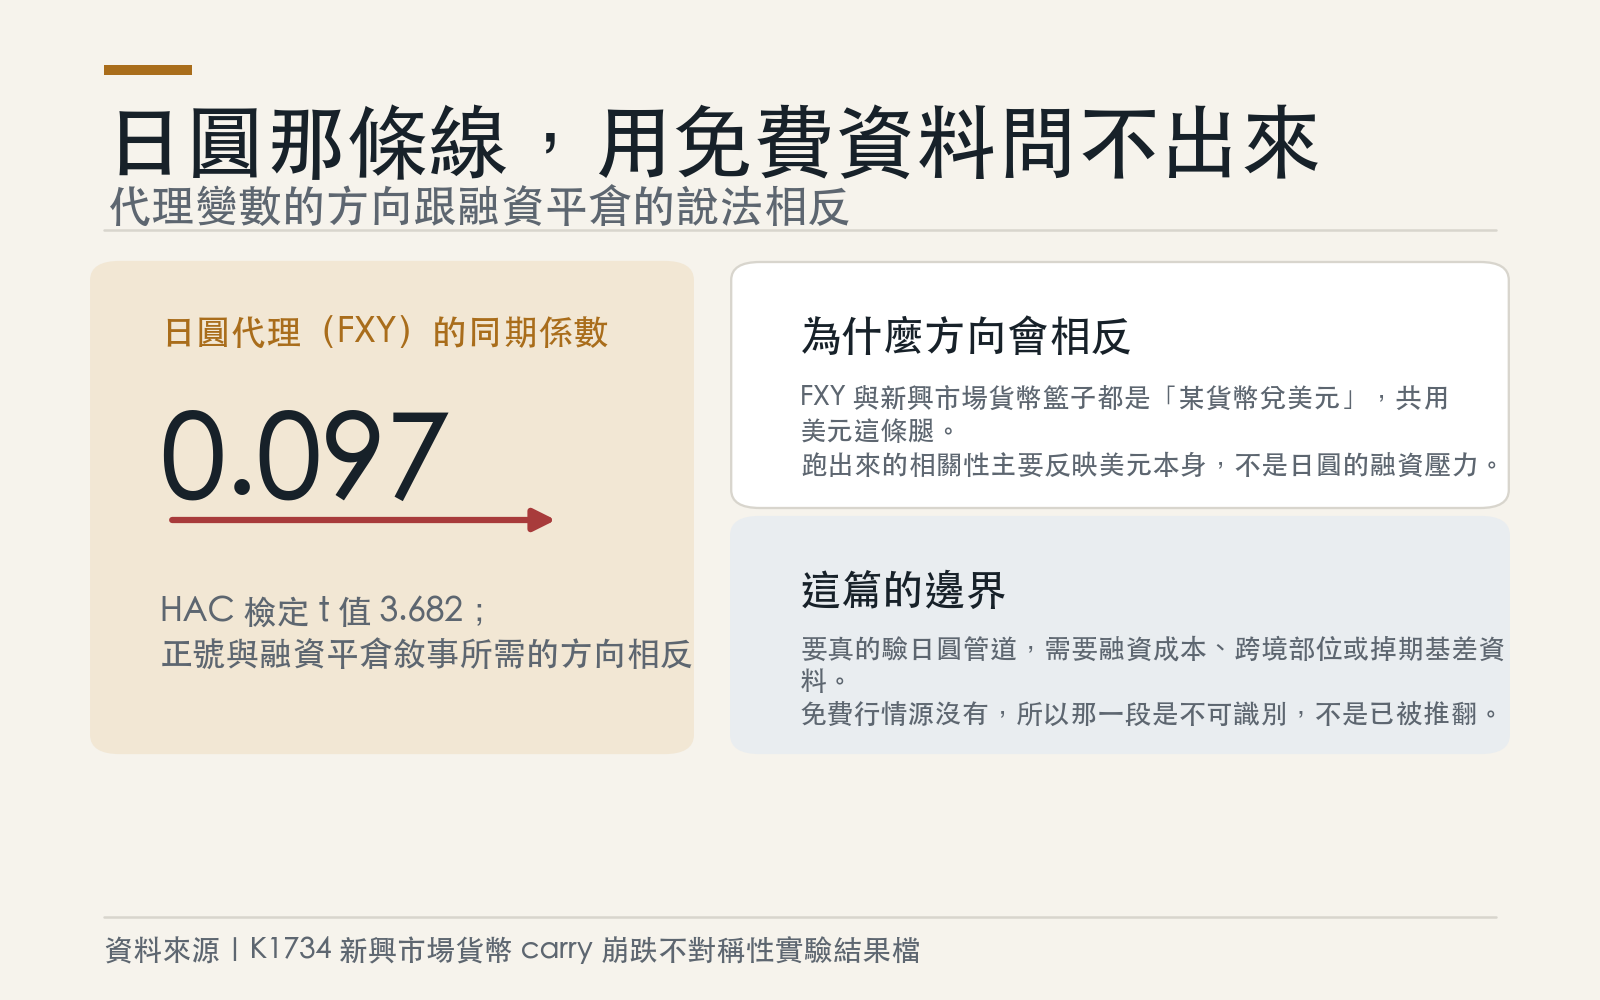
我們用 FXY(日圓兌美元)當日圓走勢的代理。如果 funding unwind 的故事對,日圓走強應該伴隨新興市場貨幣走弱,兩者的同期關係要是負的。
實際跑出來,FXY 的同期係數是 +0.0972,HAC 檢定的 t 值 3.6818。方向是正的,跟這個故事要的相反。
原因不難想:FXY 和 CEW 都是「某某貨幣兌美元」,兩者共用美元這條腿。當美元整體走弱,日圓兌美元漲,新興市場貨幣兌美元也漲,於是這個相關性主要反映的是美元,不是日圓的融資壓力。
前一日的 FXY 也沒有領先效果:領先相關係數 0.0329,放進尾部事件的 logit 模型裡 p 值 0.3832。
真正跟這些崩跌同步的,是另外三個東西:美元指數 UUP(相關 -0.5509)、VIX 的變動(-0.4377)、高收益債 HYG(+0.5310)。也就是美元走強、信用轉壞、恐慌上升。這符合直覺,但也幾乎是定義上必然的,一個風險資產在風險趨避的時候會跌,這句話沒有帶來多少新資訊,我們也就沒把它升格成發現。
日圓那條線要真的驗,得有日圓的融資成本、跨境部位或掉期基差這類資料。免費行情源沒有,這篇就到此為止,不換個說法把它講成有。
附帶撿到的:一個很小的樣本外領先
第三段裡,還有一個順帶測的問題:昨天的 carry 跌幅,能不能幫忙預測今天新興市場股市的波動?
我們拿標準的 HAR 波動率模型當基準,加上一個「昨天 carry 往下跌了多少」的欄位。訓練期到 2017-12-29(2156 天),樣本外從 2018-01-02 開始(2130 天)。
樣本外的預測誤差分數從 0.37905 降到 0.37389。Clark-West 檢定的統計量 2.1691,單尾 p 值 0.01504,經過九個檢定的多重比較校正後仍然是 0.02256;就算把單尾改成保守的雙尾再校正,0.04511 還是過。
所以它是真的。但它有多大?
誤差分數平均改善 0.005158,95% 區間 [-0.009228, 0.018706]——跨過零,拔靴法 p 值 0.4744。RMSE 改善不到百分之一。而且換成比較粗糙的「平方報酬」當波動代理,這個優勢就消失了。
我們的結論寫成這樣: 存在,但小,而且對估計方式敏感 。這不是一個可以拿去交易的邊。把它寫成「新興市場 carry 可以預測波動率」會是把統計顯著性當成經濟重要性,那條線一旦跨過去,後面每一篇文章都會越走越遠。
這件事教我們什麼
三段敘事,一段成立、一段被否掉、一段在可得資料上無法回答。
被否掉的那一段(恐慌放大)跟成立的那一段(左尾較厚),在日常對話裡幾乎總是綁在一起講的。一旦有人示範了左尾比較厚,聽的人就自動接受了恐慌時會更厚。這裡的數字說,第二句要另外證明,而且證不出來。
這也是我們把三段拆開的原因。整包接受一個故事,你就得整包接受它最弱的那一段。
資料與方法 :CEW(新興市場貨幣籃子)日報酬,2009-06-03 至 2026-07-27,4313 個交易日;恐慌期定義為前一日 VIX 高於二十;波動率預測部分的目標是 EEM 的 Garman-Klass 已實現變異數,樣本外分割在 2018-01-01。所有區間為區塊拔靴法 95% 信心水準的合理範圍,隨機種子固定為 42;九個確認性檢定套用 BH-FDR 多重比較校正。原始結果檔存放於 experiments/k1734/。
已知限制 :日圓融資管道使用的是免費行情代理(FXY),無法分離美元共同因子,該段結論為「不可識別」而非「不成立」。樣本外領先效果對波動率估計式敏感,換用平方報酬即消失。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊