今晚八點半非農公布:台指期夜盤公布後那三十分鐘,過去九年多比平常的晚上動得兇多少?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
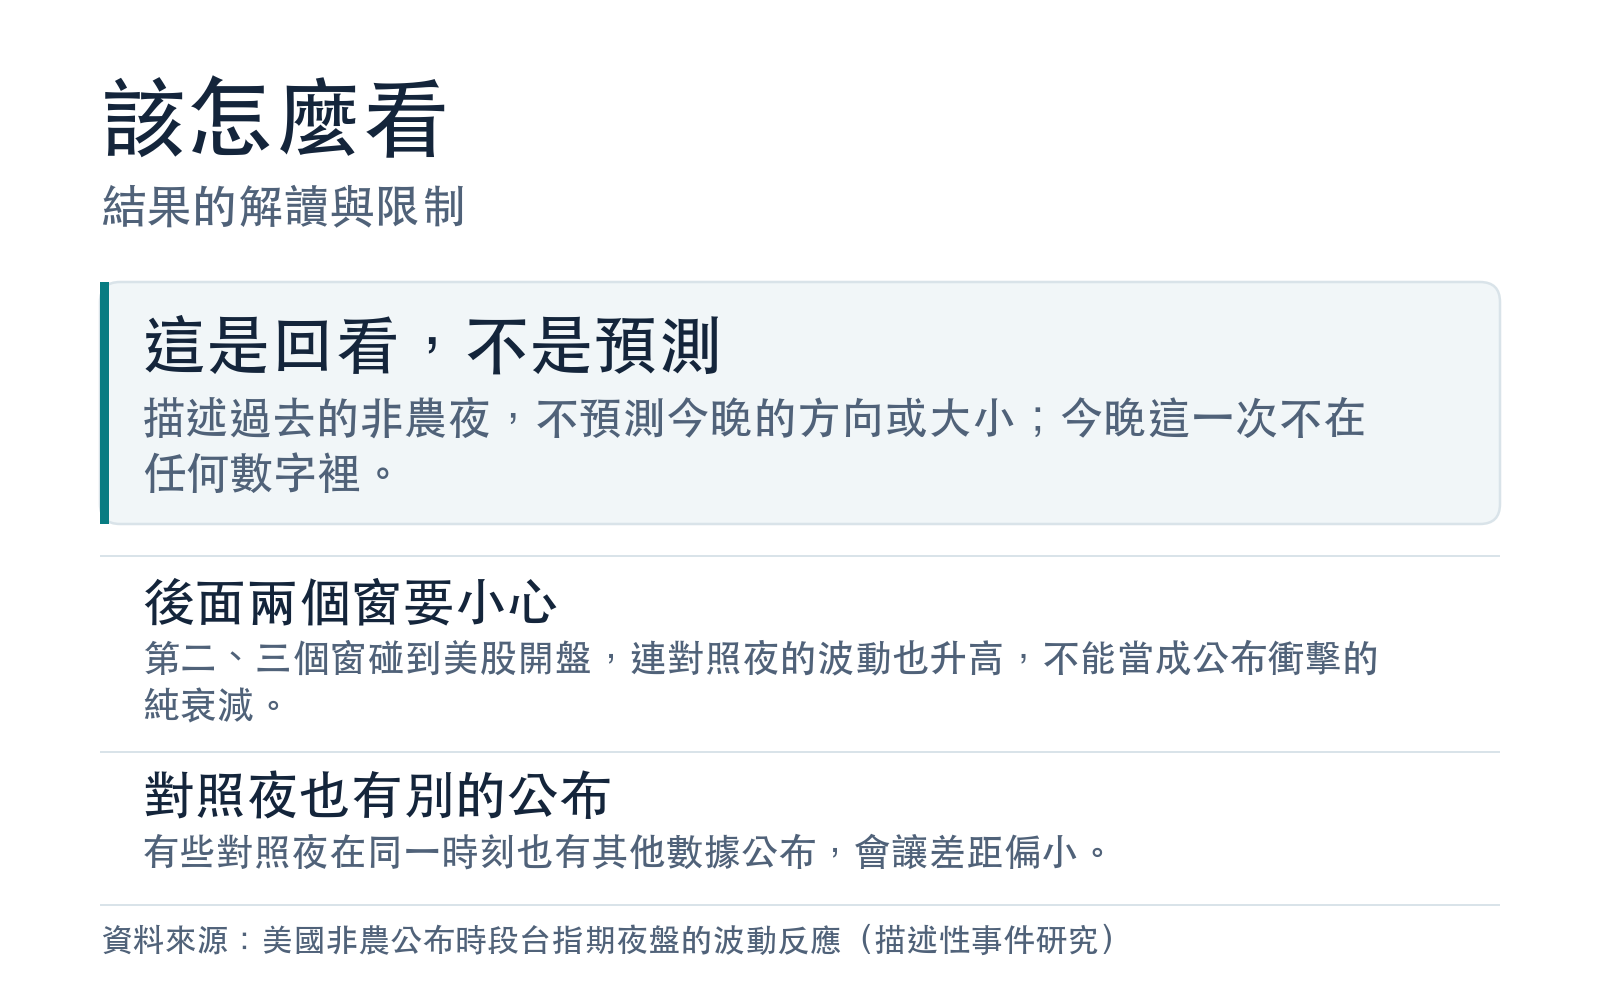
今晚台灣時間八點半(美東早上八點半,夏令時間),美國公布非農就業數據。台指期的夜盤在這一刻前後,波動會比平常大多少、又能撐多久? 我們把過去的非農夜一個一個翻出來,量了公布後三個三十分鐘的窗。先講清楚:這是回看過去的描述,不是預測今晚的方向或大小,今晚這一次也沒有放進任何數字。
先講結論
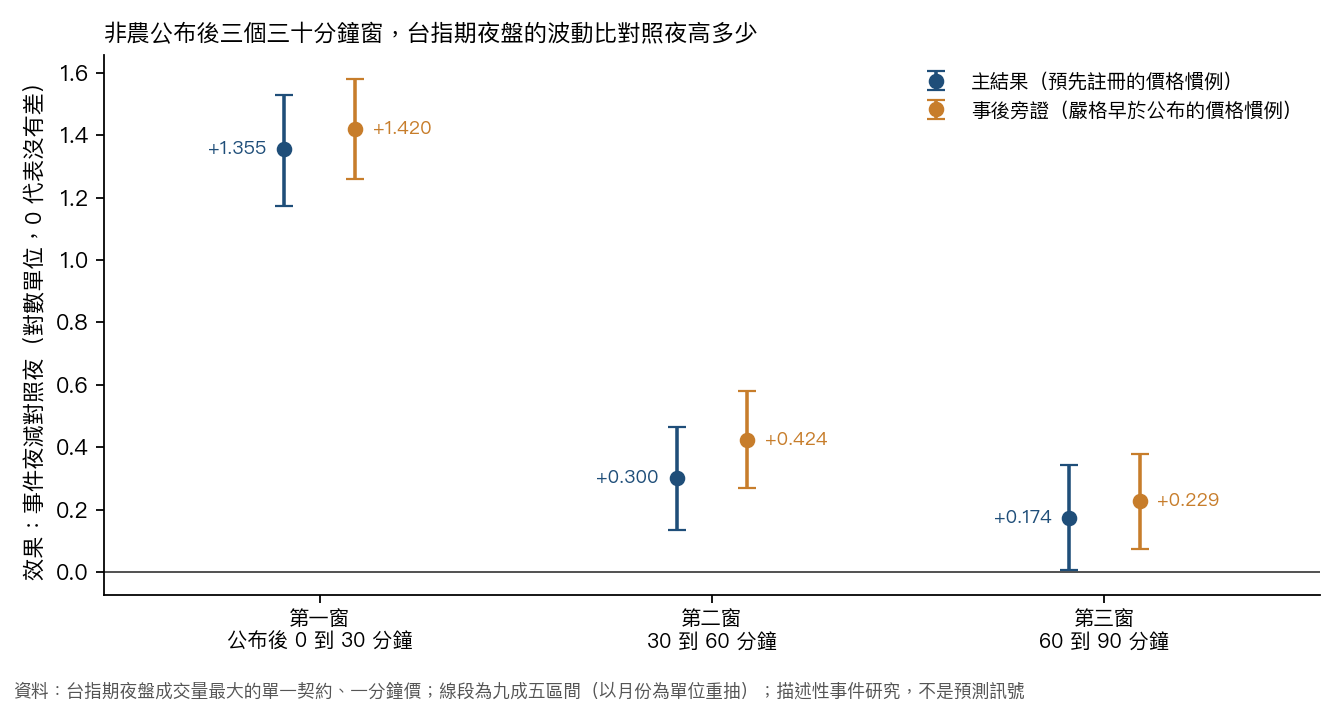
- 公布後的第一個三十分鐘,台指期夜盤的波動明顯放大。 把公布前三十分鐘當分母,事件夜公布後的升幅,是對照夜同一時段升幅的 ×3.88(九成五區間 ×3.24 到 ×4.61)。 依事先寫死的規則,這一項成立,七種換法(換對照夜的挑法兩種、排除非星期五的事件、五分鐘取樣、同月對照、留一年、換成中位數比較)都沒有推翻它。
- 之後兩個三十分鐘窗,差距小得多: ×1.35 與 ×1.19,而且後面兩個窗碰到美股開盤,不能直接當成公布衝擊的衰減(下面會講)。
- 這個數字有一個事後的旁證版本: 把八點半整那一秒的成交歸到公布之後,第一個窗是 ×4.14,比主結果略大。我們維持預先寫死的做法當主結果,兩個版本並排列出。
- 這不是交易訊號。 沒有共識預期、沒有數據好壞的分組,也不看價格漲跌方向。
我們怎麼量
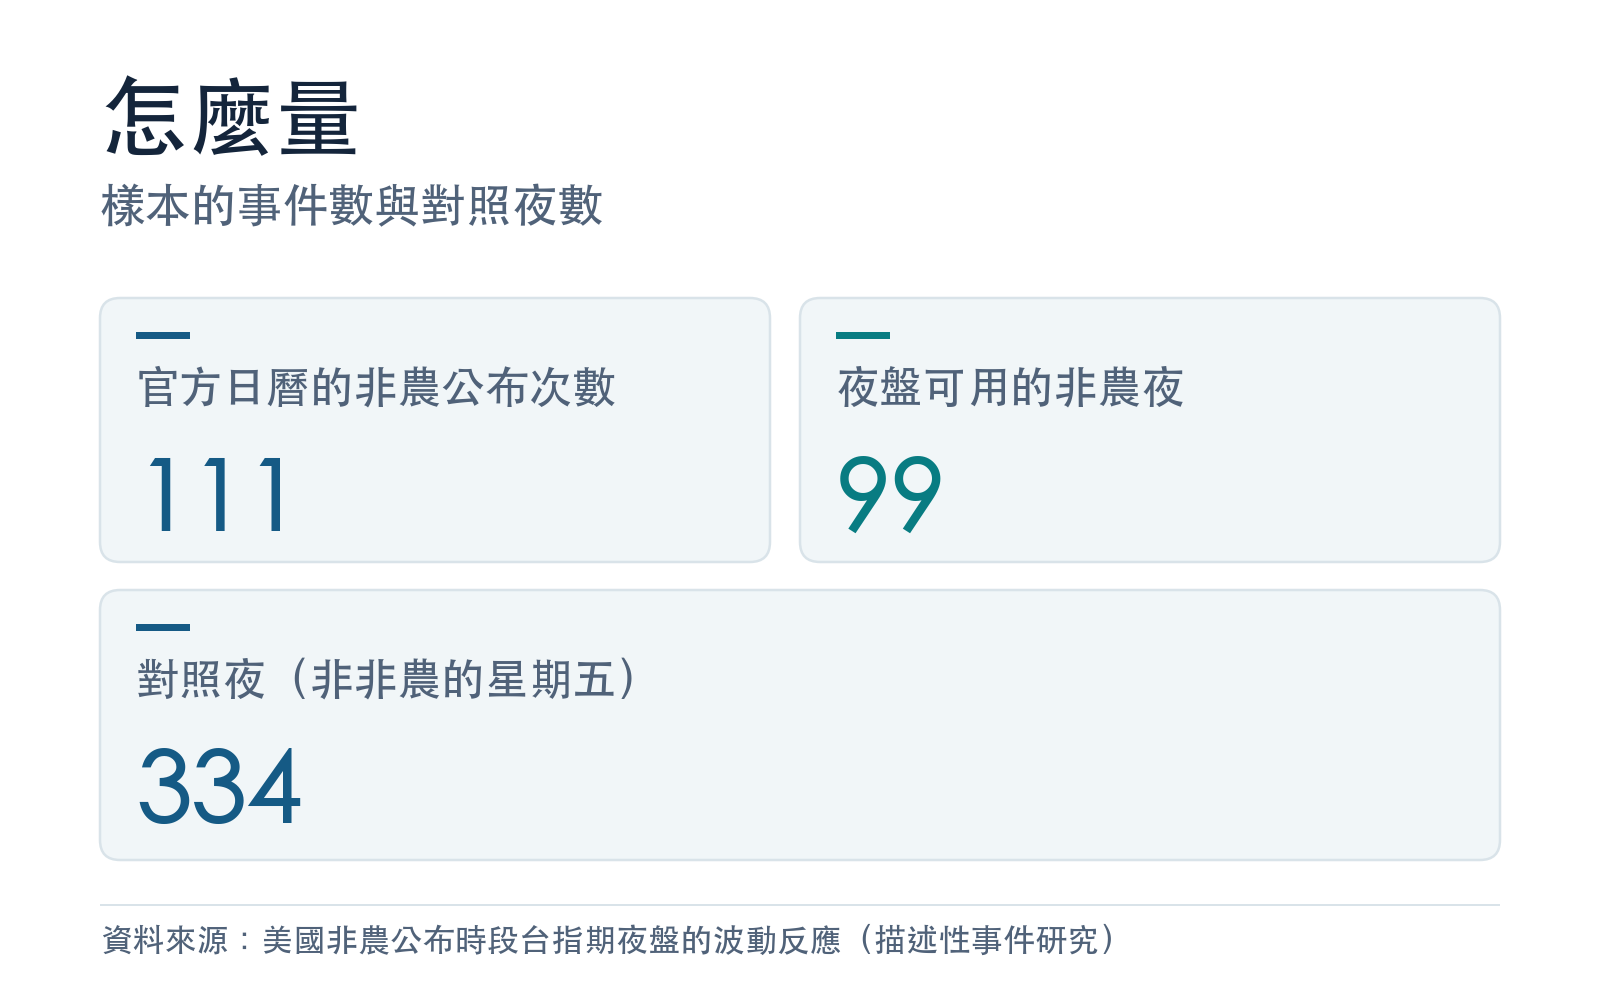
資料。 台指期夜盤,每晚取成交量最大的單一契約,用一分鐘的價格。樣本是 2017-06-02 至 2026-09-04 的美國非農公布日,官方日曆共 111 次, 其中 99 個夜盤可用(夏令時間 63 個、冬令時間 36 個);12 個夜盤因為窗內沒有成交而排除。 對照是同一個美東時鐘(早上八點半)、沒有非農公布的星期五,共 334 夜。
波動與效果。 一個窗的波動,是窗內三十個一分鐘報酬平方和。對每個窗,算它對「同一晚公布前三十分鐘」的比值,取對數;效果=事件夜這個對數比值的平均,減同一個夏冬令的對照夜平均。 區間用以月份為單位重抽一萬次得到的九成五區間。
「倍數」是什麼意思。 倍數=效果取指數,意思是「事件夜的窗對公布前窗的波動比值」除以「對照夜同一個比值」的幾何平均倍數。 它不是「公布後波動變成公布前的 ×3.88」;事件夜和對照夜各自的比值,在後面的圖裡另外列出。
三個窗的結果
| 窗(美東時間) | 主結果:效果(對數)與區間 | 主結果:倍數 | 事後旁證:效果(對數)與區間 | 事後旁證:倍數 |
|---|---|---|---|---|
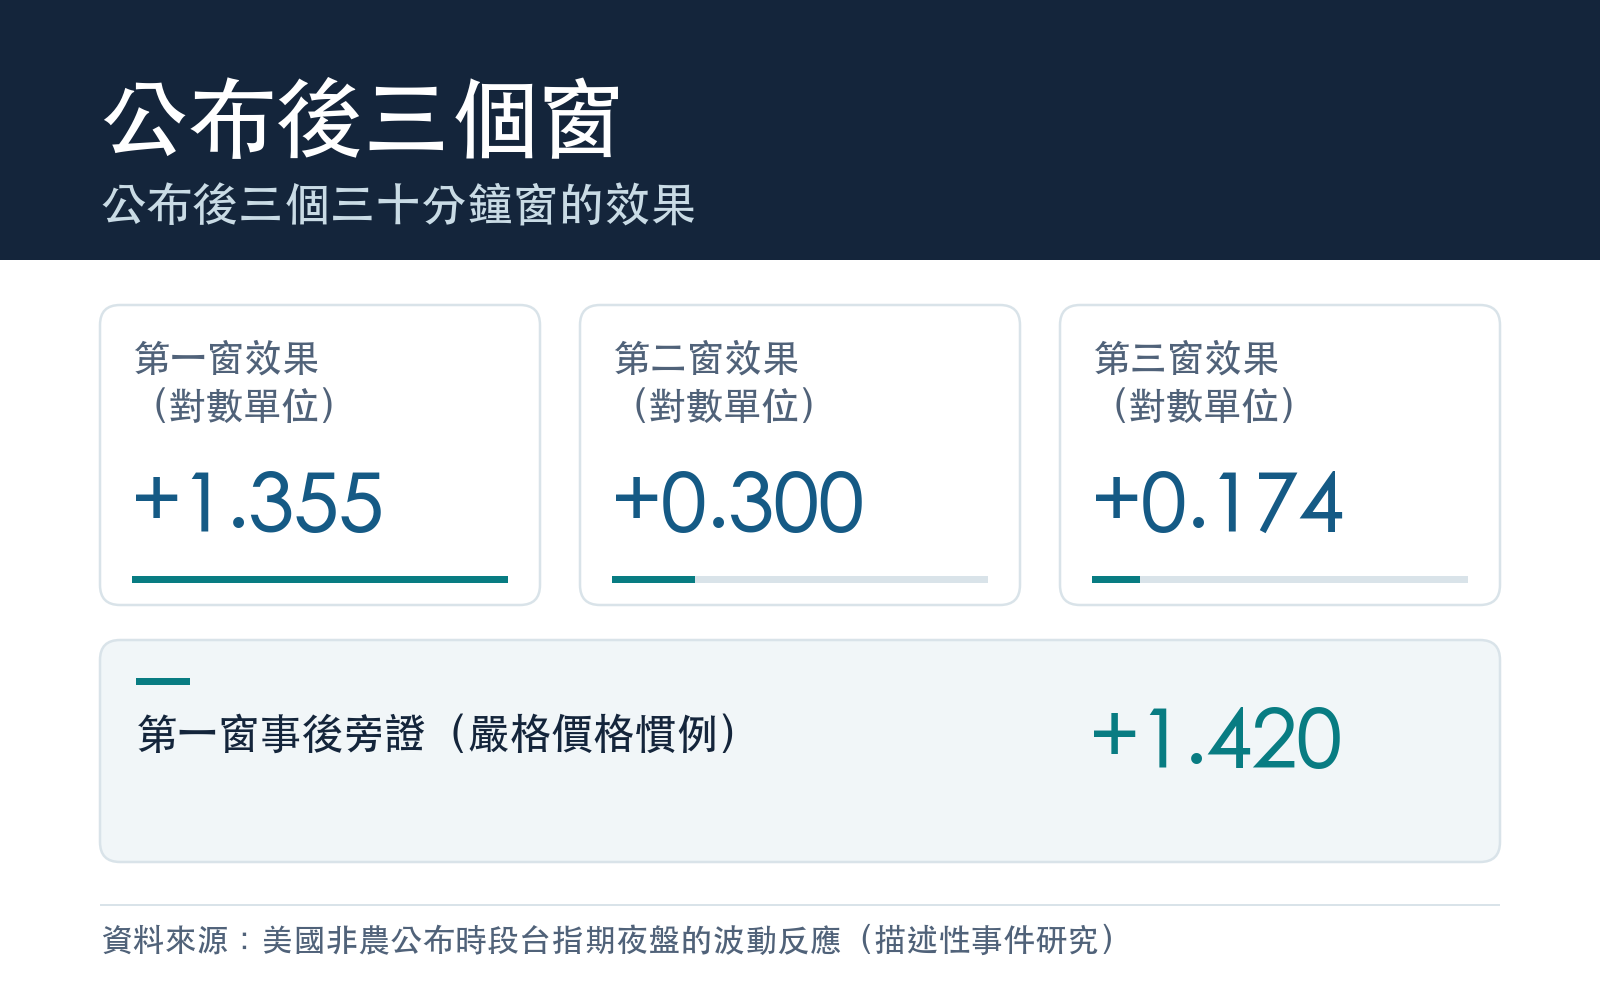
| 第一窗(八點半到九點) | +1.355(+1.174 至 +1.529) | ×3.88(×3.24 至 ×4.61) | +1.420(+1.260 至 +1.579) | ×4.14 |
| 第二窗(九點到九點半) | +0.300(+0.136 至 +0.466) | ×1.35(×1.15 至 ×1.59) | +0.424(+0.271 至 +0.579) | ×1.53 |
| 第三窗(九點半到十點) | +0.174(+0.006 至 +0.343) | ×1.19(×1.01 至 ×1.41) | +0.229(+0.075 至 +0.380) | ×1.26 |
為什麼主結果和旁證並列
預先寫死的價格慣例,是取「時間戳不晚於那一分鐘」的最後成交價。這個慣例會把八點半整那一秒的成交算進「公布前」的最後一個報酬:99 個事件夜裡,有 50 夜在那一秒有成交, 所以公布瞬間的一小段反應被算進了分母。我們維持預先寫死的做法當主結果,因為它讓估計偏小、更保守;同時列出把那一秒歸到公布之後的版本當事後旁證,第一個窗的效果由 +1.355 變成 +1.420。 旁證是看過審查意見之後才加的,不是預先註冊,不用來改任何結論。
夏令與冬令
夏令時間公布是台灣晚上八點半,冬令時間是晚上九點半。第一個窗的效果,夏令 +1.371(+1.130 至 +1.603),冬令 +1.327(+1.051 至 +1.603); 冬令減夏令的差是 -0.044(-0.406 至 +0.326)。這一項事前就標為描述性:這個設計對夏冬差的最小可偵測值是 0.68,高於我們事前訂的門檻 0.30, 所以只報數字,不下判斷;區間含零,也不代表兩者相同。
後兩個窗碰到美股開盤
美東九點半是美股現貨開盤。第三個窗(九點半到十點)正好是開盤後的三十分鐘,連沒有非農的對照夜,這個窗的波動比值也大幅上升:
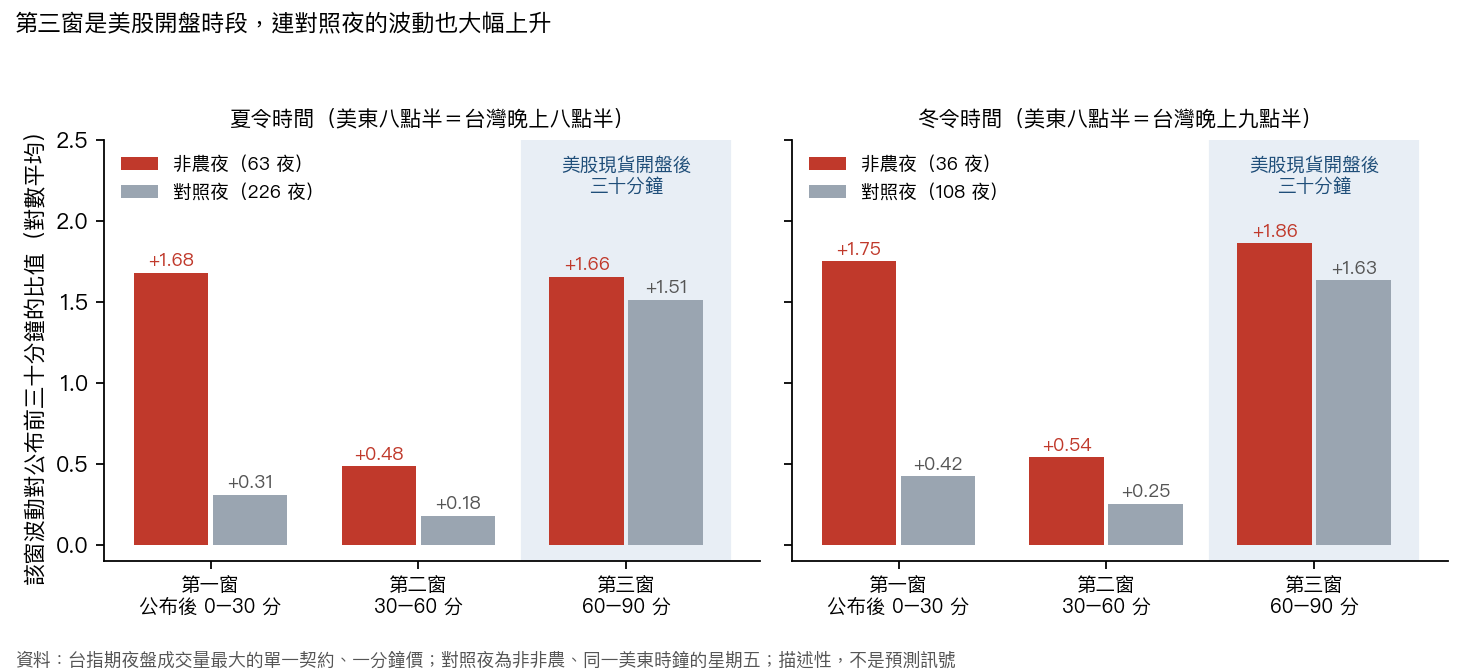
夏令時間裡,對照夜在第三個窗的比值是 +1.512(對數),事件夜是 +1.655。事件減對照的差已經扣掉這個共同的開盤效果, 但它因此是「非農日對非農以外的星期五,在美股開盤時鐘上的差」,不是公布衝擊本身的純衰減;我們沒有設計能把兩者分開。
這份結果沒有回答的事
- 沒有預測今晚。 沒有共識預期、沒有「好數據、壞數據」的分組,也沒有報酬方向或跳躍的分析;今晚這一次不在任何數字裡。
- 對照夜裡有些在早上八點半也有其他公布 (例如通膨、零售銷售),它們墊高了對照夜,會讓差距偏小,我們沒有可靠的逐日清單,所以沒有剔除。
- 分母可能被預期影響。 公布前較平靜時,比值會被放大;這部分我們沒有拆開。
- 一分鐘價格含雜訊。 換成五分鐘取樣,第一個窗的方向不變。
- 只涵蓋台指期夜盤, 不推到其他市場或日盤,也不推到非農以外的數據。
資料與方法
- 資料:台指期夜盤逐筆成交,成交量最大的單一契約,一分鐘價;非農日期取自官方日曆,不用「第一個週五」推算。
- 設計:描述性事件研究,事件夜對照夜以月份為群集重抽,七種預先列出的換法都沒有推翻第一個窗的結果;功效門檻與標籤依預先註冊。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊