🌡️ 事件溫度計|八月 CPI 核心開 0.3%:落在兩天前寫死的最熱那格,而 78.7 點保費有 45 點在開盤前就用掉了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美東時間早上八點半,勞工統計局把八月的消費者物價指數發出來。台北是今晚八點半。
整體月增 0.4% ,年增 3.4% 。核心(扣掉食物與能源)月增 0.3% ,年增 2.4% 。
| 八月實際 | 九月八日 nowcast | 七月 | |
|---|---|---|---|
| 整體 CPI 月增(季調) | +0.4% | +0.36% | +0.1% |
| 核心 CPI 月增(季調) | +0.3% | +0.20% | +0.2% |
| 整體 CPI 年增 | 3.4% | 3.38% | 3.4% |
| 核心 CPI 年增 | 2.4% | 2.38% | 2.5% |
分項:能源月增 2.1%,其中汽油漲 3.9%,BLS 自己的新聞稿寫,汽油這一項就占了整體月增的三分之一以上。食物月增 0.1%。住宿成本(shelter)月增 0.3%,七月是 0.1%。過去十二個月能源漲 16.3%,汽油漲 27.4%,住宿成本漲 3.0%。
數字擺完,接下來做的事跟上個月一樣:對帳。只是這次對的帳,是兩天前自己先寫死的那一張表。
四格裡的第三格
九月九日那篇(後來併進當天的導讀)做了一件事:在數字出來之前,先把公布後的判讀分成四格,門檻寫死,不等行情出來再挑一個順眼的故事。四格的條件是:整體 ≤ 0.2 且核心 ≤ 0.1 算兩條線都降溫;整體 ≥ 0.4 且核心 ≤ 0.2 算 headline 熱、核心受控; 核心 ≥ 0.3 算核心加速 ;其餘算混合。
那篇還寫了一句:nowcast 四捨五入之後落在第二格,整體約 0.4、核心約 0.2。如果官方結果也落在那裡,先查能源,不要急著說物價壓力全面擴散。
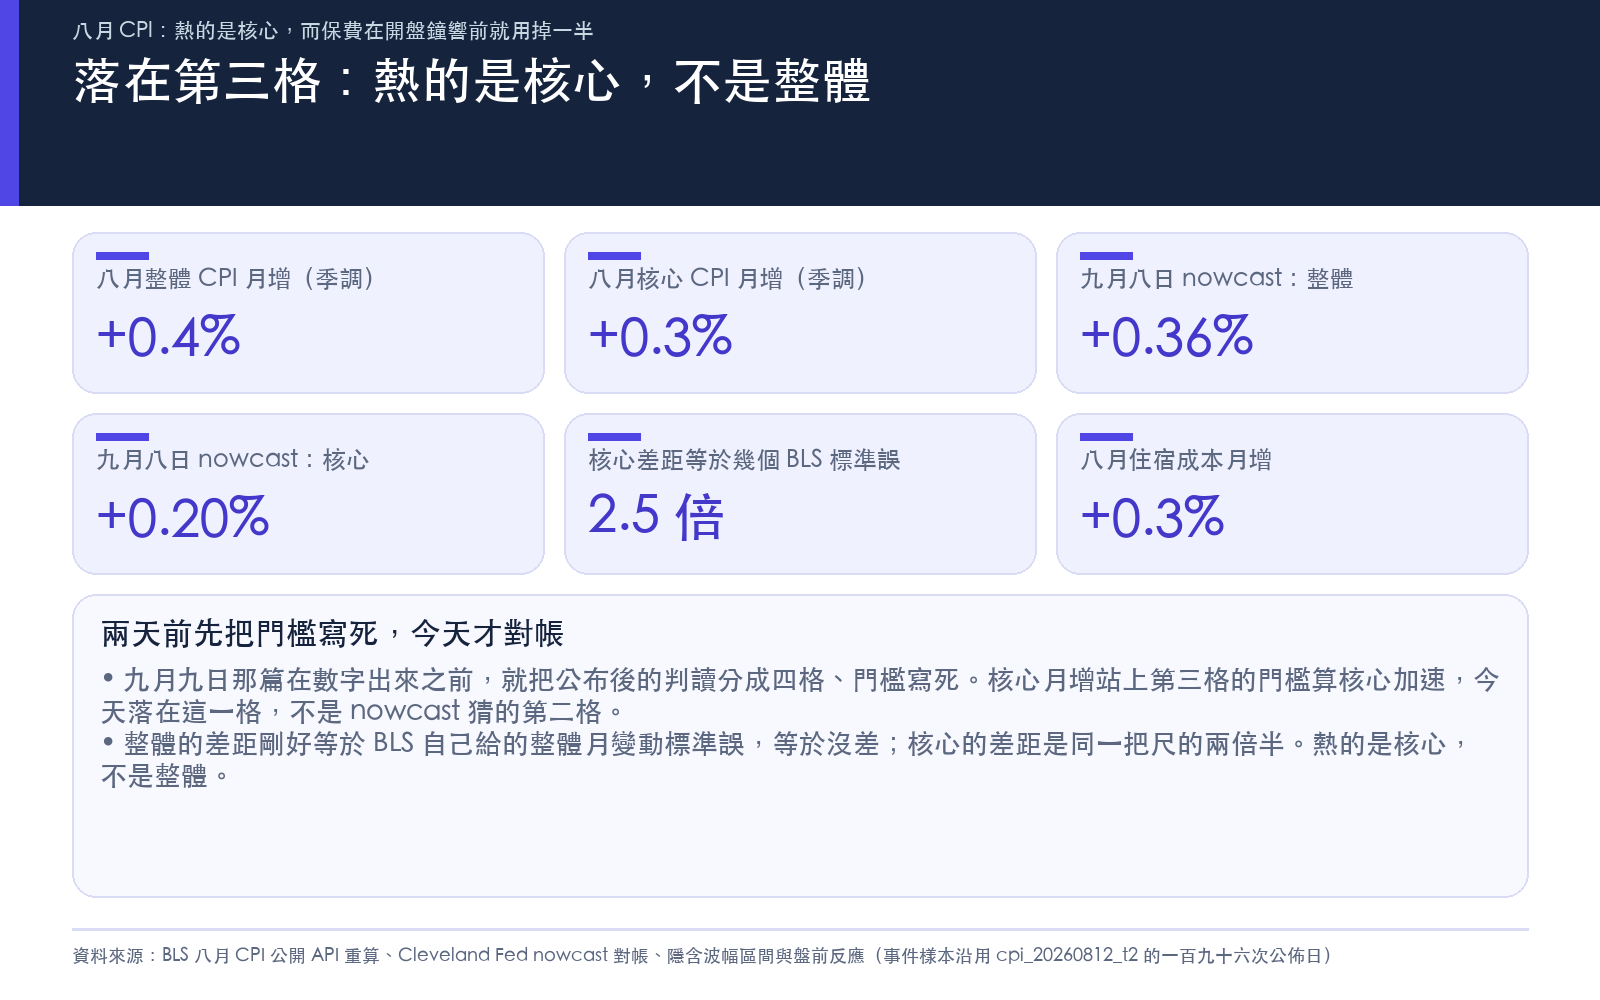
今天的組合是整體 0.4、核心 0.3。 落在第三格,不是第二格。
把它跟 nowcast 一格一格對:
- 整體 0.4 對 0.36,差 0.04 個百分點 。BLS 在新聞稿的技術說明裡給過整體 CPI 單月變動的估計標準誤,約 0.04 個百分點。這個差距剛好是一個標準誤,等於沒差。
- 核心 0.3 對 0.20,差 0.10 個百分點 ,是同一把尺的兩倍半。BLS 那個標準誤是給整體指數的,拿來量核心只是借用同一個尺度,但借來量也看得出:這一格是核心把它推過去的,不是整體。
所以兩天前那句「公布後先分清楚是整體熱、核心熱,還是兩者一起熱」,今天的答案是: 整體照著 nowcast 走,核心比 nowcast 熱 。第三格的指示是重查服務與住宿。住宿成本從七月的 0.1% 升到 0.3%,這一項在核心裡的權重很大,方向對得上;至於它解釋了核心加速的幾分之幾,要等 BLS 的貢獻度明細,這裡不猜。
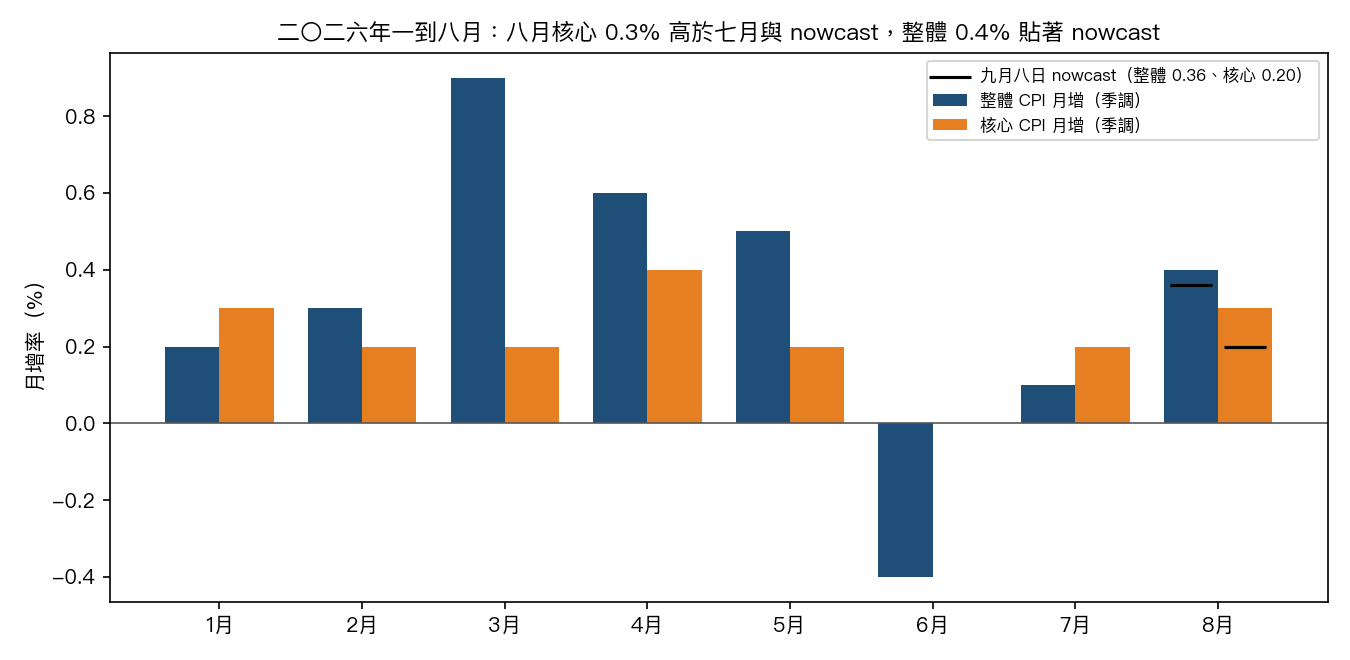
今年前七個月,整體那條線很會跳(三月 0.9、六月 -0.4),核心一直在 0.2 上下,只有四月到過 0.4。八月是今年第二次核心站上 0.3。
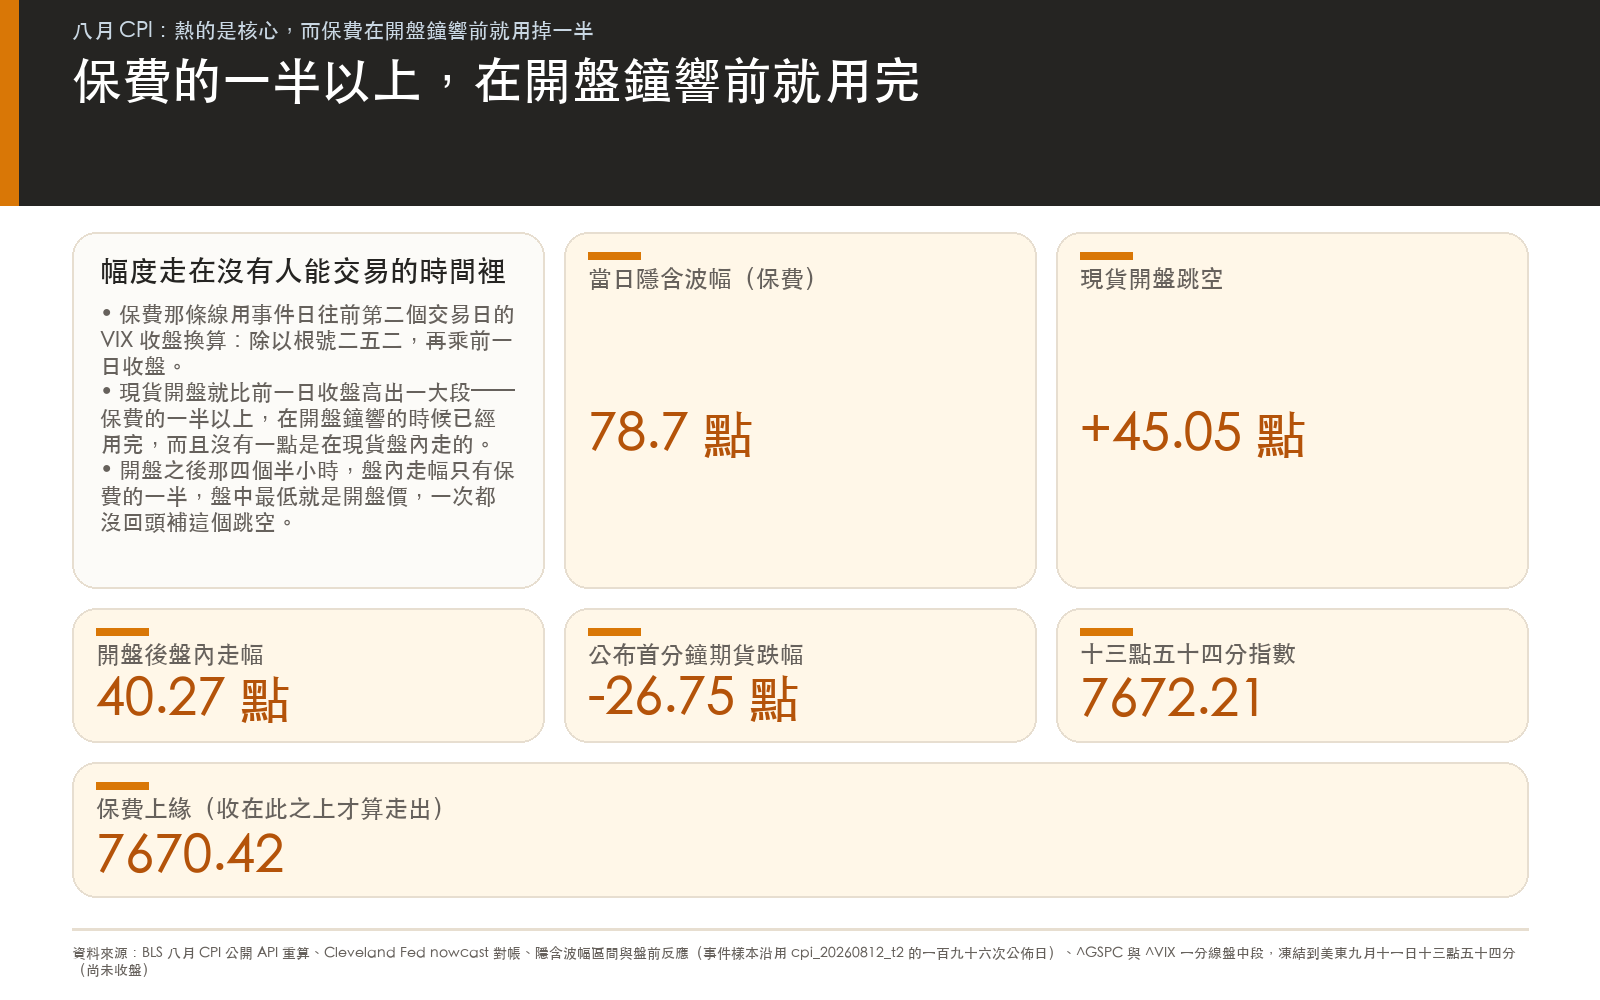
保費那條線畫在 78.7 點
上個月那兩篇定的規矩再走一次:隱含波幅一律取事件日往前 第 2 個交易日 的 VIX 收盤,除以 √252,換成「市場認為這一天大概會動多少」。
九月十一日往前第 2 個交易日是九月九日,那天 VIX 收 16.46。
16.46 ÷ √252 = 1.037% 乘上九月十日標普 500 的收盤 7,591.70 = 78.7 點
往上 7,670.42 ,往下 7,512.98 。今天收盤走出這個範圍,才算「超出隱含波幅」。1.037% 在 2010 年以來 196 次公布日的隱含波幅裡排第 46.9 百分位,正中間。
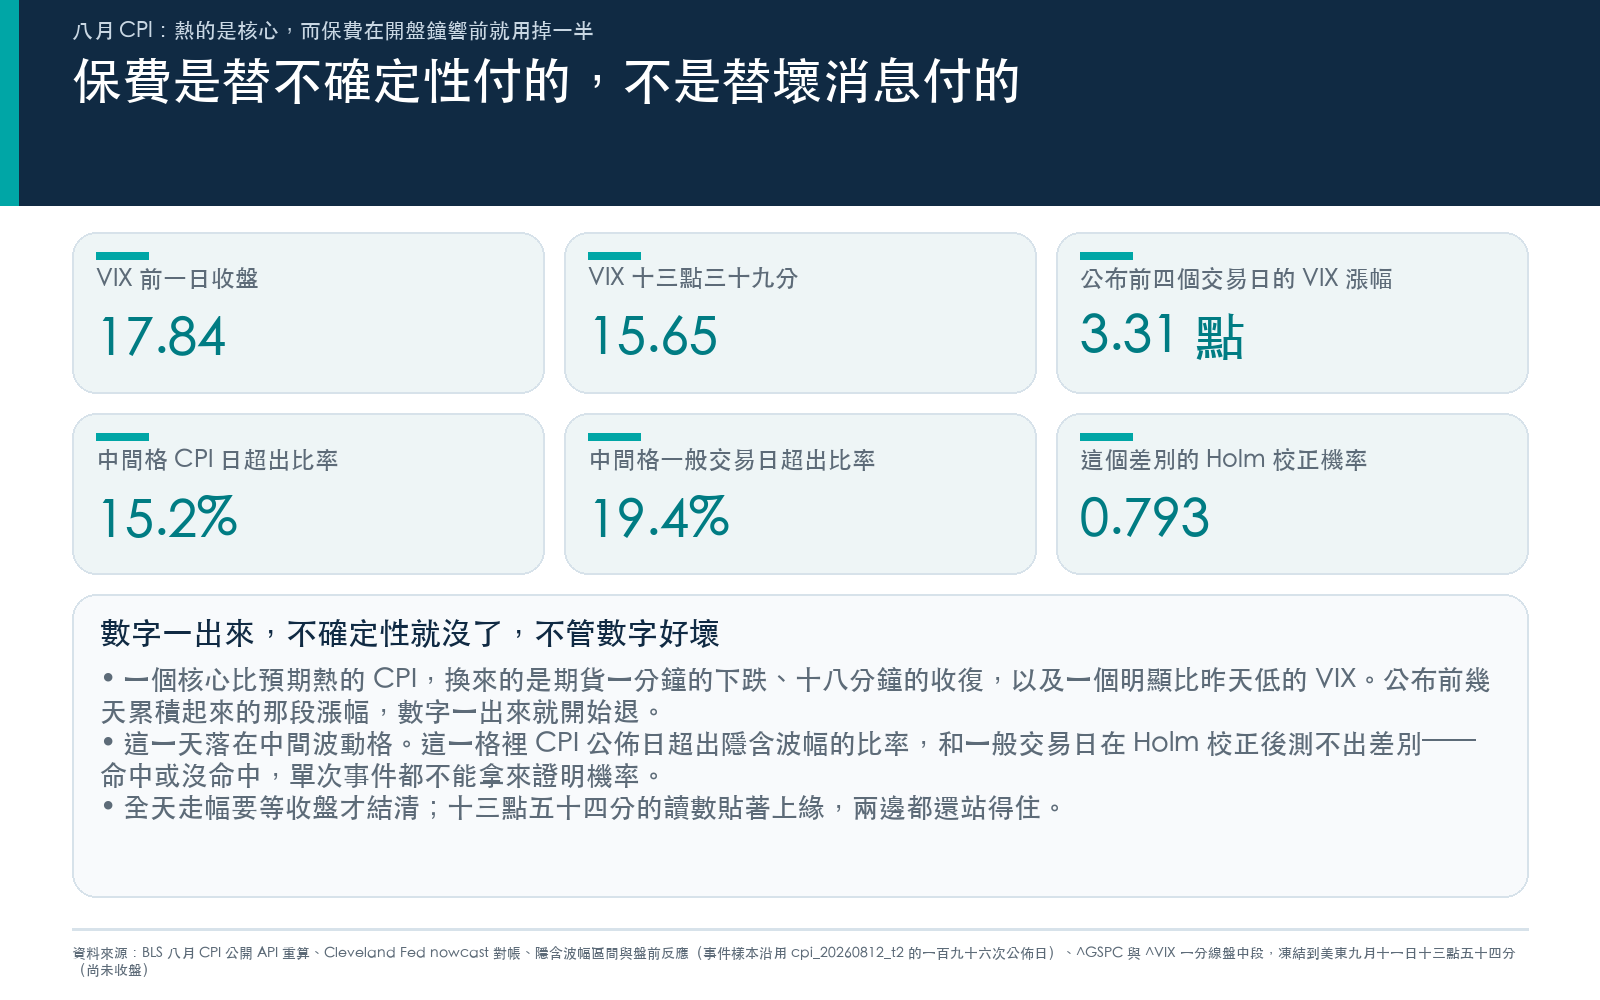
有一件事值得先講:這條保費線在過去四個交易日一路變貴。九月四日 VIX 收 14.53,九月八日 15.72(兩天前那篇拿來算 0.99% 的就是這個數),九月九日 16.46,九月十日 17.84。四天漲了 3.31 點。如果照 T-1 的 17.84 算,保費是 1.124%。市場在數字出來之前,就先把這一夜的價格往上調了。
16.46 落在上個月那篇切出來的中間那一格(15.03 到 19.90)。這一格有 66 次事件,CPI 日超出隱含波幅的比率 15.2%,一般交易日 19.4%,Holm 校正後顯著性 0.793,測不到差別。跟上個月一樣,今天又是在測不到效果的那一格。
公布那一分鐘:期貨跌 27 點,十八分鐘收回
現貨還沒開盤,能看的是標普 500 期貨與 VIX 的盤前計算值。這一段的資訊狀態停在美東八點五十四分。
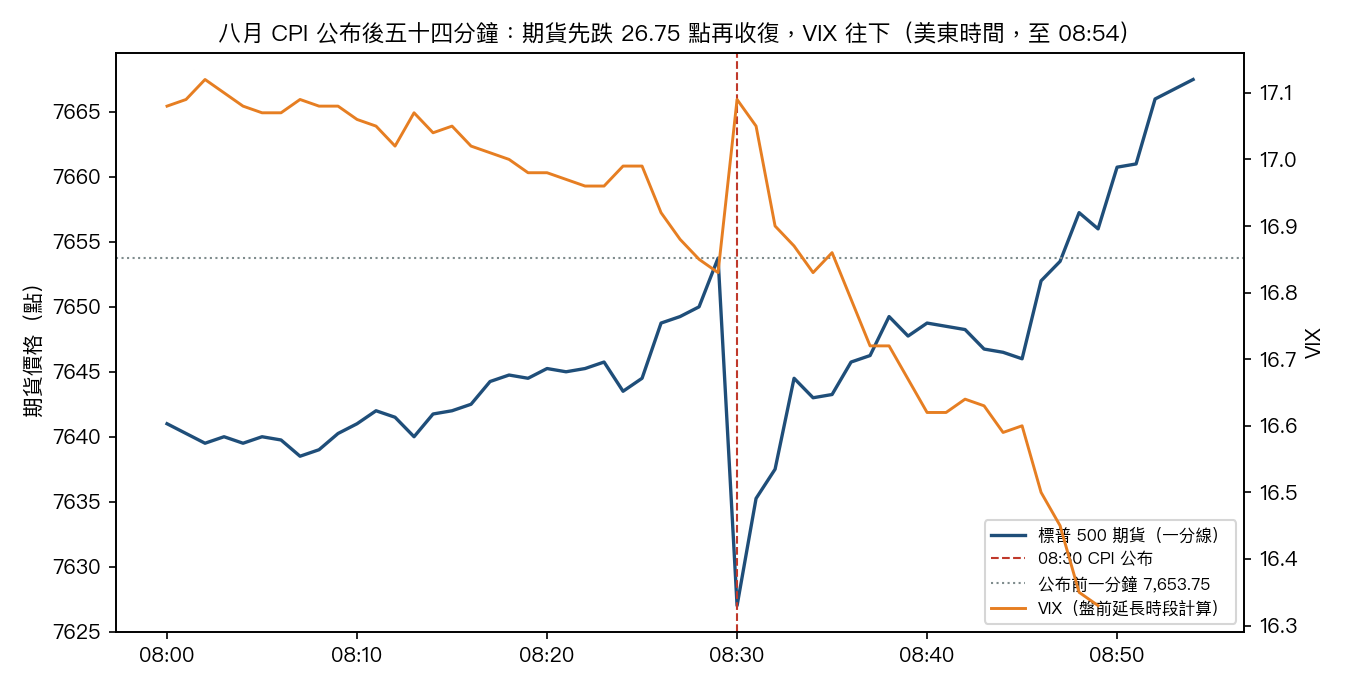
先記公布前的價格。昨天美東下午四點,期貨在 7,598.00。今天早上八點二十九分,公布前一分鐘,7,653.75,一夜之間已經高了 0.73%。這是事前定價,跟 CPI 無關,但它是後面那一跳的起點。
八點三十分那一根, 7,627.00 。一分鐘跌 26.75 點,0.35%。這一跳用掉了 78.7 點保費的 34%。
然後就沒有然後了。八點三十五分 7,643.25,八點四十八分回到公布前的價位以上,八點五十四分 7,667.50 ,比公布前高 0.18%,比昨天下午四點高 0.92%。
VIX 的路徑更直接。昨天收 17.84。盤前三點十五分開始計算時 17.52,八點二十九分 16.83,數字出來那一分鐘跳到 17.09,然後一路往下,八點四十九分 16.33 。比昨天收盤低 1.51 點,8.5%。
把這兩條線放在一起看:一個核心比預期熱的 CPI,換來的是期貨一分鐘的下跌與十八分鐘的收復,以及一個比昨天低的 VIX。四天累積起來的 3.31 點保費,數字一出來就開始退。這跟上個月同一個時段看到的形狀一樣(八月十二日 VIX 在數字出來後掉 0.50 點)。 保費是替不確定性付的,不是替壞消息付的;數字一出來,不確定性就沒了,不管數字好壞。
九點半之後:這一天的幅度,是在沒有人交易的時候走掉的
現貨開盤了。九點三十分第一根, 7,636.75 ,比九月十日收盤高 45.05 點 、0.59%。
先把這個數字放進保費那把尺裡:78.7 點的區間,開盤鐘響的時候已經用掉 45.05 點,佔 57% 。這 45 點沒有一點是在現貨盤內走的,它是隔夜期貨那段(公布前就高了 0.73%)加上數字出來之後的收復,一起結算到開盤價上的。
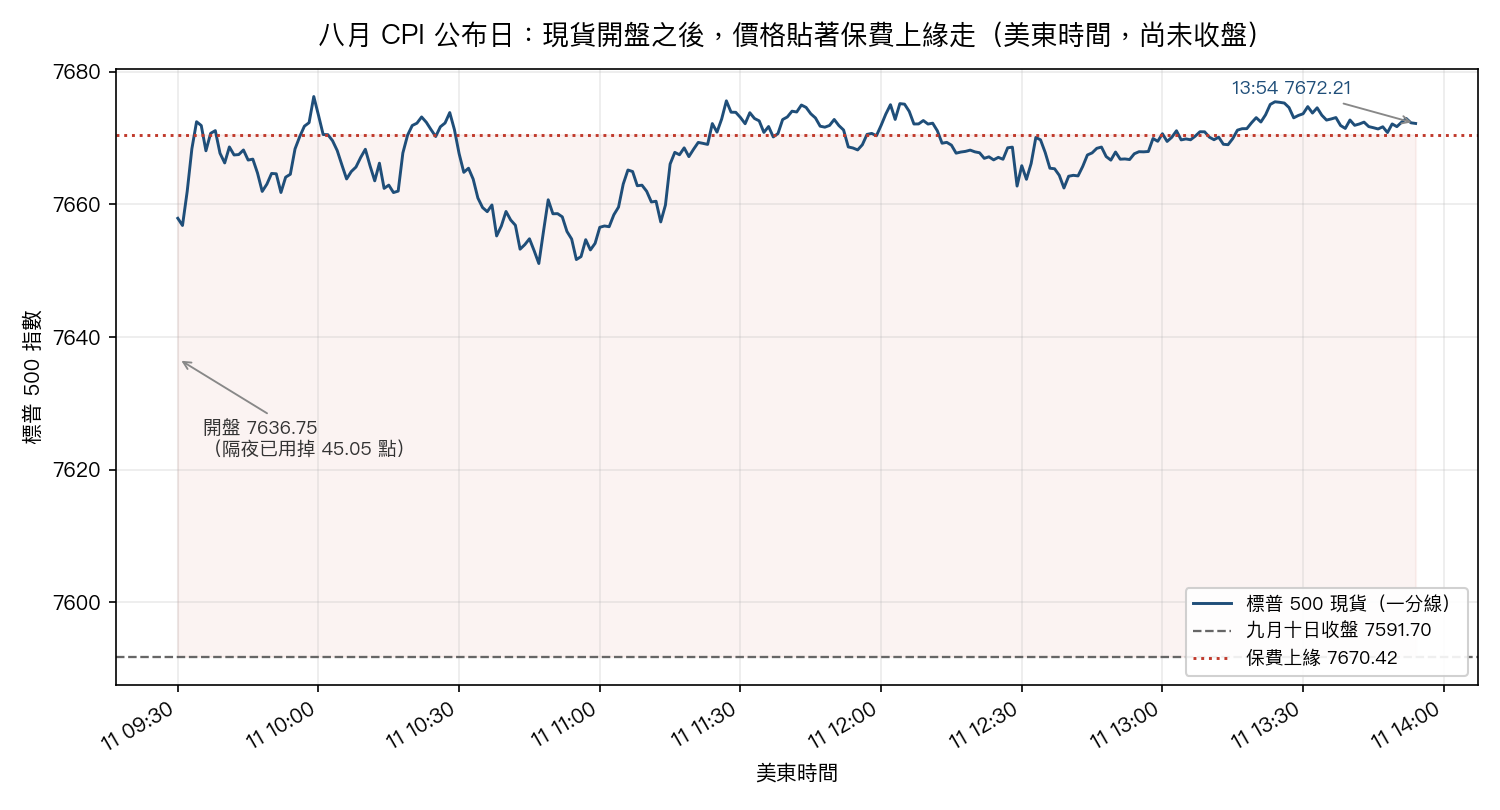
開盤之後那四個半小時,圖上看起來像一條在同一個高度來回的線。到美東 十三點五十四分 為止:
| 數值 | 對九月十日收盤 | |
|---|---|---|
| 開盤(九點三十分) | 7,636.75 | +45.05 點 / +0.59% |
| 盤中最高 | 7,677.02 | +85.32 點 |
| 盤中最低 | 7,636.75(=開盤價) | +45.05 點 |
| 十三點五十四分 | 7,672.21 | +80.51 點 / +1.06% |
盤中最低點就是開盤價:現貨開出來之後,一次都沒有回頭補這個跳空。而 整段盤內走幅只有 40.27 點 ,是 78.7 點保費的 51%。
兩個數字擺在一起,講的是同一件事:今天到目前為止的幅度,一半以上是在現貨沒有交易的時間裡走掉的,剩下那一半在盤內慢慢磨。如果收盤真的走出保費區間,那會是一個由 跳空 造成的超出,不是由盤中震盪造成的,這兩件事在「超出比率 15.2%」那個統計裡被算成同一格,但它們不是同一回事。
VIX 也繼續退。十三點三十九分 15.65 ,比昨天收盤的 17.84 低 2.19 點 、12.3%。從九月四日的 14.53 漲到九月十日的 17.84 那 3.31 點,到這裡已經退掉三分之二。
收盤前,你自己能對的帳
兩天前那篇列了四欄。前三欄今天填完了:官方值對 nowcast、能源與住宿的方向、公布後第一段反應與公布前價格分開記。
第四欄是全天走幅,它只能等收盤。兩個數字:
- 標普 500 收在 7,670.42 以上 ,或 7,512.98 以下 → 今天走出保費範圍,落進中間格那 15.2%。
- 收在中間 → 待在範圍內,跟過去 66 次中間格的 CPI 日裡的 84.8% 一樣。
十三點五十四分的 7,672.21 在上緣 外面 1.79 點 。這是一個貼著門檻的讀數,不是一個已經結清的答案,盤中最高 7,677.02、最低 7,636.75,同一天裡上緣兩邊都站過。距離收盤還有兩小時,往任何一邊走兩點都會換掉結論。今天的收盤會落在哪一邊,現在沒有人知道,包括這篇。
三件不能從這裡推出去的事
第一,第三格不等於「通膨回來了」。 核心 0.3% 高於 nowcast 0.10 個百分點,這是一個月的數字,BLS 的月度修正與下個月的讀數都還沒有。兩天前那篇就寫了:即使核心到 0.3,仍需和分項、修正值及後續月份一起看。
第二,十三點五十四分不是收盤。 這篇的資訊狀態停在那裡,最後兩小時還沒發生。盤前那一段用的又是期貨與 VIX 的盤前計算,都是薄的市場。上面每一個帶時間戳的數字,都只對它自己那個時刻負責。
第三,一天的結果證明不了機率。 今天收在範圍內,不證明 15.2% 對;走出去,也不證明它錯。單次事件對機率陳述沒有鑑別力。
資料來源與作法
- CPI 數字:美國勞工統計局 2026 年 9 月 11 日新聞稿(八月 CPI,USDL-26-1496)。所有月增與年增以 BLS 公開 API 的原始指數序列(季調 CUSR0000SA0 等六條、未季調對應序列)重算後四捨五入到一位小數,與新聞稿一致;原始 JSON 凍結在證據目錄
data/。 - nowcast:Cleveland Fed 九月八日更新(整體 0.36%、核心 0.20%),取自本站 T-2 證據檔;該頁在九月十日已換成九月的 nowcast。
- 市場數字(盤前段):標普 500 期貨與 ^VIX 一分線、^GSPC 與 ^VIX 日線取自 yfinance,抓取時間 2026-09-11 台北 21:05。九月十日標普 500 收 7,591.70;VIX 九月四日收 14.53、九月八日 15.72、九月九日 16.46、九月十日 17.84。
- 市場數字(現貨盤中段):^GSPC 與 ^VIX 一分線取自 yfinance,抓取時間 2026-09-12 台北 01:57,最後一根一分線是美東九月十一日十三點五十四分(^VIX 為十三點三十九分)。原始一分線凍結成
data/*_intraday.csv並記了 sha256。 - 事件樣本與統計:沿用
experiments/cpi_20260812_t2(2010-01-15 至 2026-07-14,196 個 CPI 公布日、3,733 個對照交易日)與experiments/cpi_20260812_t0,沒有改動原樣本或原統計。本篇的重算、三張圖與凍結輸入在storage/drafts/assets/event_cpi_20260911_t0/;analysis.py與chart_cash_session.py不連網即可重跑,refresh_intraday.py是寫稿當下那一次抓取器。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊