🧪 迷思實驗室|台積電打噴嚏,台股真的重感冒?16年數據攤開來看
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股圈有一句耳熟能詳的說法:「台積電打噴嚏,台股就重感冒」。這句話聽起來像常識,但裡面其實塞了三個完全不同的問題:台積電占大盤的份量有多重?它大跌那天大盤真的會一起跌嗎?隔天呢?我們把2010年到2026年7月、超過四千個交易日的台積電與加權指數資料攤開來看,一次拆給你看哪部分是真的,哪部分是誤會。
台積電現在占大盤多重?比你想的還重
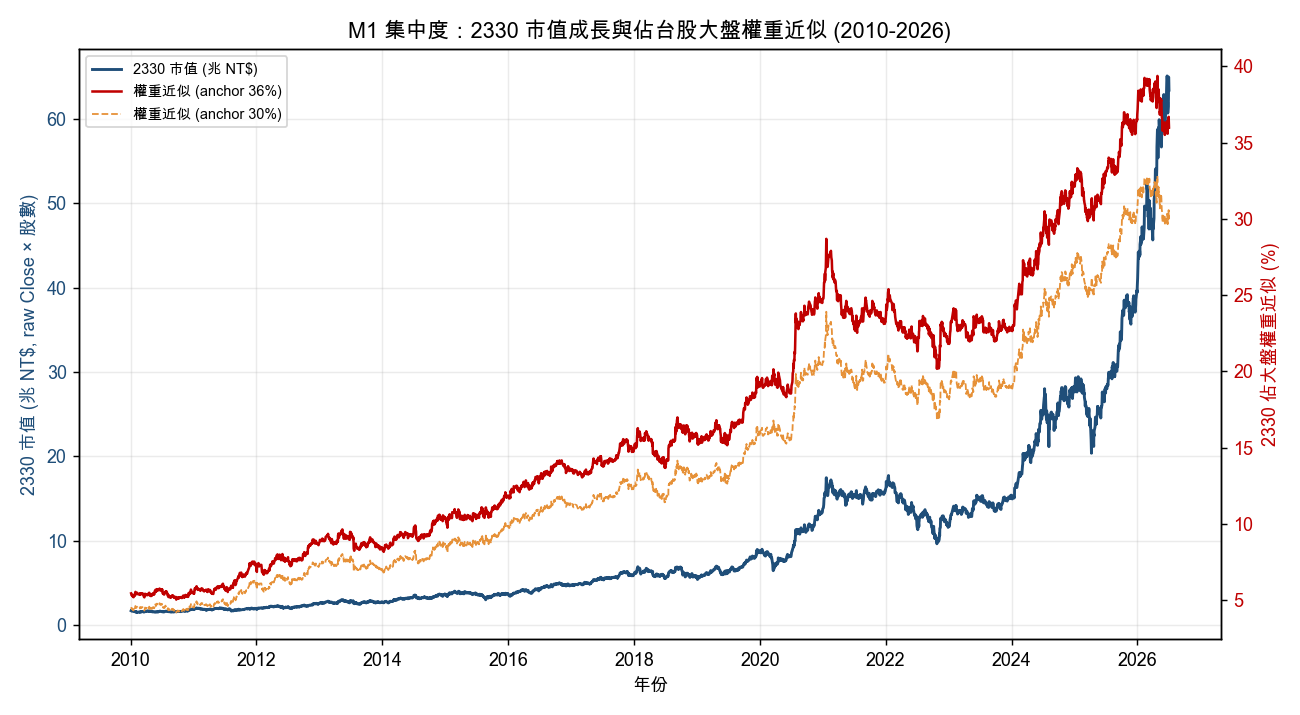
先看份量。2010年時,台積電的市值大約是1.68兆台幣;到了2026年7月,已經成長到63.4兆台幣,十六年漲了37.7倍。換算成占加權指數的分量,用市值變化推估的話,2010年台積電大概只占大盤的5.4%,今天已經逼近三分之一以上,來到約36%到38%的區間。這個估算方式是用台積電市值除以整個指數規模、再校準到公開資訊佐證的區間(市場上普遍認為台積電在2015年占約16%到18%、2020年約28%、2024到2025年約30%到38%),不是官方公布的精確權重,實際數字可能比估算更平緩一些,但方向很清楚:台積電從大盤裡「一個不算小的角色」,變成了「三分之一以上的主角」。
同一天真的一起感冒,但有一部分只是算術
份量搞清楚後,接下來看方向傳導。我們找出台積電單日大跌3%以上的所有日子,總共98天,看看加權指數當天發生了什麼。結果是:當天大盤同步下跌的機率高達98.98%,幾乎沒有例外,平均跌幅2.62%,統計上是極度顯著的差異,不是巧合。如果門檻拉高到台積電跌5%以上(這種日子比較少見,16年來只有15天,樣本小,結論僅供參考),當天大盤100%同步下跌,平均跌幅來到4.22%。
這個「同一天一起跌」的部分,有多少是算術,有多少是真的?台積電目前占大盤約三分之一的權重,如果純粹是算術效果,台積電跌3%對指數的機械拖累大概是1個百分點左右(權重乘以跌幅)。但實際上大盤平均跌了2.62%,比純算術推算深了超過一倍。這代表當台積電重跌的那天,不是只有它自己在跌,其他成分股也真的被一起賣壓帶下去,不是單純的加權平均假象。
隔天沒有變嚴重,這才是最容易被誤解的地方
真正該澄清的迷思在這裡。如果「重感冒」是真的,照理隔天病情應該還沒好、大盤應該延續跌勢。但數據完全不支持這個說法。台積電跌3%以上的隔一個交易日,大盤下跌的機率是43.88%,反而比平常的45.6%還低一點點;平均報酬是正的0.078%,幾乎打平,跟平常沒有統計上的差別。台積電跌5%以上的隔天也一樣,下跌機率40%,跟平常無異。
換句話說,市場在事件發生的當天就已經把壞消息消化完畢,隔天的方向跟平常擲銅板差不多,不存在「隔天繼續遭殃」這回事。這點跟很多人的直覺不一樣,值得單獨拉出來講清楚。

| 台積電當日跌幅門檻 | 樣本天數 | 當天大盤下跌機率 | 當天大盤平均報酬 | 隔天大盤下跌機率 | 隔天大盤平均報酬 |
|---|---|---|---|---|---|
| 跌3%以上 | 98天 | 98.98% | -2.62% | 43.88% | +0.08% |
| 跌5%以上(樣本小,僅供參考) | 15天 | 100% | -4.22% | 40.00% | -0.21% |
對照組是全樣本所有交易日的平常水準(下跌機率45.59%);嚴格排除台積電大跌事件的乾淨對照組會再低一點,約44%,結論方向不變,平均報酬接近0。可以看到隔天欄位的數字,跟這個平常水準幾乎重疊。
為什麼還是有真的連動,不只是台積電自己那份
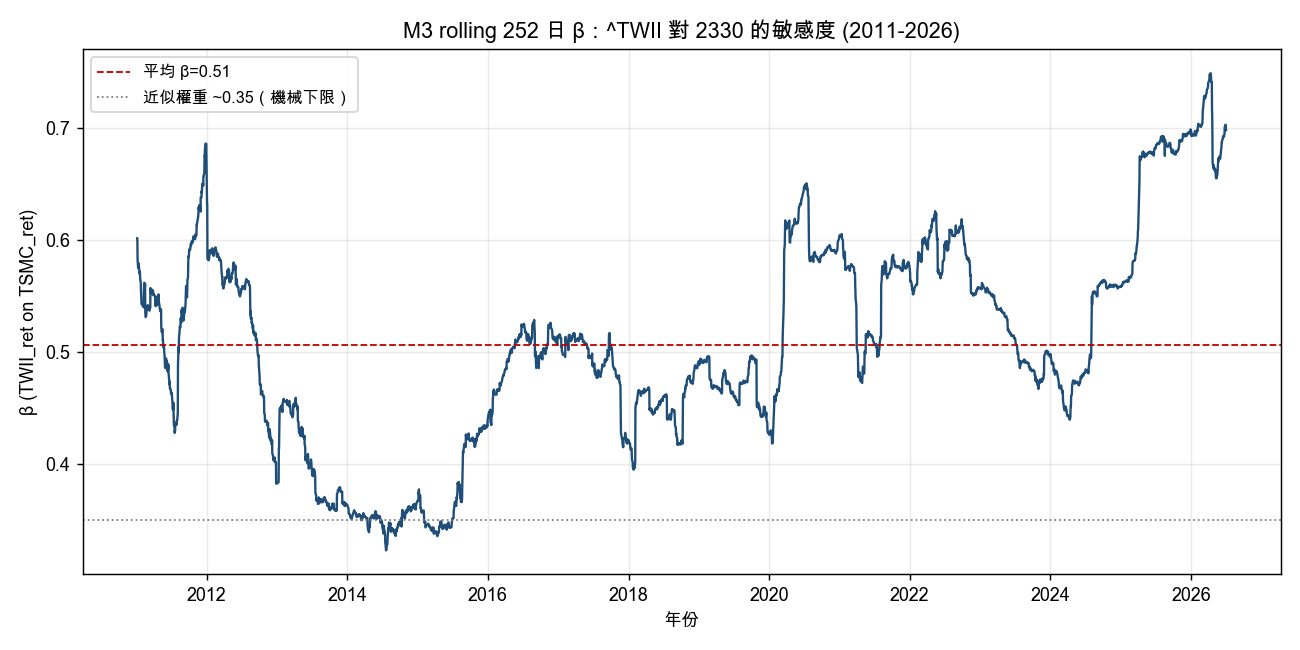
同一天的連動有超出算術的部分,這件事可以用整個16年樣本的迴歸關係量化。結果是:台積電每漲跌1%,大盤平均同向變動約0.54%,這個關係在統計上極為穩固,幾乎不可能是雜訊造成的巧合。重點是,0.54這個連動係數,已經高於台積電目前大約三分之一的權重份額,代表大盤對台積電的反應,不只是「台積電那部分機械貢獻」,是全市場真的一起共振。
這個連動係數也不是一成不變的。用移動視窗回推歷史,2014年前後大盤對台積電的連動係數大約只有0.32到0.35,跟當年的權重差不多;但到了2025到2026年,已經升到約0.70,幾乎是十年前的兩倍。市場對台積電的敏感度,跟著它的份量一起變重了。另外還有一個不對稱現象:台積電下跌時,連動係數是0.64;台積電上漲時,只有0.48,這個差距在統計上顯著,代表市場在跌的時候跟台積電貼得更緊,漲的時候比較沒那麼一致。不過要澄清一點,這種「跌比漲貼得更緊」的現象是普遍性的,不是台積電大跌到某個特別門檻才會被觸發的恐慌開關,別過度解讀成「台積電一崩盤市場就會失控」。
真正該留意的,是接下來一週的震盪程度
如果只看「隔天會不會跌」,這句俗諺確實被誇大了。但如果把視角拉長到接下來一整週,結論完全不同。台積電單日跌3%以上之後,接下來5個交易日,大盤的整體波動程度是平常的1.70倍(年化波動度從平常的14.2%放大到24.2%),這個差距非常顯著。如果台積電跌到5%以上,接下來一週的波動放大到平常的2.25倍(從14.4%放大到32.3%,樣本只有15次,方向穩健但精確倍數宜保守看待)。
這是整份研究裡最一致、也最持久的效果:台積電重跌之後,方向不見得延續,但市場情緒的起伏會明顯放大,而且會持續好幾天,不是當天發洩完就結束。

這不是因果證明,只是條件關聯
有一點必須說清楚:這份研究看到的是「台積電大跌那天,大盤跟著怎麼動」的條件關聯,不是嚴謹的因果證明。台積電重跌常常跟美股前一夜下跌、全球半導體類股一起被賣、匯率波動等共同衝擊同時發生,這次分析沒有把這些外部因素單獨拆開來控制。也就是說,「台積電拖累大盤」這個現象裡,有一部分可能其實是「大家一起被同一個外部衝擊打到」,不是台積電單方面把大盤拉下去。此外,權重估算用了簡化假設,可能讓集中度的上升幅度看起來比實際更陡,跌5%以上那組的樣本只有15天,結論的把握度有限。這份分析純粹是拆解一句俗諺背後的傳導機制,不能當成買賣訊號或反彈進場的依據。
帶走的一句話
「台積電打噴嚏、台股重感冒」拆開來看,一半是真的,一半是誤會。同一天大盤真的會一起跌,而且跌幅超出台積電權重能解釋的範圍,代表其他股票也真的一起被賣;但「隔天病情加重」是想像出來的,隔天大盤的表現跟平常幾乎一樣。真正該放在心上的,是接下來一整週市場會更不平靜。而且這句話放在今天,比十年前更貼切:台積電占大盤的份量,以及大盤對它的敏感度,都比十年前重了將近一倍。
本文數據來源:台灣加權指數(^TWII)與台積電(2330.TW)每日收盤資料,取自 Yahoo Finance,期間2010年1月4日至2026年7月3日,共4,026個交易日。統計方法包含事件研究法(區分同日與隔日效應)、迴歸連動係數估計、電腦重複抽樣驗證信賴區間,固定隨機種子以確保可重現。完整方法與統計量見研究實驗 K1635。
懶人包圖組


相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊