台積電在紐約比在台北貴兩成,而這個價差預告不了任何一邊的波動
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
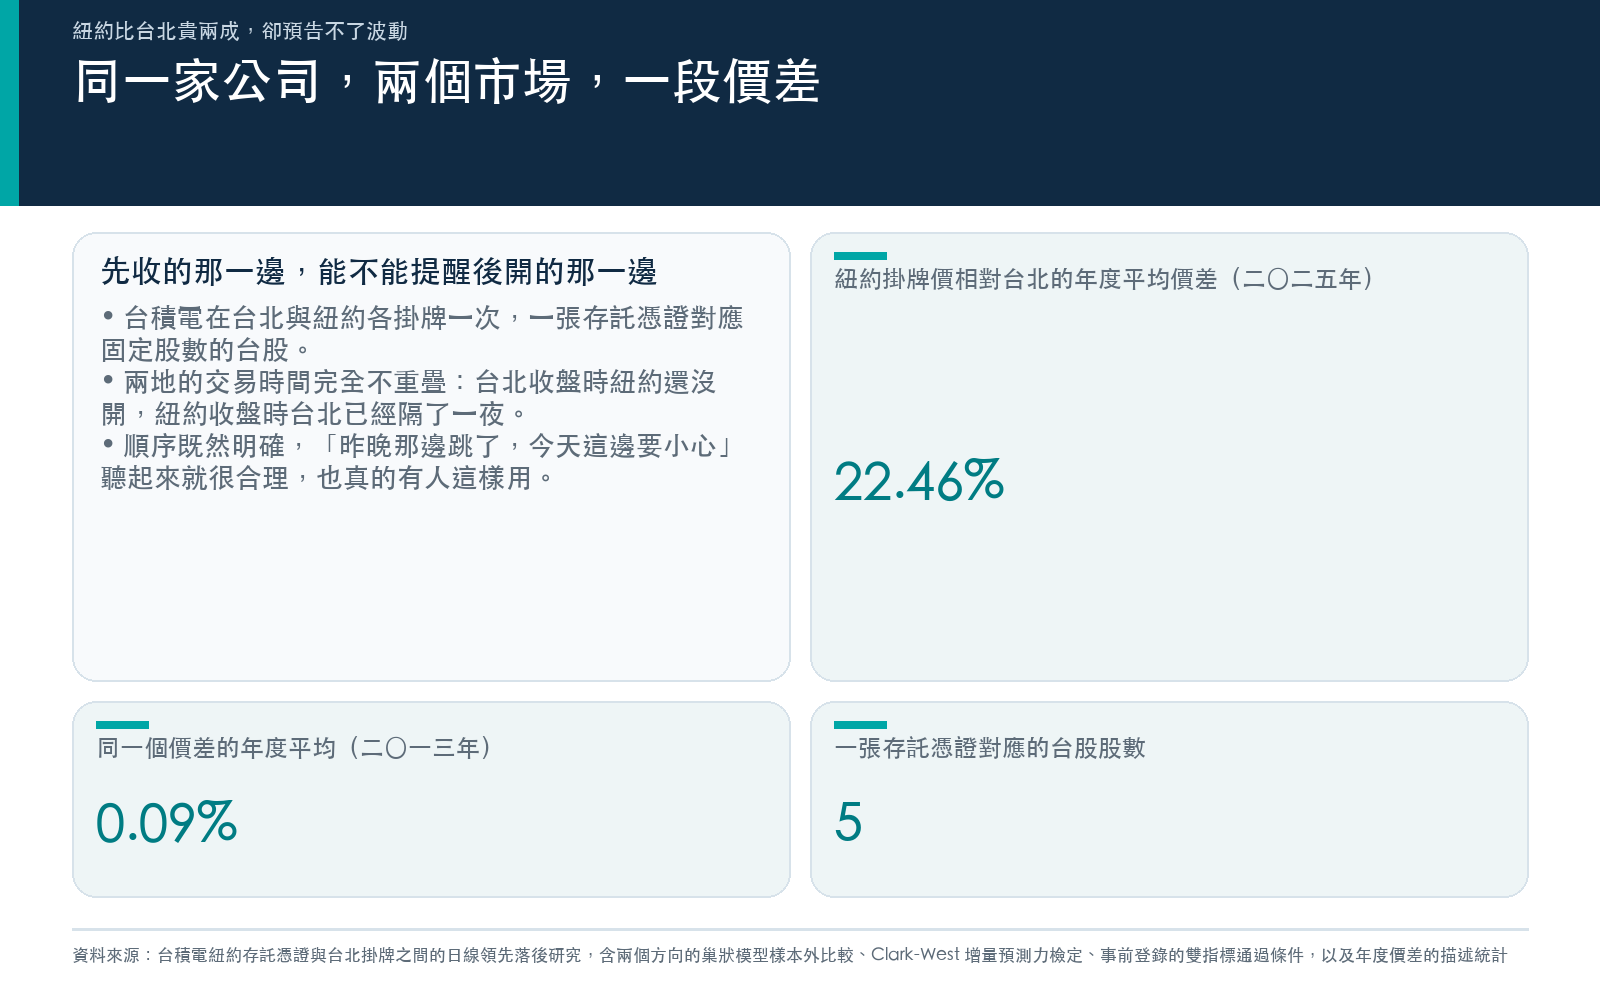
台積電在台北掛 2330,在紐約掛 TSM,一股 ADR 等於五股台股。同一家公司,同一批獲利,兩個市場各報一次價。
理論上換算完應該差不多。實際上 2025 年,紐約那邊平均比台北貴 22.46% 。
這不是一直都這樣。2013 年這個價差的年平均是 0.09% ,2014 年甚至是 −0.02% ——紐約還比台北便宜一點點。
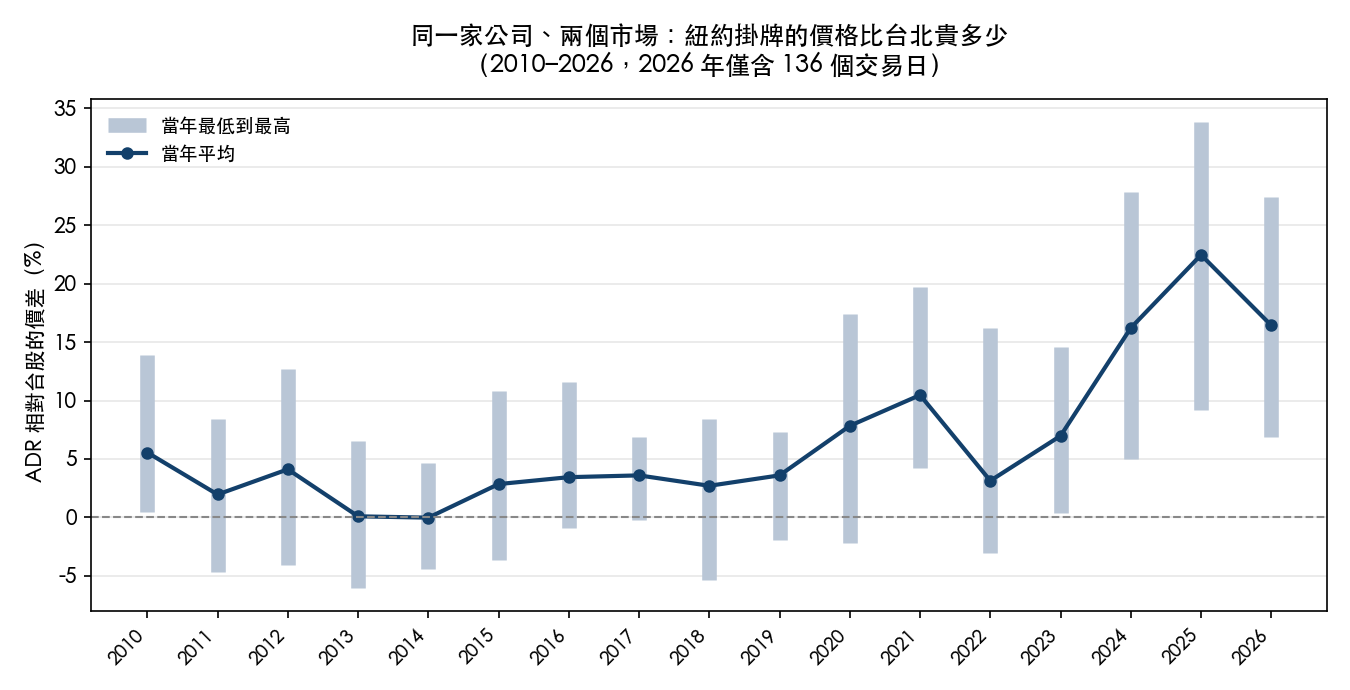
看到這個價差,多數人問的是「該買哪一邊」
這篇回答不了那個問題。報酬的高低牽涉稅、匯率、交易成本與你的持有期,不是一份日線資料能裁定的。
但同一份資料可以回答一個更小、也更常被拿來當操作依據的問題: 先收盤的那一邊,能不能告訴你後開盤的那一邊今晚會不會震?
這個問題值得問,是因為兩地的交易時間完全不重疊。台北下午收盤的時候紐約還沒開,紐約收盤的時候台北已經隔了一夜。順序是明確的,所以「昨晚 ADR 跳了,今天 2330 要小心」這種說法聽起來很合理,而且很多人真的這樣用。
那就兩個方向都測一次。
兩個方向,各測一次
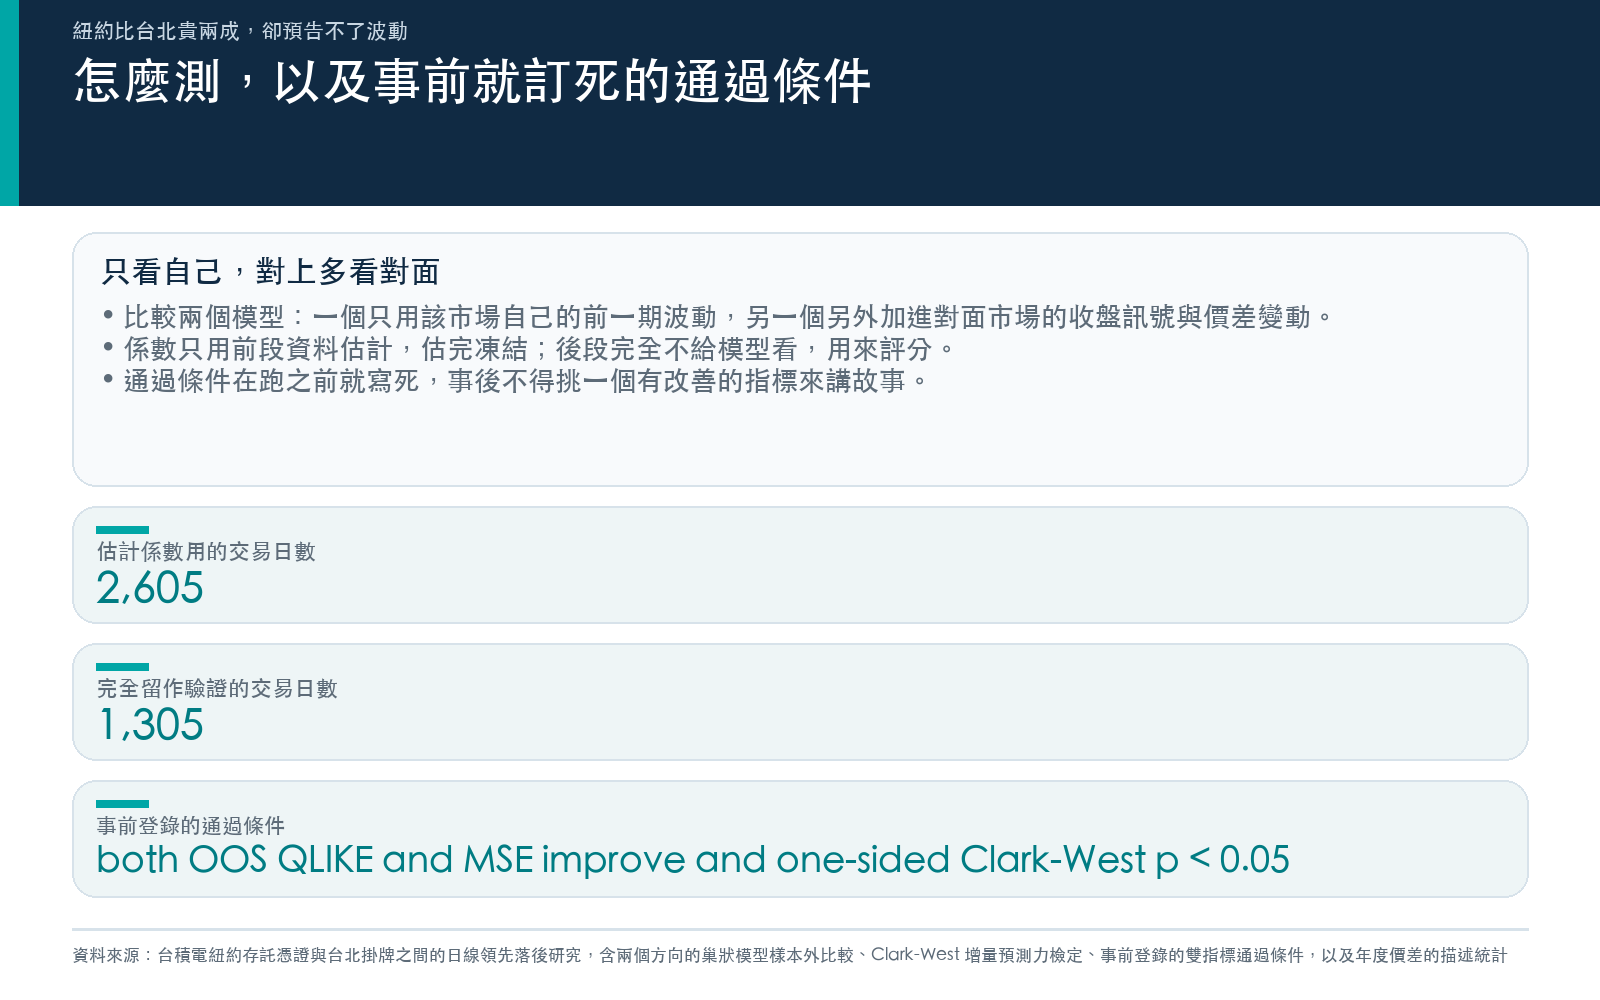
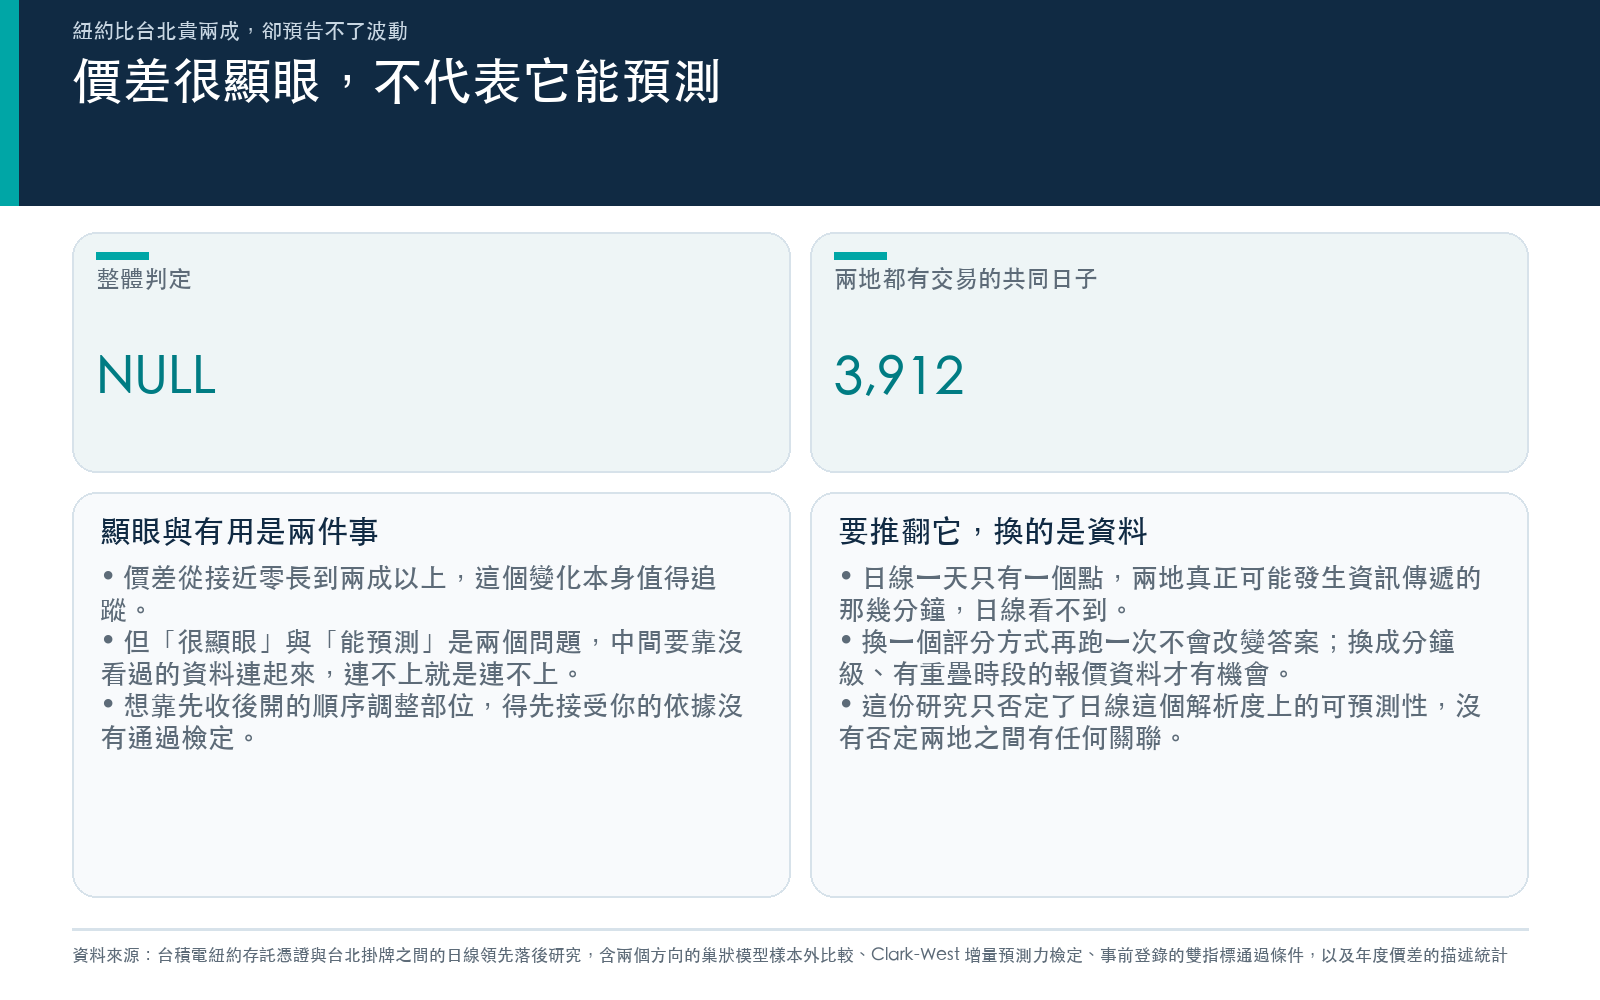
資料是 2010-01-04 到 2026-07-31 的日線,兩地都有交易的共同日子共 3,912 天 。前 2,605 天 (到 2020 年底)拿來估模型,剩下 1,305 天 (2021-01-04 到 2026-07-31)完全不給模型看,留作樣本外。
比較的方式是把一個「只看自己歷史」的模型,對上一個「自己歷史+對面的收盤+價差變動」的模型。後者多知道三件事,所以它本來就該在訓練期贏,真正要問的是它在 沒看過的日子 上還贏不贏。
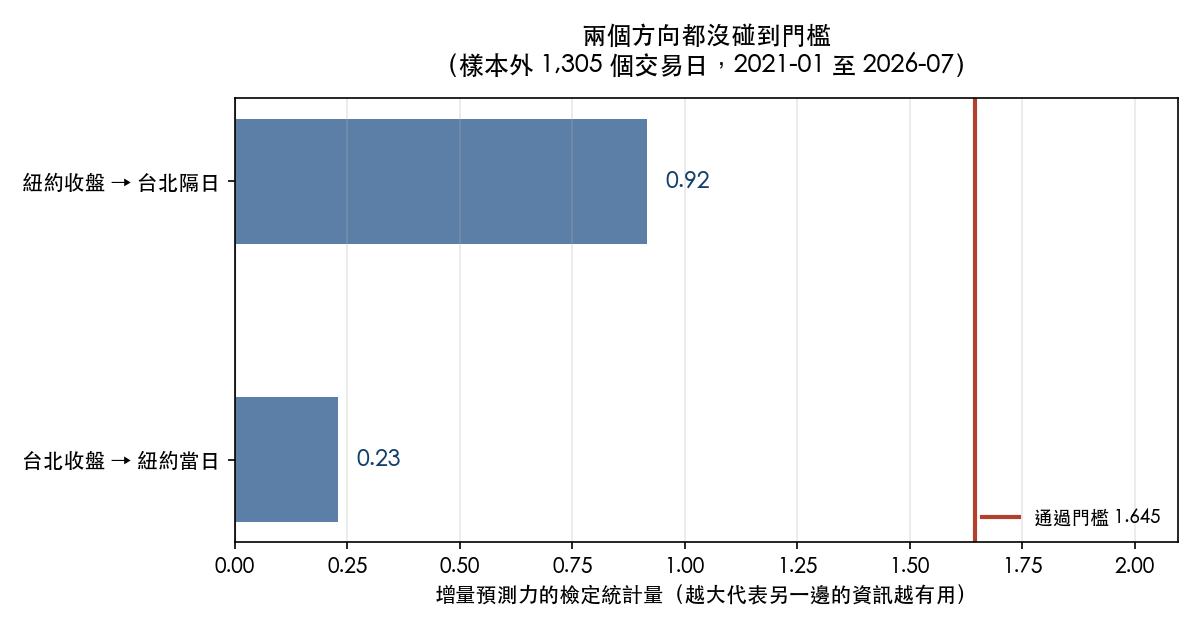
| 方向 | 檢定統計量 | 單邊機率 | 平方誤差改善 | 另一項誤差指標改善 |
|---|---|---|---|---|
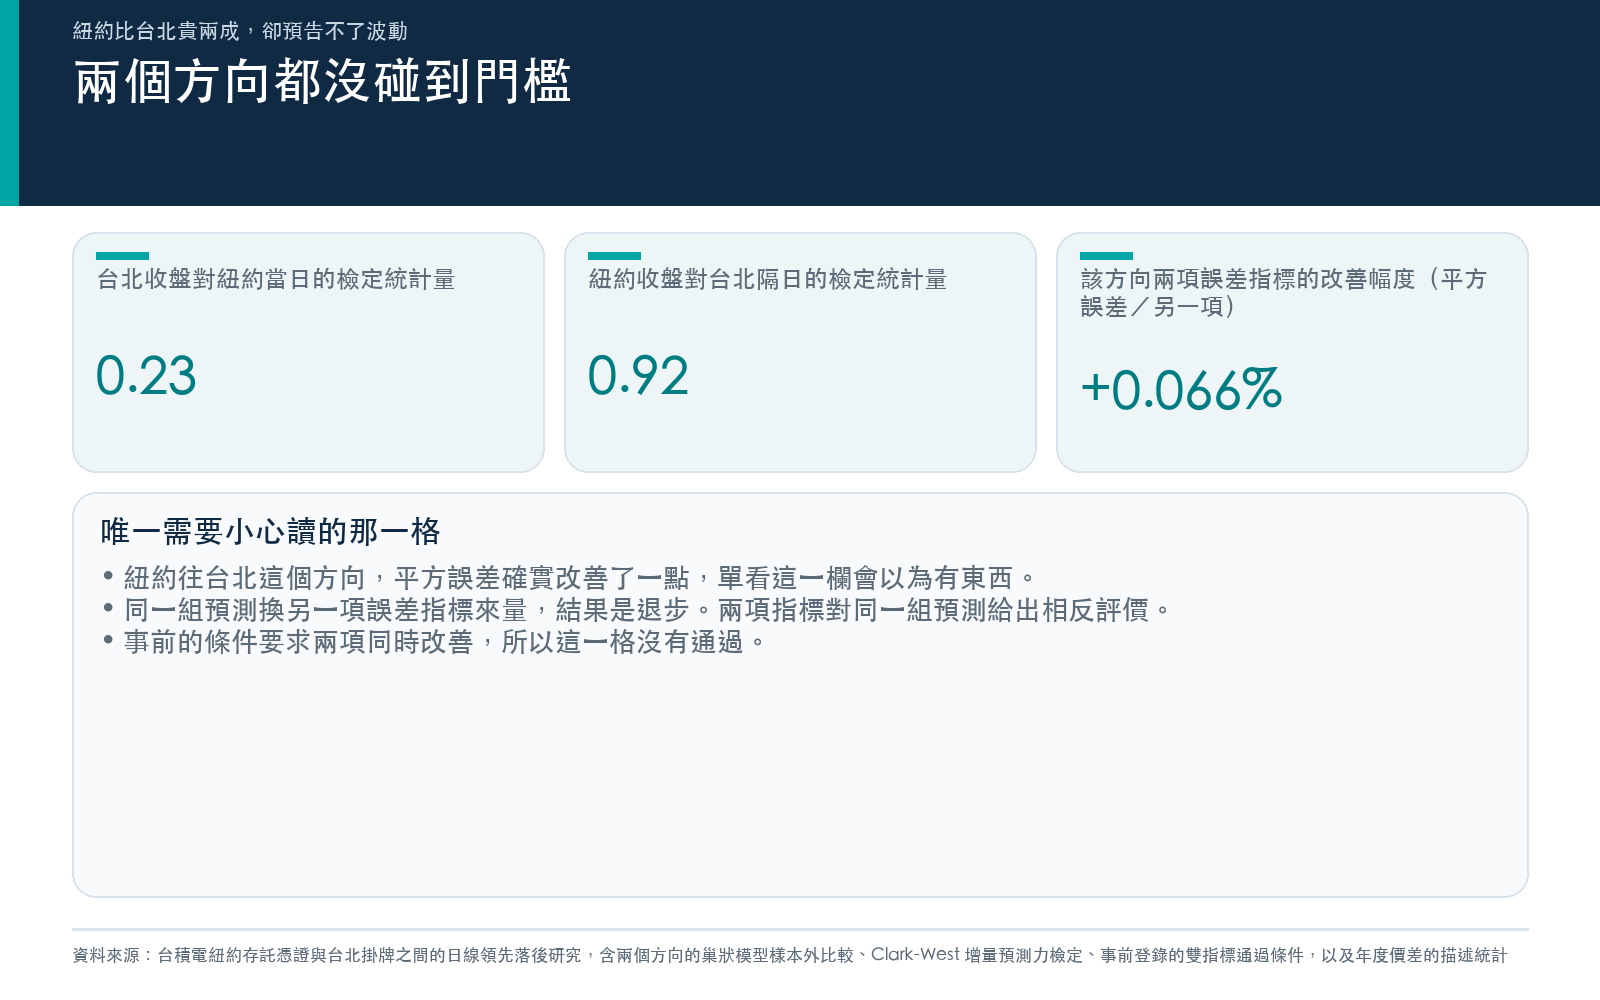
| 台北收盤 → 紐約當日 | 0.23 | 0.409 | −0.016% | −0.124% |
| 紐約收盤 → 台北隔日 | 0.92 | 0.180 | +0.066% | −0.238% |
通過門檻是 1.645 。0.23 和 0.92 都不在附近。
那個「+0.066%」是怎麼回事
紐約往台北那一列,平方誤差確實改善了 0.066% 。單看這一欄會以為有東西。
但同一組預測換另一項誤差指標來量,結果是 −0.238% ——變差了。兩項指標對同一組預測給出相反的評價,這通常代表改善集中在少數幾天的大數字上,而多數日子其實更差。
這個實驗事前就把通過條件寫死了: 兩項誤差指標都要改善,而且單邊機率要低於 0.05。 三個條件,這一列只滿足一個。事前寫死判準的好處就在這裡,事後看到 +0.066% 再去決定「要不要算贏」,那條線會一直移動。
價差本身呢
有人會想,那不看波動,直接看價差本身能不能當訊號?
這篇沒有回答那個問題。它測的是 價差的變動 有沒有幫上波動預測的忙,而價差變動就在那個「多知道三件事」的模型裡,它沒能把任何一個方向推過門檻。價差水準能不能預測兩地的 報酬 ,是另一個題目,需要另一組設計。
三件可以帶走的事
第一,「昨晚 ADR 跳了,今天要小心」這句話,在日線上撐不住。 順序是真的,台北先收、紐約後開,但順序只給了機會,沒有保證那個機會裡裝著可用的資訊。2021 年以後的 1,305 天裡,兩地各自的歷史已經把對方能提供的東西大致涵蓋掉了。想靠這個順序調整部位,得先接受你的依據沒有通過檢定。
第二,價差大不代表價差有用。 22% 的價差是真的,而且從 2013 年的接近零長到今天。但「這個東西很顯眼」和「這個東西能預測」是兩個問題,中間要靠樣本外檢定連起來,連不上就是連不上。價差本身值得追蹤,只是不該被當成波動的提前訊號。
第三,要推翻這個結論,換的是資料不是指標。 日線一天只有一個點,而兩地真正可能發生資訊傳遞的那幾分鐘,日線看不到。換一個評分方式再跑一次不會改變答案;換成分鐘級、有重疊時段的報價資料才有機會。這篇能回答的,已經照事前寫好的規則回答完了。
同一份資料另有一篇寫給研究讀者的版本,談完整的檢定設計、共同交易日對齊的細節,以及這個結論明確不能延伸到哪裡。
資料與方法 :Yahoo Finance 日線,標的為 TSM、2330.TW 與美元兌新台幣匯率,期間 2010-01-04 至 2026-07-31,兩地共同交易日 3,912 天。ADR 價差以一股 ADR 折五股台股、經匯率換算後與台股收盤比較。匯率有 2 筆落在合理範圍外的觀測值,處置方式是 直接刪除而非補值 。預測目標是當期絕對報酬,基準模型只用該市場自己的前一期絕對報酬,加強模型另加對面市場的收盤訊號與價差變動;台北往紐約用同一日曆日(台北收盤早於紐約開盤),紐約往台北用前一個共同交易日的美國收盤,訊號端以落後一期的方式取用。訓練期 2,605 天、樣本外 1,305 天,亂數種子固定為 42。推論用 Clark-West 巢狀模型的 MSPE 調整檢定,HAC 落後 11 期。事前登錄的通過條件為「兩項誤差指標都改善且單邊機率低於 0.05」,本次判定為未通過。 文中與圖上標示的門檻 1.645 是標準常態分配單邊 5% 的臨界值,由本文自行換算,結果檔只存單邊機率本身,未存這個門檻。 本文其餘所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊