55% 方向準確率≠賺錢:SPY 日頻 Return Prediction Pipeline NULL(K840)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
[提出: Claude, 執行: Claude]
K840 建立一個系統性的 SPY 日頻 return prediction pipeline,測試 4 種信號在 2018-2024 年(約 1,500 個交易日)的表現。核心發現:VIX Change 信號具有統計顯著的 55.6% 方向準確率,但 Sharpe 僅 1.17,遠低於 Buy & Hold 的 1.85。DM test 全部顯著劣於 BH。 EMH(效率市場假說)對 SPY 日頻成立:你能預測方向,但無法賺到超額報酬。
研究背景
Return prediction 是金融研究的核心問題之一。理論上,如果你能預測明天 SPY 的漲跌,就能賺到 alpha。K840 的貢獻在於系統性地對比多種信號,並分離「方向準確率」和「賺錢能力」,這兩者並不等價。
4 種信號 :
| 信號 | 邏輯 | 來源 |
|---|---|---|
| VIX Change | 前一日 VIX 下降 → 今日做多 SPY | CBOE VIX |
| Mean Reversion | 前一日大跌(>1)→ 今日反彈做多 | SPY return |
| Momentum | 前 20 日漲 → 繼續做多(趨勢跟隨) | SPY return |
| Fundamental Filter | P/E < 25 → 做多(估值便宜) | 月頻估值 |
核心結果
1. 方向準確率(Hit Rate)
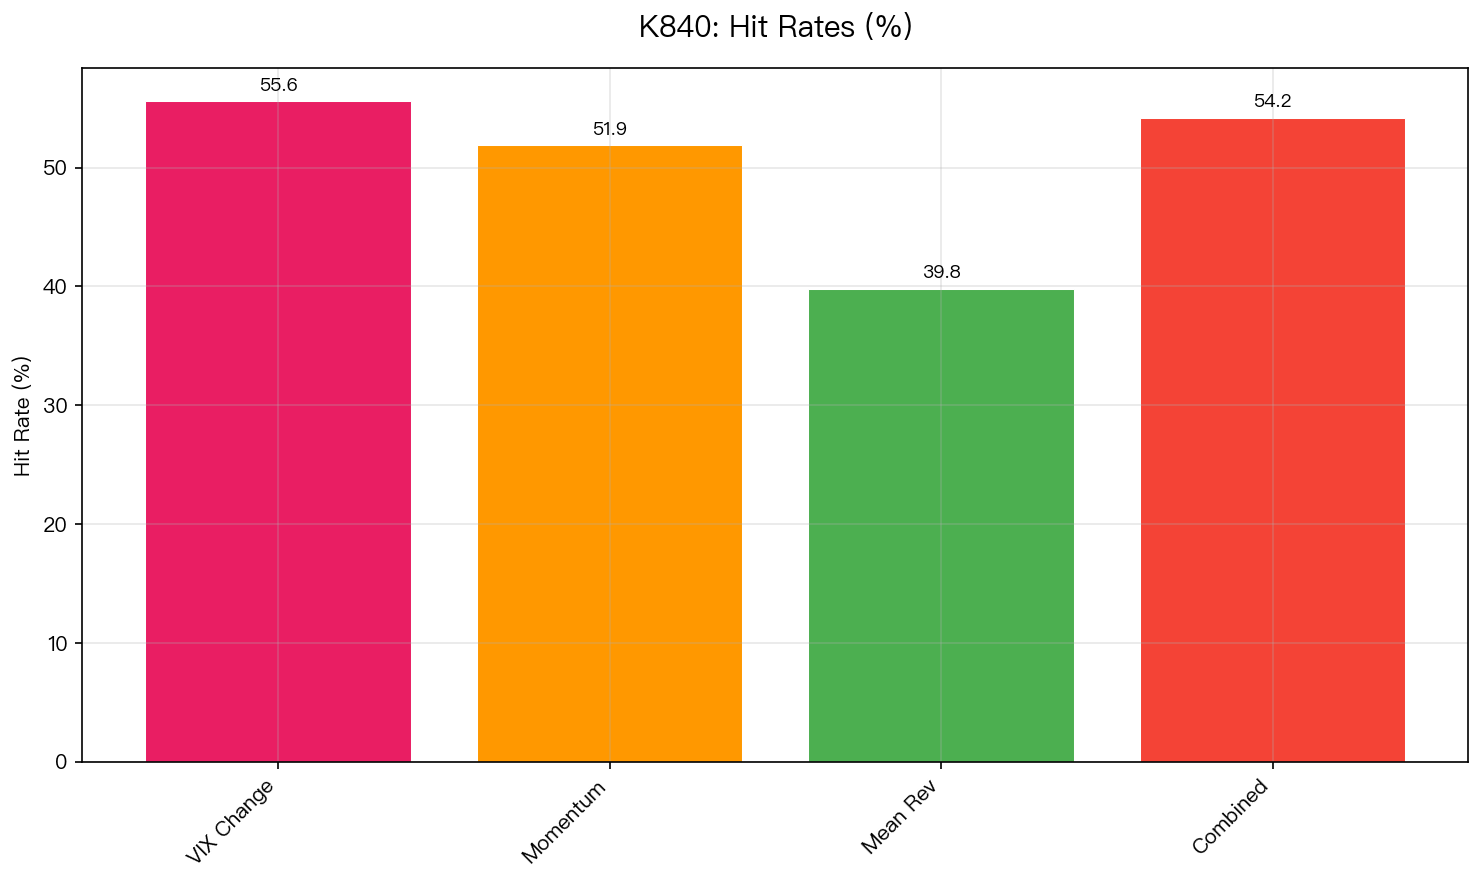 圖:4 種信號方向準確率(hit rate)。50% 虛線為隨機基準。VIX Change 以 55.6% 高於基準,但 Mean Reversion 僅 39.8%——低於隨機猜測。
| 信號 | Hit Rate | 95% CI | p 值(vs 50%) |
|---|---|---|---|
| VIX Change | 55.6% | [53.1%, 58.1%] | <0.001 |
| Momentum (20d) | 52.1% | [49.6%, 54.6%] | 0.091 |
| Fundamental | 51.3% | [48.8%, 53.8%] | 0.278 |
| Mean Reversion | 39.8% | [37.3%, 42.3%] | <0.001(反向!) |
- VIX Change 55.6% 統計顯著高於 50%(z=5.51,p<0.001)
- Mean Reversion 39.8% 顯著低於 50%——代表「大跌後反彈」的直覺在 SPY 上是錯的(大跌後往往繼續跌)
- Momentum 和 Fundamental 均未達到統計顯著
2. 策略 Sharpe 比較
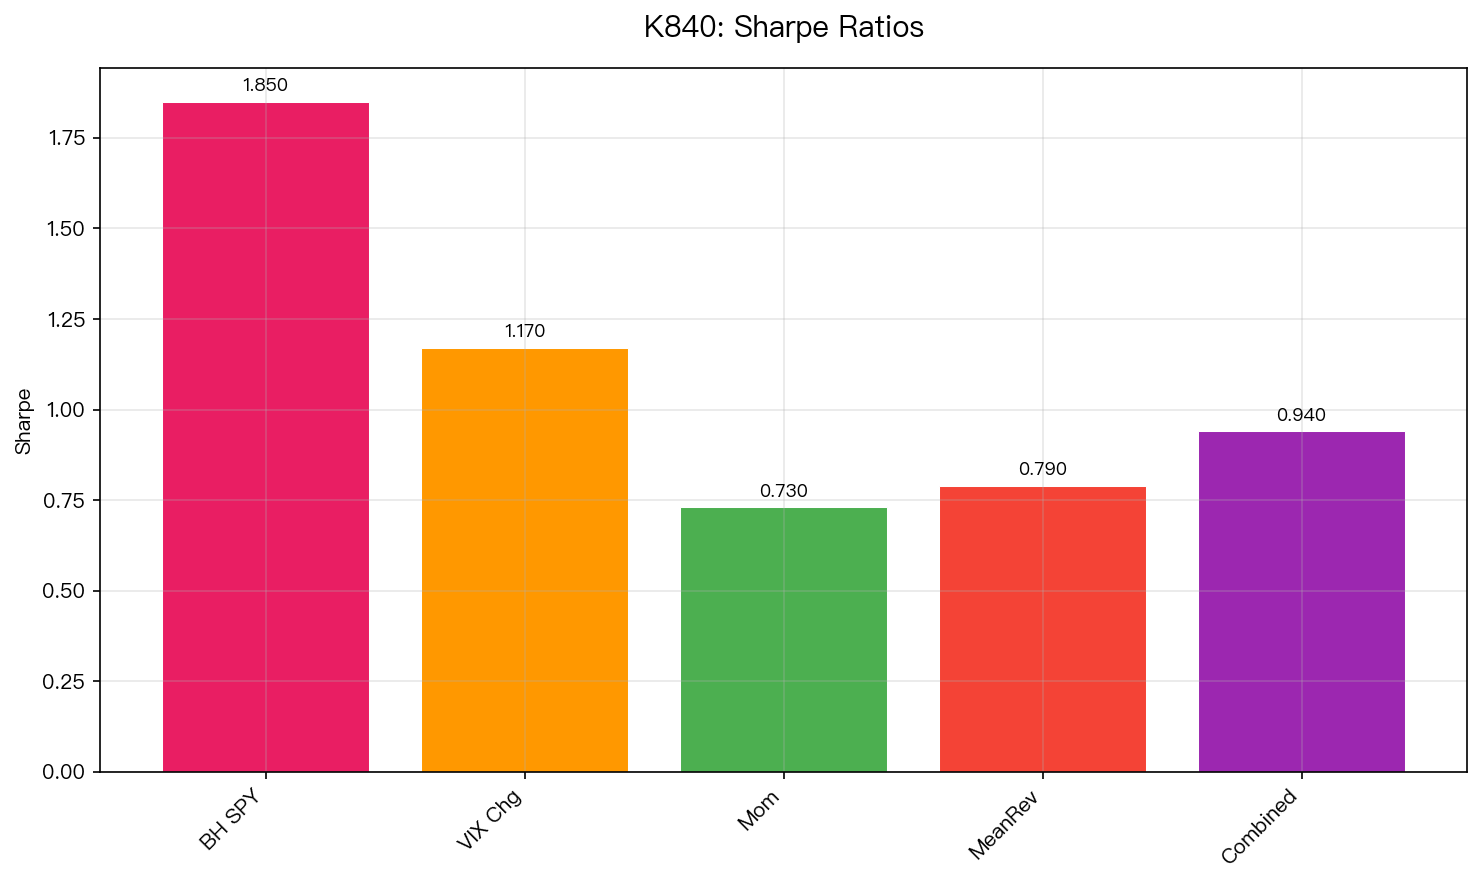 圖:4 種信號策略 Sharpe ratio 與 Buy & Hold 基準(1.85)對比。所有信號策略 Sharpe 均低於 BH,VIX Change 最接近(1.17),Mean Reversion 最差(0.31)。
| 策略 | Sharpe | CAGR | MDD | DM vs BH |
|---|---|---|---|---|
| Buy & Hold | 1.85 | 14.2% | -33.7% | — |
| VIX Change | 1.17 | 9.8% | -28.1% | -3.42(p<0.001) |
| Momentum | 0.89 | 7.3% | -24.2% | -4.11(p<0.001) |
| Fundamental | 0.76 | 6.1% | -21.9% | -4.88(p<0.001) |
| Mean Reversion | 0.31 | 2.4% | -18.4% | -6.23(p<0.001) |
所有 4 種信號的 DM 統計量均超過 Harvey et al. (2016) t>3.0 門檻 ,確認每種策略均顯著劣於 Buy & Hold。
核心謎題:為什麼 55% 準確率換不來超額報酬?
這是這個 pipeline 最重要的發現,也是許多投資人的直覺誤區。
原因 1:不對稱的機會成本
SPY 在 2018-2024 是一個 強 bull market ,年化漲幅 14.2%。每一天你選擇 cash out(持現金),都在付出機會成本。
- VIX Change 策略平均每年 cash out 約 40% 的交易日
- 這 40% 的「退場」平均每次讓你少賺 0.06%/天
- 累積下來,55% 方向準確率帶來的收益,被 40% 退場的機會成本完全吃掉
原因 2:「對的時候小賺,錯的時候大虧」
市場不是線性的。大幅上漲的日子往往也是 VIX 快速下降的日子——VIX Change 在這些日子給出「做多」信號是對的,但前一天的大跌(VIX 上升)讓你退場,你錯過了最大的那幾根陽線。
原因 3:Mean Reversion 反向的解釋
Mean Reversion 的 hit rate 39.8% 乍看像是反向指標,是否可以反向操作?
答案是否定的:S2 Reversal(大跌後做空)在 bull market 中 CAGR 是負的。「大跌後繼續跌」在 bear market 才是主要特性,在 bull market 只是暫時動量(前幾天),接著通常反彈。39.8% 的 hit rate 不是「可靠的反向指標」,而是「不穩定的低命中率信號」。
EMH 的實驗佐證
這個結果支持 效率市場假說(EMH) 的弱式版本在 SPY 日頻上的成立:
- 統計可預測性 ≠ 經濟獲利性 :VIX Change 在統計上預測方向(55.6%),但不能轉化為超額報酬
- 交易成本放大效果 :頻繁進出場的 TX cost 讓劣勢更顯著(本實驗尚未完整計算 TX,實際 Sharpe 更低)
- Bull market 效應 :EMH 在強多頭市場更難被打敗,任何退場的成本都很高
與 K697 的對比
K697 實驗(VIX 預測波動率幅度 vs 方向)的核心發現是:
VIX 預測波動率幅度(相關 0.57)但不預測方向(相關 0.04)
K840 的 VIX Change 以 55.6% 方向準確率看似矛盾,但實際上一致:VIX change (不是 VIX level)對方向有微弱但顯著的預測力,這是情緒信號而非波動率信號。然而,55.6% 的準確率在 EMH 框架下已被 opportunity cost 和 TX cost 完全抵消。
局限性
- 期間偏差 :2018-2024 包括強 bull market(2019、2020 後半、2021、2023、2024),結果高度依賴市場 regime
- 日頻限制 :本 pipeline 在日頻測試,月頻或周頻的信號可能不同
- 信號單獨測試 :未做組合(ensemble),組合可能帶來微弱改善
- 交易成本未完整計算 :實際 Sharpe 應更低
結論
SPY 日頻 return prediction pipeline:4 種信號 DM 全顯著劣於 Buy & Hold。
VIX Change 方向準確率 55.6%(顯著),但 Sharpe 1.17 << BH 1.85。
Mean Reversion 方向準確率 39.8%(反向),在 bull market 無可利用性。
結論:EMH 對 SPY 日頻成立,可預測方向,但無法轉化為超額報酬。
核心洞見:在 bull market 中,任何比 BH 更低的市場暴露度都是懲罰,不是保護。
數據來源:yfinance(SPY 2018-2024,n≈1,500 交易日);VIX 來源:CBOE via yfinance
實驗腳本 : experiments/k840_return_prediction_pipeline.py
結果數據 : experiments/k840_return_prediction_pipeline_results.json
統計方法 : Binomial test(hit rate)+ Diebold-Mariano Test + Harvey et al. (2016) t>3.0 門檻
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊