報價跳動放大五倍,日內多晃 0.2% 的只有原本價差最窄的那批股票
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
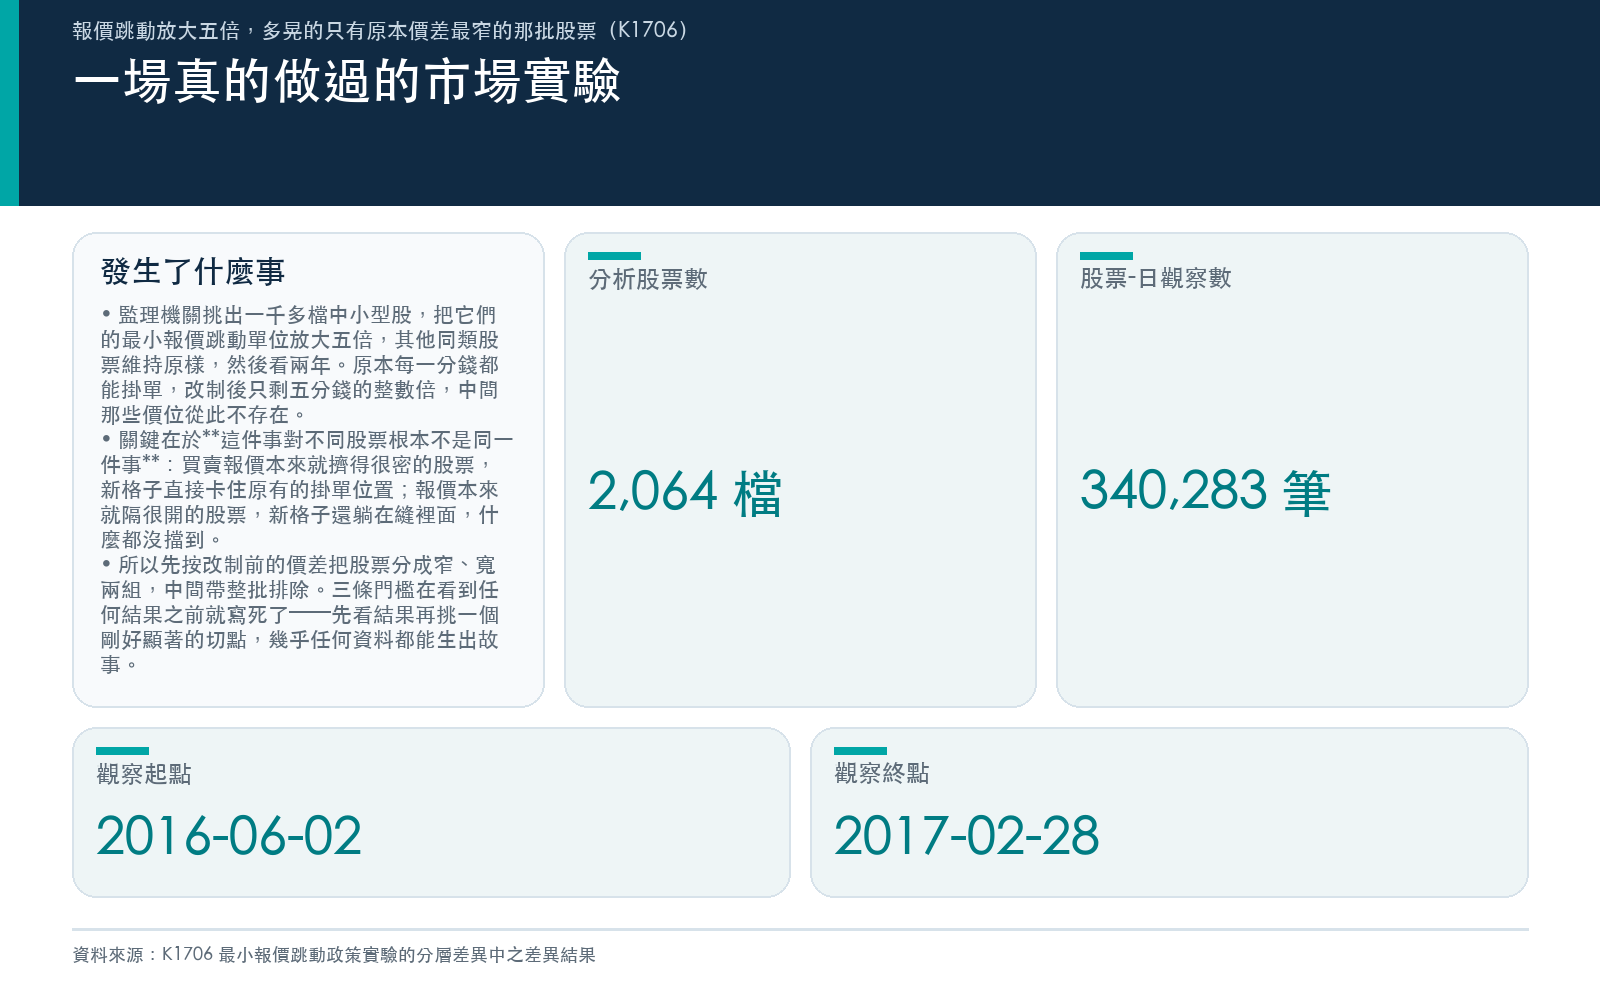
2016 年 10 月起,美國證券交易委員會做了一件監理機關很少做的事:挑出一千多檔中小型股,把它們的最小報價跳動單位從 1 美分改成 5 美分,其他同類股票維持原樣,然後看兩年。
最小報價跳動單位的意思是,報價只能一格一格跳。原本可以掛 10.01、10.02、10.03;改制後只剩 10.00、10.05、10.10。中間那些價位從此不存在。
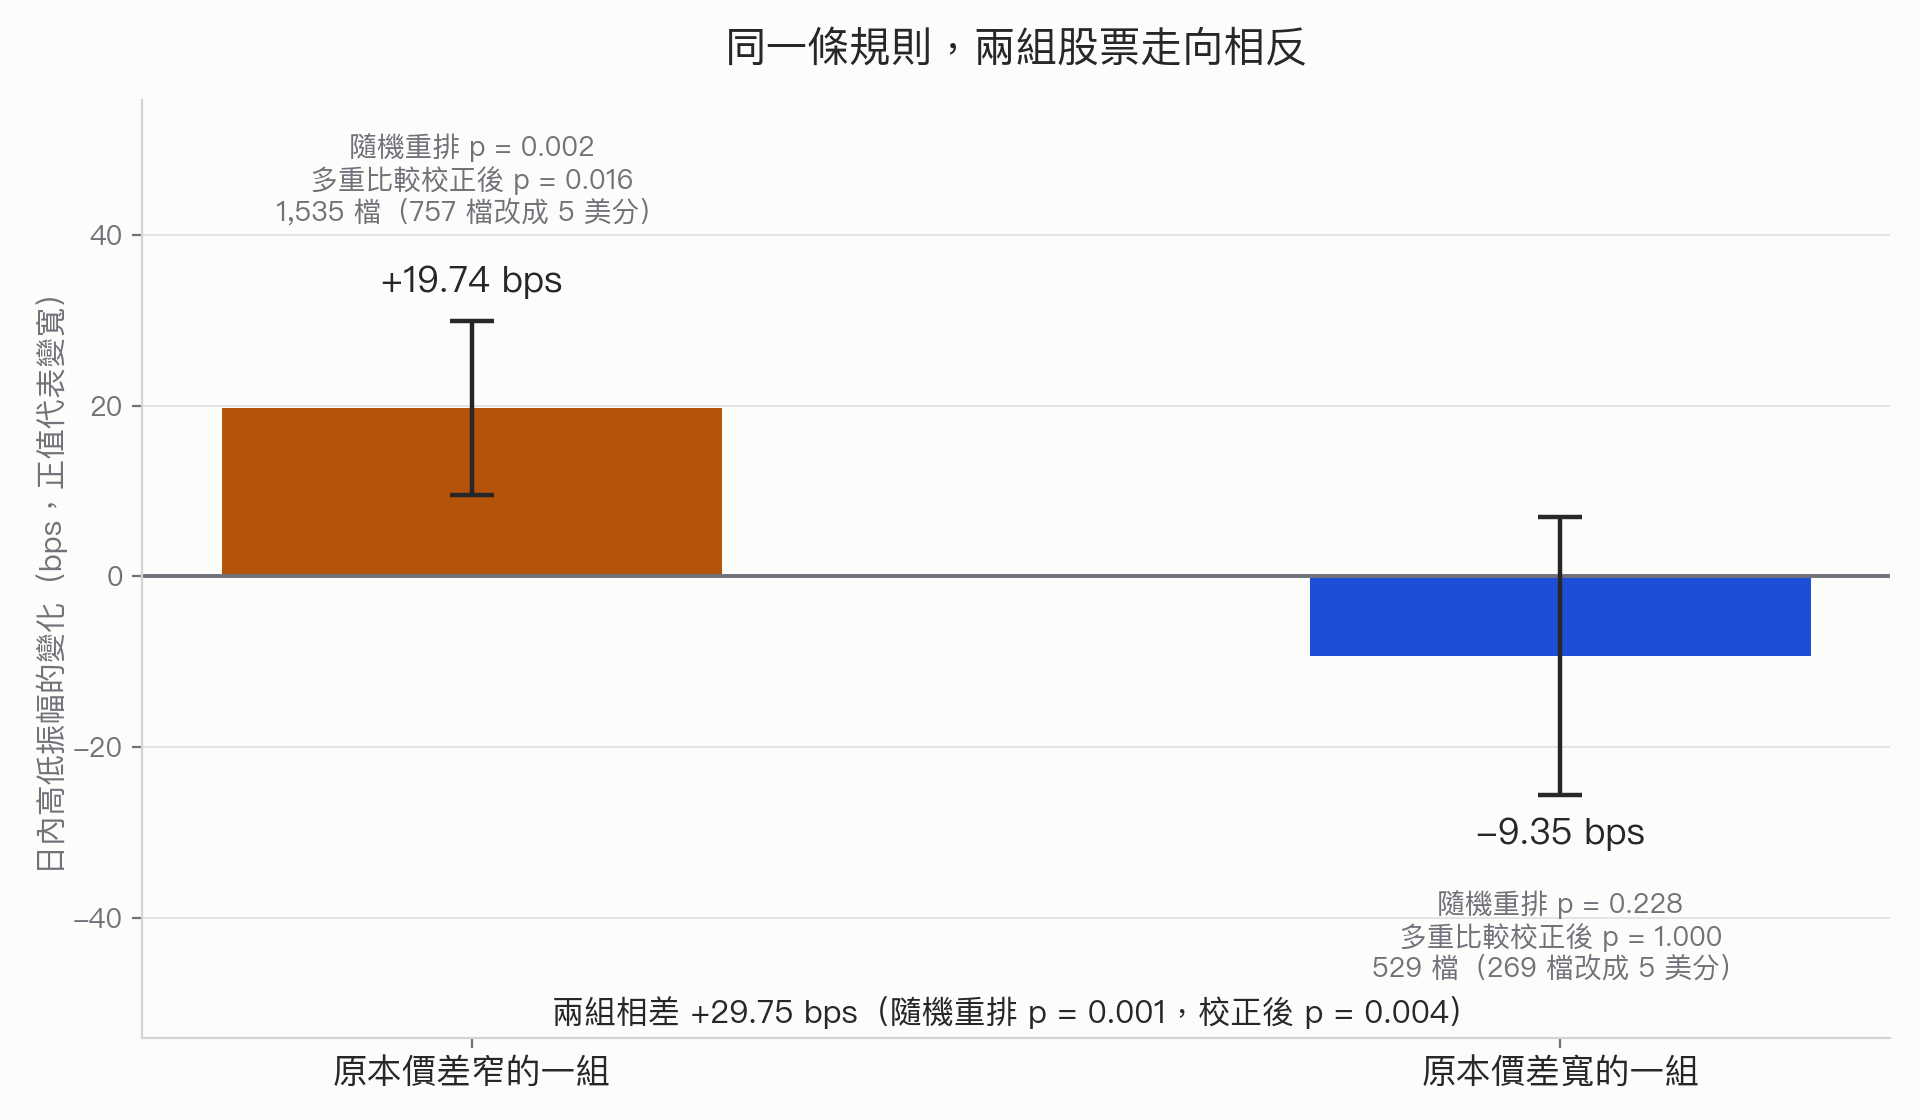
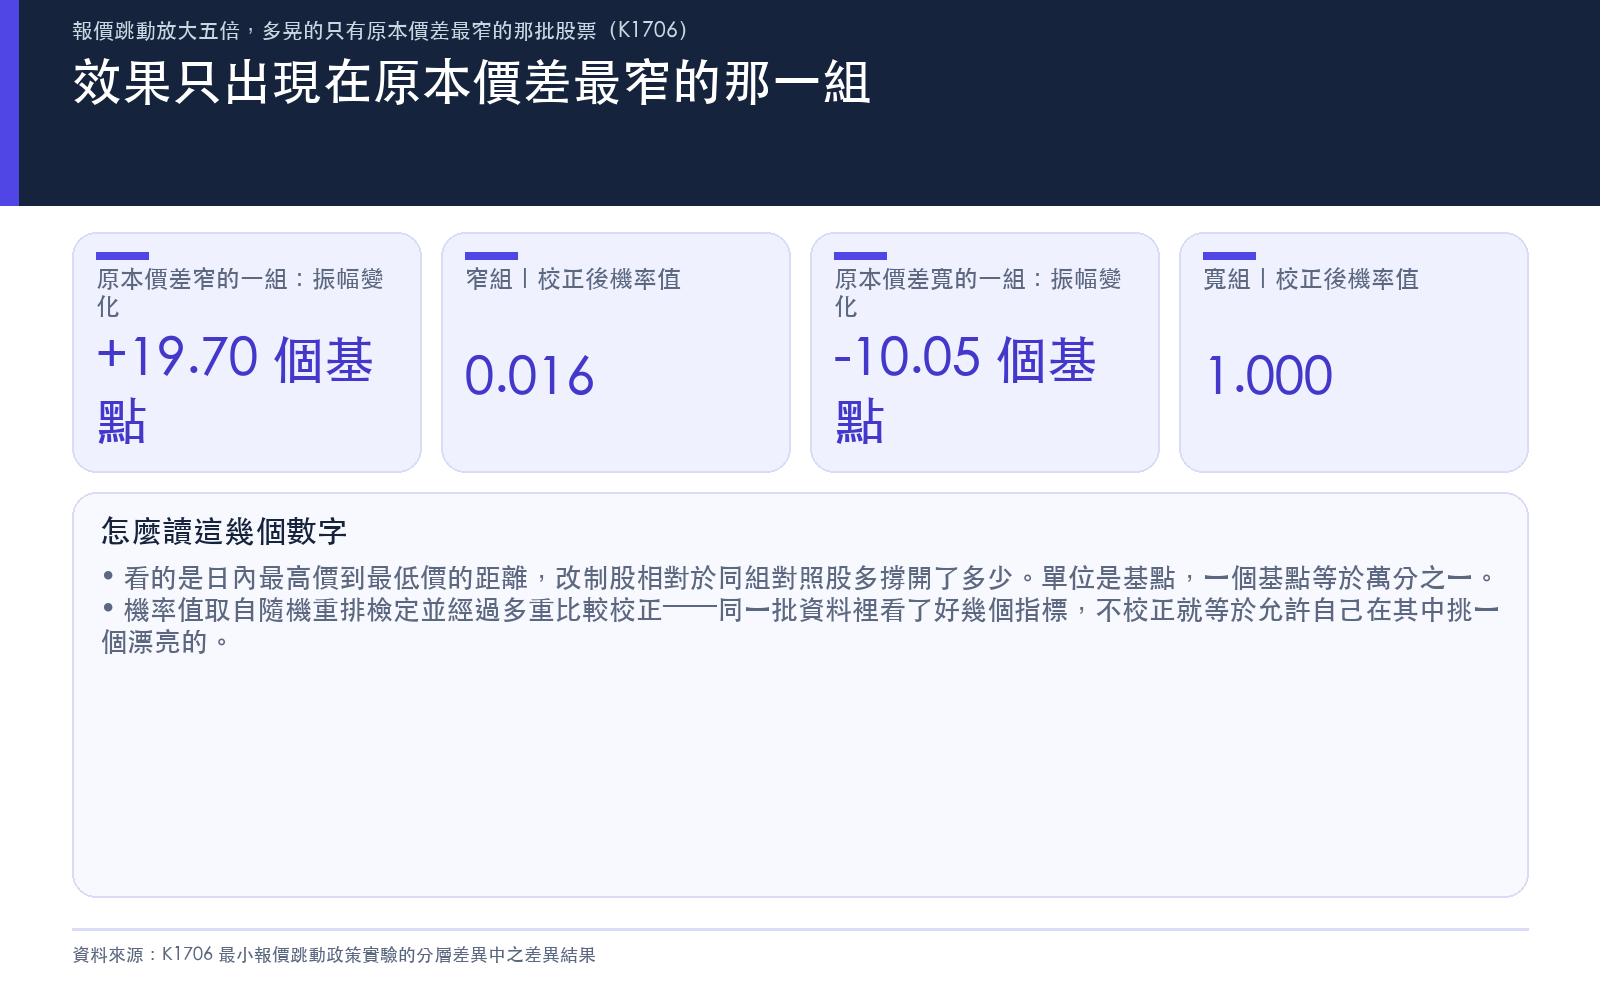
先看結果。在原本買賣報價就擠得很密的那批股票裡,被改成 5 美分的 757 檔,相對於同樣密、但留在 1 美分的 778 檔對照股,日內最高價到最低價的距離每天多撐開了 0.197%。以 10 美元的股價換算,等於每天多晃大約 2 美分。
原本買賣報價本來就隔得很開的那批,同一條規則下的變化是 -0.094%,方向相反,而且沒有通過統計檢定。
為什麼要先看「原本的縫有多寬」
買賣價差是同一瞬間最高的買單價和最低的賣單價之間那道縫。縫很窄的股票,通常是有人搶著在最前面掛單、彼此貼得極近;縫很寬的股票,掛單本來就稀疏。
把報價格子從 1 美分放大到 5 美分,對這兩種股票是完全不同的事。對縫本來只有 4 美分的股票,5 美分的格子直接卡住原本的掛單位置;對縫本來 50 美分的股票,這個格子還躺在縫裡面,什麼都沒擋到。
分組的依據不是猜的。2016 年 9 月,這些股票的價差由 FINRA 與芝加哥證交所按官方規格逐筆申報,原始檔 1,322 萬列,篩掉特殊處理與跨日單後採用 465 萬列,聚合成每檔股票的當月平均價差。低於 0.10 美元算窄,高於 0.15 美元算寬,中間帶整批排除。
這三條門檻在看到任何結果之前就寫死了。這件事聽起來瑣碎,卻是這類研究最容易出問題的地方,先看結果再回頭挑一個「剛好顯著」的切點,幾乎任何資料都能生出故事。
最後進入分析的是 2,064 檔股票、340,283 筆股票-日觀察,窄的那組 1,535 檔,寬的那組 529 檔。改制股合計 1,026 檔,對照股 1,038 檔。
| 分組 | 改制股 / 對照股 | 日內振幅變化 | 隨機重排 p 值 | 校正後 p 值 |
|---|---|---|---|---|
| 原本價差窄(低於 10 美分) | 757 / 778 | +19.74 bps(+0.197%) | 0.002 | 0.016 |
| 原本價差寬(高於 15 美分) | 269 / 260 | -9.35 bps(-0.094%) | 0.228 | 1.000 |
| 兩組相差 | — | +29.75 bps(+0.297%) | 0.001 | 0.004 |
bps 是萬分之一。窄組對照股在 2016 年 9 月的平均價差是 4.7 美分,寬組對照股是 54.3 美分。
「兩組相差」那一列是獨立跑的正式檢定,不是把上面兩列相減來充數。一組顯著、另一組不顯著,本身不能當成「兩組不一樣」的證據,這是統計課本裡點名過的錯誤。
999 次隨機重貼標籤
這裡用的檢定方法值得花兩句話講清楚,因為它決定了上面那些 p 值該被信到什麼程度。
一般的統計檢定要先假設誤差長什麼樣子。這次改用另一套:把「哪些股票被改制」這個標籤收回來,在每個價差分層裡保持改制家數不變,隨機重貼 999 次,每次都完整重算一遍差距。
如果真實的 +19.74 只是運氣,那它應該躲在這 999 個假世界的分布中間。實際上落在極端的位置,未校正的機率是 0.002。這個做法不需要假設誤差的形狀,直接借用「當初就是隨機分組」這件事。
第二件事是多重比較。這次同時看 2 個分層乘以 4 個指標,共 8 個檢定。丟 8 次銅板總會出現一次連續正面,把每個檢定各自用 0.05 當門檻,整組出現至少一個假陽性的機率會膨脹到三成以上。
Holm 的處理方式是把八個 p 值由小到大排,最小的那個門檻收緊八倍,第二小的收緊七倍,依此類推。窄組的 0.002 撐過收緊後變成 0.016,仍然低於 0.05。兩組差距的檢定是另一個四項家族,0.001 收緊成 0.004。
上線之前,兩組沒有在分開
一個常見的反駁是:會不會這兩組股票本來就在往不同方向走,改制只是剛好撞上?
把時間軸攤開可以直接檢查。以 2016 年 9 月為基準,改制股與對照股的振幅差距逐月估一次。窄組在 6、7、8 月分別是 -1.5、+3.8、-5.1 bps,貼著零上下亂跳;11 月一口氣跳到 +28.2 bps,之後是 +18.1、+14.2、+14.3,維持在正的區間。寬組從頭到尾在負值帶震盪,任何一個月都沒有通過檢定。
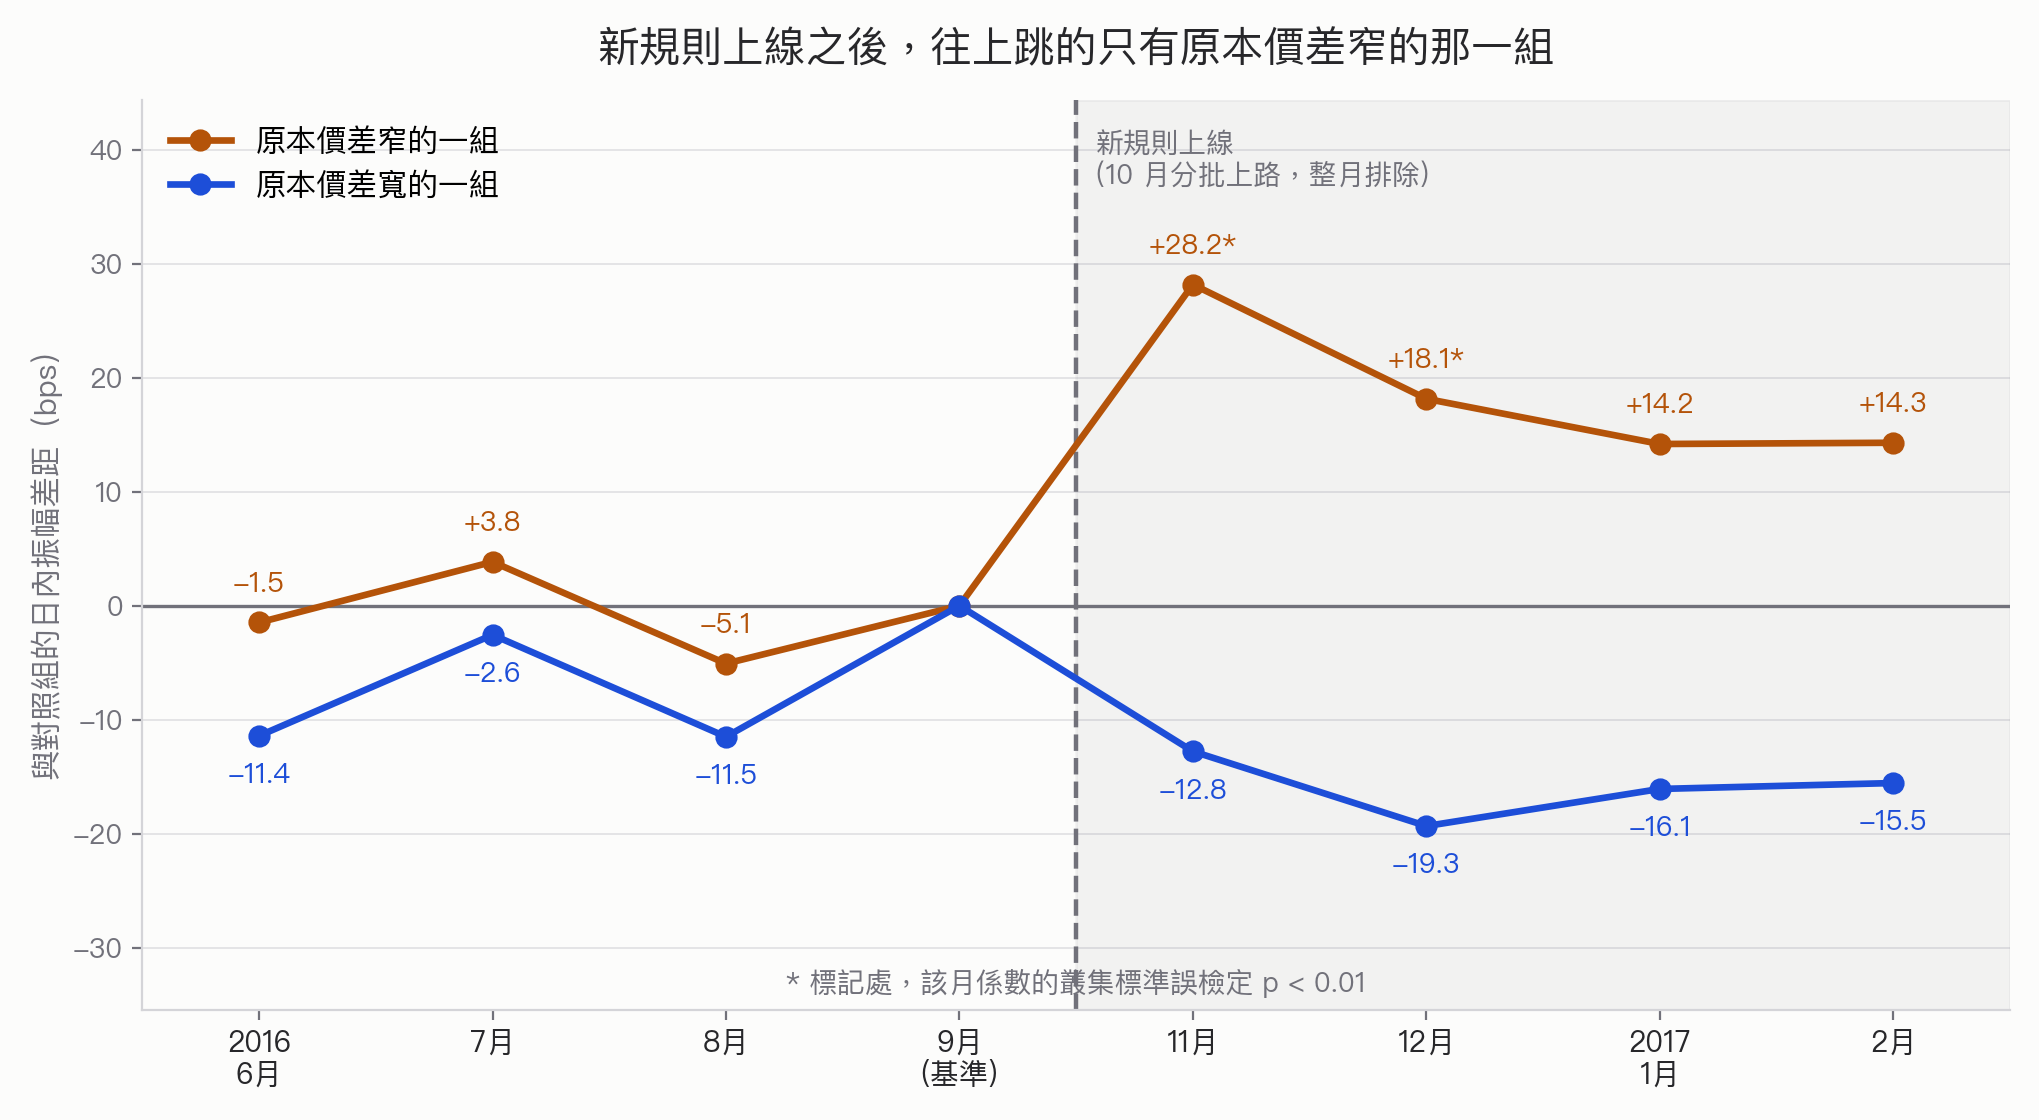
還有一道防呆。把整個分析搬到改制之前的那段時間,假裝 2016 年 8 月 1 日是上線日,用完全一樣的規格再跑一次。8 個假訊號檢定,校正後的 p 值全部是 1.000,未校正裡最小的一個也有 0.377。這套設計在沒有事情發生的地方,確實抓不到東西。
沒有測出來的那三個
同一份資料還看了另外三件事,結果都是空的。
| 看的東西 | 白話 | 窄組估計 | 隨機重排 p 值 | 校正後 p 值 |
|---|---|---|---|---|
| 五日已實現波動 | 過去五天報酬平方加總 | -1.51 bps² | 0.749 | 1.000 |
| 成交金額(取對數) | 每天成交多少錢 | -0.040 | 0.147 | 1.000 |
| 流動性衝擊 | 一塊錢成交量能把價格推動多少 | -2.32 | 0.759 | 1.000 |
這三列必須讀得很小心。校正後 p 值等於 1.000,講的是「這份資料在這個樣本數下,沒有把差別量出來」,不是「差別是零」,也不是「兩邊等價」。成交金額那一列未校正的 p 是 0.147,估計值是負的,方向上像是成交金額縮水了一點,但強度不足以在八項家族裡存活。要證明「真的沒有影響」,需要的是等價性檢定,這次沒有做。
所以整份結果只有一個指標算數:日內高低振幅。這在研究設計裡叫 range-only。把它講成「報價格子放大會全面推高波動」是超譯,五日已實現波動這個更接近教科書定義的波動指標,這次什麼都沒測到。
我對這個結果最在意的一點
兩組的方向相反,這件事比「窄組顯著」本身更有訊息量。
如果報價格子放大只是機械性地讓價格更難貼近,那所有股票都該往同一個方向動,只是幅度不同。實際上寬組的點估計是負的。可能的解釋是這個格子對它們根本沒有約束力,剩下的只是雜訊;也可能有別的力量在同期反向作用。這次的資料分不出來,我不打算硬掰。
另一件我會保留態度的事:這裡量到的「振幅變寬」,未必等於這些股票的基本面波動變大。當可掛的價位從 100 個變成 20 個,收盤價本身就被推到格子上,日內高低差會因為報價離散化而機械性地拉開一點。這份分析沒辦法把「離散化造成的」和「真的更晃」拆開,因為它用的是日線資料。
這對一般投資人意味什麼
這場實驗執行兩年後結束,5 美分報價沒有成為常態規則。它留下的是一組很難得的證據:同一條規則加在不同的股票上,效果可以連正負號都不一樣。
看到任何「某項制度改變會讓市場更穩/更亂」的說法時,可以先問一句:對哪一種股票?這次的答案是,看它原本的縫有多窄。原本擠得很密的那批被推寬,原本就鬆的那批沒事。平均起來的數字會把這兩件事互相沖淡,什麼也看不出來。
這份結果不能拿來做任何買賣判斷。它講的是十年前一段特定期間、一批特定股票的市場結構反應,跟今天該買什麼、什麼時候進出沒有關係。
資料與方法
分組名單來自 FINRA 官方檔案 https://www.finra.org/sites/default/files/Tick_Pilot_Test_Group_Assignments.txt。改制的三個測試組合併與對照組比較,這三組共通的部分就是 1 美分改 5 美分的報價增量。
分層用的 2016 年 9 月價差來自 FINRA/CHX 官方市場品質統計檔 https://tsp.finra.org/finra_org/ticksizepilot/TSPAppendixBCStatistics/BI/201609/v1/FINRA_CHX_MKTQUALITYSTATS_201609.dat.gzip,涵蓋 3,074 檔股票。
價格與成交量來自 pystock-data 專案永久封存的 Yahoo Finance 日線快照(https://github.com/eliangcs/pystock-data,commit 79fd5f4d,授權 CC BY-SA 4.0),198 個每日檔案、402,822 列。改用這份封存快照是因為即時抓取會受當下 API 狀態與已下市股票的存活偏誤影響。
分析期間 2016-06-02 至 2017-02-28,改制前算到 2016-09-30,改制後從 2016-11-01 起算。2016 年 10 月因為規則分批上路整月排除。所有估計都吸收了個股與日期兩組固定效果,標準誤按個股叢集,訊號一律延後一天使用,隨機程序固定種子 42、重排 999 次。
需要講清楚的限制有五項。第一,這裡用的是公開日線資料算出來的代理指標,不是逐筆盤中報價資料,SEC 自己的研究用的是後者,兩者衡量的東西不完全相同。第二,五日已實現波動是用日報酬平方加總的代理,不等同高頻計算的已實現波動。第三,隨機重排保留了凍結價差分層內的改制家數,但沒辦法重建官方當初每一個抽樣分層。第四,部分 2016 年的試驗股在今天已經查不到歷史價格,18 檔完全缺漏,這會帶來存活與資料可得性的篩選。第五,分層用的價差是 FINRA/CHX 申報的訂單資料,不是完整合併的全市場報價價差。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊