美股恐慌指數一夜跳升,0050 隔天收黑的比例接近八成;指數只是偏高,漲跌各半
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
早上起床,看到美股恐慌指數 VIX 前一晚大漲,網站的台股風險燈號亮了。當天 0050 該不該擔心?
我們把這個燈號規則放回 2010 年以來的資料裡逐日重算。答案分兩半: VIX 一夜跳升,0050 當天多半收黑;VIX 只是偏高,漲跌大致各半,但晃動會比平常大。 這兩種情況燈號都會亮,對你的意義卻不一樣。
燈號的規則
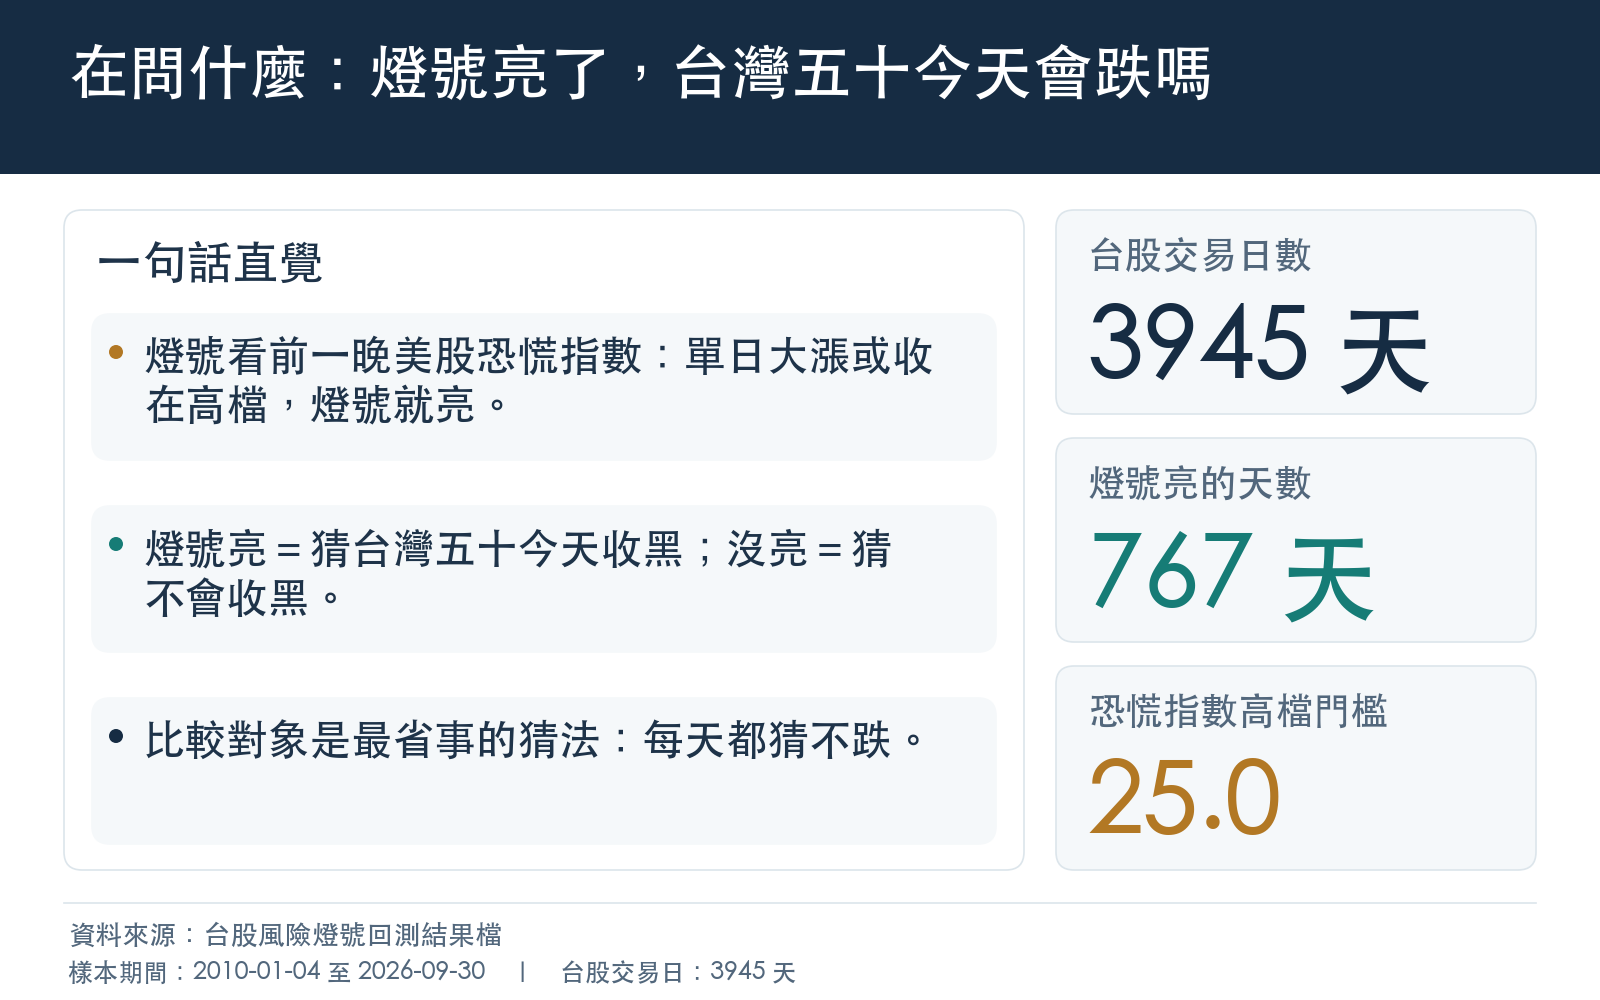
燈號看的是前一個美股交易日的 VIX 收盤。兩個條件任一成立,燈號就亮:
- VIX 單日漲幅超過 0.1 (也就是一成);
- VIX 收在 25.0 以上。
燈號亮,代表預測 0050 當天收盤會比前一天低;燈號沒亮,代表預測不會比較低。VIX 在台灣時間清晨四、五點收盤,早於台股九點開盤,所以燈號在開盤前就看得到。
樣本是 2010-01-04 到 2026-09-30,共 3945 個 0050 有報酬的台股交易日,報酬用還原權息後的收盤價計算。燈號在其中 767 天亮起。
先問一個基本問題:它比「每天都猜不跌」好嗎?
0050 長期上漲,所以「每天都猜不跌」本身就能猜對一半以上。任何燈號都要先贏過這個最省事的猜法,才算帶有訊息。
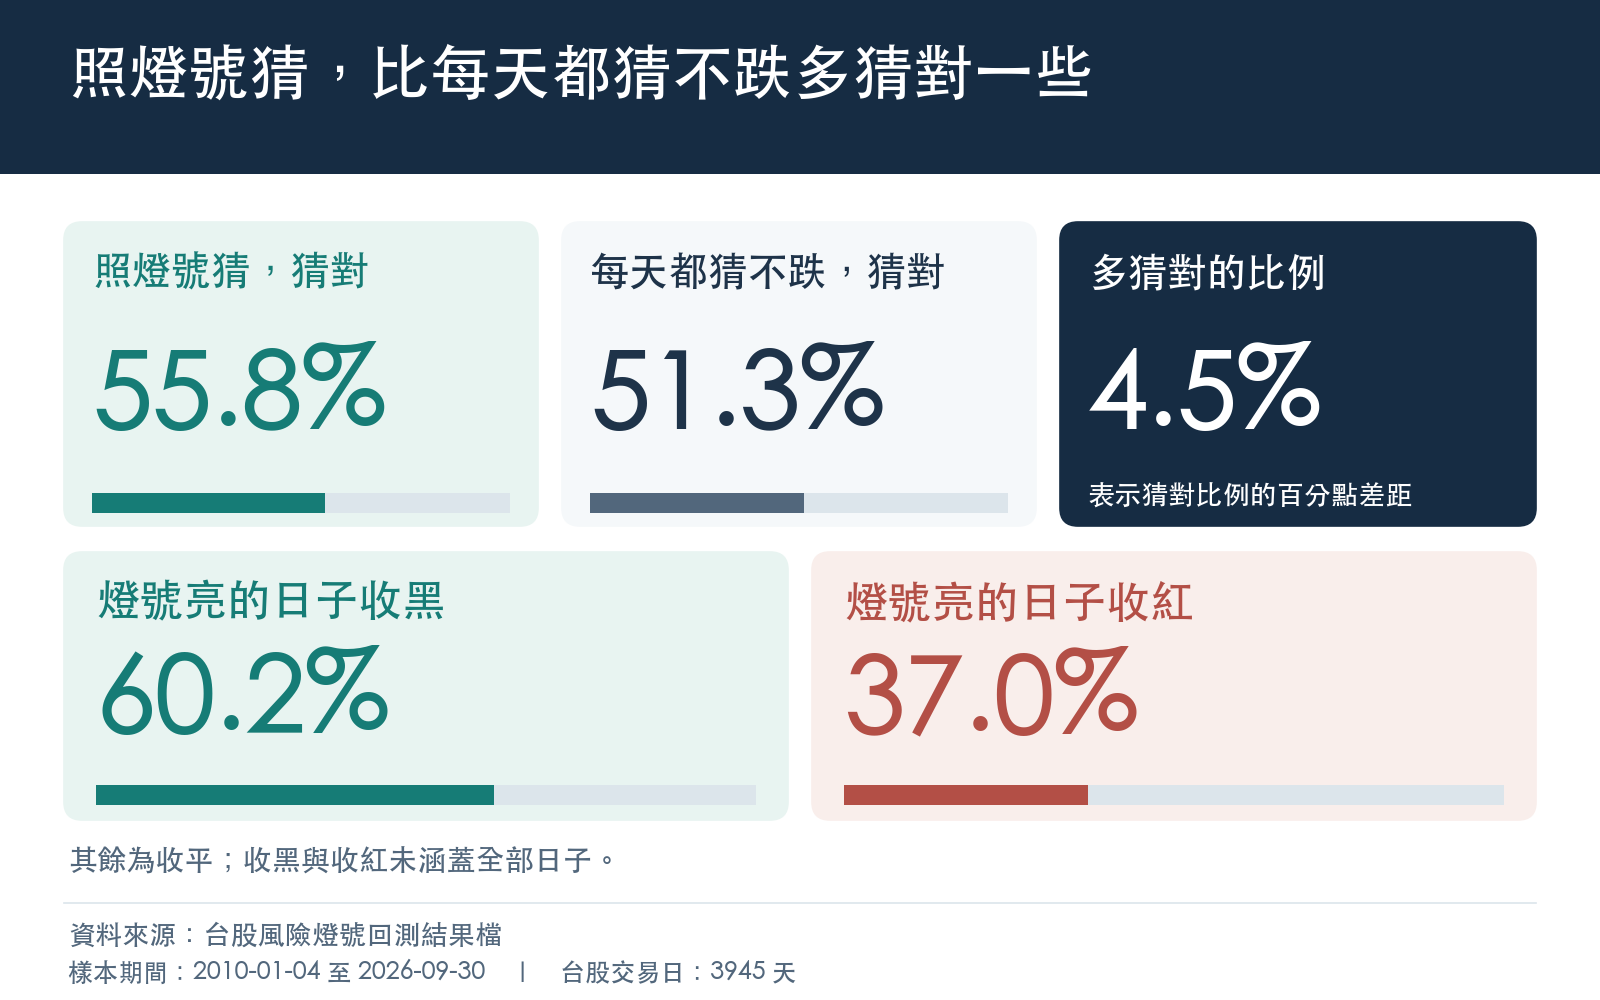
全期每天都猜不跌,猜對的比例是 51.3% ;照燈號猜,猜對 55.8% ,多了 4.5 個百分點。燈號沒亮的日子,兩種猜法的答案相同;所以這 4.5 個百分點全部來自燈號亮的那 767 天。這個差距在近四千個交易日裡很難用運氣解釋,統計上達到很高的顯著程度。
燈號亮的 767 天中,0050 收黑的占 60.2% ,收紅的占 37.0% ,其餘是收平。
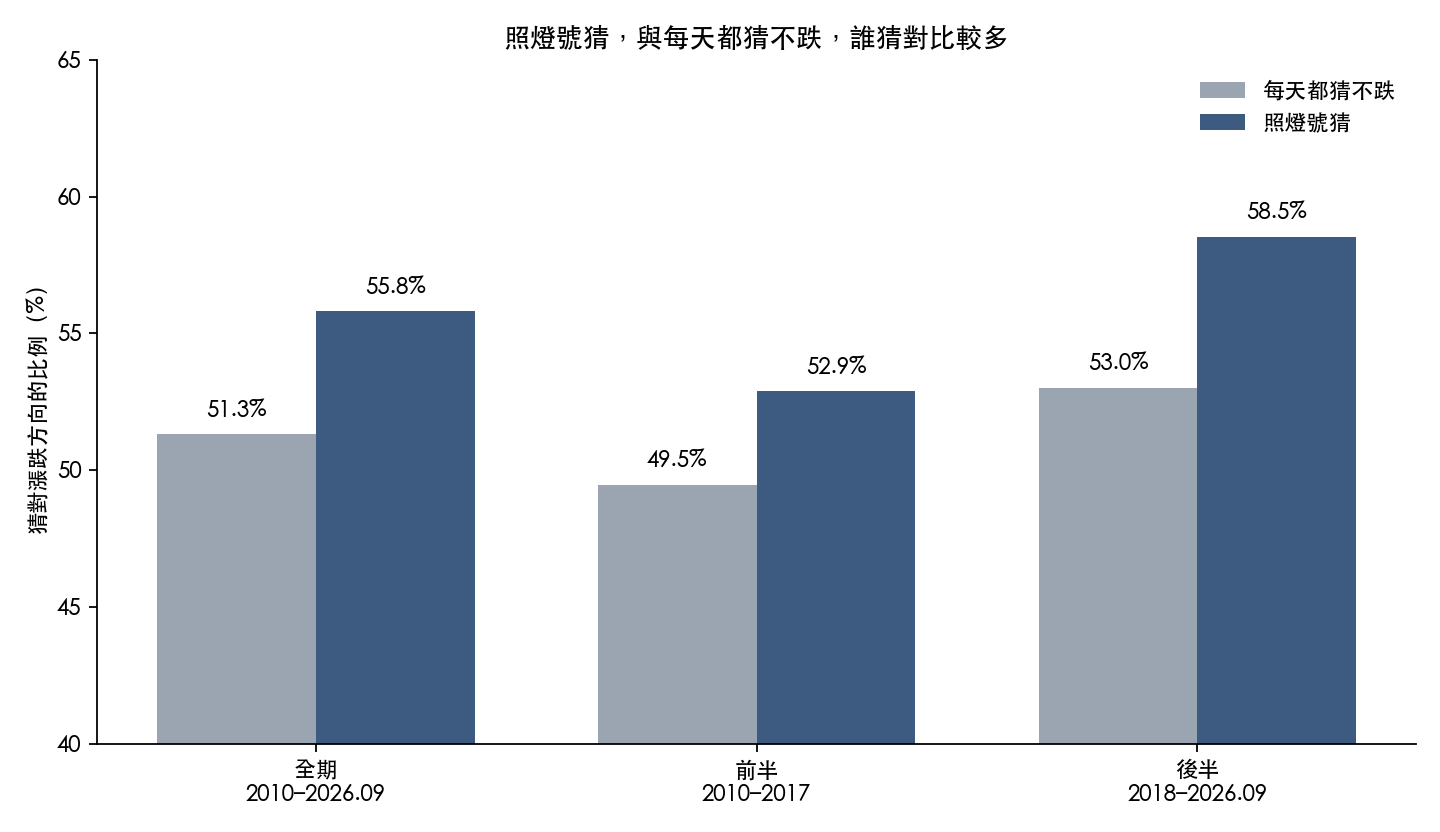
把期間切成兩半,結果方向相同:2010 到 2017 年的 1900 天,照燈號猜對 52.9% 、每天猜不跌 49.5% ;2018 年起的 2045 天,分別是 58.5% 與 53.0% 。
真正帶著方向訊息的是「跳升」,不是「偏高」
燈號由兩個條件組成。把它們拆開來各自看,差別很清楚:
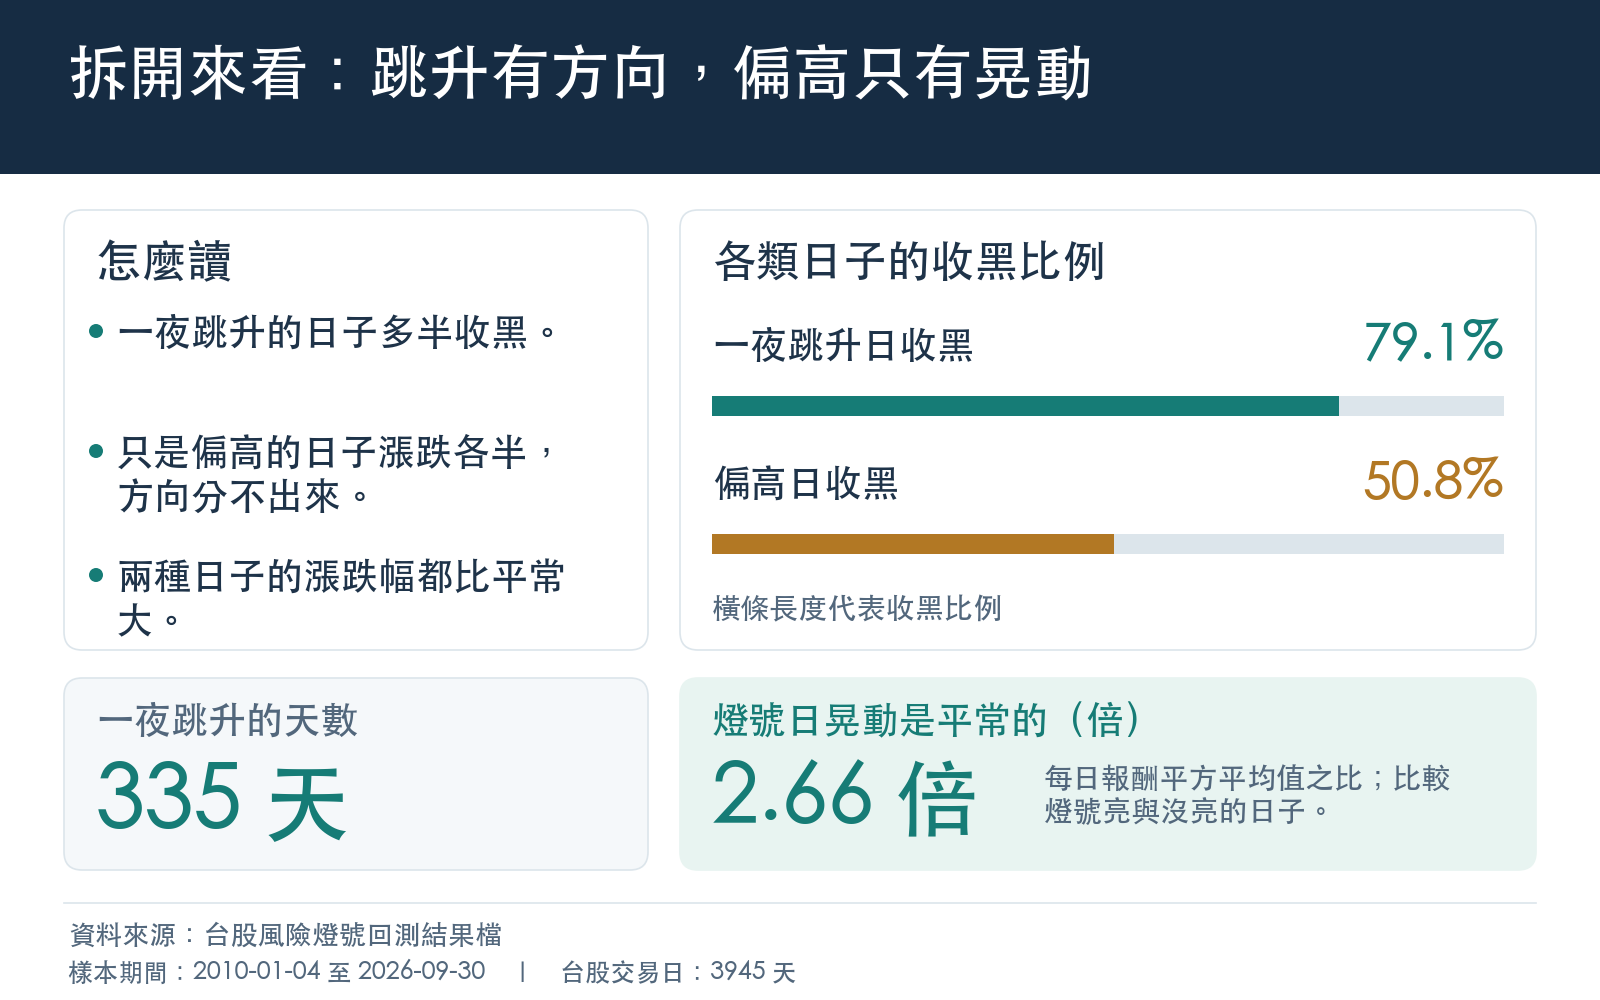
- VIX 一夜跳升一成以上 的日子共 335 天,0050 當天收黑的比例是 79.1% ,收紅只有 17.9% 。單用這個條件,猜對的比例是 56.5% 。
- VIX 收在 25 以上 的日子共 526 天,收黑 50.8% 、收紅 46.4% ,幾乎各半。單用這個條件,猜對的比例是 51.9% ,與每天猜不跌的差距在統計上分不出來。
兩個條件可能同一天成立,所以兩組天數相加會多於 767 天。
| 燈號亮的原因 | 天數 | 當天收黑 | 當天收紅 | 單用此條件猜對 |
|---|---|---|---|---|
| VIX 一夜跳升一成以上 | 335 | 79.1% | 17.9% | 56.5% |
| VIX 收在 25 以上 | 526 | 50.8% | 46.4% | 51.9% |
| 任一條件成立(燈號) | 767 | 60.2% | 37.0% | 55.8% |
| 對照:每天都猜不跌 | 3945 | — | — | 51.3% |
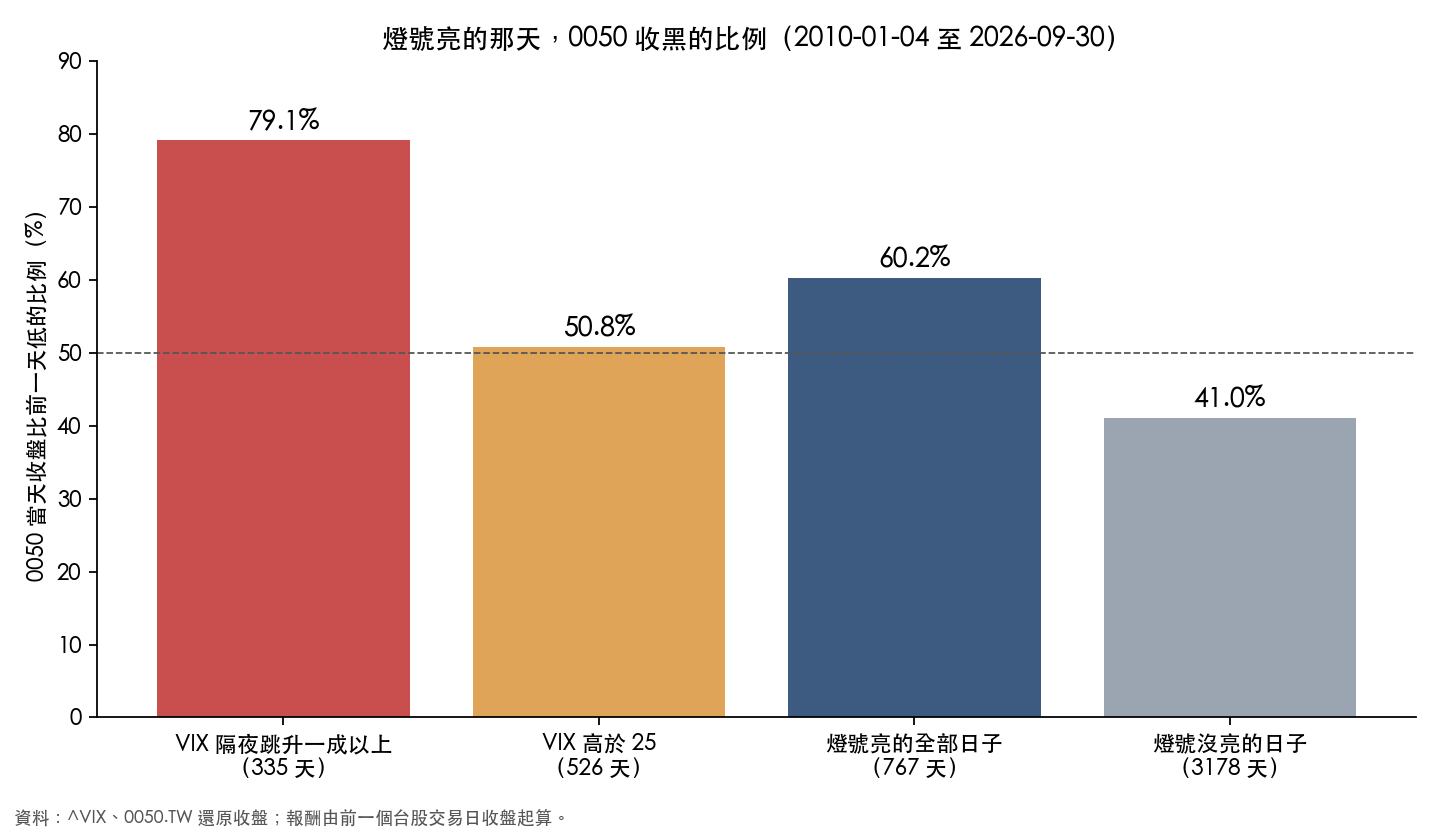
這對讀者的意義是: 「恐慌指數很高」本身不告訴你當天會跌 。VIX 長時間停在 25 以上的期間,市場往往已經在高檔震盪,隔天漲跌各半。讓 0050 偏向收黑的,是 VIX 前一晚 突然 跳上去的那種日子。
兩種燈號都在提醒同一件事:當天會晃得比較大
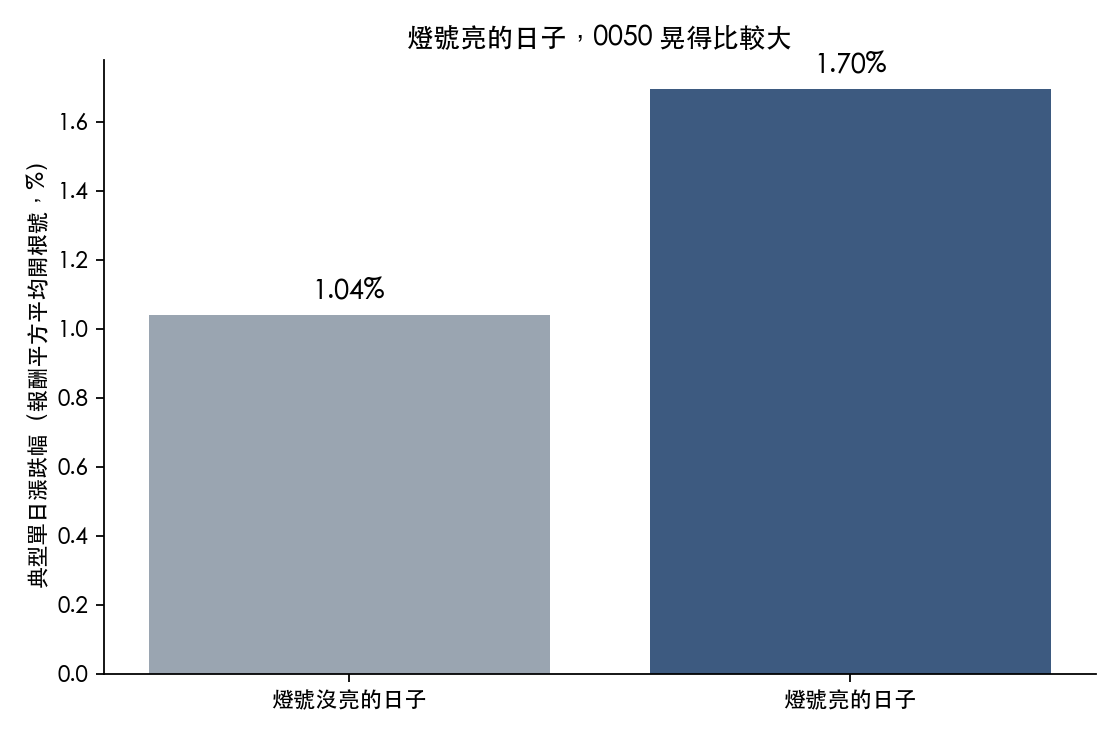
方向之外,燈號亮的日子 0050 的漲跌幅度明顯比較大。以每日報酬的平方平均來比,燈號亮的日子是燈號沒亮日子的 2.66 倍;換算成典型的單日漲跌幅,大約是一點七%對一點零%。
拆開來看,VIX 跳升日是 2.48 倍,VIX 偏高日是 2.75 倍。也就是說,就算 VIX 偏高的日子猜不出方向,它仍然是「當天會晃比較大」的可靠提醒。把前二十個交易日的波動程度先納入考慮之後,燈號亮的日子仍然晃得比較大,所以這不只是「最近本來就在震盪」的重述。
這個結果不能直接拿來交易
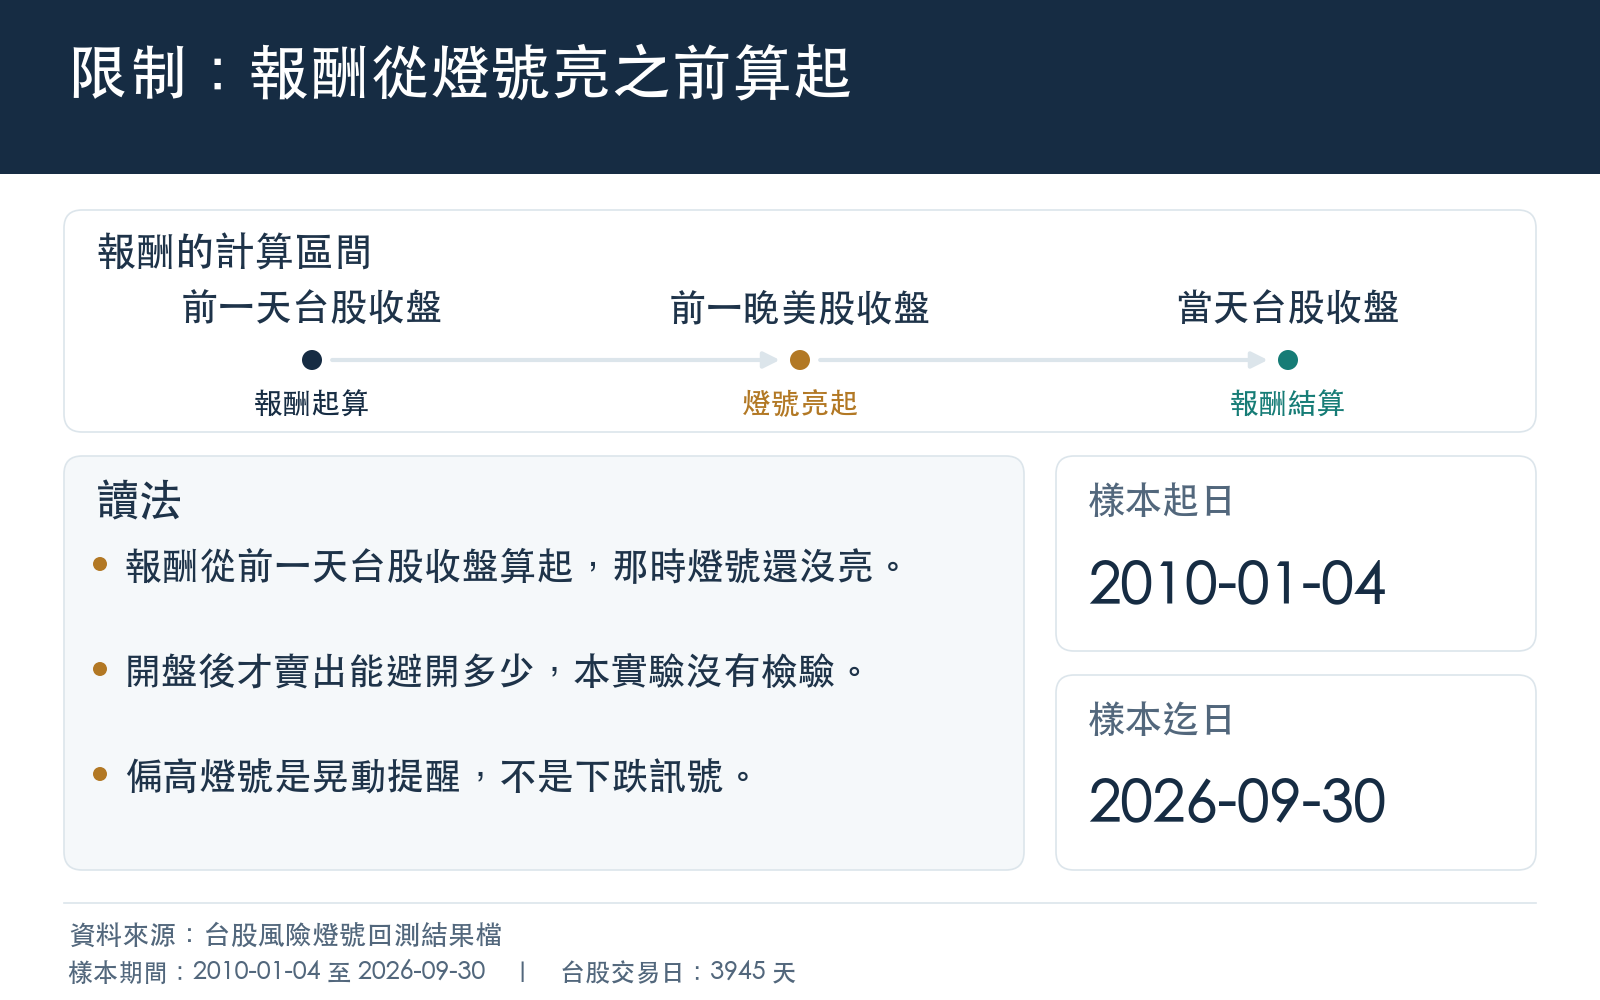
這裡有一個很重要的限制,請先讀完再用: 報酬是從前一天台股收盤算起的 。前一天台股下午一點半收盤時,美股還沒開盤,燈號也還沒亮。美股那一晚的下跌,常常在台股隔天一開盤就以跳空的方式反映出來。
所以「燈號亮的日子 0050 多半收黑」,有一部分很可能是在你看到燈號、還來不及動作之前就已經發生的跌幅。開盤之後才賣出,還能避開多少,這個實驗 沒有檢驗 ,我們也不從這份結果推算。
比較穩妥的讀法是:
- VIX 一夜跳升 :當天收黑的可能性偏高,而且晃動會比平常大。已經有部位的人,不必在開盤恐慌追賣,但可以預期帳面會比平常難看。
- VIX 只是偏高 :不要把它當成「當天會跌」的訊號;它只說明當天的漲跌幅度可能比平常大。
- 燈號沒亮 :這不是「當天會漲」的保證,只是沒有上述兩種提醒。
和先前那篇 VIX 文章的關係
我們先前寫過〈用 VIX 決定 0050 持股比例,2024 年後公式裡的常數還準嗎?〉,那篇談的是 長期要放多少部位 :VIX 越高放越少,公式裡的比例常數會不會變。這篇談的是 單日方向與晃動 :燈號亮的那一天,0050 是偏向收黑,還是只是晃得比較大。兩篇用的都是 VIX,回答的是兩個不同的決策。
研究細節與限制
- 資料 :VIX 日收盤與 0050.TW 還原權息收盤,期間 2010-01-01 到 2026-09-30;台股休市日不計入,前一天或當天缺收盤的日子排除。
- 預先登記 :規則、比較基準、檢定方法與判讀條件都在執行前寫定;登記之前已看過網站燈號的實盤紀錄,所以不是盲測。
- 穩健性 :改用未還原權息的收盤價、把比較基準換成「只看過去資料的多數決猜法」、或改變處理日報酬相互關聯的設定,結論都不變。
- 範圍 :結論只描述這一條燈號規則在 2010-01-01 至 2026-09-30 的表現。它不是對未來的預測,也沒有檢驗交易成本、開盤後進出或獲利。
- 出處 :實驗檔案 experiments/k1978/,含預先登記文件、程式、凍結資料與審查紀錄;本文的數字逐一由結果檔讀出。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊