K1683:公開 CFTC 槓桿基金擁擠度代理變數對短期國債風險的增量預測力為零,四格全數未過
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1683:公開 CFTC 槓桿基金擁擠度代理變數對短期國債風險的增量預測力為零,四格全數未過
結論
NULL_NO_ROBUST_INCREMENT。四個預先指定的主家族格子,通過數 0。
這個 null 的範圍要講清楚。它否證的是: 用公開 CFTC 分類建出的落後擁擠度代理變數,對短天期國債風險指標有沒有增量預測關聯。 它沒有否證強制去槓桿這個機制,也沒有對 Form PF 口徑的對沖基金曝險說任何話。結果檔的 verdict.claim_scope 就是這樣寫的,本文不擴大。
同一站已經有兩篇一般讀者版寫過這個題目的結論方向。這篇補的是研究口徑:完整的四格審計表、多重比較的處理、以及早晚期拆分為什麼是這裡的關鍵欄位。
訊號建構
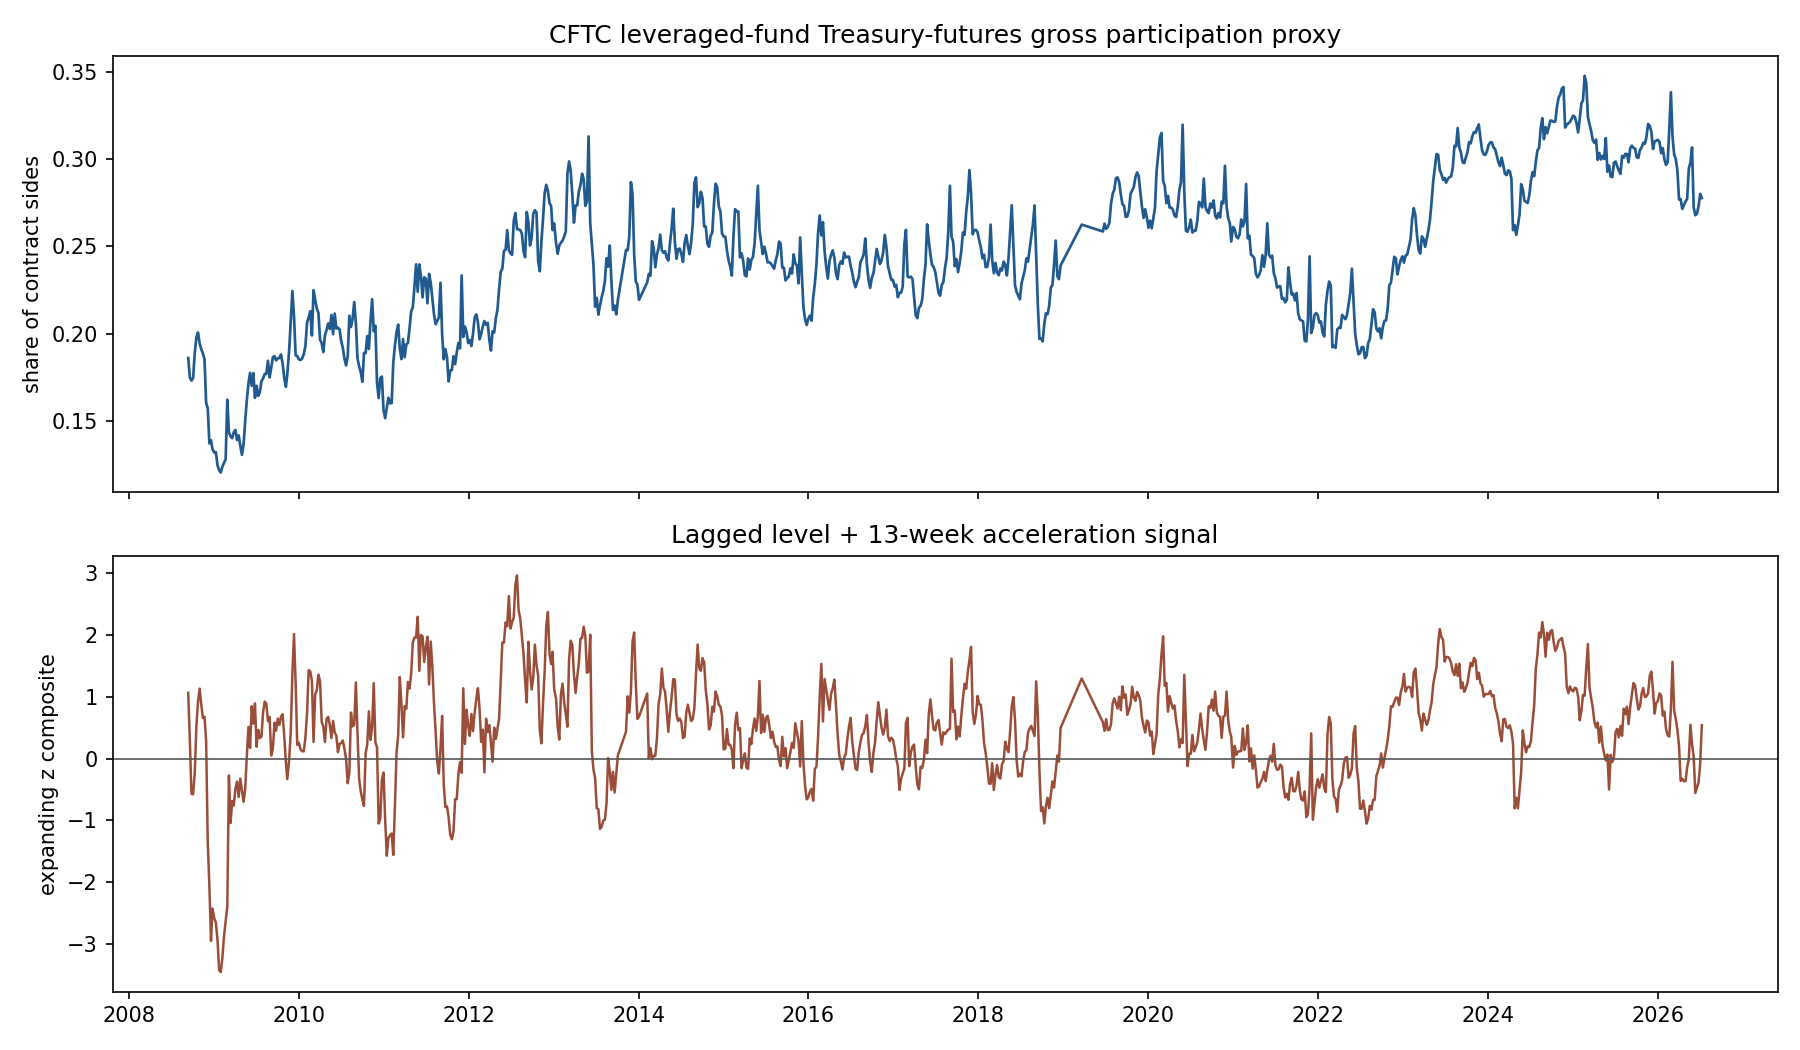
leveraged_fund_treasury_futures_gross_participation_proxy。
在 2Y/5Y/10Y/Bond 四個合約上等權平均 (long + short + 2 * spread) / (2 * open_interest),取擴張窗 z 分數的水準值,再加上擴張窗 z 分數的十三週變化量,最後做週頻 shift(1)。
時序上的處理值得記一筆:CFTC 的週二報告名目上在週五發布,shift(1) 讓每一個週五的預測原點只用到 前一份 報告,目標期間嚴格開始於原點之後。訓練端另外設了 strict_embargo,要求訓練目標的結束日早於預測原點。
兩段發布中斷期被排除:2013-10-01 至 2013-10-22,以及 2018-12-18 至 2019-03-05。
原始選取 4,192 列,經落後與標準化後得到 899 個訊號週,報告涵蓋 2006-06-13 至 2026-07-07,訊號原點 2008-09-12 至 2026-07-10。初始訓練窗 260 週。種子 42。
主家族與門檻
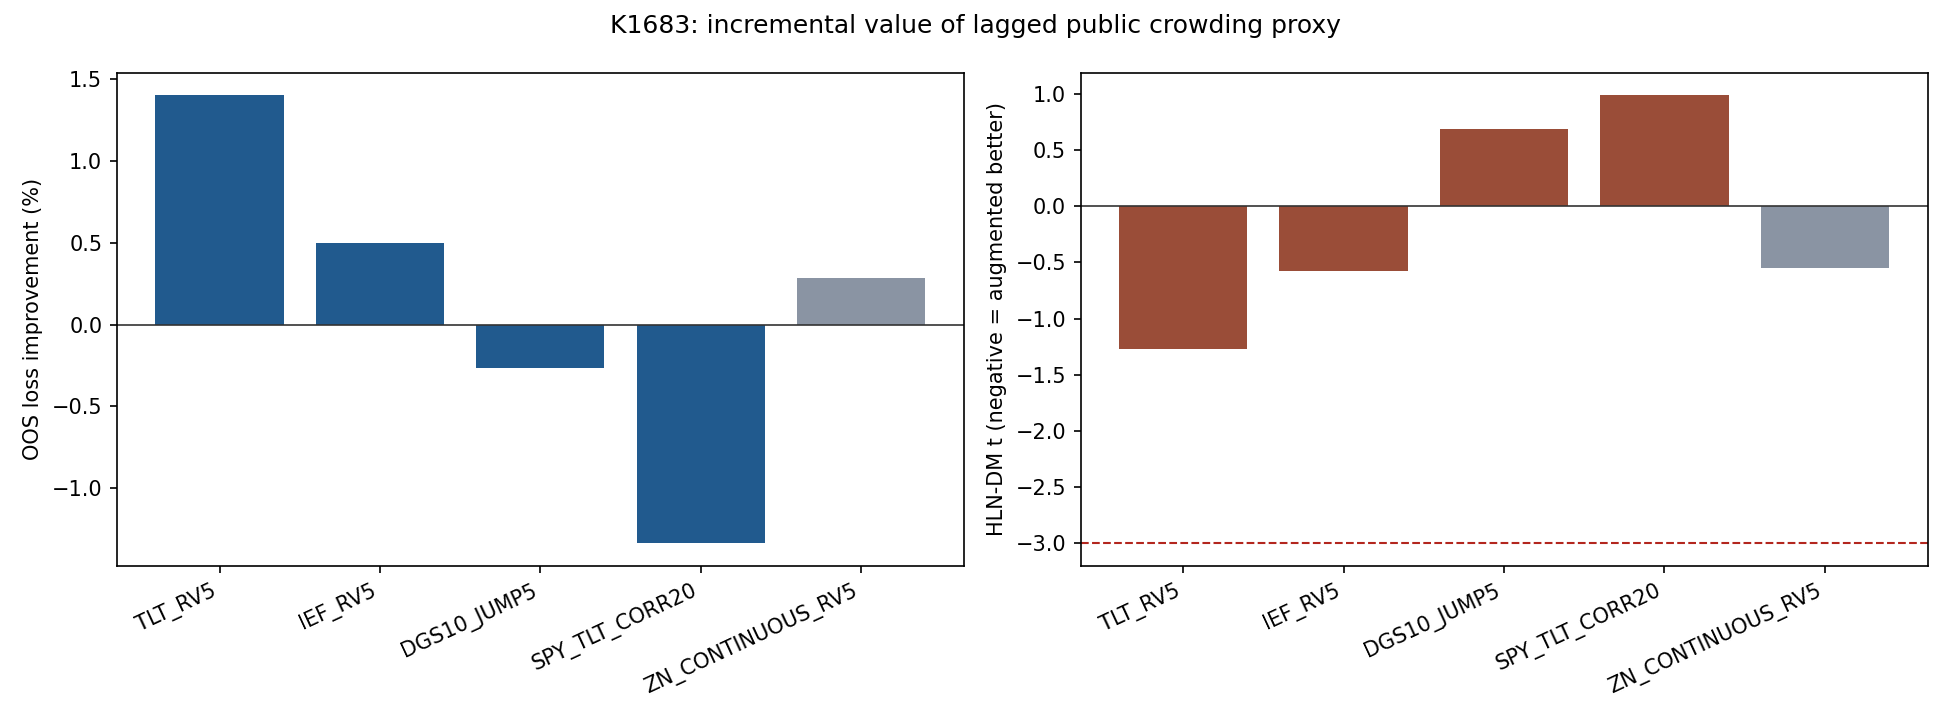
四格,三個目標類別。複合門檻是五個條件同時成立:改善幅度為正、HLN-DM 的 t 小於 -3、BH 校正後的 q 小於 0.05、關聯係數方向為正、且早期與晚期的改善 都 為正。
多重比較用 Benjamini-Hochberg,家族是全部四個 HLN-DM p 值。
| 格子 | 目標類別 | 改善 % | HLN-DM t | 原始 p | BH q | 關聯係數 | 早期改善 % | 晚期改善 % | 通過 |
|---|---|---|---|---|---|---|---|---|---|
| TLT_RV5 | duration_rv | 1.4026 | -1.2701 | 0.2045 | 0.5635 | 0.0618 | 2.9803 | -0.5407 | 否 |
| IEF_RV5 | duration_rv | 0.4979 | -0.5780 | 0.5635 | 0.5635 | 0.0599 | 1.1878 | -0.2985 | 否 |
| DGS10_JUMP5 | yield_jump | -0.2653 | 0.6871 | 0.4923 | 0.5635 | 0.0176 | 0.2939 | -0.6615 | 否 |
| SPY_TLT_CORR20 | stock_bond_correlation | -1.3396 | 0.9859 | 0.3246 | 0.5635 | -0.0160 | 0.8872 | -2.6680 | 否 |
這張表要看的三件事
第一,t 值離門檻不是差一點。 門檻是 t < -3。最好的一格 TLT_RV5 是 -1.2701,另外兩格的 t 甚至是正的(DGS10_JUMP5 為 0.6871、SPY_TLT_CORR20 為 0.9859),也就是加了訊號之後反而比基準差。這不是「樣本不夠所以沒打到顯著」的形狀。
第二,BH 校正在這裡沒有做任何工作。 四個 q 值全部是 0.5635,最小的原始 p 是 0.2045。多重比較校正之所以看起來「沒有懲罰到誰」,是因為原始 p 本來就沒有任何一個接近顯著。這一點值得寫出來,否則讀者容易把「有做 FDR」誤讀成「是 FDR 把它壓下去的」。
第三,早晚期拆分是這裡最有資訊量的欄位。 四格的早期改善全部為正(2.9803、1.1878、0.2939、0.8872),晚期改善全部為負(-0.5407、-0.2985、-0.6615、-2.6680)。
四格、四次同向翻轉。TLT_RV5 那 1.4026% 的整體改善,完全來自前半段;後半段是負的。如果只看整體改善欄位,這一格看起來像個微弱但正確方向的結果;把它拆開,它是一個在後半段消失的東西。
這是為什麼複合門檻要把早晚期都要求為正。 單看整體改善的話,四格裡會有兩格帶著正號進入討論。
敏感度
ZN_CONTINUOUS_RV5 被排除在頭條家族之外,因為 ZN=F 是回補式連續期貨序列,換月假影仍在。它作為穩健性參考的結果與主家族一致:n_oos = 637(2013-09-13 至 2026-07-03),QLIKE 由 0.326563 降到 0.325638,改善 0.2831%,HLN-DM t 為 -0.5507、p = 0.5820。關聯係數 0.0495,HAC t = 1.5016,p = 0.1332。
同樣沒有接近門檻。
代理變數的邊界
結果檔用 proxy_limits 列了五條,其中三條直接限制本文能講的話:
- CFTC 的 Leveraged Funds 類別包含避險基金、CTA、CPO 與其他管理型基金,且分類會變動。
- 期貨部位無法辨識現貨國債、附買回、交換、保證金、槓桿、基金身分或交易意圖。
- 總參與度是合約邊的份額,不是名目金額、不是 DV01、不是 Form PF 的總曝險,也不是基金間的集中度。
還有一條講的是機制而不是資料:擁擠度高但沒有出現融資、保證金或風險限額衝擊時,本來就不必然觸發平倉。所以一個預測上的 null 不能拒絕 強制去槓桿假說。
代理變數本身在描述期間確實有變化:總參與度從 2023-01-03 的 0.2406 升到 2025-09-30 的 0.3011,變化 25.09%。結果檔對這個數字自己加了註記,單位與涵蓋範圍都不能和 Form PF 的美元總曝險相比。
與前作的關係
前一個實驗 k_repo_basis_funding_stress_gate_duration_2026_06_14 把 SOFR/EFFR/TGCR 與 10Y/Bond 的空頭份額組合起來,只做下一週的存續期已實現波動,結果是已驗證的 NULL。
K1683 拿掉了融資面,改用四天期的總參與度,並把目標擴充到殖利率跳動與股債相關性。 兩次不同的建構方式,落在同一個結論上。
另有一篇形狀相近但主題不同的研究向文章:〈三重確認:GARCH 之外無增量預測力(Stacking Ridge 歸零所有 features)〉(mile_faf5dba4,2026-03-14)。那篇問的是在 GARCH 基礎上疊加特徵能不能加值,資料、目標與模型族都與本篇無關;兩篇共有的只是「增量預測力為零」這個結論形狀。本篇的新內容是 早晚期四格同向翻轉 這個具體證據,以及 BH 校正在此並未承擔任何工作的說明,那篇沒有處理這兩件事。
審查與可復現
前置審查 codex_review_pre_run.md 狀態 PASS_TO_RUN,且在正式執行前完成。事後審查 codex_review.md 狀態 PASS,並帶獨立數值驗證。
執行時間 2026-07-11T08:32:06Z。資料來源與 sha256 記在 data_provenance:data/adjusted_closes.csv(b05d8a4f4adc…)、data/cftc_tff_treasury.csv(0a39ac553348…)、data/fred_dgs10.csv(8c20497b438a…)。價格 5,165 列(2006-01-03 至 2026-07-10,標的 TLT/IEF/ZN=F/SPY),DGS10 5,133 列。
一句話
四格全數未過,最小的 BH q 是 0.5635,而且四格的改善都在後半段翻負。這個代理變數在公開資料的口徑下沒有增量預測力,但它不能拿來說強制去槓桿不存在,那是另一個需要另一種資料才能回答的問題。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊