K1884:拿 VIX1D 對照 SPY 同一天的已實現變異,年化分母、報價時點與盤中窗口各自能把答案改掉多少
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一般讀者版〈一日恐慌指數開盤報的當日變異,平均是 SPY 盤中實際的 1.56 倍:這個數字該怎麼讀〉給的是水準與讀法。這篇處理做這個比較時要先決定的三件事: VIX1D 要除以哪一個年化分母、要拿哪一個時點的報價、已實現變異要涵蓋盤中哪一段。 K1884 的結果顯示,這三個選擇造成的偏移,與要量的效果同一個量級;選錯任何一個,程式不會報錯,只會回答另一個問題。
先釐清估計量。K1884 量的是同一個交易日的分歧:
d_t = log IV1D_t - log RV_t,其中 IV1D_t = (VIX1D_t / 100)² / 252。
IV1D_t 是選擇權市場在開盤時對當日變異的定價,RV_t 是 SPY 當日 09:35 到 16:00 的五分鐘已實現變異。兩邊指同一個交易日。 這不是變異風險溢酬 :變異風險溢酬比的是三十日隱含變異與其後三十日的已實現變異,兩個時鐘不同,其中一個在定價時還沒發生。
資料
- VIX1D :Cboe 官方
VIX1D_History.csv。Yahoo 不提供 ^VIX1D 歷史。 - 樣本 A(主工具) :SPY 五分鐘 bar 計算的已實現變異,167 個交易日,2026-01-14 至 2026-09-17。五分鐘資料只能回溯約六十日,更早的日子來自先前凍結的日測度。
- 樣本 B(代理,較長) :以日線 OHLC 的 Garman-Klass 變異作代理,845 個交易日,自 Cboe 公布的 VIX1D 上線日 2023-04-24 起。上線日之前的值是事後回算,當時沒有人能交易,因此不納入主樣本。
- 排除提早收盤日與盤中報酬不足七十筆的日子。
第一個選擇:年化分母
其他 Cboe 波動指數以日曆分鐘計時,VIX1D 不是。依 Cboe VIX1D 方法論,它以營業分鐘計時,一年 252 × 6.75 × 60 個營業分鐘,常數到期 405 個營業分鐘,所以指數平方回推一個交易日的變異時,分母恰好是 252。這是方法論推得的恆等式,不是「一年幾個交易日」的慣例選擇。
| 建構 | 樣本 | 平均 d | 隱含 / 已實現 |
|---|---|---|---|
| 主設定:開盤報價、營業日年化 | 樣本 A | 0.445 | 1.56 |
| 改用日曆日年化 | 樣本 A | 0.074 | — |
| 窗口均勻放大情境 | 樣本 A | 0.394 | — |
| 主設定,限可補首根 bar 的日子 | 子樣本 | 0.522 | — |
| 補上開盤第一根五分鐘 bar | 子樣本 | 0.451 | 1.57 |
| 日曆日年化並把隔夜併入 | 診斷 | -0.413 | 0.66 |
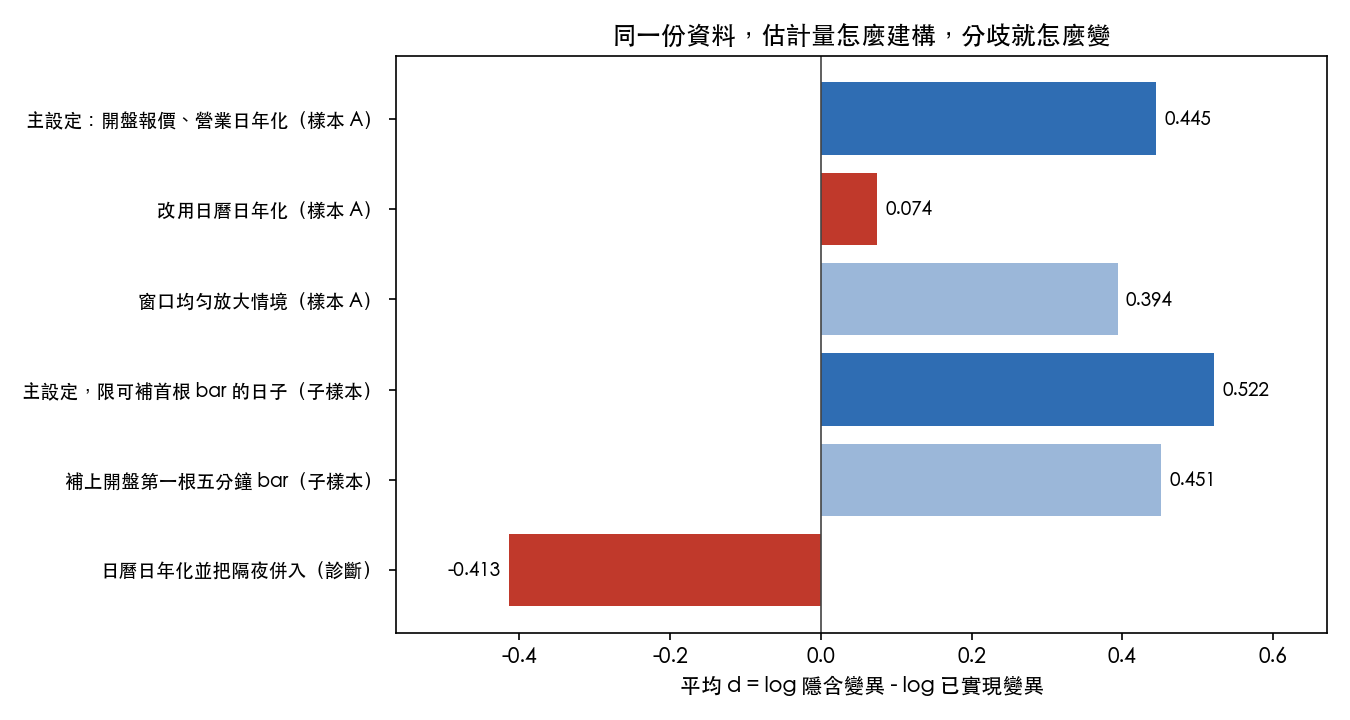
主設定下,樣本 A 的平均 d 為 0.445,隱含變異約為已實現變異的 1.56 倍,Newey-West t = 10.40。若套用三十日 VIX 的日曆分母 365,每個 d_t 平移 0.370,平均 d 降到 0.074,從明確為正變成與零難以區分。 分母這一個選擇,就足以把結論從「選擇權明顯高估當日變異」改成「沒有差異」。
第二個選擇:哪一個報價指向當日
Cboe 的 CSV 提供開、高、低、收四個報價,它們指向不同的交易日。開盤報價(約 09:31)的近月腳是當日下午結算的零日到期合約,前瞻窗口就是當日。收盤報價(16:15)時,當日合約已在 16:00 到期,指數改由下一個到期日計算,定價的是下一個交易日,中間夾著一段營業分鐘時鐘不計時的隔夜。
實測中,VIX1D 收盤值平均是開盤值的 1.27 倍。隔夜占 SPY 收盤到收盤變異的 0.446。若拿收盤報價、日曆分母,再把隨後的隔夜併入已實現變異,比值反轉為 0.66,平均 d 為 -0.413。這一組需要 t+1 的資訊,實驗只把它列為水準診斷,不當訊號使用;它說明的是,報價時點與窗口一起選錯,連分歧的方向都會反過來。
第三個選擇:盤中窗口
VIX1D 的營業日是 09:30 到 16:15,共 405 分鐘;主設定的已實現變異只涵蓋 09:35 到 16:00,共 385 分鐘。缺的二十分鐘有兩段:09:30 到 09:35 的第一根 bar,以及 16:00 之後 SPY 沒有 bar 的十五分鐘。
均勻放大只是情境,不是界限。 若假設缺的分鐘與觀測到的分鐘每分鐘變異相同,把已實現變異放大到 405 分鐘,平均 d 會減少 0.051,剩 0.394。但資料否定這個假設:開盤後的前十五分鐘平均占完整交易時段已實現變異的 0.113,遠高於均勻假設的比例。缺的分鐘可能幾乎沒有變異,也可能很多,真正的調整可以落在這個情境的任一側。
首根 bar 可在部分日子直接量。 有原始五分鐘 bar 的 53 個交易日上,開盤第一根五分鐘 bar 的報酬占完整時段已實現變異的中位數 0.042,最高 0.344。補上它,這些日子的平均 d 從 0.522 降到 0.451,隱含對已實現比值 1.57,HAC t = 8.18。這個結論只適用於這 53 天,不外推到更早、首根 bar 已無法取得的日子;167 天的主結果仍是關於 09:35 到 16:00 的已實現變異。
分歧是否有結構轉折
Bai-Perron 全域搜尋最多五個轉折、兩個樣本都選零個;sup-Wald 檢定以區塊 bootstrap 求 p 值,樣本 A 為 0.43,樣本 B 為 0.762,都無法拒絕「沒有轉折」。這不是分歧穩定的證據。樣本 A 的 167 天落在同一個波動環境,修剪比例又強制每段至少二十五天,對轉折的檢定力很低;BIC 選零與 sup-Wald 不拒絕,是短樣本在「有轉折」與「沒轉折」兩個世界裡都會給出的結果。
用分歧預測隔日已實現變異:先拆回它的兩個組成
把 d_t 分成三等分,看高分歧組與低分歧組隔日的 log RV。原始分歧的方向是「高分歧之後隔日較平靜」:樣本 A 秩雙列相關 -0.218,Holm 調整後 p = 0.144,不顯著;樣本 B -0.239,顯著。
| 樣本 | n | 原始分歧:秩雙列相關 | Holm p | 殘差化分歧:秩雙列相關 | p |
|---|---|---|---|---|---|
| A:5 分鐘 RV | 166 | -0.218 | 0.144 | 0.381 | 0.000542 |
| B:Garman-Klass 代理 | 844 | -0.239 | 2.7e-06 | 0.360 | 1.56e-13 |
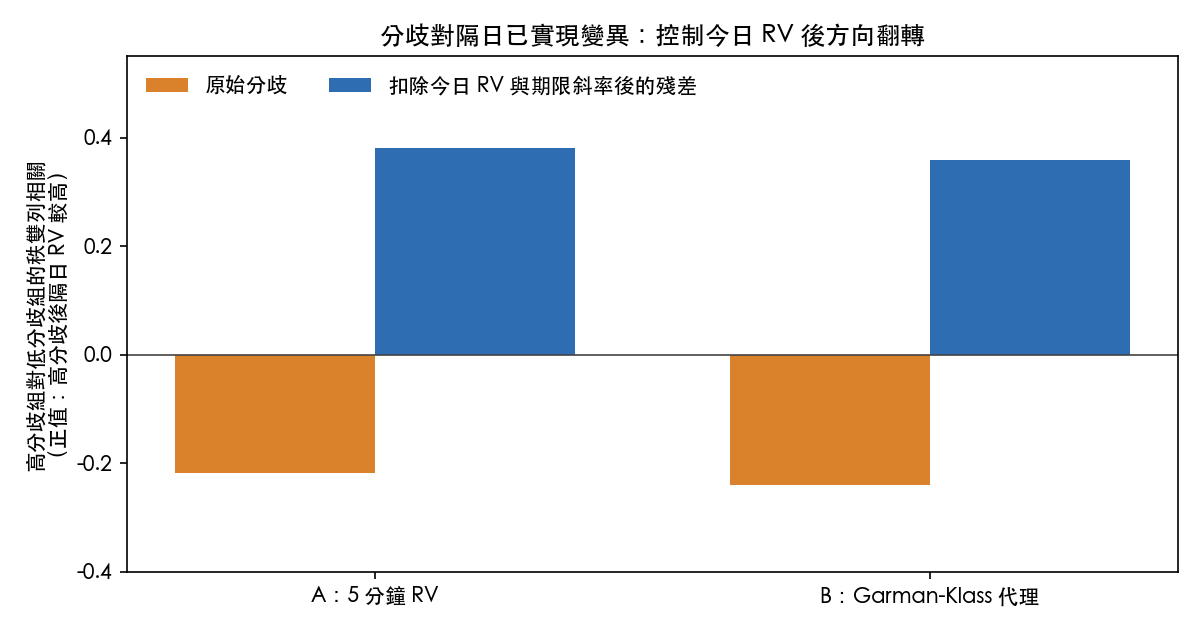
這個方向有機械成因。d_t 是 log IV1D 減 log RV,高 d_t 大多是當天 RV 低,而 RV 有持續性。把 d_t 對當日 log RV 與 VIX9D/VIX1D 期限斜率殘差化後再做同一個檢定,兩個樣本的方向都翻轉為正,樣本 A 為 0.381,樣本 B 為 0.360。
| 樣本 | 常數項 t | log IV1D t | log RV t |
|---|---|---|---|
| A | -3.38 | 2.50 | 2.34 |
| B | -3.20 | 9.87 | 4.49 |
把隔日 log RV 同時迴歸在當日 log IV1D 與 log RV 上,兩個組成都各自顯著為正(樣本 A 的 t 為 2.50 與 2.34,樣本 B 為 9.87 與 4.49)。分歧只是兩者相減,在同時知道兩者之後不再提供額外資訊。原始分歧的預測力是已實現變異的持續性;殘差化分歧的正向預測力,是隱含波動本來就該做的事。
這對任何「價差型」訊號都適用:當訊號是兩個變數的差,先把兩個組成分別放進模型,再問差值本身有沒有增量。
代理變數的限制
樣本 B 的 Garman-Klass 代理涵蓋 09:30 到 16:00 完整時段,與樣本 A 的窗口不同。兩者在重疊的 166 天上 log 相關 0.848,平均偏差與零無法區分,但三等分分組只有 0.560 的日子一致。樣本 B 的分組結果約每五天錯分兩天,它的顯著性以代理誤差是平穩干擾為前提。
限制
- 樣本 A 只有 167 天、約八個月,低於跨三個波動環境、至少五百筆的標準。它是工具基準,不是主要證據。
- 主結果的已實現變異是 09:35 到 16:00,不是完整交易時段。405 對 385 分鐘的窗口差既未修正也未界定。
- 納入上線日之前的回算資料後,隔日預測的高低組差異不再顯著。主樣本起點由 Cboe 公布的上線日決定,不是事後挑選。
- 報價時點的選擇依方法論事先決定,但未以盲測方式登記。
- 單一資產、單一市場;以 SPY 對照由 SPX 選擇權算出的指數,存在本實驗未建模的基差。
- 本實驗沒有經過成本模型或部位規模測試,不構成任何交易主張。
資料與復現
- 實驗:K1884,非作者審查 PASS。
- 程式、凍結資料與結果檔都在
experiments/k1884/;數字取自k1884_results.json的具名鍵。 - 本文的表格與圖由
storage/drafts/k1884_research_charts.py從同一份結果檔直接產生。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊