颶風登陸之後,再保險股的波動真的比較大嗎:42 個事件,一個對照組把答案翻掉
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
颶風登陸之後,再保險股的波動真的比較大嗎:42 個事件,一個對照組把答案翻掉
大西洋颶風登陸,承擔巨災風險的再保險公司股價波動應該上升。這個推論直覺上很順:颶風強度越高,理賠潛在規模越大,不確定性越高。K1589 把它寫成一個可以檢定的劑量反應假說:登陸強度越強,事件後的已實現波動增幅越大。
實驗跑完之後的 verdict_internal 是 NULL。這個 null 有它自己的來歷:四檔再保險股都測到了正向反應,其中一檔還通過多重檢定校正;把它推翻的是對照組,同樣的反應在廣義保險 ETF 上也出現了。
事件、視窗與 lag
事件來自 HURDAT2 的首次登陸紀錄,樣本內合格且實際使用的事件數都是 42。標的有五檔:RNR、EG、ACGL、AXS 四檔再保險股,加上 KIE 這檔保險類股 ETF 作為對照基準。控制變數兩個:事件前一日收盤的 VIX,以及 SPY 的已實現波動。兩者的視窗逐字寫在結果檔的 lookahead_policy:VIX control uses last close strictly before t0; SPY control uses 21 trading returns strictly before t0。
時間視窗的定義寫在 rv_window_spec 與 lookahead_policy 裡,兩者互相對照。事件前波動的定義逐字是 21 trading-return std * sqrt(252), ending at last trading date <= t0-6 calendar days——視窗長度與那六個日曆日的緩衝都寫死在結果檔裡;事件後波動用 t+1 到 t+5 這五個交易日;t0 定義為「不早於 HURDAT2 首次登陸日的第一個交易日」。VIX 控制取嚴格早於 t0 的最後一個收盤,SPY 控制取嚴格早於 t0 的 21 個交易日報酬。
t0 − 6 這個緩衝值得注意。颶風不是瞬間事件,登陸前幾天市場已經知道它要來,如果事件前波動的視窗貼著登陸日結束,那個「事前」其實已經含有反應。留六天的緩衝是在避免用被污染的基準去量增幅。
推論用 HAC 標準誤,cov_maxlags = 10,事件依時間順序排列。四檔再保險股之間用 Holm-Bonferroni 校正,KIE 明確排除在校正族之外(multiple_testing.benchmark_excluded 逐字記著 KIE)。
逐檔看:有一檔通過了
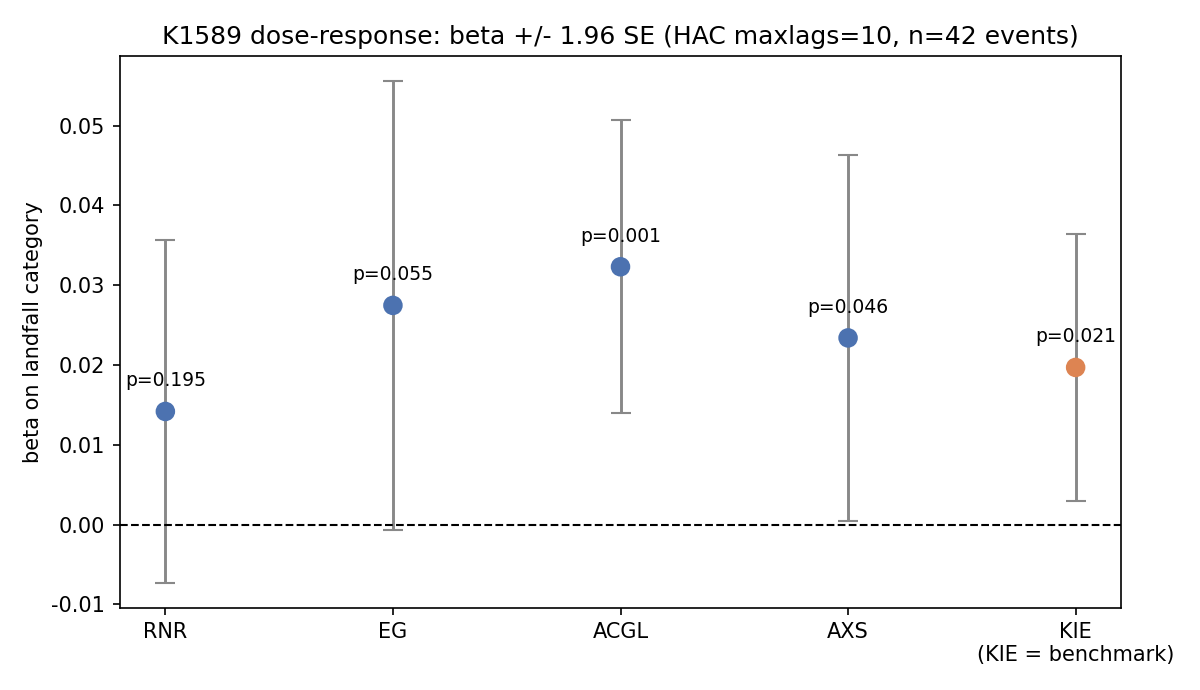
四檔再保險股對登陸強度的迴歸係數(beta_category):
| 標的 | beta | SE | t | p | Holm 校正後 p | R² |
|---|---|---|---|---|---|---|
| RNR | 0.0142 | 0.0109 | 1.296 | 0.195 | 0.195 | 0.090 |
| EG | 0.0275 | 0.0143 | 1.915 | 0.055 | 0.137 | 0.104 |
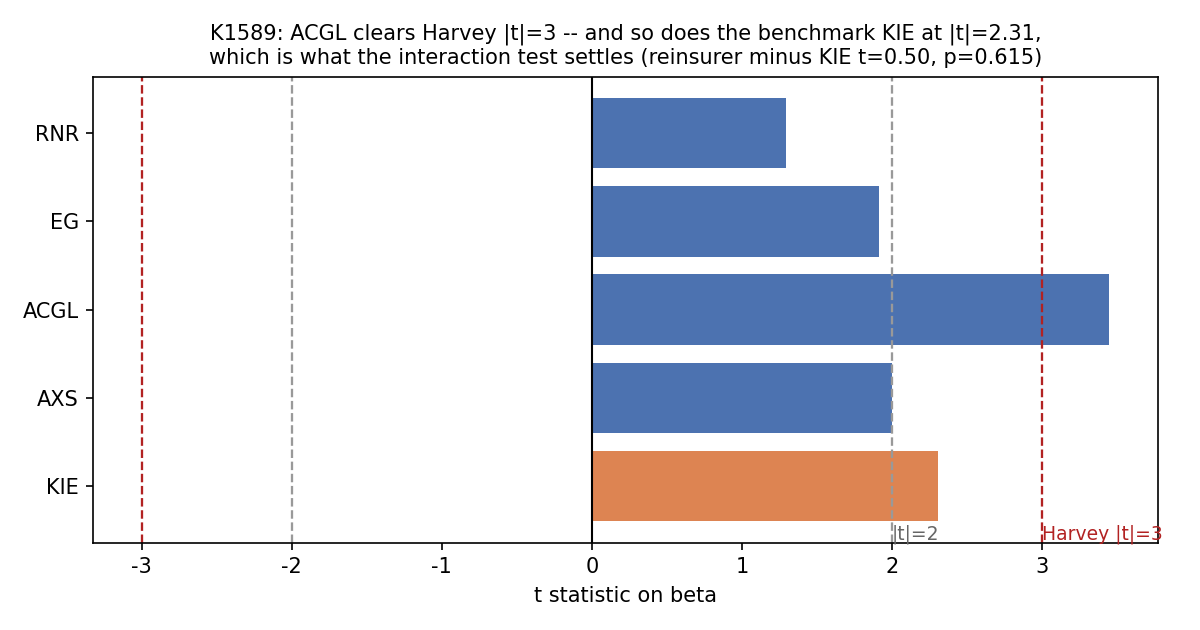
| ACGL | 0.0323 | 0.0094 | 3.448 | 0.00056 | 0.0023 | 0.157 |
| AXS | 0.0234 | 0.0117 | 1.997 | 0.046 | 0.137 | 0.106 |
四檔的係數全部為正,方向與假說一致。ACGL 通過 Holm 校正,校正後 p 值 0.0023。EG 與 AXS 的未校正 p 值落在 0.05 附近,校正後退到 0.137。
success_criteria.any_reinsurer_beta_pos_holm_p_lt_0p10 因此是 true。如果實驗到這裡就停,結論會是「再保險股確實對颶風強度有劑量反應,其中 ACGL 最明顯」。
對照組也有同樣的反應
問題在 KIE 這一列。
KIE 是保險類股 ETF,成分涵蓋整個保險業,不是專門承擔巨災風險的再保險公司。它在同一個迴歸裡的係數是 0.0197,t 值 2.306,p 值 0.021,R² 0.322——比任何一檔再保險股都高。
如果「颶風強度 → 波動上升」是再保險公司特有的巨災風險敞口造成的,那麼這個反應在廣義保險 ETF 上應該明顯較弱。實際上 KIE 的係數落在四檔再保險股的範圍中間,而它的 R² 還更高。
實驗因此跑了一個正式的交互作用檢定,把五檔標的放進同一個面板(n = 210,等於 42 個事件乘五檔),用事件日期叢聚標準誤,估計「再保險類別相對 KIE 的額外效果」:
beta_kie_category= 0.0177beta_reinsurer_minus_kie_category= 0.0071se_reinsurer_minus_kie_category= 0.0142t_reinsurer_minus_kie_category= 0.503p_reinsurer_minus_kie_category= 0.615
再保險股相對對照組的額外劑量反應是 0.0071,標準誤 0.0142,t 值 0.503。這個估計值連自己的標準誤的一半都不到。
success_criteria.formal_reinsurer_minus_kie_interaction_pos_p_lt_0p10 因此是 false。這是 verdict 落在 NULL 的直接理由:逐檔看得到的反應,識別不出是再保險特有的。
這個 null 的檢定力上界
這一節必須寫在結論之前,因為它決定了「沒有偵測到」能講多重。
事件數是 42(n_events_used = 42,與 n_events_eligible 相同,沒有事後篩選)。四十二個事件對一個要估四個係數(截距、劑量、VIX、SPY 波動)的迴歸來說不寬裕。HAC 的 cov_maxlags = 10 在這個樣本量下會讓標準誤偏大,而標準誤偏大讓 null 更容易得到。
交互作用檢定的樣本是 210 個觀測,但獨立單位仍然是 42 個事件(標準誤已依事件日期叢聚,這個處理是對的)。要在 42 個事件上偵測到「再保險比廣義保險多出 0.007 的劑量反應」,需要的效果量遠大於現有估計。
所以這份 null 的正確讀法是:在 42 個事件、這組視窗定義、這組控制變數下,沒有偵測到再保險股相對保險類股 ETF 的額外劑量反應。它不是「證明再保險股對颶風沒有特別反應」。小樣本讓檢定力有上界,未達顯著與效果不存在是兩件事。
這份結果的範圍
範圍限制有幾項:事件只取大西洋颶風的首次登陸,沒有涵蓋其他災種;標的只有四檔再保險股加一檔 ETF,不是完整的產業橫斷面;波動視窗是事件後五個交易日,更長的視窗可能有不同結果;劑量的定義是登陸強度分級,不是保險損失金額。
什麼樣的後續能把答案推進一步
這份 null 指出三條可以續做的路,每一條都能寫成獨立的可檢定問題。
第一條是換劑量。目前用登陸強度分級當劑量,那是氣象變數,與保險損失之間隔著暴露度與地形。改用實際的保險理賠估計(例如產業損失指數)當劑量,訊噪比應該更好,代價是資料取得較難且公佈有延遲。
第二條是換視窗。事件後五個交易日的視窗抓的是即時反應,而再保險的理賠評估通常要數週。把視窗延長到 20 或 60 個交易日,同時處理視窗重疊造成的相關,可能會看到不同的分佈。
第三條是擴大橫斷面。四檔再保險股加一檔 ETF,橫斷面太窄,無法用「巨災敞口比例」做連續變數的分組。若能取得各公司財報揭露的巨災再保比重,就可以把「敞口越高、反應越強」這個更精確的假說直接放進迴歸,而不是依賴類別虛擬變數。
這個實驗真正示範的東西
四檔再保險股的係數全部為正、其中一檔通過多重檢定校正,這組讀數本身是漂亮的。它之所以沒有變成結論,是因為實驗同時準備了一個對照組,而對照組也亮了。
這個設計選擇值得單獨指出來。如果 KIE 沒有進到這個實驗裡,同一批數字會支撐一個看起來很紮實的正面結論,而那個結論會是錯的,因為它把「保險類股在颶風後波動上升」誤認成「再保險股因為巨災敞口而波動上升」。對照組的作用就是把這兩件事分開。
事件研究裡最容易被略過的一步是「這個反應在不該有反應的東西上有沒有出現」。K1589 做了這一步,代價是一個 null,收穫是一個不會誤導人的結論。
延伸閱讀:同一顆實驗的讀者版
這顆實驗先前已有一篇面向一般讀者的文章:颶風愈強,再保險股愈晃?把對照組放進來,故事就變了。那一篇回答的是「這個說法成不成立」,本篇回答的是「這個實驗到底量了什麼、量到哪裡為止」。兩篇引用同一份 K1589 的結果檔,數字相同不是重複發布,是同一個量測的兩個深度;若兩篇的數字有出入,以結果檔為準。
實驗 :K1589| 事件 :HURDAT2 大西洋颶風首次登陸,42 個事件(合格數與使用數相同)| 標的 :RNR、EG、ACGL、AXS(再保險)+ KIE(對照基準)| 控制 :VIX(t0 前最後收盤)、SPY 21 日已實現波動(嚴格早於 t0)| 推論 :HAC(maxlags 10)+ Holm-Bonferroni(僅四檔再保險股);交互作用檢定用事件日期叢聚標準誤| seed :42| verdict :NULL| 數字來源 :experiments/k1589/k1589_results.json(逐一對應的 metric key 見同目錄 PROVENANCE.md)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊