同一個通膨,兩把官方的尺差了 0.88 個百分點:你手上那個數字,是誰為了什麼量出來的
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
同一個通膨,兩把官方的尺差了 0.88 個百分點:你手上那個數字,是誰為了什麼量出來的
九月十一日美東早上八點半,八月消費者物價指數公布。核心(扣掉食物與能源)年增 2.4% ,七月是 2.5%。
單看這一行,通膨在降溫。
後天下午兩點,聯邦公開市場委員會要公布利率決議、順便重畫點陣圖。那張圖背後的通膨假設,六月那份經濟預測摘要寫的是二〇二六年 3.3% 。
2.4% 跟 3.3%。差將近一個百分點,指的是同一年的同一件事。
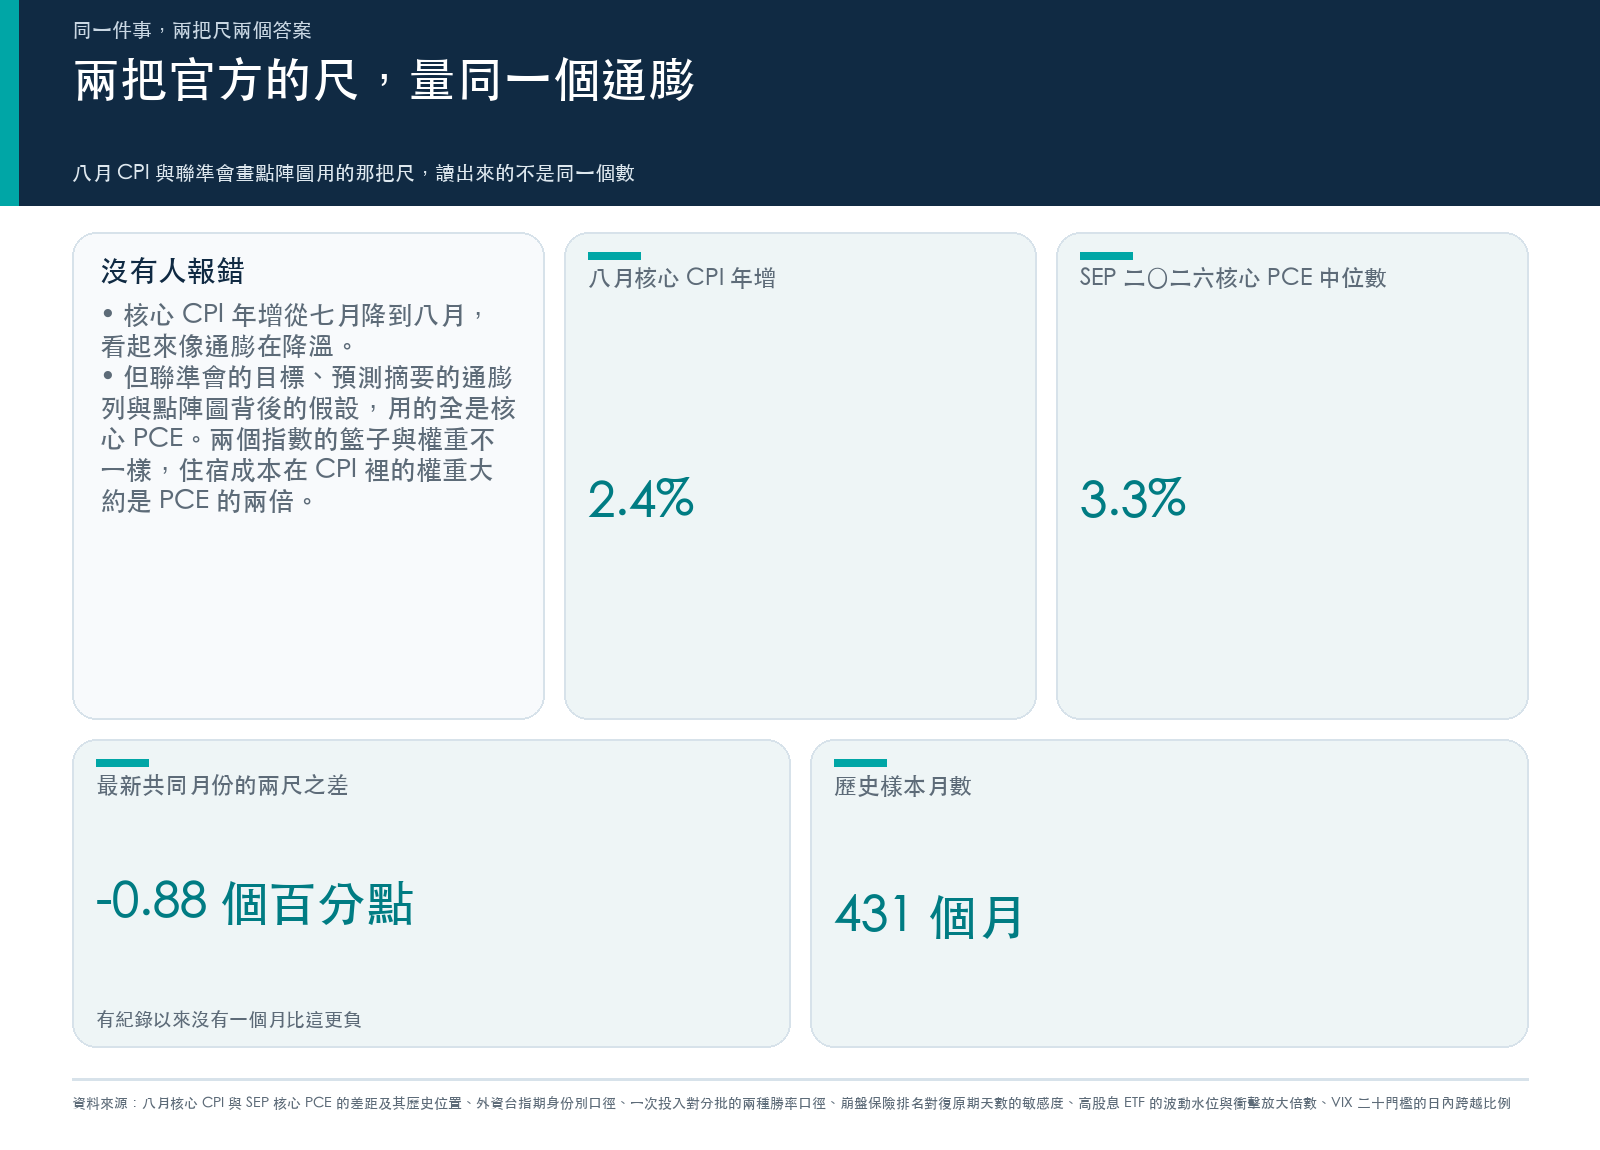
沒有人報錯。 3.3% 那個數字的單位是核心 PCE,不是 CPI。 聯準會的 2% 目標、預測摘要的通膨列、點陣圖背後的假設,用的全是 PCE。這兩個指數的籃子與權重不一樣,最有名的差別是住宿成本在 CPI 裡的權重大約是 PCE 的兩倍。
兩把尺,量同一個經濟體,給出兩個答案。而你今天早上讀到的新聞標題,只會出現其中一個。
這差距有多不尋常
最新一個兩把尺都有讀數的月份是七月:核心 CPI 年增 2.47%,核心 PCE 年增 3.34%,差 -0.88 個百分點 。
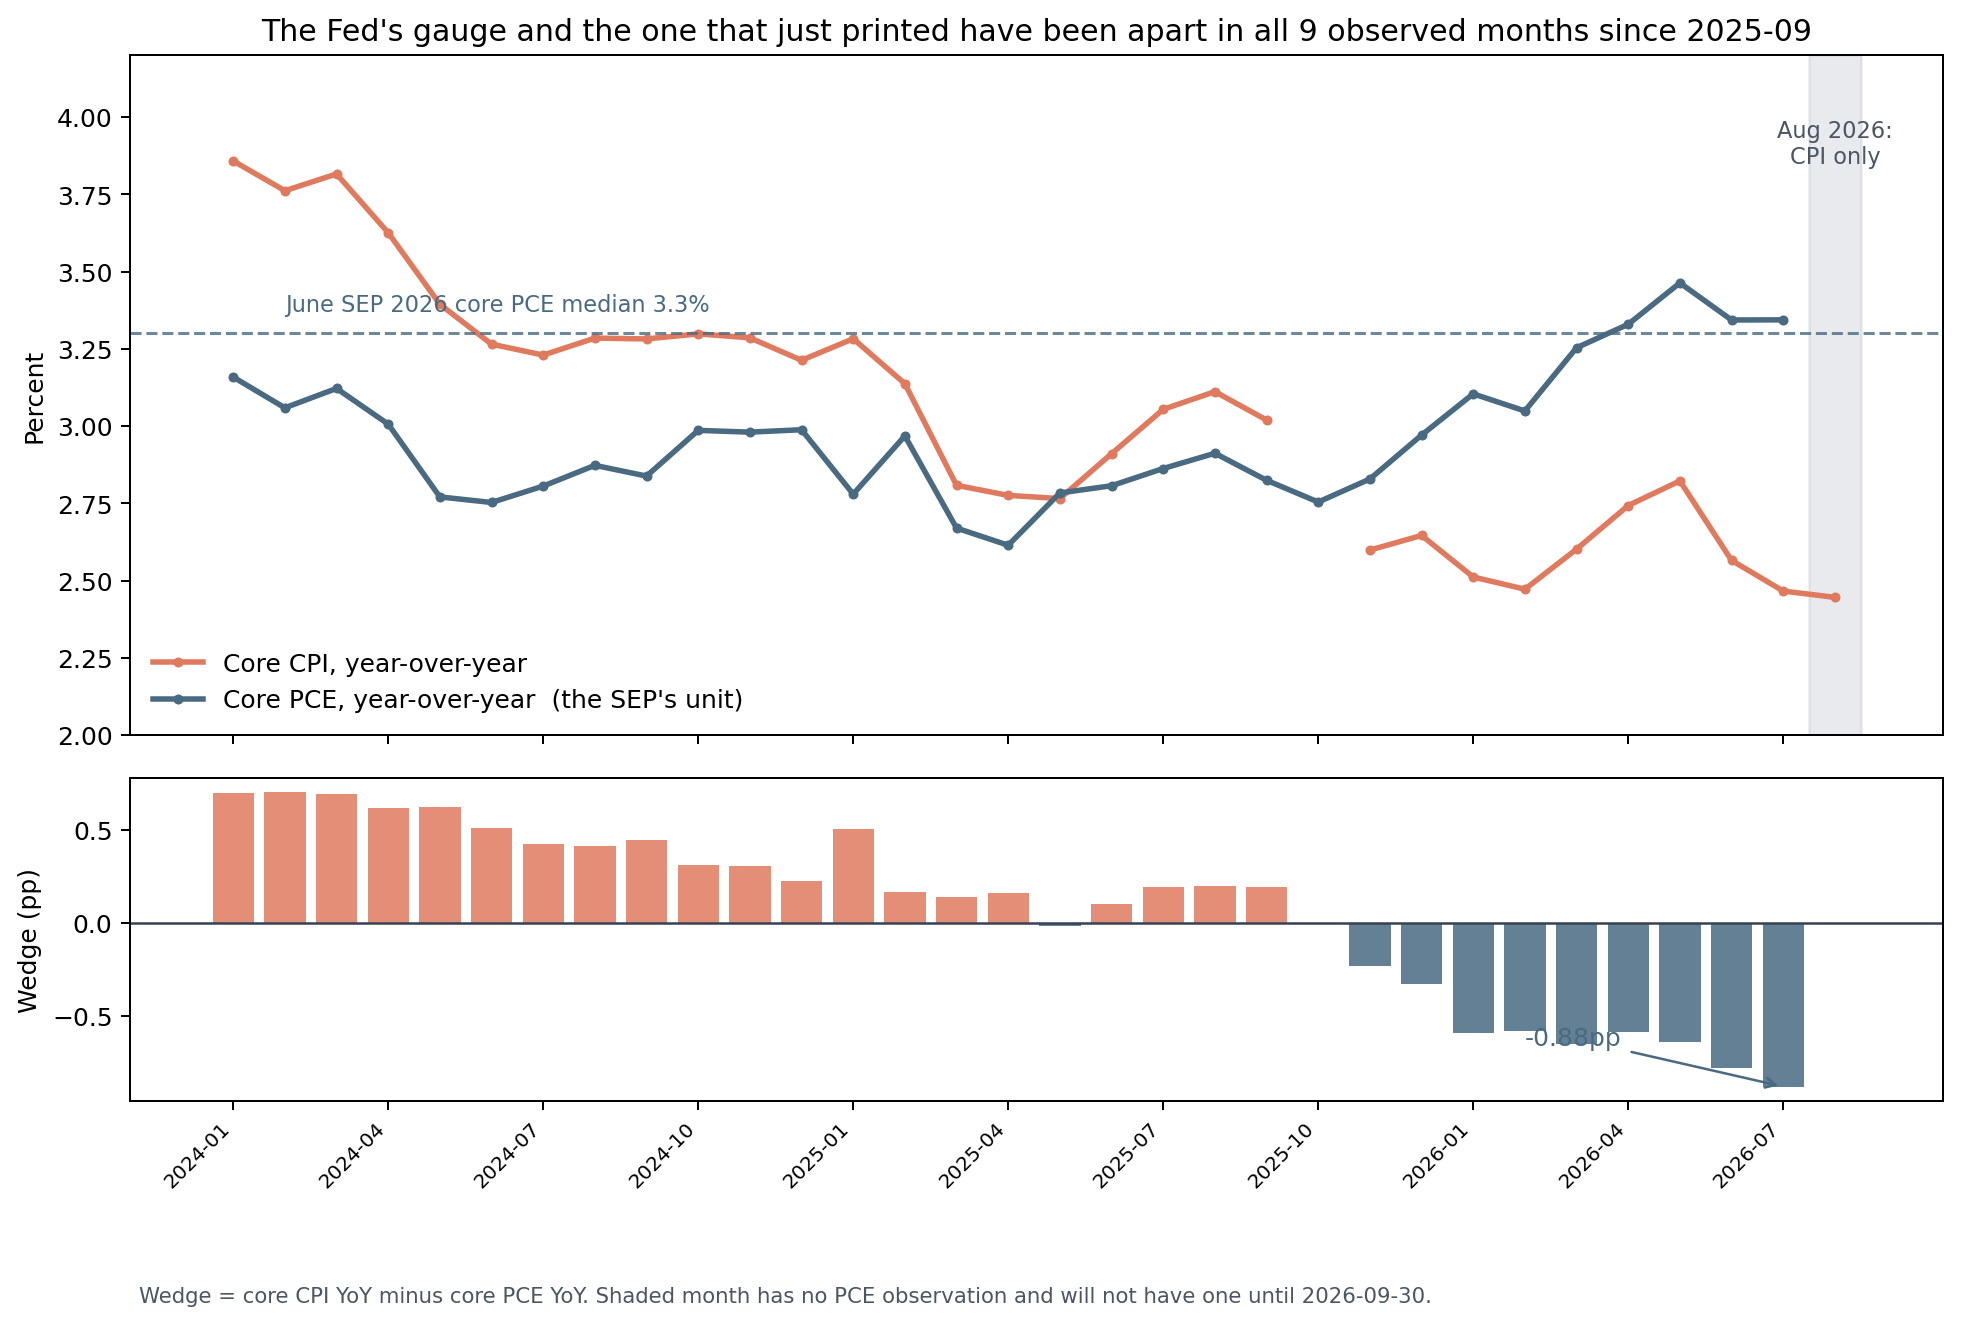
把這個差值放回它自己的歷史裡,1990 年 1 月到 2025 年 12 月共 431 個月,平均是 +0.45 個百分點 ,標準差 0.42,最負的一個月是 -0.70。
431 個月裡,沒有任何一個月比現在更負。
方向也值得記一筆。過去十二個月,核心 CPI 年增降了 0.59 個百分點,核心 PCE 年增升了 0.48 個百分點。兩把尺往相反方向走。(完整對帳見〈八月 CPI 讀到 2.4%,Fed 那把尺讀 3.3%〉。)
通常這種事情會被寫成「哪一個才是真的通膨」。這是錯的問題。兩個都是真的,它們量的不是同一個籃子。對的問題是: 你現在要做的那個決定,該吃哪一把尺的讀數?
這件事不是通膨限定。它是我們這個站台過去兩個月反覆撞到的同一種東西,而且它有一個固定形狀。
一套三問的框架
看到任何一個投資數字,新聞標題、後台報表、你自己算出來的,先跑這三問。
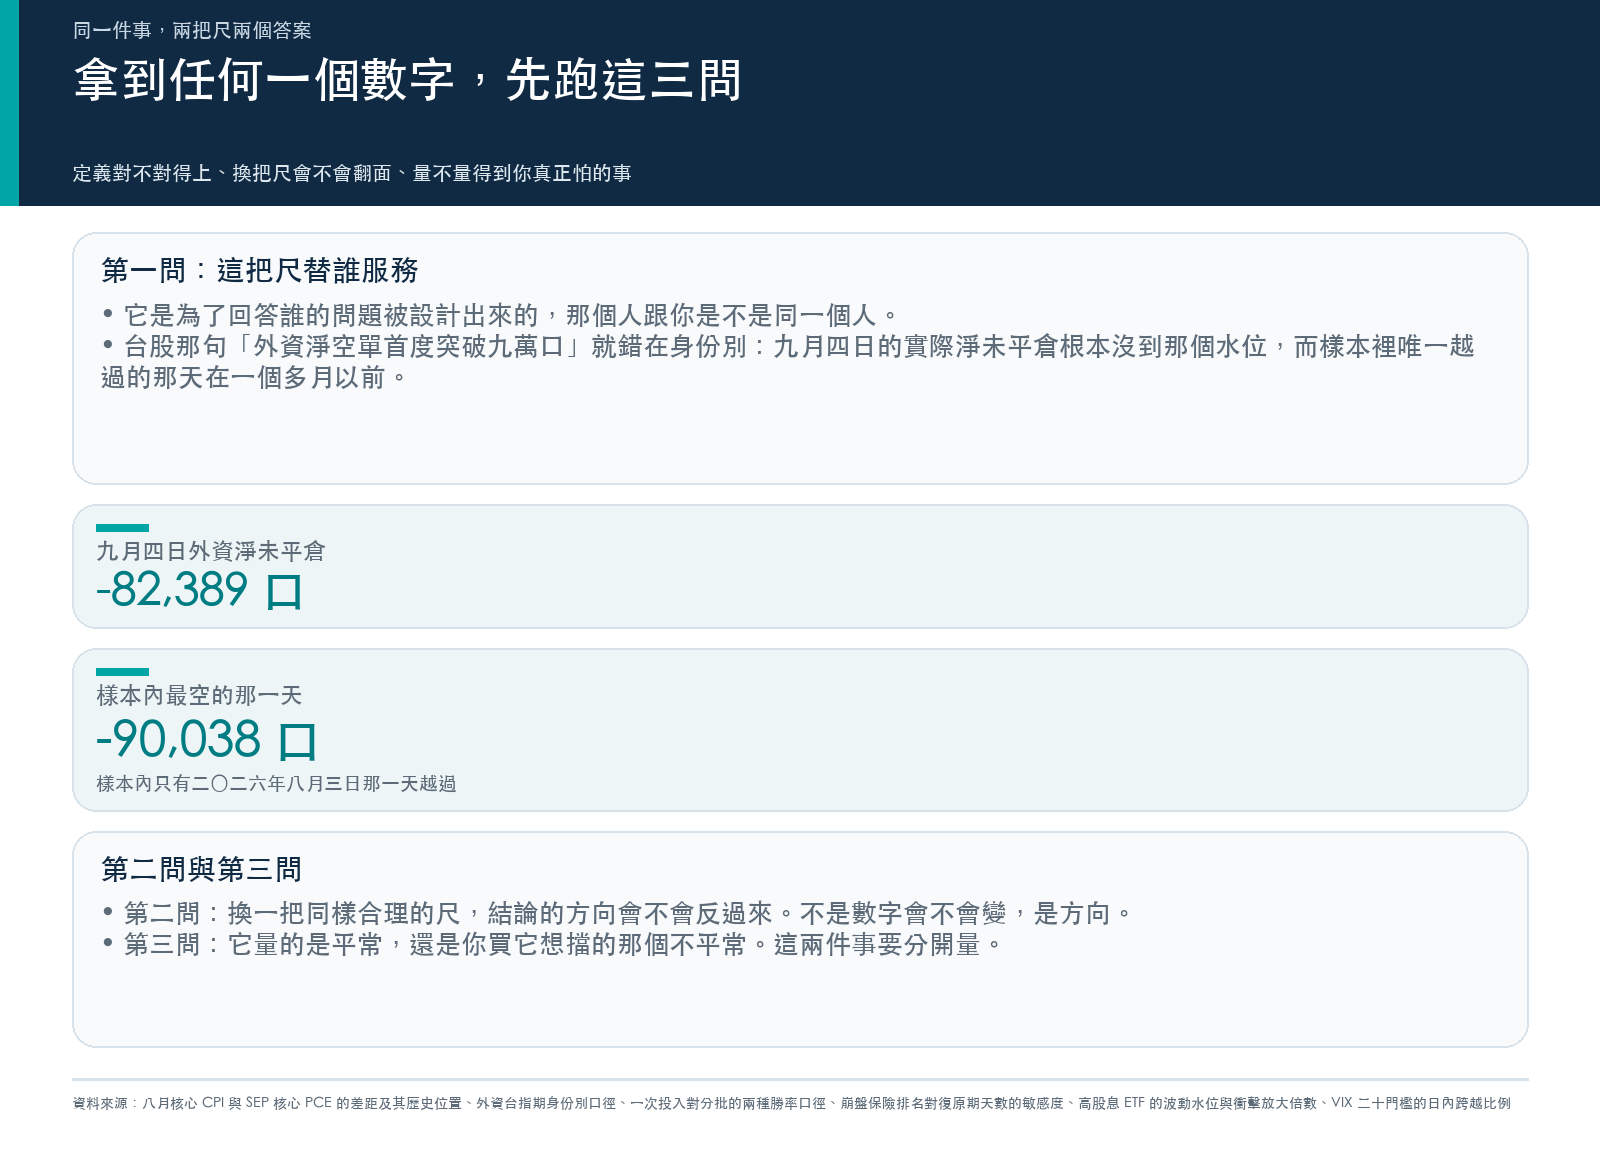
第一問:這把尺替誰服務? 它是為了回答誰的問題被設計出來的,那個人跟你是不是同一個人。
第二問:換一把合理的尺,結論會不會翻面? 不是「數字會不會變」,是「結論的方向會不會反過來」。
第三問:它量得到你真正怕的那件事嗎? 很多指標量的是平常,而你怕的是不平常。
下面每一問都配一個已經測完、數字攤在檯面上的例子。
第一問:這把尺替誰服務
九月初台股圈流傳一個說法:外資在台指期的淨空單首度突破 9 萬口。
這句可以直接查,而且是錯的。九月四日外資及陸資在臺股期貨的淨未平倉是 -82,389 口 ,沒有到 9 萬口。真正越過 9 萬口的日子確實存在,是二〇二六年八月三日的 -90,038 口 ,一個多月以前,而且是 648 個交易日裡唯一的一天(〈外資空單「首度突破 9 萬口」是錯的〉)。
錯在哪?錯在身份別。臺灣期貨交易所公布的是三大法人,「外資及陸資」只是其中一格。把三大法人合計的數字冠上「外資」兩個字,或者反過來,就會多出好幾千口。
這跟 CPI 對 PCE 是同一件事的兩個版本: 尺沒壞,是被拿去量別人的問題。 央行用 PCE 是因為它要管的是全體居民的消費支出結構;你關心的可能是自己每個月的房租與雜貨帳單,那 CPI 的住宿權重反而比較貼你。同樣地,如果你想知道的是「整個法人陣營的部位」,你要的就不是外資那一格。
第一問的具體動作只有一個: 看到一個數字,先找它的定義頁,確認身份別、籃子、口徑跟你的問題對得上。 這一步花不到三分鐘,而它擋掉的是整個後面的推論。
第二問:換一把尺,結論會不會翻面
這一問比第一問貴,因為它要你真的量兩次。但它抓到的東西也最嚴重。
例子一:一筆錢該一次進場還是分批。
用美股 SPY 與台股 0050 的真實價格重抽路徑,分批的定義寫死成同一筆錢切十二期、每二十一個交易日投一期。
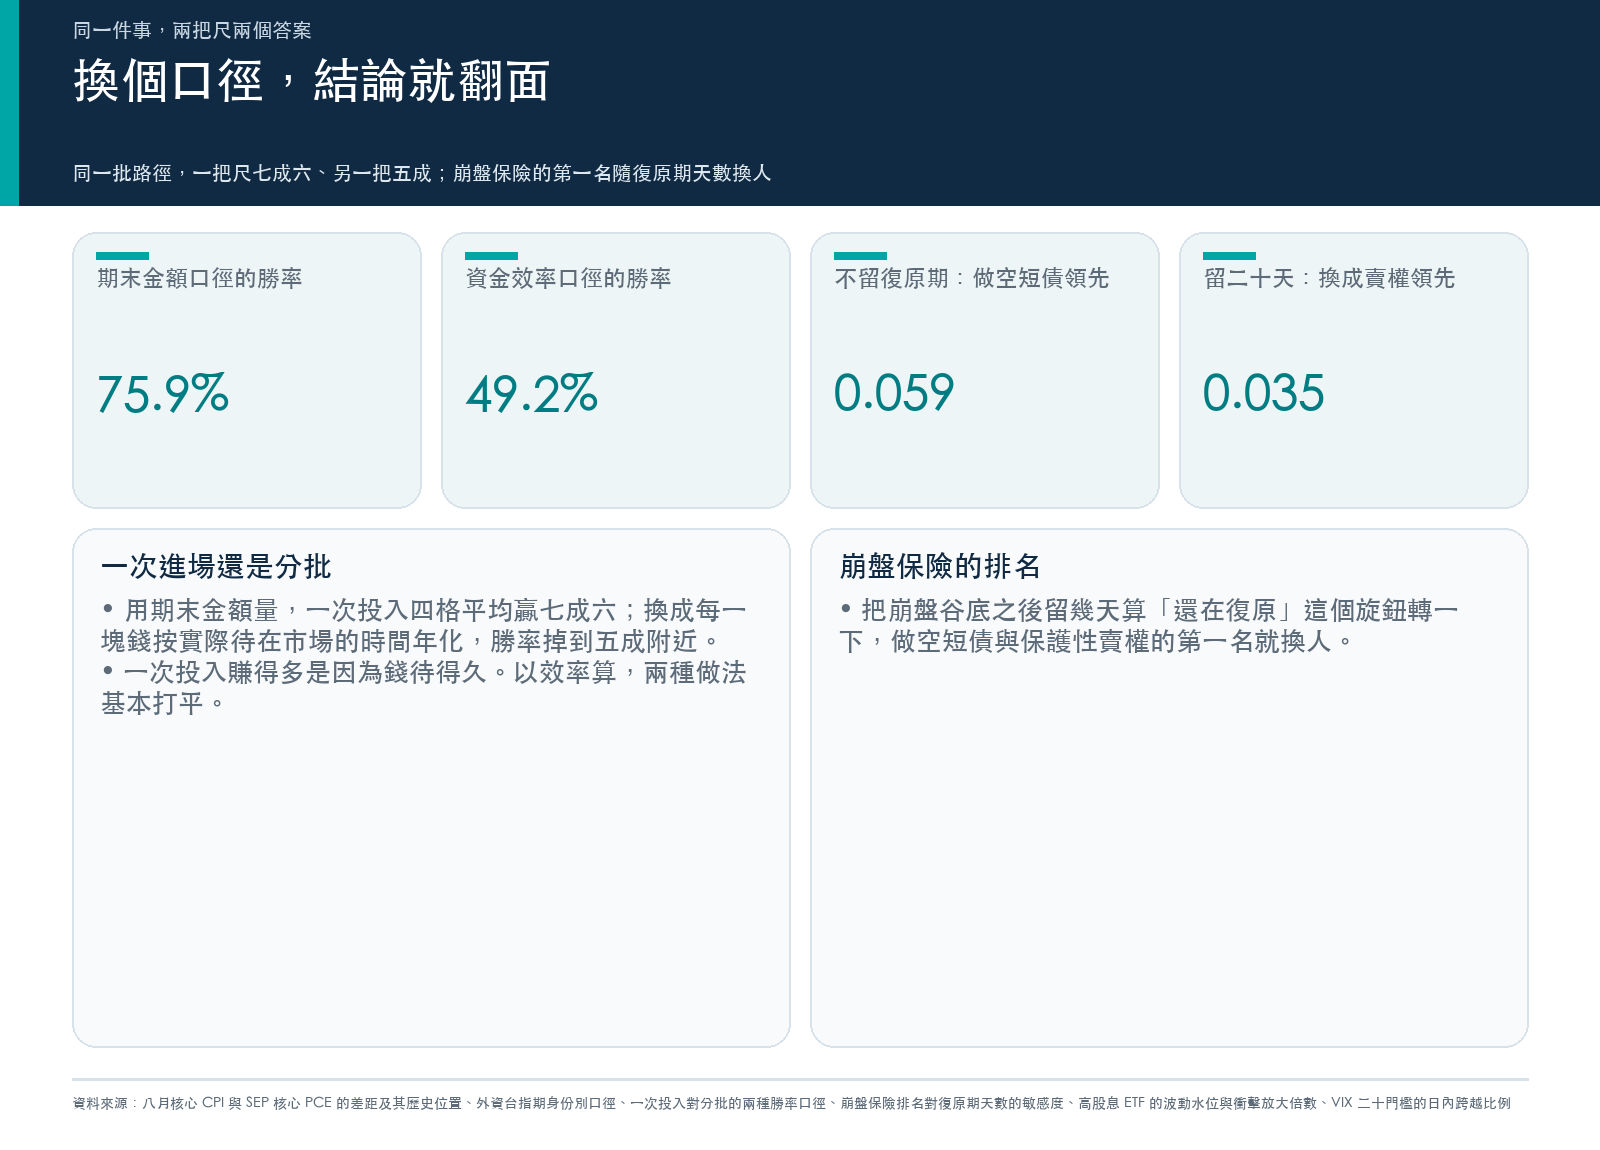
第一把尺是期末剩多少錢。一次投入的勝率,美股一年 74.1%、美股三年 73.4%、台股一年 78.2%、台股三年 78.0%,四格平均 75.9% 。看起來一面倒。
第二把尺是每一塊錢按它實際待在市場裡的時間年化下來賺多少,分批的錢平均只待了半期,用這把尺量才公平。換完之後,四格變成 50.1%、50.2%、48.1%、48.6%,平均 49.2% 。台股兩格掉到五成以下。
同一批路徑,同一個問題,一把尺說七成六,另一把說打平。 (〈一筆錢該一次進場還是分批〉)
兩個數字要一起讀才對:一次投入賺得多,是因為它讓錢在市場裡待得久;以每一塊錢的效率算,兩種做法基本打平。分批投入沒有比較會挑時機,它只是讓比較少的錢曝險比較短的時間。
例子二:崩盤保險該買哪一種。
把做空短期公司債、買保護性賣權、做多 VXX 三種工具校準到同一個事前風險降幅目標,比較四次真實崩盤的超額報酬與平時付出的年化代價。逐點看,做空短債像贏家。
但這裡有一個藏在方法裡的旋鈕:崩盤谷底之後要留幾天算「還在復原、不算平時」。
| 復原期留幾天 | 做空短債相對保護性賣權 |
|---|---|
| 不留 | 做空短債領先 0.059 |
| 留二十天(主規格) | 賣權領先 0.035 |
| 留六十天 | 賣權領先 0.005 |
排名整個翻面。 而這個旋鈕不是誰在作弊,二十個交易日大約是一個交易月,它有經濟意義。原文的結論因此收在一個更保守的位置:十組危機期報酬的兩兩比較經多重檢定校正後,一組都沒過,連「哪個工具比較好」這個方向性的說法都不成立(〈崩盤保險三選一〉)。能確定的只有代價是實質的,平時每年三到八個百分點的拖累。
第二問的具體動作: 看到一個排名或一個勝率,問寫的人「你換過分母嗎」。 如果結論在兩個都合理的口徑下方向相反,那它就不是結論,是那個口徑的性質。
第三問:它量得到你真正怕的那件事嗎
前兩問講的是尺跟問題對不對得上。第三問更細: 尺對上了、口徑也對,但它量的是平常,而你買它是為了不平常。
例子一:高股息 ETF 的「穩」。
「高股息比較穩」這句話可以拆成兩個問題。水位問題:平常波動是不是比較小。防波堤問題:市場真的被推一把的時候,它是不是比較不會跟著晃。
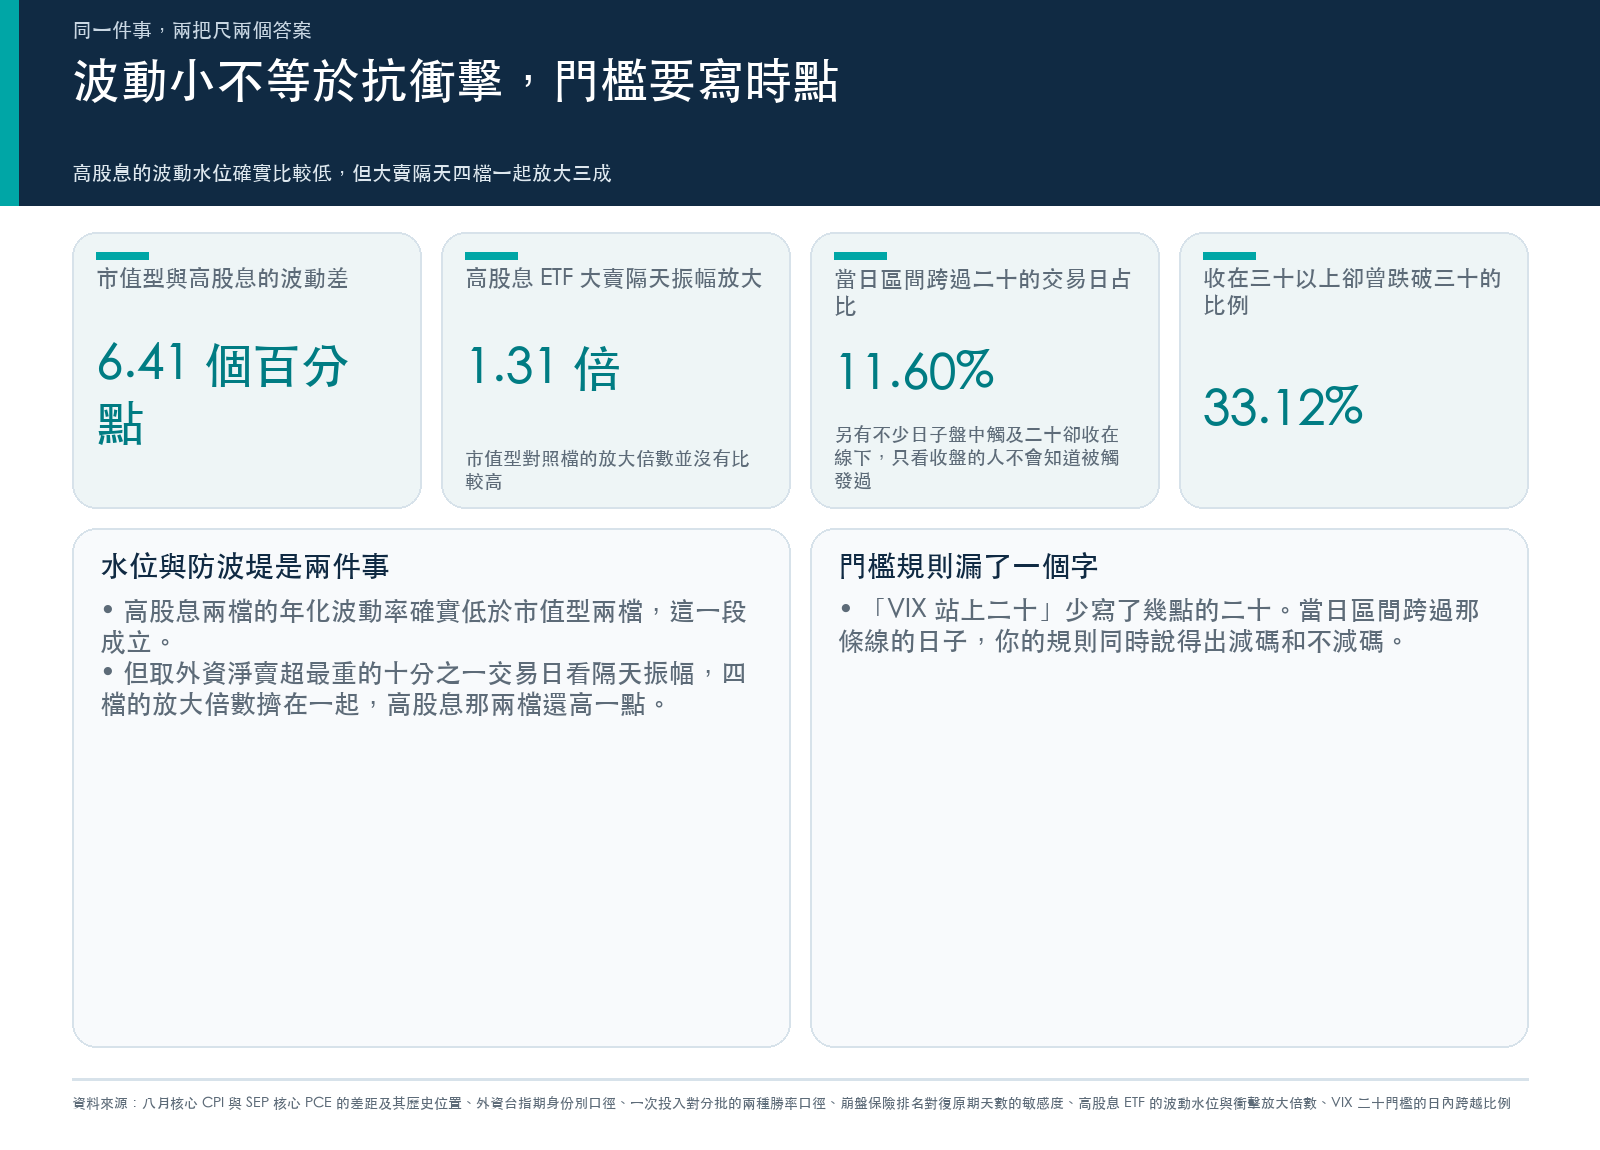
水位問題成立,而且很乾淨。0056 年化波動率 18.00%、00878 是 16.42%,市值型兩檔平均 23.62%,高股息兩檔平均 17.21%,差 6.41 個百分點 。
防波堤問題不成立。取外資對 0050 淨賣超最重的十分之一交易日,看它們的隔天平均振幅:
| 標的 | 隔日振幅放大 |
|---|---|
| 0050(市值型) | 1.25 倍 |
| 006208(市值型) | 1.32 倍 |
| 0056(高股息) | 1.31 倍 |
| 00878(高股息) | 1.31 倍 |
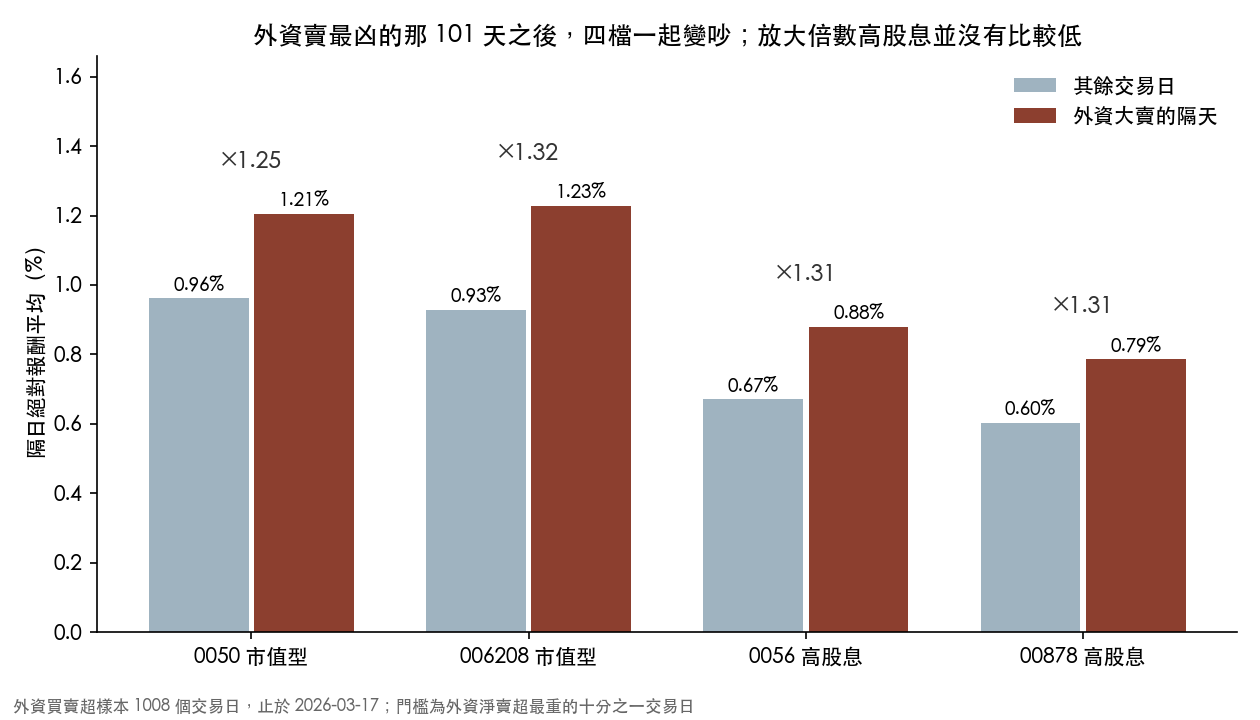
四個倍數擠在一起,高股息那兩檔還比 0050 高一點(〈高股息 ETF 的穩是水位低,不是防波堤〉)。
年化波動率這把尺沒有壞,它老老實實地量出了「平常晃得比較小」。它只是量不到「賣壓來的時候會不會被放大」,那是另一件事,要另外量。你手上那筆錢的絕對波動當然還是比較小,但如果你以為這種東西在法人調節時會比較安全,資料不支持。
例子二:VIX 二十這條線。
很多人的減碼規則寫成「VIX 站上二十」。這句話漏了一個字:幾點的二十。
在 2016 年初到二〇二六年九月十一日的 2,690 個交易日裡,當日高低區間跨過二十這條線的有 312 天,佔全部交易日的 11.60% ,大約每 8.62 個交易日就有一天。在這些日子裡,你的規則同時說得出「減碼」和「不減碼」,差別只在你幾點看。
還有 195 天的形狀更尷尬:VIX 當天確實碰到過二十,收盤卻收在二十以下。只在收盤看的人,這 195 天完全不會知道自己被觸發過。
門檻拉得越高越糟:收盤在門檻之上但當天曾經跌破的比例,十五是 6.91%、二十是 14.23%、二十五是 21.49%、三十是 33.12% 。收在三十以上的日子,有三分之一其實在三十的兩邊都待過(〈每八天就有一天,VIX 在二十這條線的兩邊各待過一次〉)。
同一個毛病也出現在自己算的價格區間上:升級到更複雜的區間算法,換得到的差別是一年多破幾天,而那個「多破四天」正是你停損被掃掉的日子(〈你算出來的當日價格區間,一年會多破四天〉)。
第三問的具體動作: 把你的規則寫成「什麼時候、看哪個價、超過多少」三段。 只寫門檻不寫時點的規則,嚴格程度會隨你哪天有空看盤而變。
檢查清單
- 看到一個總經數字,先確認它是哪一把尺量的。 後天的點陣圖是用核心 PCE 畫的,不是用九月十一日那份 CPI。兩者在最新共同月份差 0.88 個百分點,1990 年以來 431 個月沒有一個更極端,拿 CPI 去推點陣圖,你推的是另一個變數。
- 看到一個籌碼數字,先確認身份別。 「外資」跟「三大法人」不是同一格,差幾千口就足以把一個沒創紀錄的日子講成創紀錄。
- 看到一個勝率,問它換過分母沒有。 期末金額七成六、資金效率五成,是同一批路徑。
- 看到一個排名,問它的切法留了幾天。 復原期留零天、二十天、六十天,崩盤保險的第一名會換人。
- 「波動小」跟「抗衝擊」是兩個要分開量的東西。 高股息 ETF 兩檔的水位低了 6.41 個百分點,但外資大賣隔天四檔一起放大三成。
- 門檻規則要寫時點。 二十這條線一年有一成一的交易日在兩邊都待過;門檻越高,收盤價越不可信。
- 最後一條,也是最省錢的一條:當兩把合理的尺給出相反答案時,正確的動作通常不是挑一把,是把部位縮小到兩個答案都活得下去的尺寸。
本期精選
- 🌡️ 事件溫度計|八月 CPI 讀到 2.4%,Fed 那把尺讀 3.3%:兩把尺差 0.88 個百分點,1990 年以來沒開過這麼大
- 外資空單「首度突破 9 萬口」是錯的,而真正沒人查的是後面那半句
- 一筆錢該一次進場還是分批?兩個口徑量出兩個答案
- 崩盤保險三選一:做空短債、買賣權、做多 VXX,誰真的划算?
- 高股息 ETF 的穩是水位低,不是防波堤:外資賣最凶的隔天,四檔一起放大三成
- 每八天就有一天,VIX 在二十這條線的兩邊各待過一次
- 你算出來的當日價格區間,一年會多破四天
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊