asia3:台股九檔的波動溢出方向對 VAR 階數很穩,換成 Granger 網絡卻有六檔翻面
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先前的一般讀者版〈台積電發、鴻海收:台股的波動是有方向的〉以 Diebold-Yilmaz 廣義預測誤差變異分解(GFEVD)排出九檔台股代表股的淨發送者與淨接收者。這篇回答那篇沒問的兩個方法問題: 這個方向排序對模型設定有多穩?換一把網絡量尺,誰在發、誰在收,答案還一樣嗎?
結論分兩半。對 VAR 階數,排序幾乎不動;對量尺本身,排序大半翻面。而方向本身的量級,相對於總連結度只是一個零頭。
設定
- 資料:九檔 TWSE 代表股的 Garman-Klass 日波動(取對數),共同樣本 2002-05-17 至 2026-07-24,n = 5985 個交易日(yfinance 日 OHLC)。
- GFEVD:VAR 階數 6(AIC、FPE 選定;BIC 選 2、HQIC 選 5),預測期 H = 10。
- Granger 網絡:兩兩 Granger 因果,最大落後 6 期,共 72 個有向檢定,Bonferroni 門檻 0.01/72;通過的邊共二十六條。
一、方向很小
總連結度(total spillover index)是 80.53%。逐檔看,TO others 從鴻海的 7.64 到台積電的 10.05,FROM others 則擠在 8.74(鴻海)到 9.18(台積電)之間,幾乎均勻。淨值(TO 減 FROM)因此全部落在 ±1.1 個百分點以內:最大淨發送者台積電 +0.87,最大淨接收者鴻海 -1.10。
這組數字的讀法是:九檔之間的連動近乎飽和而且相當對稱。一般讀者版的「有方向」在符號上成立,但方向性只佔總連結度的百分之一上下。
二、對 VAR 階數:九檔全部同號
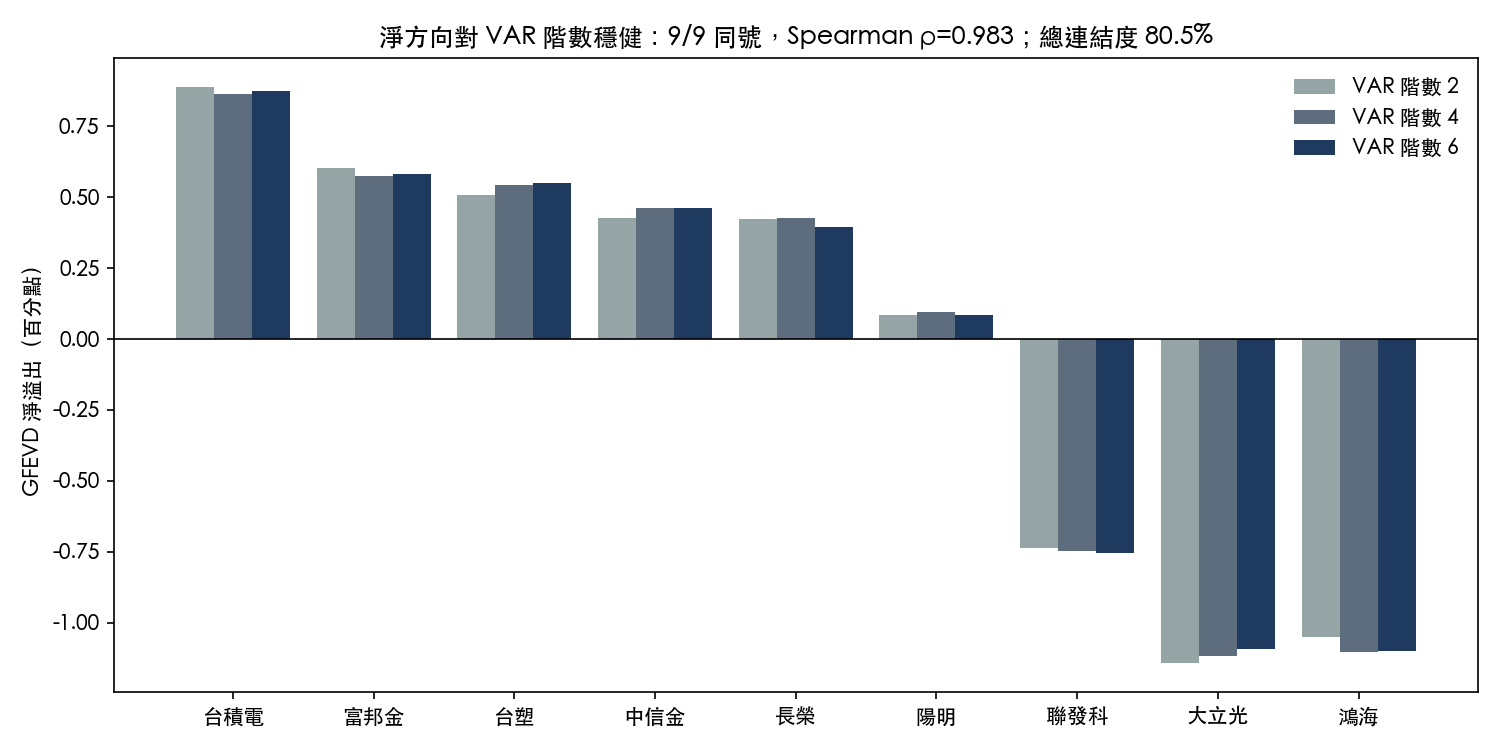
把 VAR 階數換成 2 與 4 重估,總連結度分別是 80.30% 與 80.41%,與階數 6 的 80.53% 差距不到 0.25 個百分點。淨值的符號九檔全部一致(9/9),階數 2 對階數 6 的 Spearman 等級相關為 0.983,階數 4 對階數 6 相同。
所以在 GFEVD 這把量尺內部,排序不是階數選擇的產物。
三、換量尺:六檔翻面
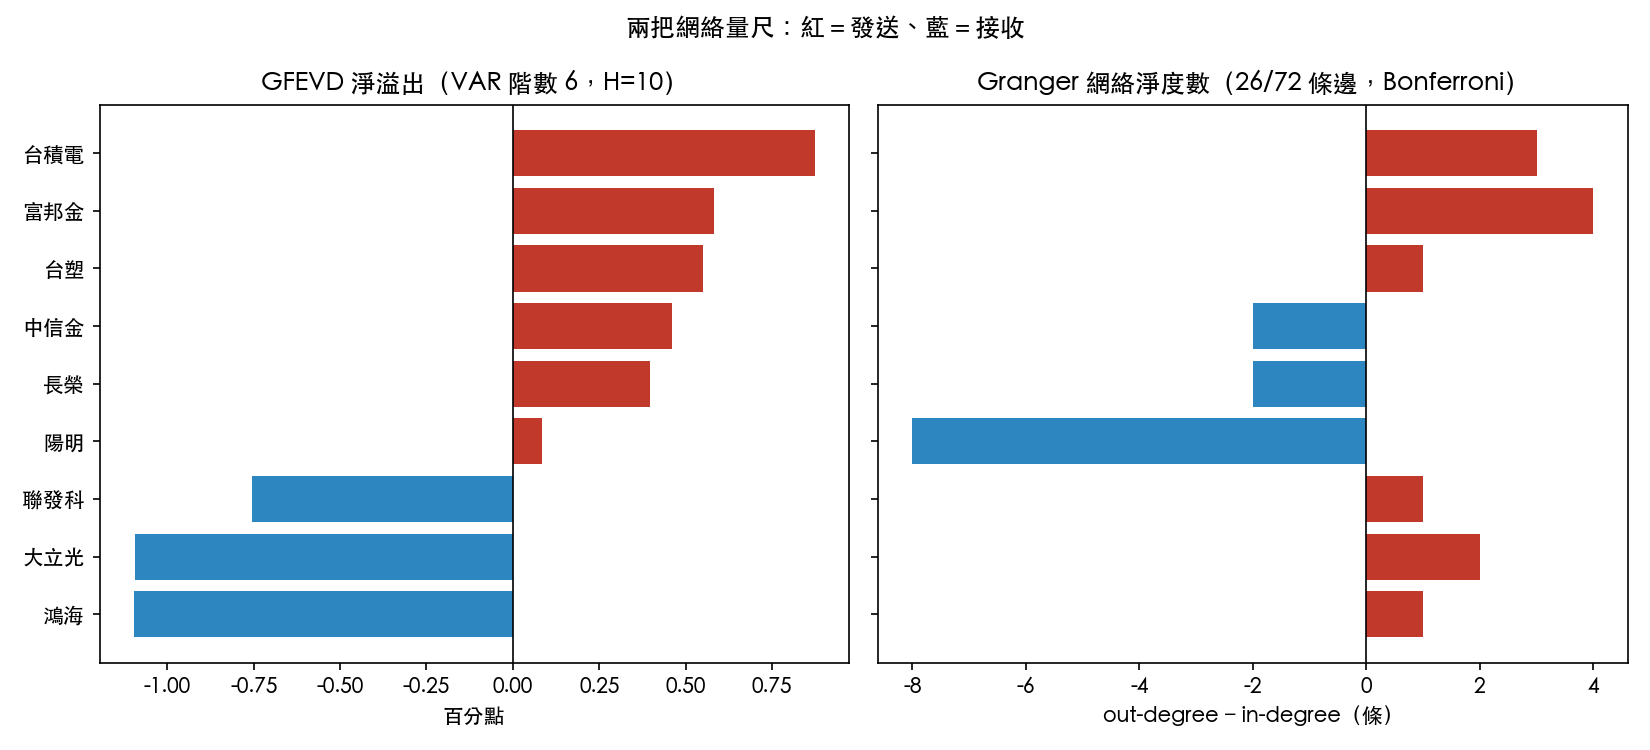
Granger 網絡用出度(被它 Granger-cause 的標的數)減入度,當作另一種「淨發送」量尺:
| 個股 | GFEVD 淨值(百分點) | Granger 出度 | Granger 入度 | 出度減入度 | 兩者同號? |
|---|---|---|---|---|---|
| 台積電 | 0.87 | 4 | 1 | +3 | 是 |
| 富邦金 | 0.58 | 5 | 1 | +4 | 是 |
| 台塑 | 0.55 | 3 | 2 | +1 | 是 |
| 中信金 | 0.46 | 3 | 5 | -2 | 否 |
| 長榮 | 0.40 | 1 | 3 | -2 | 否 |
| 陽明 | 0.08 | 0 | 8 | -8 | 否 |
| 聯發科 | -0.76 | 2 | 1 | +1 | 否 |
| 大立光 | -1.09 | 6 | 4 | +2 | 否 |
| 鴻海 | -1.10 | 2 | 1 | +1 | 否 |
九檔中只有三檔同號。GFEVD 的三個最大淨接收者(鴻海、大立光、聯發科),在 Granger 網絡裡全部是淨發送者;大立光的出度 6 是九檔最高。反方向最極端的是陽明:GFEVD 淨值 +0.08,幾乎中性偏發送;Granger 網絡裡它入度 8、出度 0,是唯一一檔被其餘八檔全部 Granger-cause 的標的。
兩把量尺一致的只有台積電、富邦金、台塑三檔的「發送」標籤。
為什麼會分歧
兩者量的不是同一件事。
- GFEVD 問的是:H = 10 步的預測誤差變異裡,有多少份額歸給其他標的的衝擊。它對同期相關敏感,而廣義分解不依賴變數排序。一檔股票如果主要跟著系統因子走,它的變異就大半被「別人」解釋,落在接收側。
- Granger 問的是:在六期落後內,加入另一檔的過去能不能改善線性預測。它看的是領先落後,不看同期共動。一檔高波動、常在短期領先反轉的個股(大立光即此型),可以在 Granger 意義上「影響」很多標的,同時在 GFEVD 裡被系統因子吸收。
兩把量尺都照自己的定義正確運作;分歧的來源是「誰在發送」這個問題本身沒有唯一定義。個股層級的角色標籤,必須跟著量尺一起報。
對應用的含意
- 引用產業或個股的溢出「方向」時,要同時說明量尺、預測期與設定。在本樣本,GFEVD 的排序對 VAR 階數穩健,但對量尺不穩健。
- 方向性的幅度很小(|淨值| < 1.1 個百分點,而總連結度是 80.53%)。任何以「發送者先動、接收者後動」為依據的交易或避險設計,都建立在這個微小的不對稱上。
- 這張網對預測也沒有幫助:同一份實驗以 VAR 對 AR 做 2810 次隔日一步預測,按日期聚合後的 DM t = +2.51(正值代表 VAR 較差),p = 0.012,未過 |t| > 3。
限制
- Garman-Klass 是日內高低價估計的波動代理,不是日內實現變異數。
- GFEVD 與 Granger 都是描述性的網絡診斷,不是結構性因果;Granger 為線性、樣本內。
- 金融與航運各有兩檔代表股,其餘產業各一檔,覆蓋是代表性而非完整。
- 中信金的 VAR 殘差在 Ljung-Box 第十階仍有輕微自相關,屬診斷警示,不影響描述性結論。
- 本文的「同號」比較使用出度減入度這個簡單計數;它不加權邊的強弱,也沒有自己的抽樣分布,只作為量尺之間的描述性對照。
資料來源:yfinance(九檔 TWSE 個股日 OHLC);實驗 asia3_tw_sector_spillover;方法依 Diebold & Yilmaz(2012, 2014)、Pesaran & Shin(1998)、Garman & Klass(1980)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊