槓桿 ETF 的波動率拖累不是每年固定 4%:它跟著波動率走平方,現在這個數字是 8%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股又站在歷史高點上,「要不要上槓桿」這個問題就跟著回來了。
我們今年六月寫過一篇(借錢買正二,最該怕的不是賠光,是「賣也賣不掉」的那一年),裡面給了一個數字:00631L 這種 兩倍每日重置結構,波動率拖累大約是每年 -4.63%。那篇處理的是單筆進場、信貸與回本不對稱。
這篇要處理的,是那個數字本身有問題的地方。
不是算錯,是 它不該是一個常數 。把它當成一年 -4.6% 的固定成本記在心裡,會讓你在最該小心的時候最放鬆。
拖累是什麼:一句話與一條公式
兩倍槓桿 ETF 不放大你「總共」的報酬,它放大你「每一天」的報酬,然後每天結算重來。市場上下震一輪,你今天兩倍跌、明天兩倍漲,回到原點時本金會比「單純把報酬乘二」少一塊。這塊被磨掉的就是拖累。
它有一條很乾淨的近似式。單日報酬記為 r。槓桿那天的對數報酬,是把兩倍的 r 加上一再取對數;而「兩倍的標的對數報酬」,是先對一加 r 取對數、再乘上兩倍。把這兩個式子展開相減,一次項互相抵消,剩下的是 -r²。
一整年加總起來,就是 拖累 ≈ -σ² ,σ 是標的當年的年化波動率。
這條式子的性質全在那個平方裡。波動率翻倍,拖累變四倍。
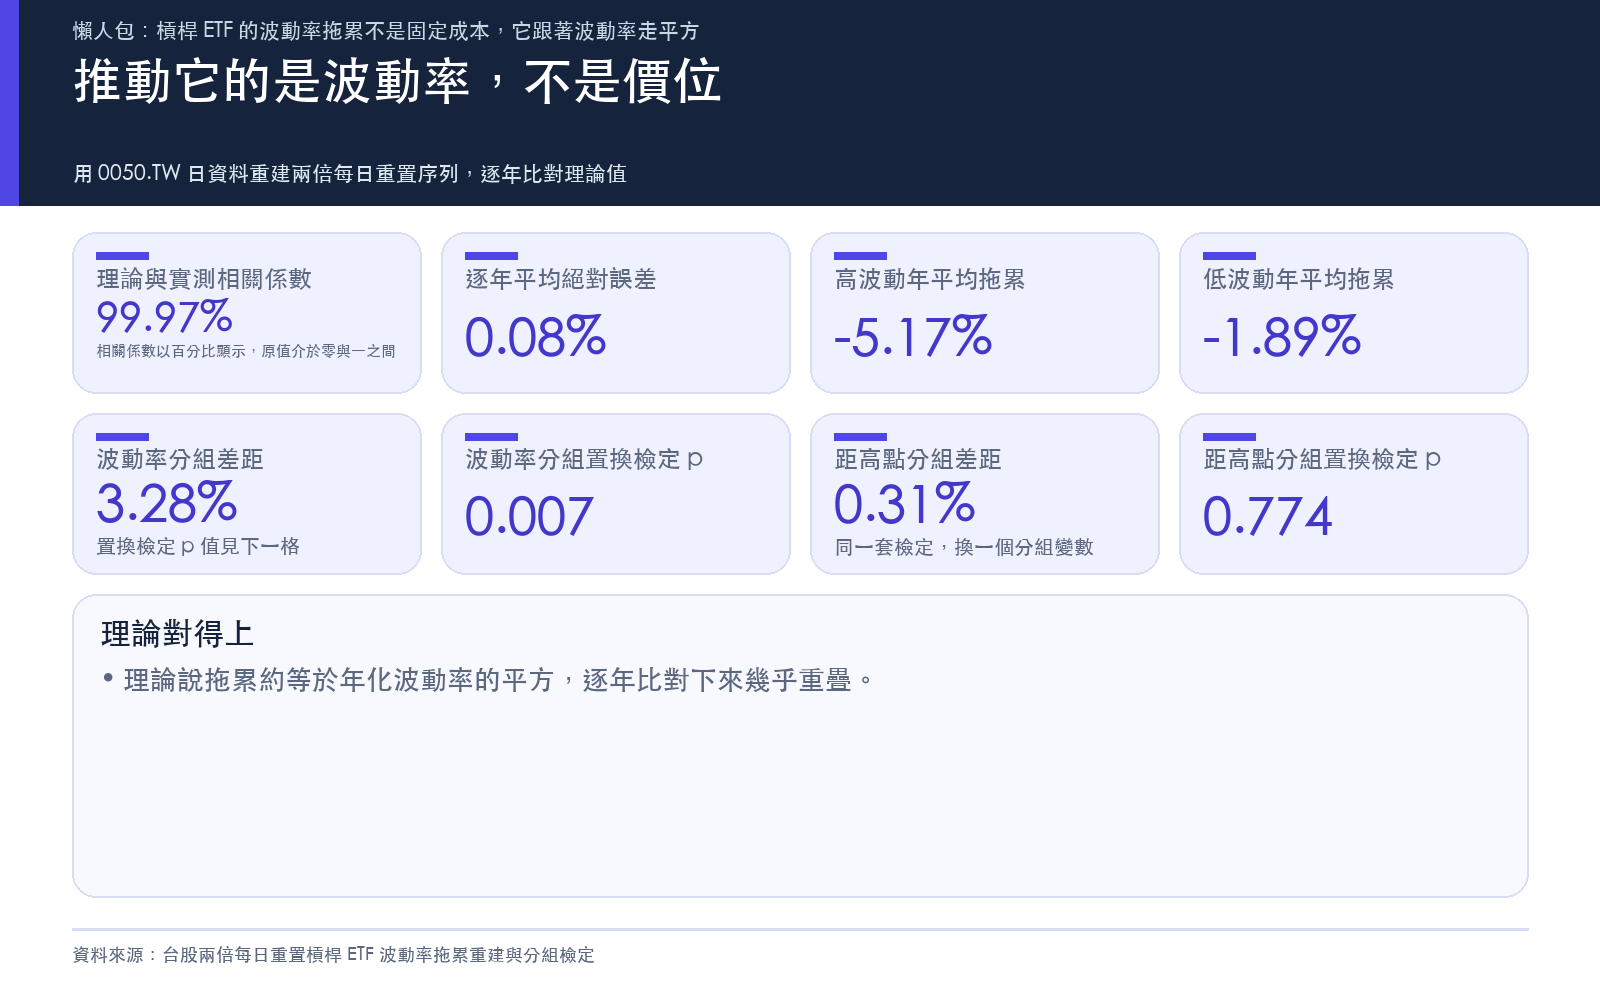
逐年檢查:理論與實測差 0.08 個百分點
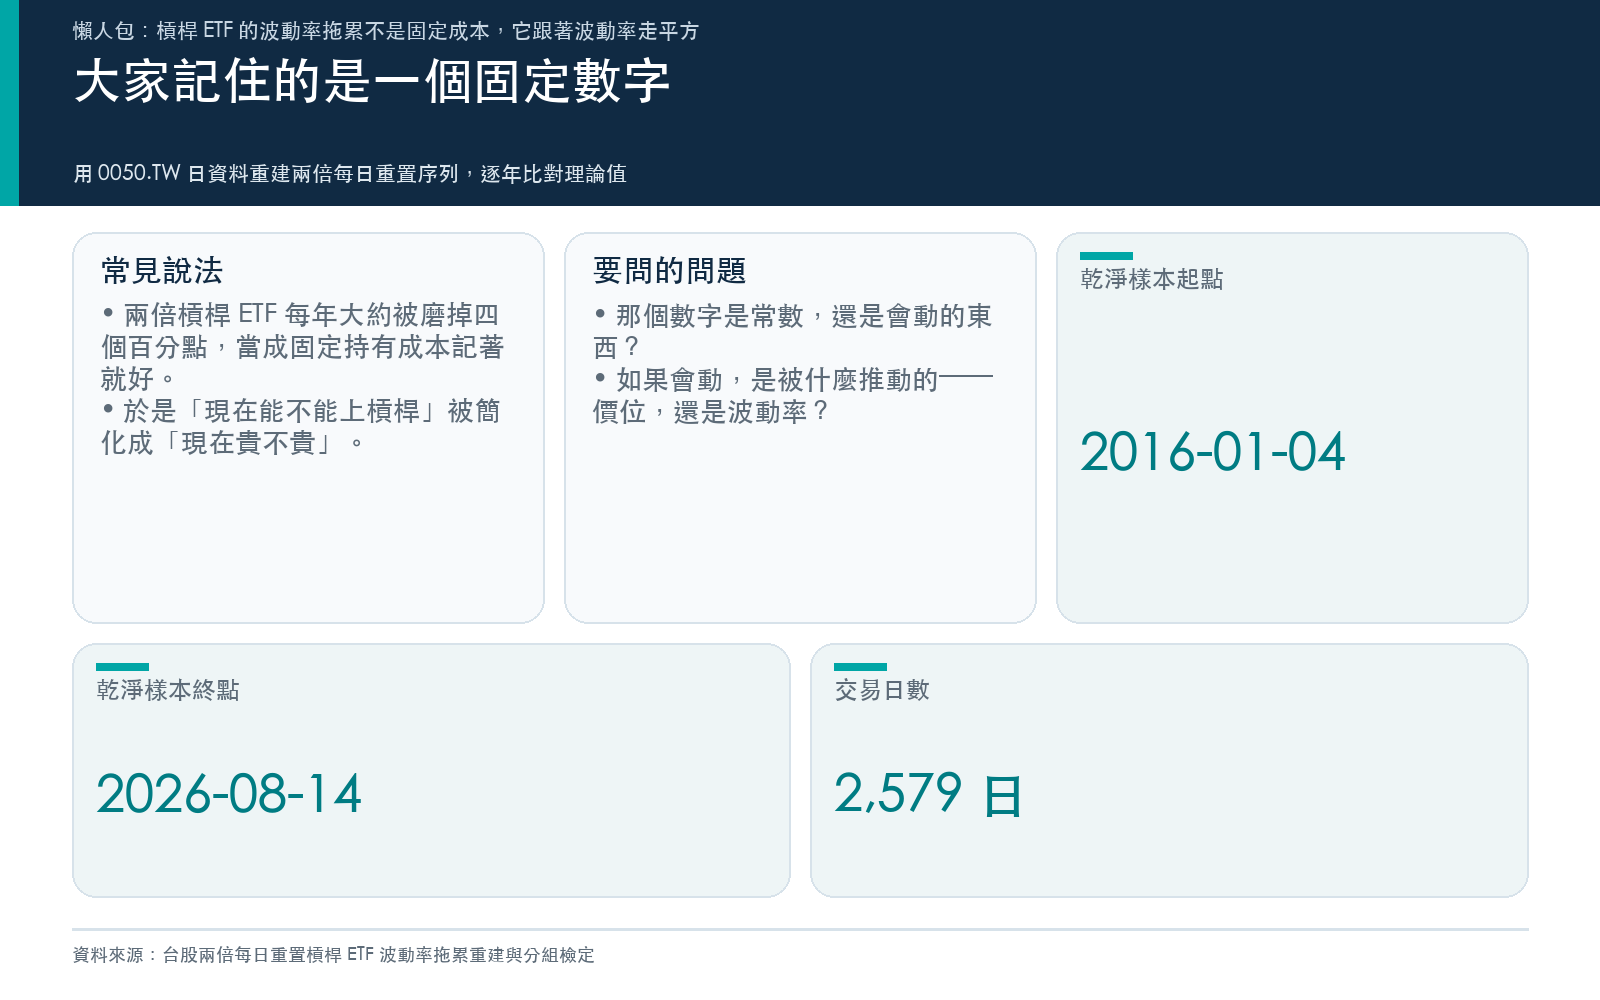
我用 0050 的日報酬重建了一條 兩倍每日重置序列,樣本是 2016-01-04 到 2026-08-14,共 2,579 個交易日。每一年算兩個數:那一年 0050 的已實現波動率,以及那一年這條 兩倍序列相對「兩倍標的」實際被磨掉多少。
| 年度 | 0050 已實現波動率 | 理論拖累 -σ² | 實測拖累 |
|---|---|---|---|
| 2016 | 15.34% | -2.35% | -2.27% |
| 2017 | 9.82% | -0.97% | -0.93% |
| 2018 | 16.84% | -2.83% | -2.85% |
| 2019 | 12.86% | -1.65% | -1.60% |
| 2020 | 23.33% | -5.44% | -5.30% |
| 2021 | 18.31% | -3.35% | -3.22% |
| 2022 | 22.42% | -5.03% | -4.94% |
| 2023 | 13.80% | -1.91% | -1.80% |
| 2024 | 25.32% | -6.41% | -6.36% |
| 2025 | 24.83% | -6.17% | -6.04% |
把這十個年度的理論值與實測值放進迴歸:斜率 0.9903、相關係數 0.9997、平均絕對誤差 0.08 個百分點。
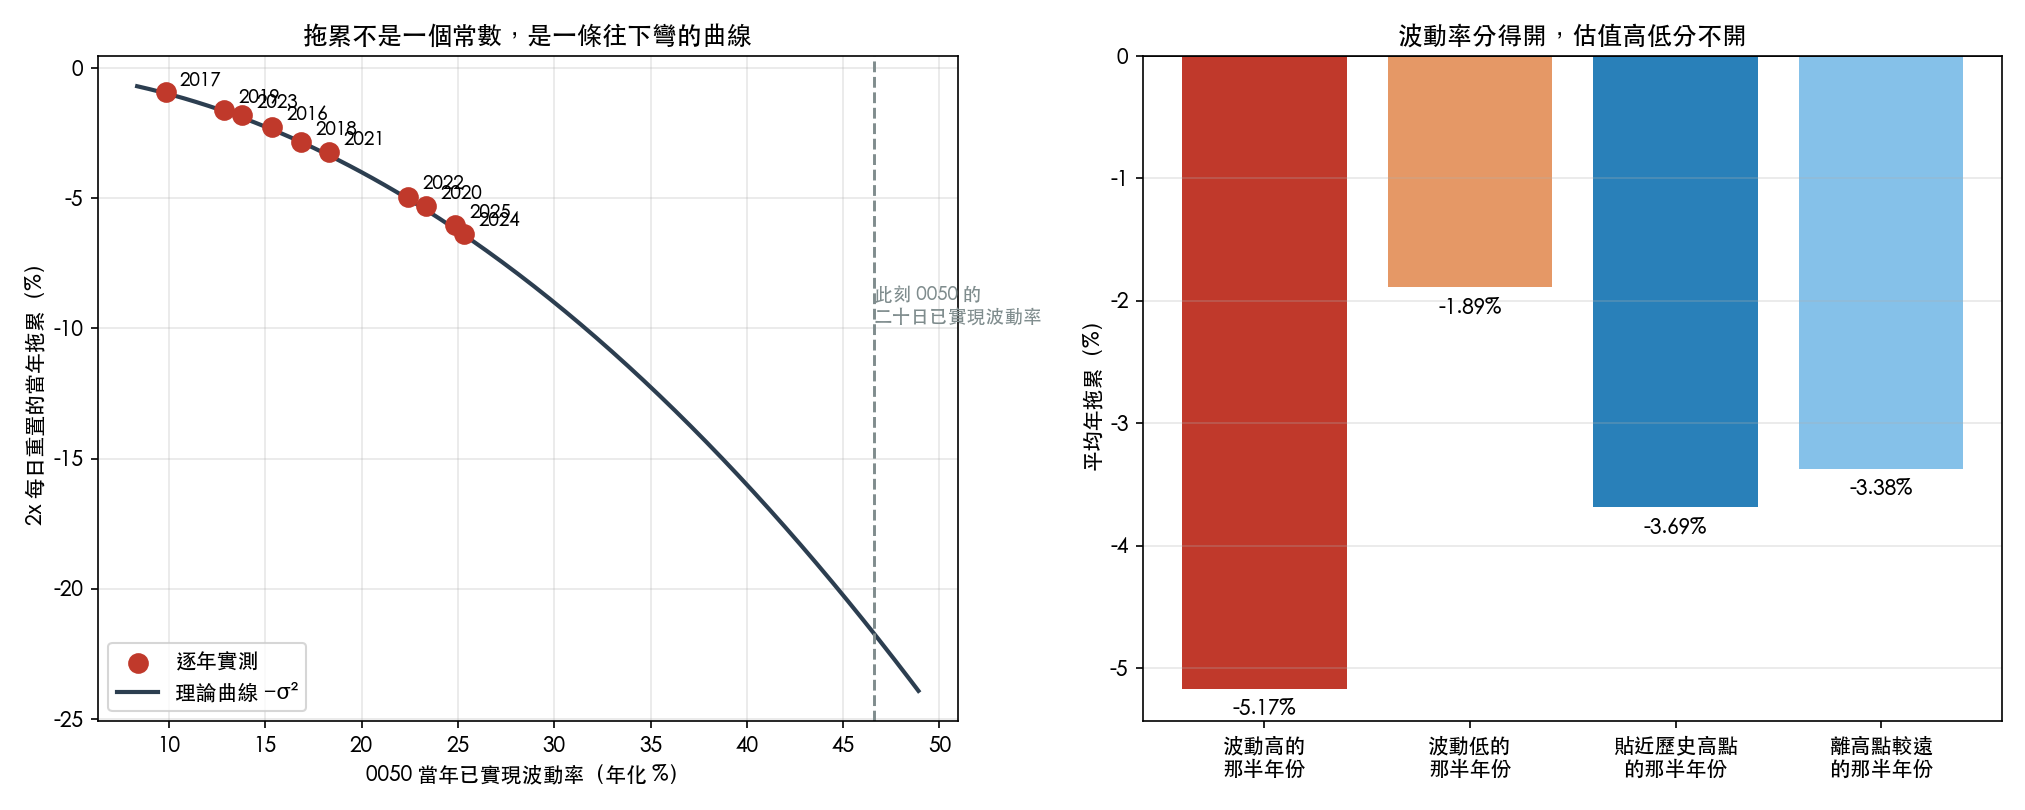
換句話說,這不是一個需要估計的參數,是一個可以直接算出來的量。你只要有標的的波動率,就有拖累。
至於六月那篇的 -4.63%?我這次的全期數字是每年 -4.09%,同期 0050 的波動率 20.17%,理論值 -4.07%。兩個數都對,它們只是同一條曲線上的平均點。問題是 平均點沒有一年真的落在上面 :最平靜的 2017 年是 -0.93%,最顛簸的 2024 年是 -6.36%,差了將近七倍。
反直覺的一段:高檔不是問題,高波動才是
任務給我的題目是「高估值環境下的波動損耗」。我把這個假設當成可以檢定的東西,而不是可以直接寫進結論的前提。
十個年度,用兩種方式各切一半:
第一種,按當年的已實現波動率切。 波動高的那半,平均年拖累 -5.17%;波動低的那半,-1.89%。差距 3.28 個百分點。
第二種,按年底時 0050 距離歷史高點的距離切。 貼近高點的那半,平均年拖累 -3.69%;離高點較遠的那半,-3.38%。差距 0.31 個百分點。
十個樣本點很少,所以兩個差距都再跑一次置換檢定:把十個年度的拖累值隨機重排一萬次,看隨便切出來的差距有多常比實測值大。波動率那一組 高度顯著(顯著性 0.0067),估值那一組 未達顯著水準(顯著性 0.774)。
第二個數字白話講就是:把年份標籤打亂隨便分,有超過七成的機會分出比「按估值分」更大的差距。那條線根本沒分開任何東西。
這一段的實用意義不小。「現在在高檔,所以槓桿會被磨」是錯的推理鏈,正確的鏈是「現在波動大,所以槓桿會被磨」。指數在高檔而波動很低的年份(2017 就是),拖累接近於零;指數離高點很遠但天天大起大落的年份(2022),拖累超過 5%。
現在這個數字是多少
截至 2026-08-14 收盤,0050 報 106.4 元,站在歷史高點上。
它的已實現波動率:過去二十個交易日年化 46.58%、過去六十個交易日 39.10%、過去一整年 28.46%。
代進 -σ²:
| 波動率窗口 | 年化波動率 | 對應的年拖累 |
|---|---|---|
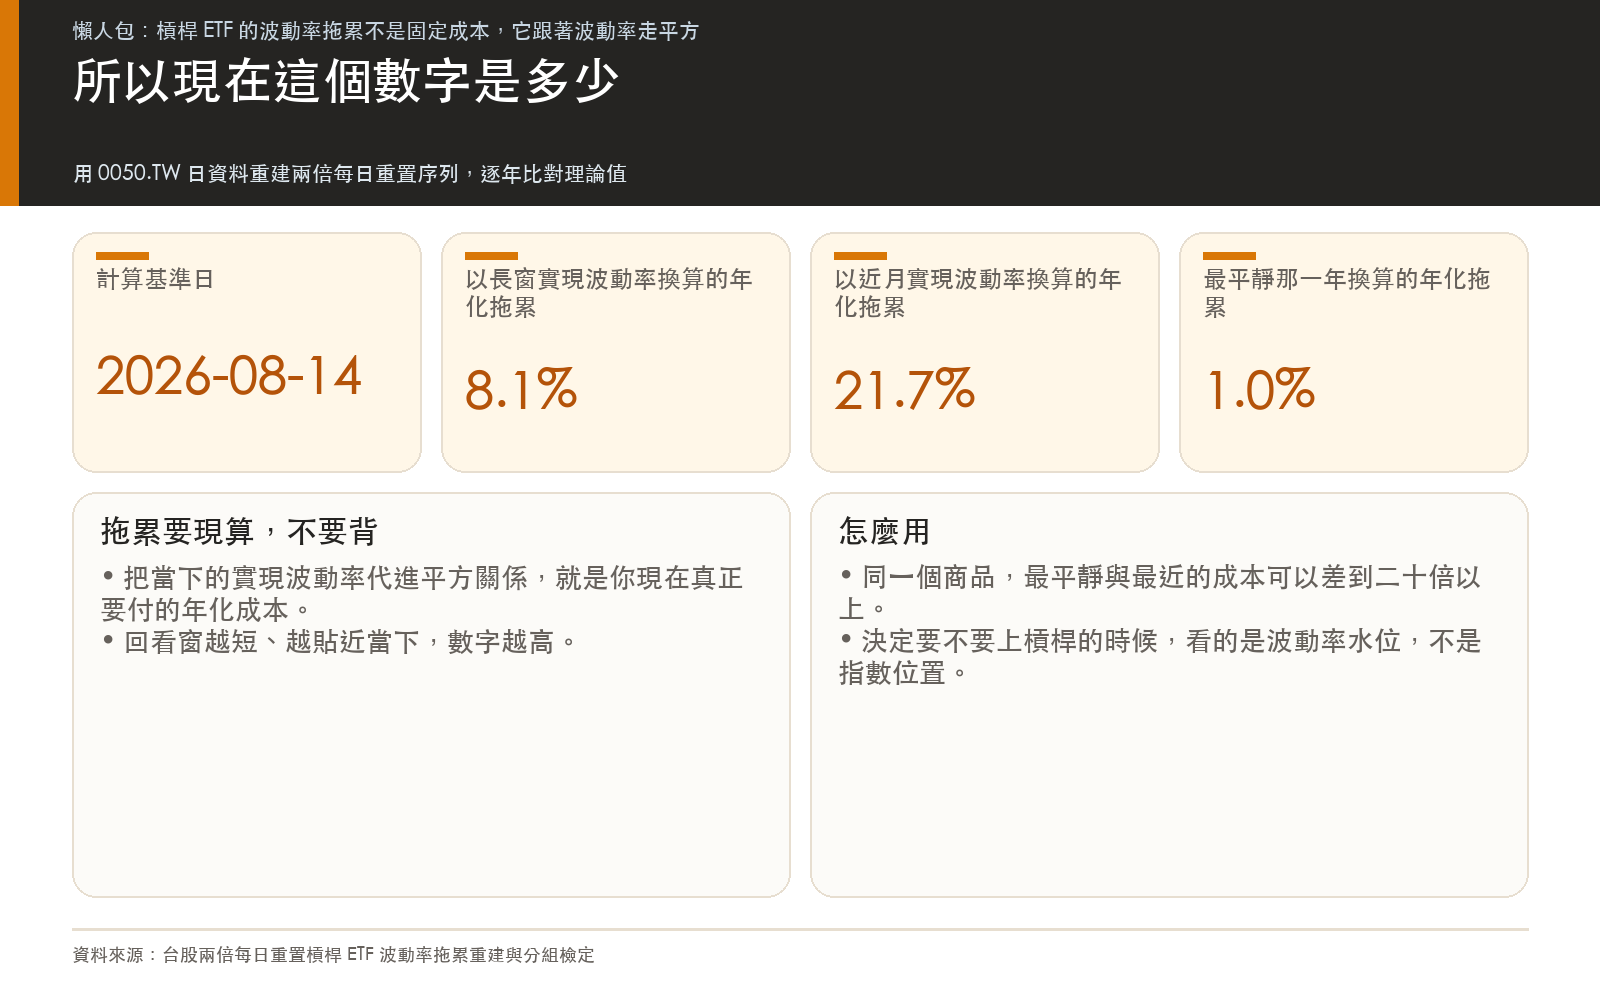
| 過去一年 | 28.46% | -8.10% |
| 過去六十個交易日 | 39.10% | -15.29% |
| 過去二十個交易日 | 46.58% | -21.70% |
跟樣本裡最平靜的 2017 年(波動率 9.82%)相比,二十日這個讀數對應的拖累是它的 22.5 倍。
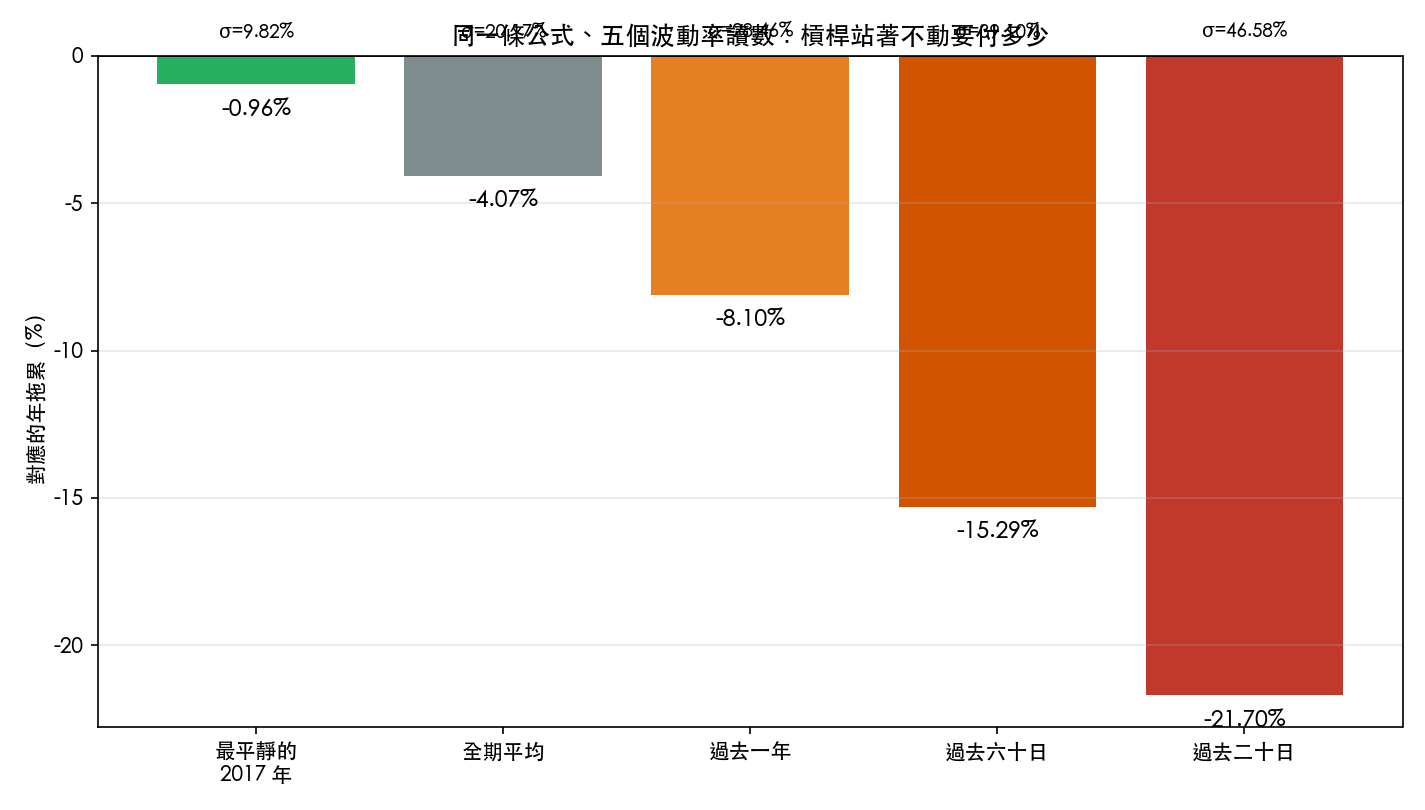
二十日那個數字要打折看:它被七月底那幾天撐得很高,其中包含一根接近漲停的單日大漲,短窗口對單日極端值特別敏感。我自己會看的是一整年那個 -8.10%。
但即使取最保守的窗口,現在的環境對應的拖累也已經是六月那篇裡 -4.63% 的將近兩倍。 六月那個數字,在今天的市場狀態下是被低估的。
這條路徑會走到哪裡
拖累是逆風不是穩賠,這點六月那篇說得對,這裡不改:在單邊強趨勢裡,每日重置的複利會幫你,兩倍可以跑贏「買兩倍放著不動」。
真正的問題在路徑。同一段樣本,0050 的最大回撤是 -36.38%,重建的 兩倍序列是 -61.05%,真實的 00631L 是 -55.14%。
回本要的漲幅是不對稱的:標的那個 -36.38% 要漲 57.19% 才回本,兩倍那個 -61.05% 要漲 156.72%。槓桿把「掉下去」跟「爬回來」兩件事同時放大,而且在高波動期,你連站著不動都在漏。
三個限制,我得先講
第一,這是機制不是預測。 -σ² 描述的是已經發生的波動所造成的損耗。未來一年的拖累取決於未來一年的波動率,而波動率本身難預測。上表那三個數字要讀成「如果波動維持在這個水準」,不是「明年就是這樣」。
第二,主要標的是重建序列,不是那檔基金。 我用的是由 0050 日報酬重建的 兩倍每日重置序列。真實的 00631L 還有管理費、期貨轉倉成本、折溢價與追蹤誤差,這些都在拖累之外另計。這篇不宣稱任何關於那檔基金實際績效的結論。
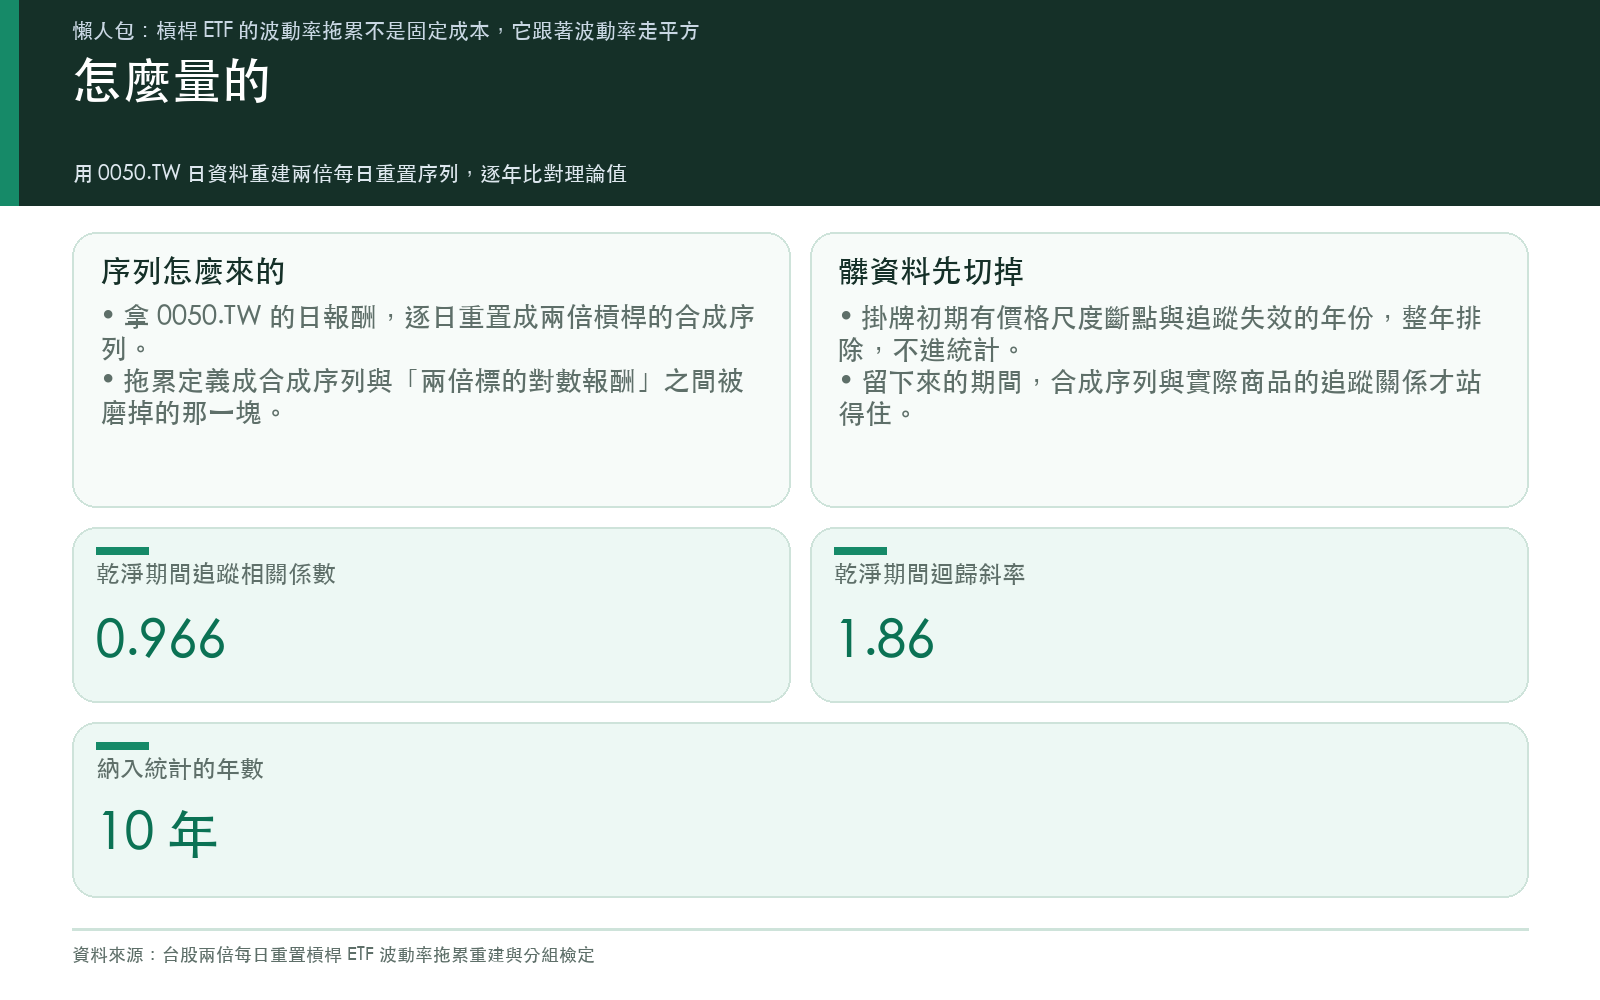
第三,資料有一段是壞的,我把它切掉了。 免費資料源上 00631L 在 2014-11 到 2015-12 這一段無法使用:2015 全年它對 0050 的日報酬相關係數只有 0.18、迴歸斜率 1.13,2015-01-05 有一個單日 -95.4% 的價格尺度斷點,2015 年八月還有好幾天與標的反向。樣本因此自 2016-01 起算。2016 年以後這段通過檢查:斜率 1.86、相關係數 0.9659。
那個 1.86 而不是 2.00,本身也是一句提醒,真實基金的日槓桿倍數在收盤價上量出來就是會偏離名目值。我沒有辦法在這篇裡分辨它有多少來自基金本身、有多少來自免費資料源的收盤價品質,所以全篇的拖累結論都建立在重建序列上。
帶走一句話
把「槓桿 ETF 每年磨掉 4%」換成「槓桿 ETF 每年磨掉標的波動率的平方」。
前者是一個號碼,後者是一個儀表板。你今天就能看那個儀表:標的最近的波動率是多少,平方一下,那就是你這段時間站著不動要付的錢。
現在這個儀表指在 8% 到 22% 之間,取決於你看多長的窗口。它不在 4.6%。
資料來源與計算
- 價格:yfinance 日收盤,0050.TW 與 00631L.TW,未調整收盤價,抓取於 2026-08-17
- 樣本:2016-01-04 至 2026-08-14,2,579 個交易日(2014-11 至 2015-12 因資料品質剔除,理由見上)
- 主要標的:由 0050 日報酬重建的 兩倍每日重置序列
- 拖累定義:該期間 兩倍序列的對數報酬,減去兩倍的標的對數報酬
- 置換檢定:一萬次標籤重排,seed 20260817
- 完整計算程式與結果檔:
trending_20260817_levdrag
本文是研究與風險教育,不是投資建議。要不要上槓桿、上多少,是你自己的財務決定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊