K1909:波動目標策略在台灣複委託成本下,換手帶與月頻調整的淨 Sharpe 是否高於逐日調整?主檢定、風險閘與成本口徑
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
線上的波動目標策略逐日調整目標權重。透過台灣複委託買賣美股 ETF 時,SPY 買進費率 0.2525%、賣出 0.25459%,逐日調整本身是固定支出:slow_vt、vcl、at 逐日調整的年化成本拖累分別是 3.64%、4.19%、5.65%。要不要加換手帶、要不要降頻,取決於省下的成本是否大於延後調整的代價。
K1909 用預註冊的設計回答這個問題:同樣的目標權重改用 edge_10 或 monthly 執行時,淨 Sharpe 是否高於 daily,風險控制是否守在事先寫定的門檻內。比較對象是同一策略的 daily,不是買進持有,也不比較策略之間。
結果摘要
- 主檢定 :各組策略 × 變體的淨 Sharpe 差都為正,介於 +0.231 與 +0.567;HAC t 介於 5.22 與 8.44。Ledoit–Wolf bootstrap 的單尾 p 都落在最小可能值 1/5,001(≈ 0.0002),Holm 調整後都是 0.0012,判定都是 CONFIRMED。
- 預註冊判定 :vcl × monthly 與 at × monthly 是上架候選;vcl × edge_10 與 at × edge_10 是以風險換成本,COVID 窗的曝險匹配 MDD 差 +0.039、+0.042 超過門檻 0.03;slow_vt 的 edge_10 與 monthly 在 S-cost 下差為負(-0.009、-0.045),不是候選。
- 毛報酬 :扣成本前,各組的 Sharpe 差介於 -0.077 與 +0.097,HAC t 介於 -1.65 與 1.83,在雙尾 5% 下都不拒絕零差。淨差可量到的部分主要對應換手與成本拖累的下降;不拒絕零差不等於沒有擇時貢獻。
- 候選只相對同一策略的 daily 成立 :本實驗不含買進持有;at × monthly 的淨 Sharpe 0.446 低於 vcl × monthly 的 0.640,這不表示哪個策略較好。monthly 若要上架,仍須通過上架標準的同期間比較。
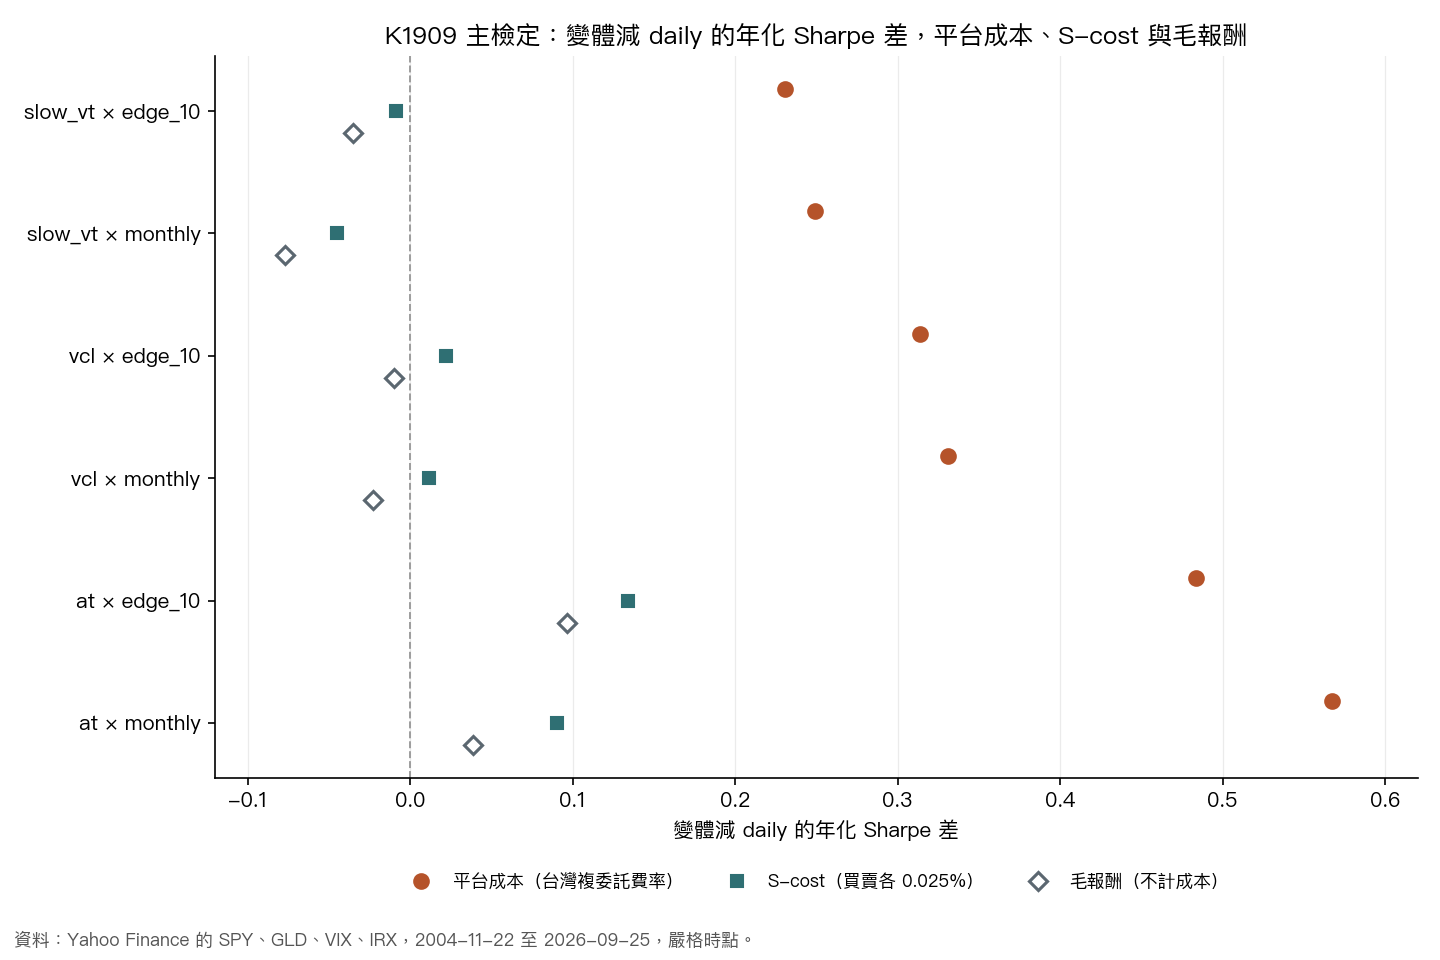
圖 1 把主檢定的淨差和另外的成本口徑(S-cost、毛報酬)放在一起:平台成本下的點都在零差線右側,S-cost 與毛報酬的點都比淨差更靠近零差線。
設計
資料與樣本。 Yahoo Finance 的 SPY、GLD 調整後收盤價,以及 VIX 與 IRX 的收盤值;IRX 換算成日無風險利率。主樣本 2004-11-22 至 2026-09-25,共 5,495 個交易日,各策略與各變體都用同一樣本期間。
策略的目標權重 (比照線上公式):slow_vt 只持有 SPY,以 GJR-GARCH 與 GARCH 預測次日波動,VIX 對 GJR 年化波動的比值超過 1.3 時改用 VIX,權重為年化波動目標 12% 除以預測波動,上限 2.0;vcl 的 SPY 與 GLD 同權重,權重與 VIX 成反比,VIX < 15 時乘上槓桿係數 1.5;at 在 VIX ≤ 20 時與 vcl 相同,VIX > 20 時目標權重為 0,也就是空手。
時點。 主規格採嚴格時點:t 日收盤決定持有權重 h_t,VIX 只用前日收盤值,h_t 賺隔日的報酬。次要規格(平台慣例)改用當日 VIX,只報告。沒有交易的日子,持有權重隨報酬漂移,不重設回目標。
變體。 daily 是逐日調整,把權重調回目標。band_b 各腿分別判定,偏離目標超過 b 的腿調回目標;edge_b 偏離超過 b 的腿只調到帶邊(目標 ± b),其餘腿隨報酬漂移;b 取 0.05、0.10、0.20。weekly 在每週第一個交易日、monthly 在每月第一個交易日把 SPY 與 GLD 都調回目標。主檢定事前指定 edge_10 與 monthly,其餘變體只報告。
成本。 各腿的交易量是調整前後權重差的絕對值,依買賣方向計費、計在次日:SPY 買 0.2525%、賣 0.25459%,GLD 買 0.2575%、賣 0.25961%(台灣複委託費率,下稱平台成本)。另報 S-cost(買賣各 0.025%)與毛報酬。不計建倉成本。
檢定。 假說是變體淨 Sharpe 減 daily 淨 Sharpe 的差 > 0(單尾)。檢定用 Ledoit 與 Wolf 的 studentized circular block bootstrap(區塊 10、5,000 次、seed 42),主檢定的各組共同構成 Holm 族群,α = 0.05;另報 HAC(Bartlett,lag 10)的 delta-method t。判定:Holm 拒絕且 t > 3 為 CONFIRMED,Holm 拒絕且 t ≤ 3 為 SUPPORTIVE,未拒絕為 NULL,t < -3 為 REVERSED。
風險閘與判定規則(事前寫定)。 變體的超額報酬以常數縮放到 daily 的全樣本實現波動,下列條件都成立才算保住風險控制:全樣本曝險匹配 MDD 差 ≤ 0.02;GFC(2007-10-09 至 2009-03-09)、COVID(2020-02-19 至 2020-03-23)、2022 空頭(2022-01-03 至 2022-10-12)各危機窗的差 ≤ 0.03;全樣本年化波動比介於 0.9 與 1.1。上架候選要同時是 CONFIRMED、通過風險閘、S-cost 下差 > 0,且 P1、P2、P3 子期間中至少 2 段差 > 0;Holm 拒絕但風險閘未過稱為以風險換成本。風險閘是非劣性門檻,不是檢定。
主檢定
| 策略 × 變體 | daily 淨 Sharpe | 變體淨 Sharpe | 差 | HAC t | 單尾 p | Holm 調整 p | 判定 |
|---|---|---|---|---|---|---|---|
| slow_vt × edge_10 | 0.322 | 0.552 | +0.231 | 8.19 | 0.0002 | 0.0012 | CONFIRMED |
| slow_vt × monthly | 0.322 | 0.571 | +0.249 | 5.22 | 0.0002 | 0.0012 | CONFIRMED |
| vcl × edge_10 | 0.309 | 0.623 | +0.314 | 8.19 | 0.0002 | 0.0012 | CONFIRMED |
| vcl × monthly | 0.309 | 0.640 | +0.331 | 5.53 | 0.0002 | 0.0012 | CONFIRMED |
| at × edge_10 | -0.121 | 0.362 | +0.483 | 8.44 | 0.0002 | 0.0012 | CONFIRMED |
| at × monthly | -0.121 | 0.446 | +0.567 | 5.81 | 0.0002 | 0.0012 | CONFIRMED |
bootstrap 有 5,000 次重抽,單尾 p 的最小可能值是 1/5,001;各組都落在這個下限,代表重抽的統計量都沒有超過實測值。Holm 調整後的 0.0012 是這個下限乘上族群大小,所以 p 值不再區分各組的強弱,強弱要看 HAC t。
表中 daily、變體的 Sharpe 欄與差欄用不同的變異數分母(差欄用 delta 公式),Sharpe 欄相減的結果與差欄在小數末位可能不同。
風險閘
風險閘的數值如下(MDD 差為變體減 daily,正值表示變體較深):
| 策略 × 變體 | 全樣本 MDD 差 | GFC | COVID | 2022 | 波動比 | 風險閘 |
|---|---|---|---|---|---|---|
| slow_vt × edge_10 | -0.033 | -0.023 | +0.020 | -0.012 | 1.015 | 通過 |
| slow_vt × monthly | -0.032 | -0.022 | +0.007 | -0.010 | 1.094 | 通過 |
| vcl × edge_10 | -0.134 | +0.020 | +0.039 | -0.011 | 1.006 | 未過 |
| vcl × monthly | -0.149 | -0.014 | +0.008 | -0.009 | 1.023 | 通過 |
| at × edge_10 | -0.311 | +0.032 | +0.042 | +0.004 | 0.966 | 未過 |
| at × monthly | -0.393 | -0.016 | +0.019 | -0.018 | 1.027 | 通過 |
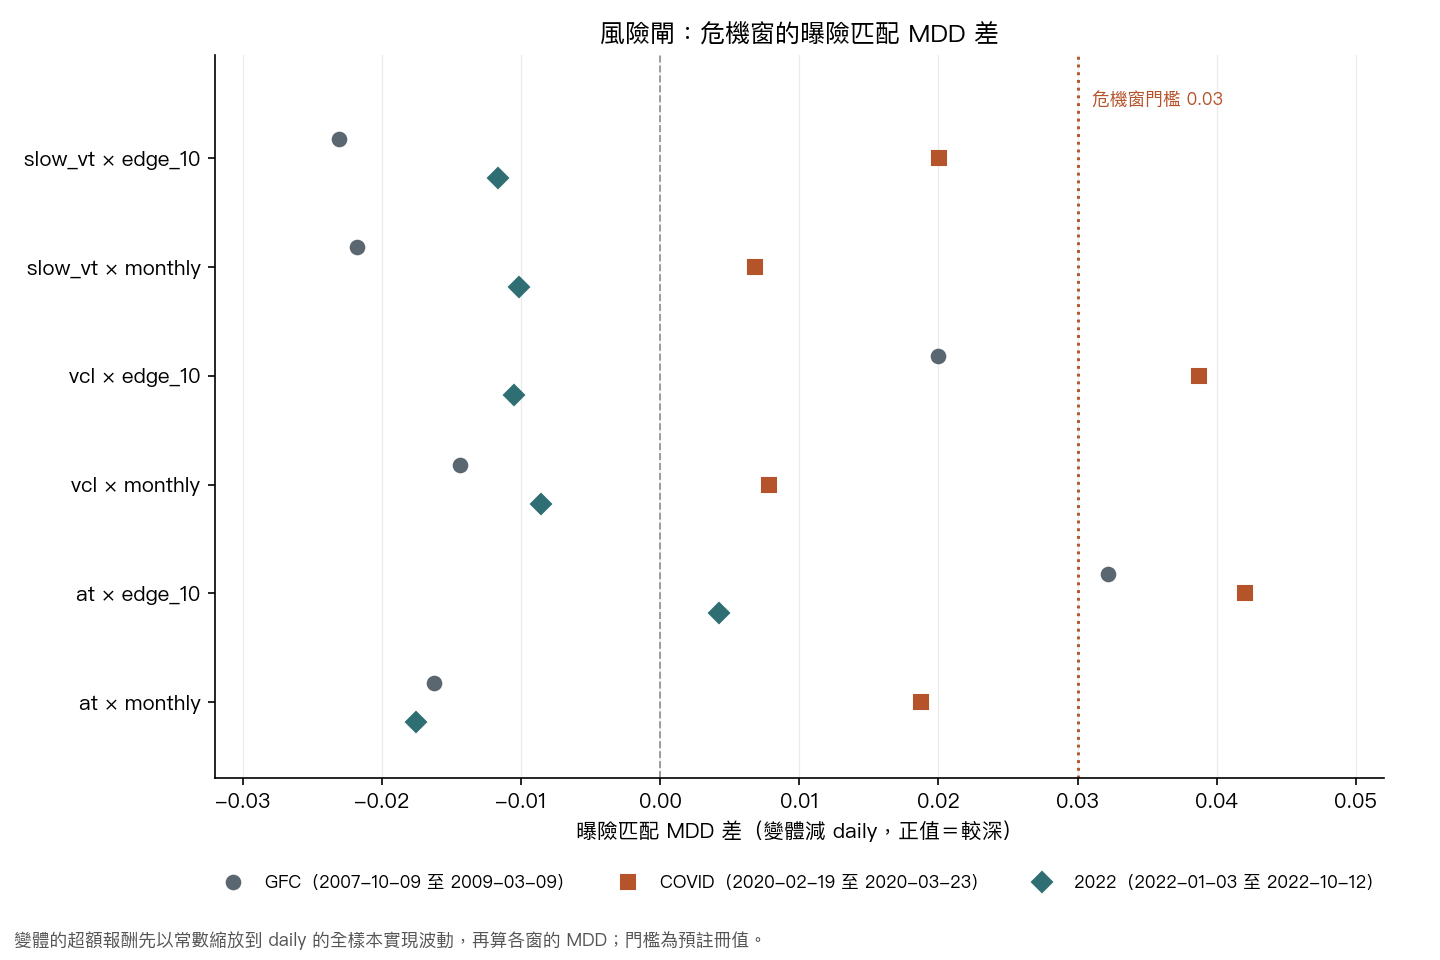
vcl × edge_10 與 at × edge_10 的 COVID 窗差 +0.039、+0.042 超過 0.03,at × edge_10 的 GFC 窗差 +0.032 也超過;其餘組別各窗都在門檻內,波動比都在 0.9 與 1.1 之間。全樣本 MDD 差都是負值,但 daily 的淨超額報酬扣掉年化 3.64% 至 5.65% 的成本拖累,這個負漂移使全樣本 MDD 差偏負,不代表變體擇時較好。
預註冊判定
預註冊規則套到各組的結果:
| 策略 × 變體 | CONFIRMED | 風險閘 | S-cost 差(t) | 子期間差 > 0 的段數 | 判定 |
|---|---|---|---|---|---|
| slow_vt × edge_10 | 是 | 通過 | -0.009(-0.32) | 3 | 非候選 |
| slow_vt × monthly | 是 | 通過 | -0.045(-0.96) | 3 | 非候選 |
| vcl × edge_10 | 是 | 未過 | +0.022(0.60) | 3 | 以風險換成本 |
| vcl × monthly | 是 | 通過 | +0.012(0.20) | 3 | 上架候選 |
| at × edge_10 | 是 | 未過 | +0.134(2.54) | 3 | 以風險換成本 |
| at × monthly | 是 | 通過 | +0.091(1.01) | 3 | 上架候選 |
slow_vt 的 edge_10 與 monthly 通過風險閘與子期間條件,但 S-cost 下差為 -0.009 與 -0.045,增益只在平台成本下存在。S-cost 下,at × edge_10 的差 +0.134(HAC t 2.54),其餘各組的 HAC t 介於 -0.96 與 1.01。
增益從哪裡來
扣成本前後的差,與換手、成本拖累、曝險放在下表:
| 策略 × 變體 | 毛 Sharpe 差(t) | 年化換手(各腿平均) | 年化成本拖累 | 平均總曝險 | 空手天數占比 |
|---|---|---|---|---|---|
| slow_vt × daily | — | 14.35 | 3.64% | 0.753 | 0.000 |
| slow_vt × edge_10 | -0.035(-1.31) | 4.08 | 1.03% | 0.746 | 0.000 |
| slow_vt × monthly | -0.077(-1.65) | 1.81 | 0.46% | 0.748 | 0.000 |
| vcl × daily | — | 8.18 | 4.19% | 0.892 | 0.000 |
| vcl × edge_10 | -0.010(-0.27) | 1.87 | 0.96% | 0.870 | 0.000 |
| vcl × monthly | -0.023(-0.40) | 1.28 | 0.66% | 0.869 | 0.000 |
| at × daily | — | 11.04 | 5.65% | 0.744 | 0.322 |
| at × edge_10 | +0.097(1.83) | 3.97 | 2.03% | 0.753 | 0.000 |
| at × monthly | +0.039(0.44) | 1.62 | 0.83% | 0.727 | 0.313 |
毛差都不拒絕零差,淨差可量到的部分主要對應換手與成本拖累的下降:以 vcl 為例,monthly 把各腿年化換手從 8.18 降到 1.28,年化成本拖累從 4.19% 降到 0.66%。HAC t 高達 5.22 至 8.44,推論原因是變體與 daily 的持有路徑相近;本實驗沒有另報變體與 daily 報酬的相關係數,這是推論。高 t 不是擇時能力的證據。
at 的 edge_10 與 monthly 改變了空手規則本身,增益不能只歸因於少交易。daily 在 VIX > 20 時目標權重為 0,空手的天數占比 0.322;edge_10 在目標降到 0 時只調到 0.10,空手的占比變為 0.000;monthly 保留空手,但只在月初判定(占比 0.313)。at × edge_10 的毛差 +0.097(HAC t 1.83)不含成本,只可能來自持有路徑的差異,包含不完全空手;它在雙尾 5% 下不拒絕零差,但這不能反向推論沒有擇時效果。
次要結果
以下比較只報告,不改判定,也沒有做多重比較校正。P1 為樣本起點至 2009-12-31,P2 為 2010-01-01 至 2019-12-31,P3 為 2020-01-01 至樣本終點;平台時點改用當日 VIX;長樣本中 slow_vt 自 2001-01-02 起,vcl 與 at 只用 SPY 腿、自 1993-02-02 起。
| 策略 × 變體 | P1 差(t) | P2 差(t) | P3 差(t) | 平台時點差(t) | 長樣本差(t) |
|---|---|---|---|---|---|
| slow_vt × edge_10 | +0.159(2.56) | +0.302(8.49) | +0.197(3.66) | +0.209(7.49) | +0.221(8.77) |
| slow_vt × monthly | +0.160(2.40) | +0.317(3.67) | +0.213(2.71) | +0.241(5.02) | +0.255(6.09) |
| vcl × edge_10 | +0.148(2.11) | +0.411(8.12) | +0.328(3.79) | +0.315(7.58) | +0.252(7.80) |
| vcl × monthly | +0.104(1.15) | +0.513(5.48) | +0.275(2.22) | +0.331(4.94) | +0.249(5.96) |
| at × edge_10 | +0.223(2.19) | +0.556(7.56) | +0.651(4.72) | +0.477(8.05) | +0.436(7.60) |
| at × monthly | +0.145(1.09) | +0.804(5.39) | +0.616(2.78) | +0.532(5.13) | +0.509(6.05) |
各組在 P1、P2、P3、平台時點與長樣本下的差都為正;vcl × monthly 與 at × monthly 的 P1 差 t 為 1.15、1.09。非主變體中,vcl 與 at 淨 Sharpe 最高的是 edge_20(0.723、0.593);此處的最高者是依結果挑出,edge_20 不是預註冊的主變體,只報告,不能當作選定的帶寬。
帳本保真度
以平台時點重算的目標權重對照線上帳本(2023-01-04 至 2026-09-25,935 列):vcl 與 at 的 SPY、GLD 權重都相同的列占 99.8% 與 99.9%,門檻 95%;slow_vt 只比對小數 2 位的 137 列,|Δw| 中位數 0.0,96.4% 的列在 0.05 之內,門檻是中位數不超過 0.02、至少 80% 的列在 0.05 之內。slow_vt、vcl、at 都通過,所以本文稱目標權重為線上公式,而非類線上規格。
與文獻的位置
edge 規則(偏離超過帶寬時只調到帶邊)引自 Leland(2000);Sharpe 差的檢定是 Ledoit 與 Wolf(2008)的 studentized circular block bootstrap。
限制
- 風險閘只用全樣本波動縮放 ,沒有相位 null;它是非劣性門檻,不能當作擇時能力的證據。
- 成本表是 2026-09-25 的台灣複委託費率 ,套用到 2004 年起的整段歷史;低成本口徑下的結果見上表的 S-cost 欄。
- 漂移計算忽略成本對權重的影響 ;總曝險超過自有資金時以無風險利率借入,不加利差。
- monthly 在月中不反應 VIX 的變化 :at × monthly 在 COVID 窗的曝險匹配 MDD 差 +0.019,在門檻內,但方向是較深。
- 不含買進持有,也不做危機窗的循環平移檢定 :換手帶與降頻的交易依賴實際的漂移路徑,平移後的權重路徑不是可行策略,null 沒有明確定義;這些都在預註冊提交前決定。
- daily 基準會把前日累積的漂移調回目標 ,換手因此包含漂移部分;線上帳本只記目標權重的變化,口徑不同。
資料與方法
- 資料:Yahoo Finance 的 SPY、GLD、VIX、IRX,2004-11-22 至 2026-09-25;實驗編號 K1909。
- 設計:預註冊在下載資料前提交;主檢定為 Ledoit–Wolf bootstrap 加 Holm 校正,風險閘為事前寫定的非劣性門檻;比較對象是同一策略的 daily。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊