過去一年的價格路徑含兩種資訊:高低價口徑下,趨勢項的解釋比例在後段持平,波動項由 0.378 降到 0.175(SPY)、由 0.526 降到 0.147(QQQ)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
過去一年的價格路徑含兩種資訊:高低價口徑下,趨勢項的解釋比例在後段持平,波動項由 0.378 降到 0.175(SPY)、由 0.526 降到 0.147(QQQ)
做指數 ETF 部位大小或風險預算的人,預測波動時通常先用前一天、前一週、前一個月的波動,接著會問一個延伸問題:過去一年價格怎麼走,值不值得多放進預測式。同一份實驗的整體結果,本平台已發過一般讀者版:把過去一年的路徑當成一個整體,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動。這一篇拆開問另一件事:路徑裡的兩個特徵,樣本往後移以後,各自還剩多少。
先寫結論。路徑特徵有兩個,趨勢項記錄過去一年報酬的方向與累積,波動項記錄過去一年震盪的大小。在前 4,490 個交易日(訓練段),波動項單獨解釋的比例高於趨勢項:SPY 是 0.378 對 0.234,QQQ 是 0.526 對 0.182。到了最後 1,925 個交易日(後段),次序反過來:SPY 的波動項只剩 0.175,趨勢項是 0.251;QQQ 的波動項 0.147,趨勢項 0.183。趨勢項在後段的解釋比例和訓練段相近,波動項下降。
第二個結果在預測損失上。把趨勢項加進 HAR 基準,樣本外平均 QLIKE 觀測到下降 7.49%,再加上波動項是 8.79%。這些是觀測到的差異,被比較的模型彼此包含,本文沒有適用於巢狀模型的檢定,所以結論限於這份樣本的描述與單次時間切分。
設定
資料與口徑。 SPY(追蹤標普 500)與 QQQ(追蹤那斯達克 100)的 Yahoo Finance 調整後日開高低收,2000-01-03 至 2026-07-09,每檔 6,668 個交易日。特徵需要 252 日的歷史,可用於估計的是 2001-01-03 起的 6,415 日。主要的波動指標由當日最高價與最低價推算(Garman-Klass 估計,下稱高低價口徑);收盤對收盤的平方報酬雜訊較大,當作穩健性對照。本文沒有使用五分鐘資料,高低價口徑只是日資料的代理指標,原研究 Guyon and Lekeufack (2023) 使用高頻資料,本文不是它的複製。
兩個特徵。 取過去 252 個交易日,權重隨回看的交易日數 k 按 k 的負 α 次方遞減,再歸一。趨勢項對日報酬加權(α 取 1.0),帶正負號;波動項對日報酬平方加權(α 取 0.5),年化後開根號,恆為正。兩個特徵都再落後一日才使用,預測某一天只用到前一個交易日收盤為止的資料。權重參數固定,沒有調校。
訓練段與後段。 依時間順序切成前 4,490 日與後 1,925 日,只切一次。每個特徵單獨對訓練段做普通最小平方法,再用同一條線算兩段的解釋比例(R²,0 到 1,越大越能解釋)。後段的 R² 以後段自己的平均為比較基準,衡量的是訓練段配出的線能解釋後段多少變異,水準偏移也算進誤差。「兩項合併」是兩個特徵一起放進同一條迴歸。
預測比較。 基準是 HAR:用前一天、前一週、前一個月的對數變異數預測下一天。採擴張視窗,初始訓練 1,000 日,每 21 日重估一次,共 258 次重估,樣本外 5,415 日,2004-12-29 至 2026-07-09。損失用 QLIKE,越小越好;「損失下降」是挑戰模型相對 HAR 的平均 QLIKE 差,占 HAR 平均 QLIKE 的比例。兩檔資產按日期合併,每個日期只算一次。
結果一:兩個特徵在訓練段與後段的解釋比例
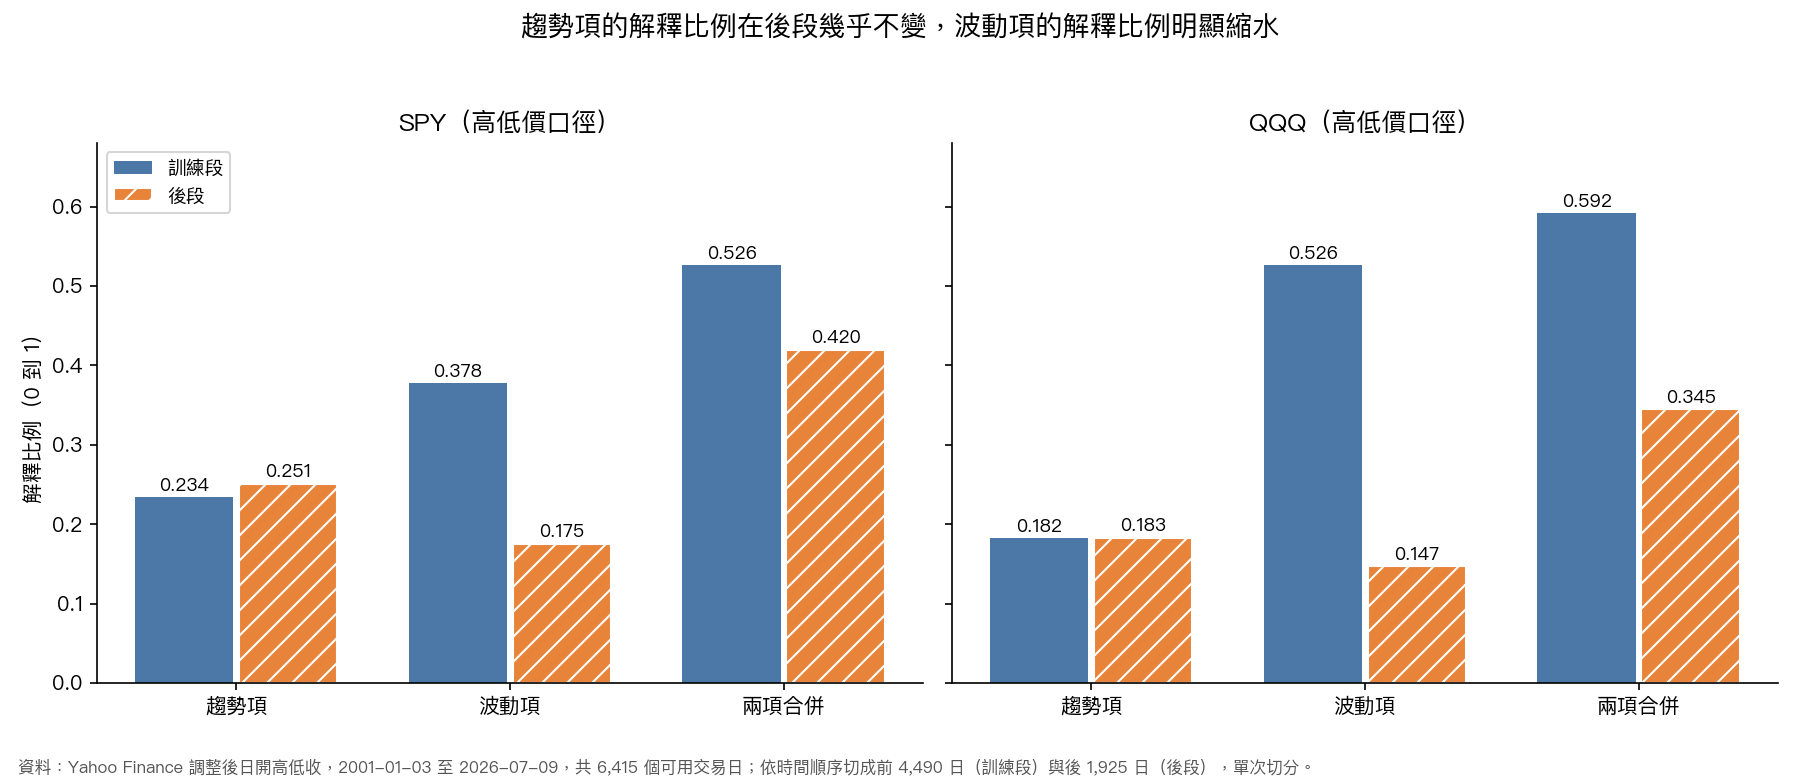
| 資產 | 特徵 | 訓練段 | 後段 |
|---|---|---|---|
| SPY | 趨勢項 | 0.234 | 0.251 |
| SPY | 波動項 | 0.378 | 0.175 |
| SPY | 兩項合併 | 0.526 | 0.420 |
| QQQ | 趨勢項 | 0.182 | 0.183 |
| QQQ | 波動項 | 0.526 | 0.147 |
| QQQ | 兩項合併 | 0.592 | 0.345 |
高低價口徑下,兩檔資產的次序都反轉。訓練段裡,波動項單獨的解釋比例高於趨勢項;後段裡,趨勢項高於波動項。QQQ 的波動項在訓練段單獨就有 0.526,已接近兩項合併的 0.592,後段單獨只有 0.147。趨勢項在兩檔資產上的後段數字與訓練段相近。
兩項各自的解釋比例相加,在訓練段超過合併後的比例,表示兩個特徵在訓練段的資訊有重疊。一般讀者版引用的「約一半」是全樣本、樣本內的結果(SPY 0.501、QQQ 0.551),拿到後段來看,合併後的解釋比例是 SPY 0.420、QQQ 0.345。
收盤對收盤口徑的整體水準較低,次序的變化類似:
| 資產 | 特徵 | 訓練段 | 後段 |
|---|---|---|---|
| SPY | 趨勢項 | 0.125 | 0.114 |
| SPY | 波動項 | 0.178 | 0.102 |
| SPY | 兩項合併 | 0.260 | 0.206 |
| QQQ | 趨勢項 | 0.093 | 0.072 |
| QQQ | 波動項 | 0.232 | 0.072 |
| QQQ | 兩項合併 | 0.269 | 0.135 |
SPY 的次序同樣反轉,QQQ 的兩個特徵在後段打成平手(都是 0.072)。這個口徑下趨勢項也有縮水,QQQ 從 0.093 降到 0.072,保留的幅度沒有高低價口徑那麼完整。
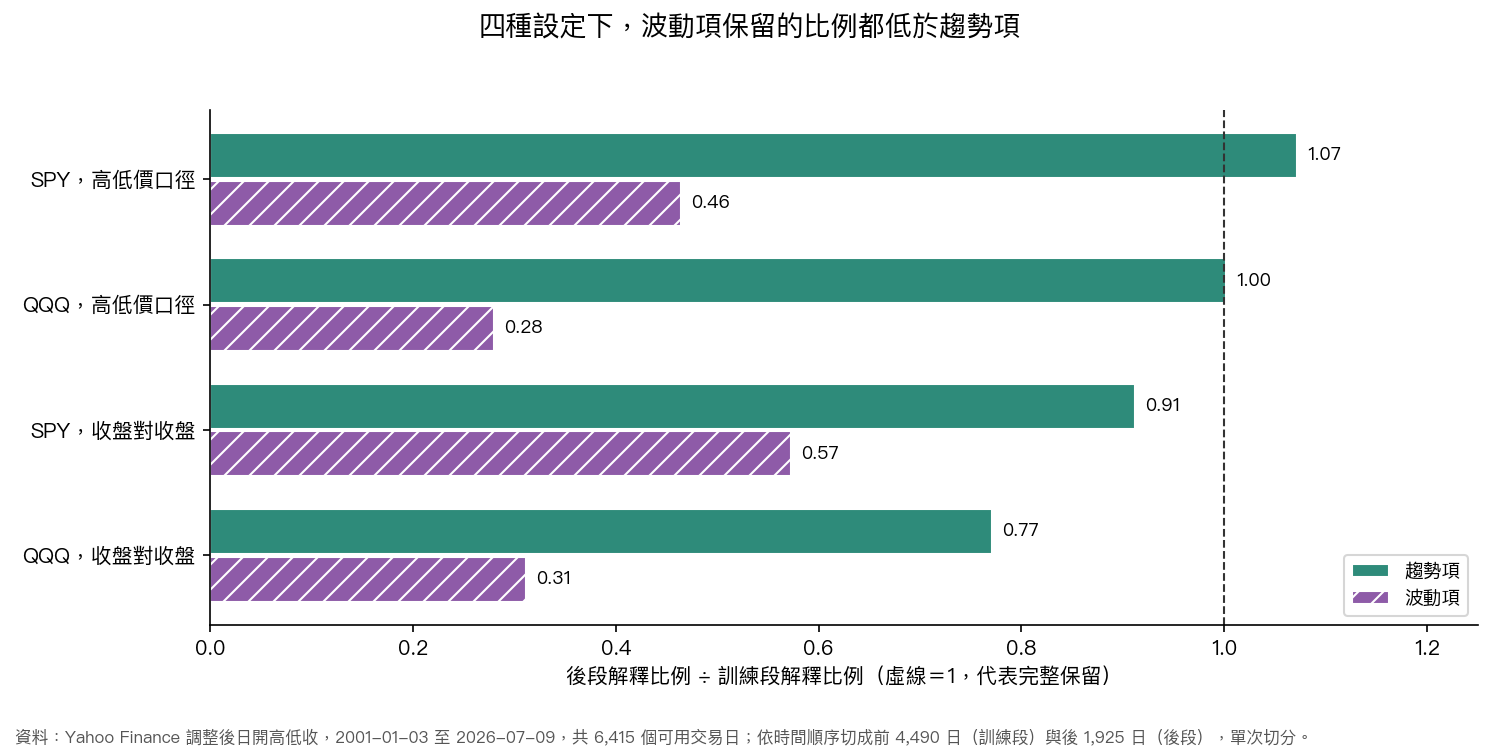
圖 2 把後段除以訓練段,看每個特徵保留了多少(比值由表中兩段數字相除,已標在圖上)。四種設定(兩檔資產乘兩種口徑)裡,波動項保留的比例都低於趨勢項。高低價口徑下,趨勢項的比值約為 1,波動項不到 0.5;收盤對收盤口徑下,趨勢項的比值比高低價口徑低,波動項的比值略高,兩者的差距縮小,趨勢項仍然較高。這裡沒有比值的標準誤,只有單次切分的點估計,四組方向一致是目前唯一的支持。
兩個特徵的符號也值得記下。高低價口徑、全樣本、兩項合併的迴歸中,特徵標準化後,趨勢項的係數是 SPY 的 -0.041 與 QQQ 的 -0.038,波動項是 +0.050 與 +0.077。過去一年的報酬加權和越高,隔日波動越低;過去一年的震盪越大,隔日波動越高。前者的方向和一般所說的槓桿效應(價格下跌時波動上升)一致。
結果二:加進 HAR 以後的樣本外損失
| 波動指標 | HAR 加趨勢項 | HAR 加趨勢項與波動項 |
|---|---|---|
| 高低價口徑 | 7.49% | 8.79% |
| 收盤對收盤 | 3.75% | 5.84% |
高低價口徑下,只加趨勢項的版本已經觀測到 7.49% 的下降,再加波動項是 8.79%。分資產看,SPY 由 7.08% 到 8.45%,QQQ 由 7.93% 到 9.15%。收盤對收盤口徑下,數字較小(3.75% 與 5.84%),在趨勢項之後再加波動項的增量,相對於只加趨勢項的版本更大。
這張表有一個限制:實驗只擬合了「HAR 加趨勢項」與「HAR 加趨勢項與波動項」兩個版本,沒有擬合「HAR 只加波動項」。所以兩個特徵各自對損失下降的貢獻無法拆開,上表只能說明加了趨勢項的版本已經有多少下降。
訓練段裡解釋比例最高的是波動項,而預測表裡波動項是排在趨勢項之後才加入的,所以上表的增量是在趨勢項已經進入模型的前提下算出來的。一個待檢驗的可能是 HAR 的三個成分本身就是不同期間的過去波動,與波動項的資訊重疊;本實驗沒有針對這個說法設計對照。
換一個損失函數,結論會跟著動。平方誤差下,SPY 在高低價口徑的變化是 -42.85%(只加趨勢項)與 -209.73%(兩項都加),負號代表變差;QQQ 是 +6.00% 與 +5.26%。同樣的模型,QLIKE 下降,SPY 的平方誤差卻惡化。
這份結果不能說什麼
- 切分只有一次。後段的 1,925 日是同一段連續的歷史,比值與次序沒有標準誤,換一個切點結果可能改變。
- HAR、HAR 加趨勢項、HAR 加趨勢項與波動項彼此是巢狀模型,常用的預測準確度檢定在這種情形下不是有效的推論。本文沒有做適用於巢狀模型的檢定(例如 Clark and West, 2007),所以 7.49% 與 8.79% 只是觀測到的差異,不能說統計上已證實,也不能據此宣稱預測更準。
- 這是日資料代理的診斷。沒有五分鐘已實現波動率,沒有扣除交易與調整成本,也沒有把波動預測接到實際的部位決策。
- 只檢驗了 SPY 與 QQQ,兩檔高度相關,不能當作兩個獨立樣本。
- 權重參數固定為 252 日與兩個 α,沒有依文獻校準,也沒有掃描其他設定。
- 「波動項保留較少」只描述解釋比例的變化,原因沒有檢驗。後段的波動水準與事件結構和訓練段不同,本文不把差異歸因於哪一種市場狀態。
對使用者的意思
引用「過去一年的路徑解釋了約一半的波動」時,要註明那是全樣本的樣本內數字;拿到較晚的一段樣本,合併的解釋比例是 SPY 0.420、QQQ 0.345,其中波動項的貢獻縮水最多。
要把過去一年的路徑放進預測式時,這份結果中,趨勢項是兩個特徵裡在後段較穩定的一個。波動項在 HAR 之外還有沒有增量,需要「HAR 只加波動項」的版本,再配上適用於巢狀模型的檢定,才能回答。
下一步的檢驗有三項:擬合只加波動項的 HAR;對巢狀模型做 Clark and West 檢定;用多個切點或滾動起點重算兩段的解釋比例,給比值一個分布。
資料與文獻
- 價格資料:Yahoo Finance 日開高低收(調整後),SPY 與 QQQ 各 6,668 個交易日,2000-01-03 至 2026-07-09。
- Guyon and Lekeufack (2023), Volatility Is (Mostly) Path-Dependent, Quantitative Finance 23(9);Liu, Fu and Hong (2025), Forecasting realized volatility in the stock market: a path-dependent perspective, arXiv:2503.00851;Corsi (2009), A Simple Approximate Long-Memory Model of Realized Volatility, Journal of Financial Econometrics 7(2);Clark and West (2007), Approximately normal tests for equal predictive accuracy in nested models, Journal of Econometrics。
以上分析僅供研究參考,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊