第三季今天收官,第四季是四季裡平均最好的一季:要不要為年底行情先加碼,先看平均、寬度、代價三欄
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
第三季今天收官,第四季是四季裡平均最好的一季:要不要為年底行情先加碼,先看平均、寬度、代價三欄
今天九月三十日,是第三季最後一個交易日。
到昨天九月二十九日收盤,美股大盤 ETF 收在 764.20 美元,第三季到目前漲 2.33% ,九月到目前小跌 0.37% ,今年以來漲 12.07% 。九月一日那篇〈九月確實是十二個月裡最差的一格,但那一格是從十二格裡挑出來的〉說,九月是標普 500 月份表裡平均最差的一格;今年的九月到昨天為止,只跌了不到半個百分點。
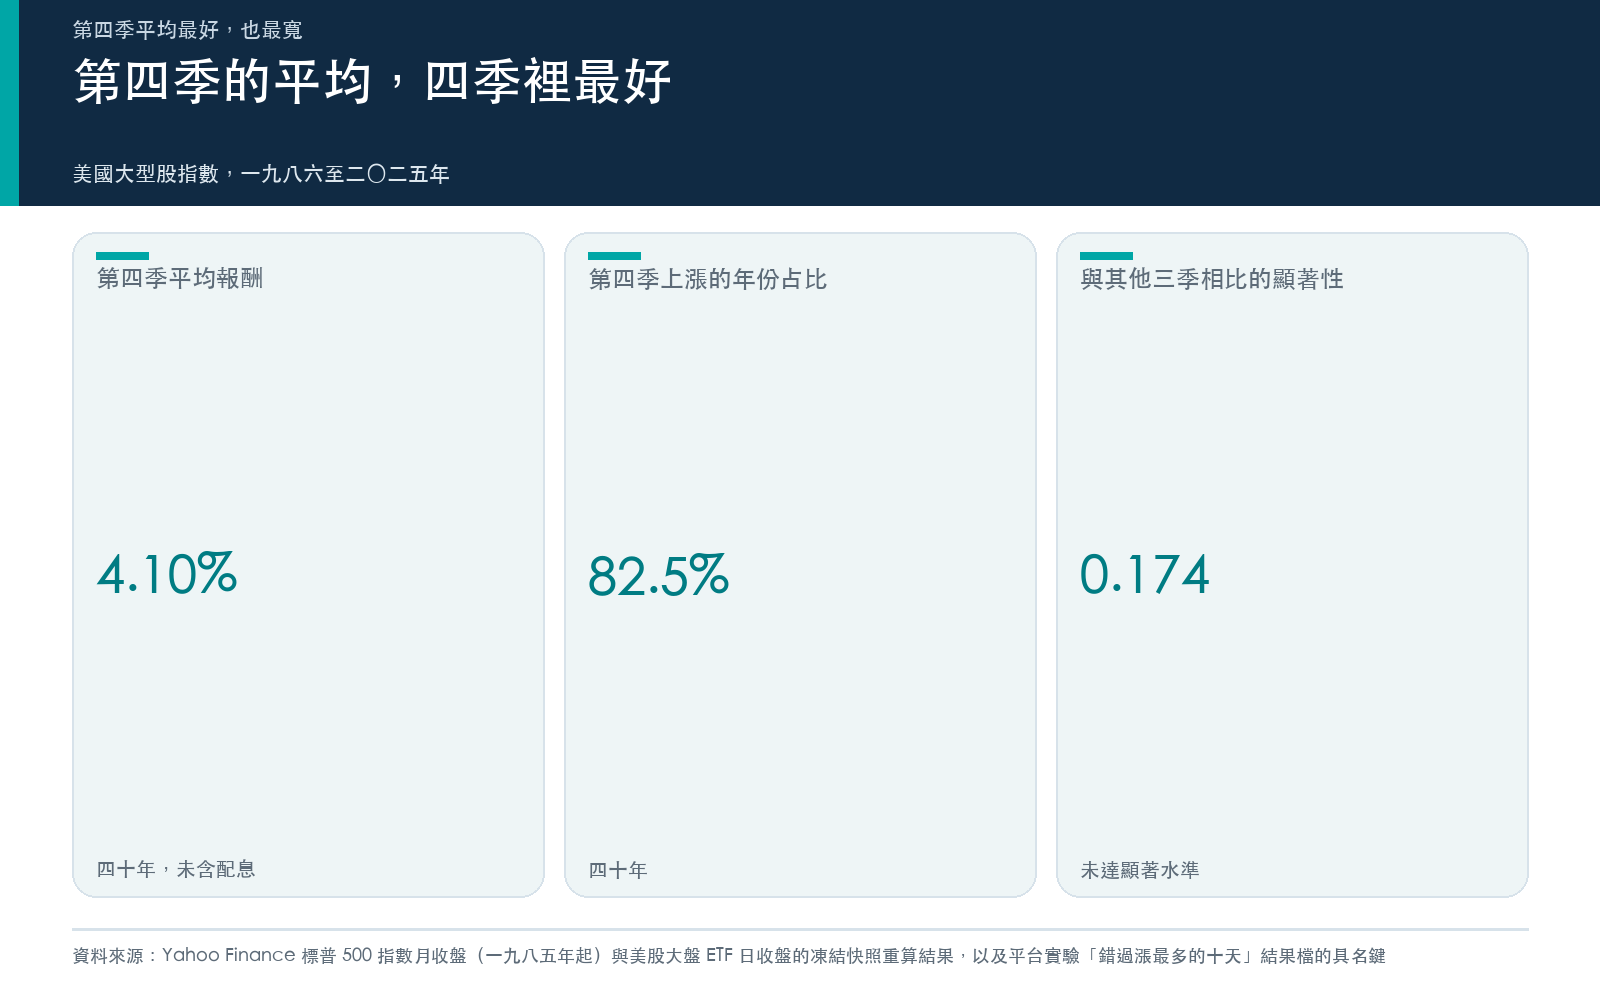
翻過這一頁,接下來就是大家說的「年底行情」。把標普 500 指數從一九八六到二〇二五年的季報酬排一次,第四季平均漲 4.10% ,中位數 5.81% ,四十年裡有三十三年上漲,占 82.5% ,四季裡都排第一。第一季平均 2.44% ,第二季 3.14% ,第三季只有 0.42% 。
看到這張表,很自然會想:要不要趁現在先加碼,把第四季吃下來?
這篇把那張季節表拆成三欄來看,叫它「季節表三欄」:平均、寬度、代價。三欄都看過一次,再決定要不要動。
第一欄:平均,是從幾格裡挑出來的
| 季度 | 四十年平均 | 中位數 | 上漲年份占比 | 標準差 | 最差的一季 |
|---|---|---|---|---|---|
| 第一季 | +2.44% | +2.94% | 67.5% | 8.05% | -20.00% |
| 第二季 | +3.14% | +3.36% | 70.0% | 7.30% | -16.45% |
| 第三季 | +0.42% | +2.29% | 65.0% | 7.67% | -17.63% |
| 第四季 | +4.10% | +5.81% | 82.5% | 8.71% | -23.23% |
資料:標普 500 指數月收盤,Yahoo Finance,一九八六至二〇二五年各四十個季度,未含配息。
第四季排第一,這一點沒有問題。要問的是它比其他三季好多少、這個差距靠不靠得住。
第四季平均比另外三季合起來高 2.10 個百分點。把這個差距拿去做檢定,統計強度 1.36 ,顯著性 0.174 ,沒有達到常用的門檻。九月一日那篇教過一個很便宜的檢查:這一格是從幾格裡挑出來的,就把顯著性乘上幾。季度一共四格, 0.174 乘以四是 0.70 。
再做一個敏感度檢查:把第四季最好的三年拿掉(一九九八年 +20.87% 、一九九九年 +14.54% 、二〇二〇年 +11.69% ),平均從 4.10% 降到 3.16% ,仍然是正的,也仍然跟第二季的 3.14% 差不多。
所以第一欄的讀法是:第四季平均上漲,這件事站得住;四季的平均本來都是正的。「第四季特別好、好到值得為它調部位」這一句,在四十年的資料裡找不到夠強的支持。
八月那篇〈離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來〉用同一種眼光看過月底翻盤效應:二〇〇五到二〇二六年的美股大盤 ETF 切成二十二個年度,月底那幾天只有七年贏過月中。日曆上看起來整齊的效應,拆開年份常常就散了。
第二欄:寬度,同一季也裝著最差的一格
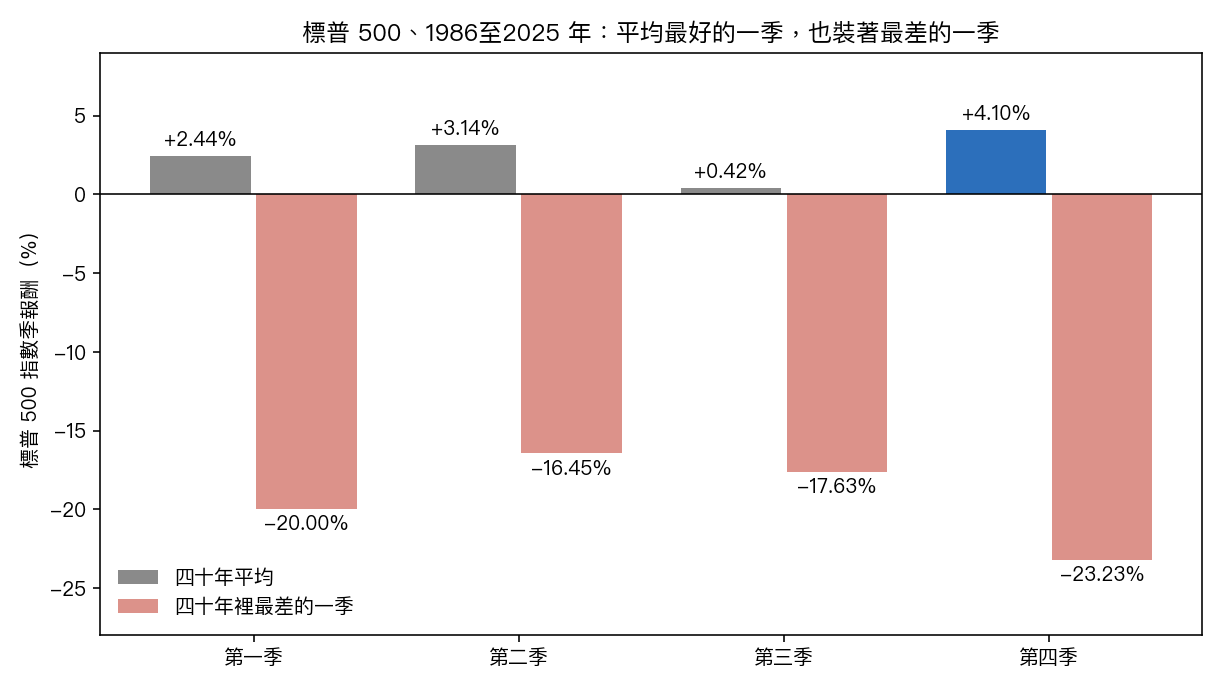
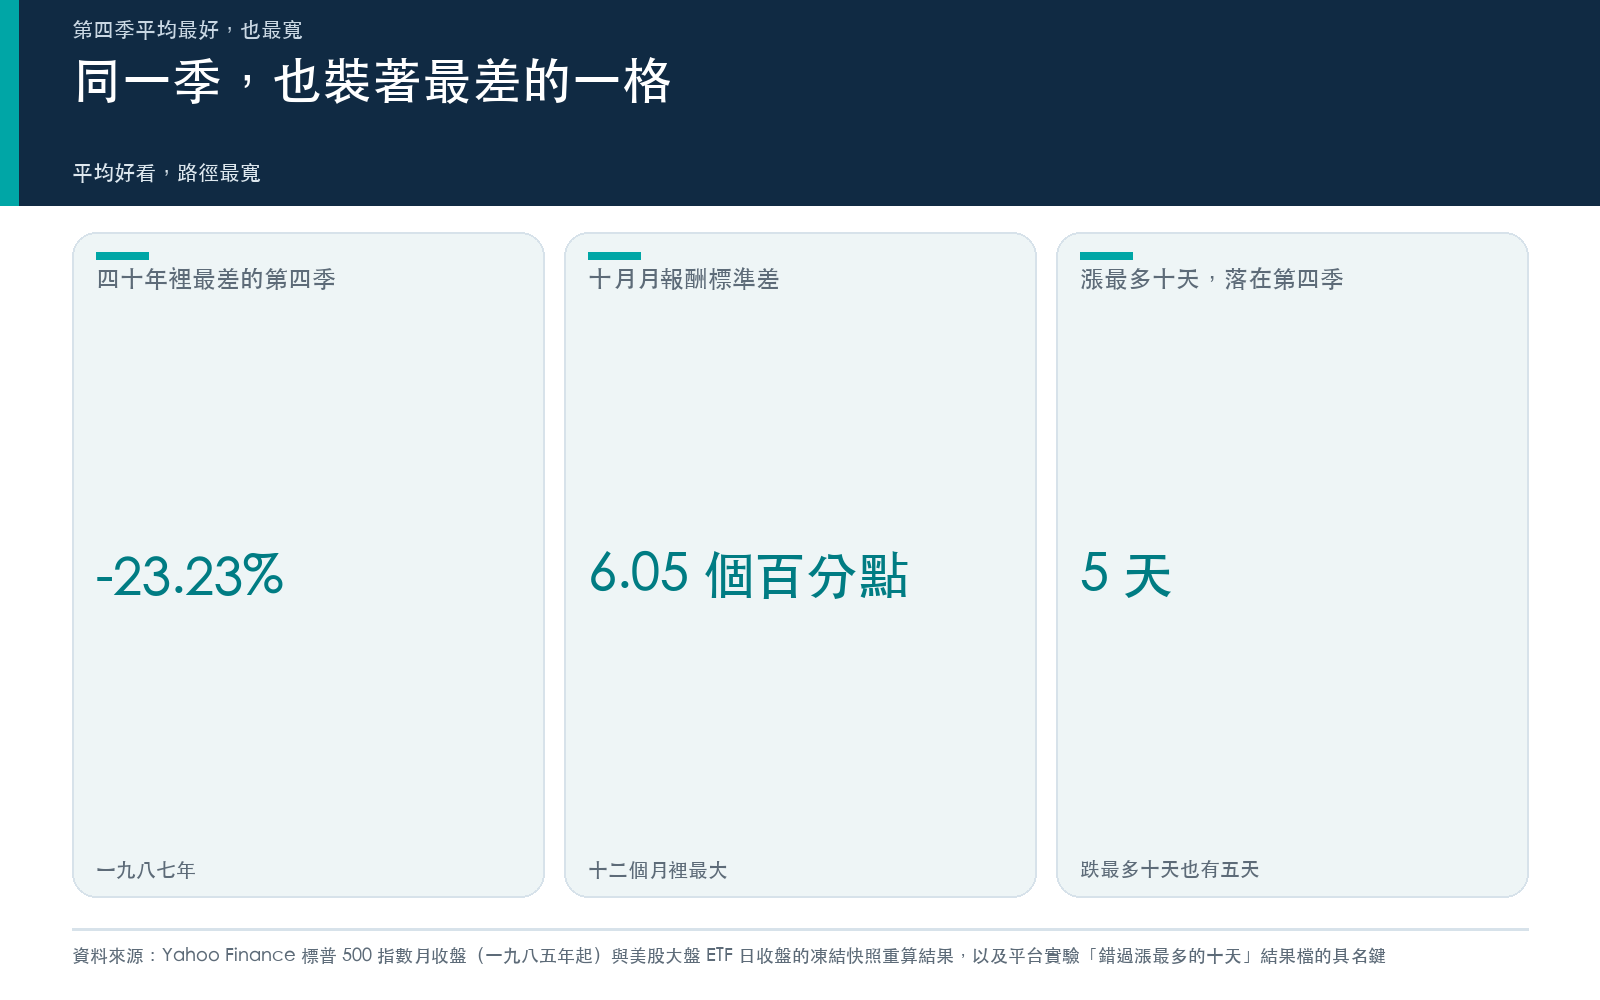
平均只講了中間。同一張表的最右欄,第四季四十年裡最差的一季是一九八七年的 -23.23% ,第二差是二〇〇八年的 -22.56% ,這兩格也是四個季度裡跌得最深的兩次。四十年的第四季裡,有七年收黑,二〇一八年跌了 13.97% 。第四季的標準差 8.71% ,是四季裡最大的。
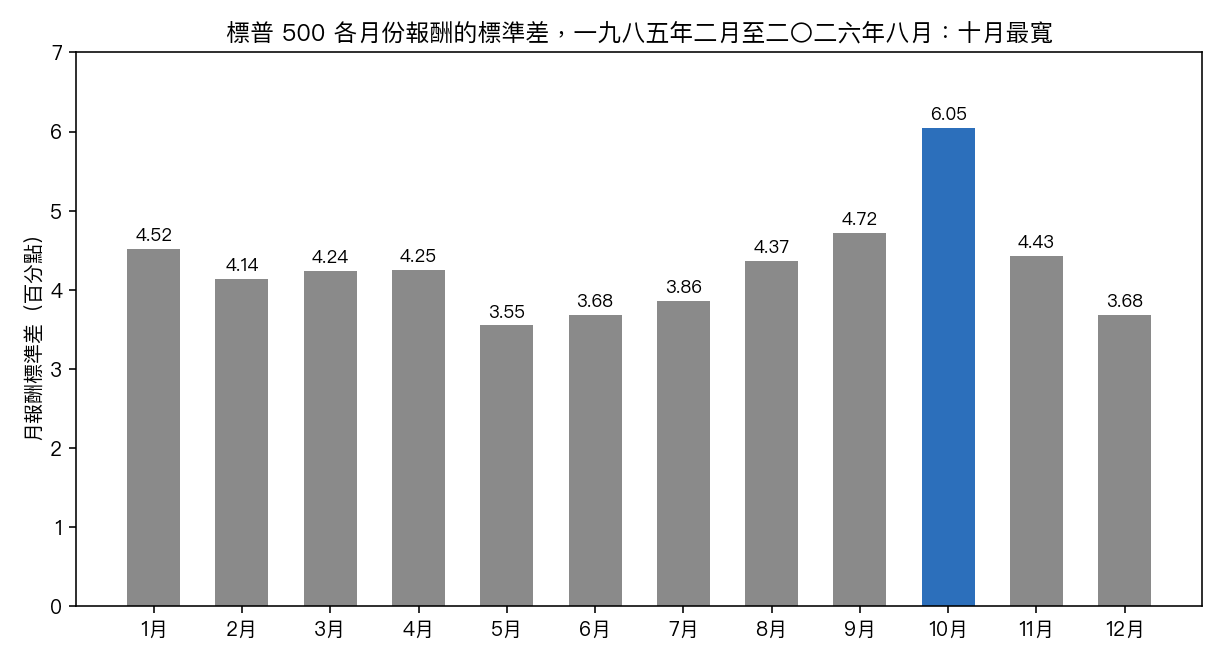
拆到月份看更清楚。一九八五年二月到二〇二六年八月的月報酬裡,十月的標準差是 6.05 個百分點,十二個月裡最大;第二名是九月的 4.72 。十月平均漲 0.99% ,排在十一月( 1.91% )和十二月( 1.39% )後面。
波動率那一側也是同一個方向。五月那篇〈Sell in May 的 VIX 面向:真正的高波動月份不是五月〉用一九九〇年以來的恐慌指數日資料算過,十月平均 21.64 ,全年最高,十月恐慌指數衝破三十的機率大約是七月的六倍。三月那篇〈波動率季節性:October Effect 在高波動期放大 3.4 倍〉再補一個條件:在本來就震盪的年份,十月的年化波動會拉到 33.6% ,是平靜年份的 3.4 倍。
平均最好和最寬放在同一季,並不矛盾。第四季的平均是很多個溫和上漲的年份,加上幾個大起大落的年份一起攤出來的。你在九月底加碼,拿到的是這整包,包括一九八七和二〇〇八那兩格。
第三欄:代價,照月曆進出要付什麼
就算你接受第四季比較好,下一步通常是「現在加碼,年底再減回來」,或反過來「十月太晃,先避開再說」。兩種做法都是照月曆進出。
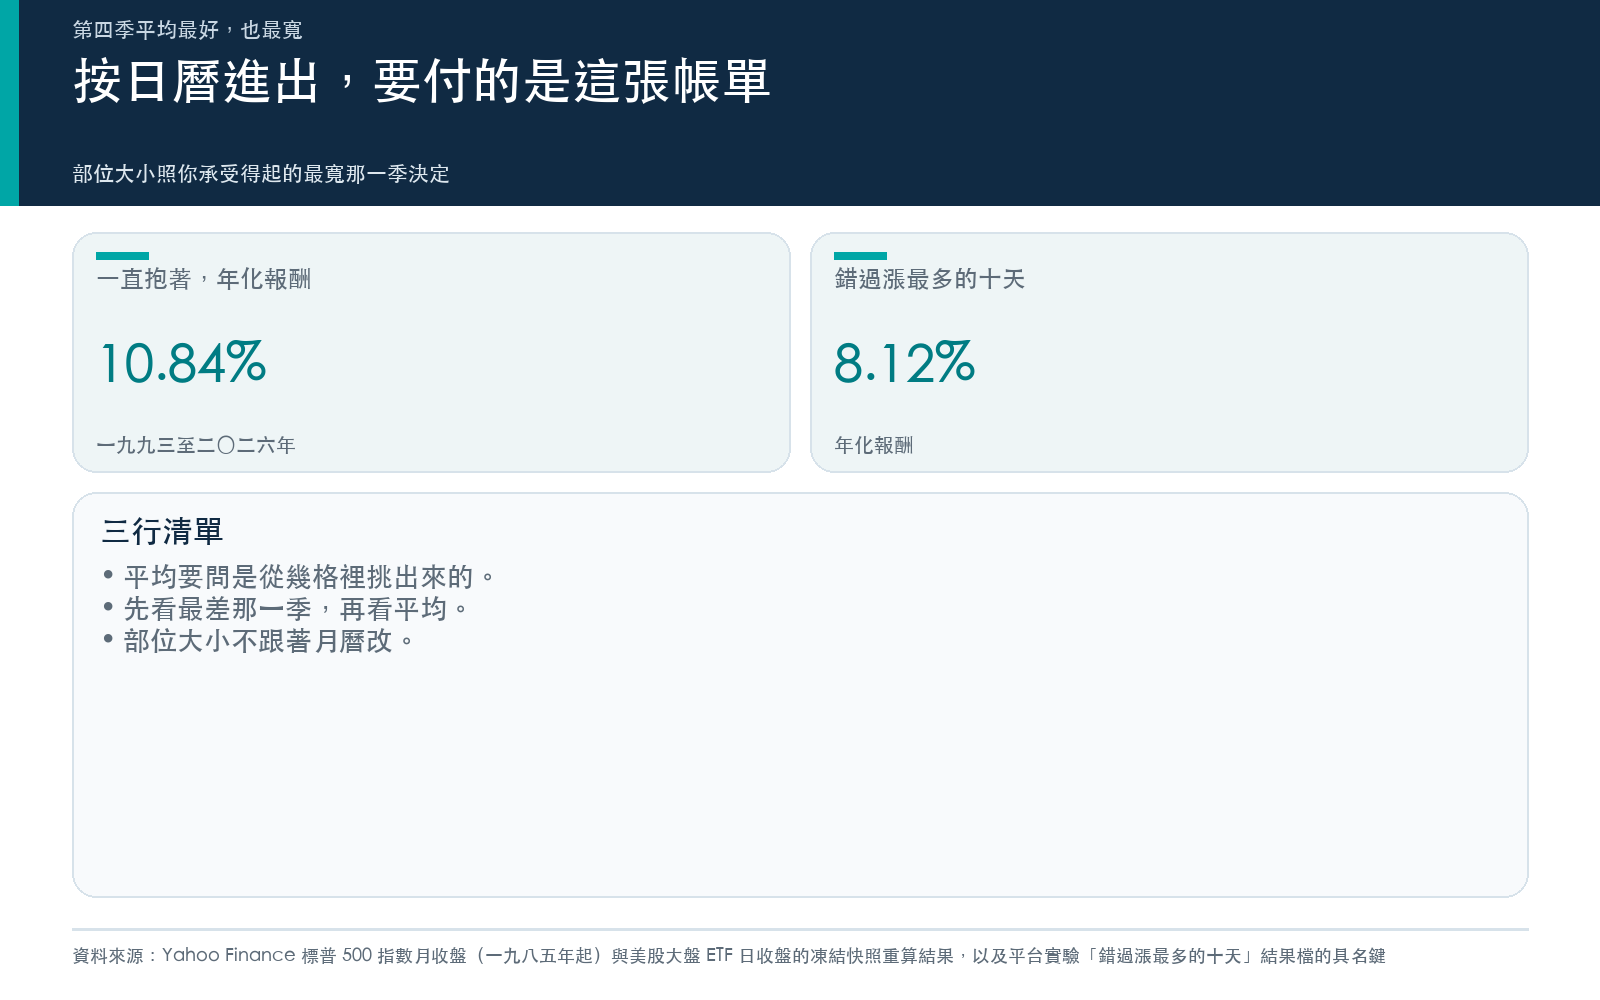
八月那篇〈「錯過漲最多的十天」還有另外半句:連跌最多的十天一起錯過,年化 10.97% 對 10.84%〉把這筆帳算過。美股大盤 ETF 一九九三年二月到二〇二六年八月、八千四百四十九個交易日,一直抱著的年化報酬是 10.84% ;錯過漲最多的十天,年化掉到 8.12% ,最大回撤反而從 -55.19% 加深到 -70.91% 。
我把那篇列出的日期再數一次:漲最多的十天,有 5 天落在十到十二月;跌最多的十天,也有 5 天落在十到十二月,大多擠在二〇〇八年秋天。漲最多的日子離最近一個大跌日,中位數只有 5.5 個交易日。
這就是第四季寬的地方。想避開十月的人,很可能一起避開了貼在大跌旁邊的那幾天大漲;想在九月底加碼搭年底行情的人,碰上一九八七或二〇〇八那種年份,加碼的那一筆會先吃到四季裡最深的跌幅。
把三欄寫成三行
一、看平均之前,先問是從幾格裡挑出來的。第四季排第一,但跟其他三季的差距,四格一乘就沒了。
二、先看最差那一格,再看平均。第四季平均 +4.10% ,最差一季 -23.23% 。如果後面那個數字讓你睡不著,加碼的那一筆本來就太大。
三、部位大小不跟著月曆改。今天的部位,應該跟十月一日的部位一樣,由你承受得起的跌幅決定,跟今天是幾號沒有關係。
這三行裡沒有「第四季會不會漲」。季節表回答不了那一題,你的部位規則也用不到它。
資料與限制
標普 500 季報酬與月報酬來自 Yahoo Finance 月收盤的凍結快照,離線重算,價格未含配息;季度樣本是一九八六到二〇二五年各四十季,月份樣本是一九八五年二月到二〇二六年八月,月份平均與標準差和九月一日那篇的表逐格一致。第四季與其他三季的比較是把其他三季合在一起的雙尾檢定,乘以四是保守的多重比較修正;拿掉最好三年只是敏感度檢查,不是估計方法。今年第三季與九月的數字是美股大盤 ETF 到九月二十九日收盤的價格變化,第三季還有今天一個交易日沒有走完。錯過漲跌最多十天的研究,樣本結束在二〇二六年八月底,是對過去的描述,不是對今年第四季的預測。
本期精選
- 波動率季節性:October Effect 在高波動期放大 3.4 倍(三月十四日)
- Sell in May 的 VIX 面向:真正的高波動月份不是五月(五月二十一日)
- 離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來(八月十七日)
- 「錯過漲最多的十天」還有另外半句:連跌最多的十天一起錯過,年化 10.97% 對 10.84%(八月二十八日)
- 九月確實是十二個月裡最差的一格,但那一格是從十二格裡挑出來的(九月一日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊