「錯過漲最多的十天」還有另外半句:連跌最多的十天一起錯過,年化 10.97% 對 10.84%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每次市場開始跌,勸人不要離場的文章就會端出同一句話:錯過漲最多的十天,你三十年的報酬就少掉一大半。
那句話是真的。我算過,數字比多數人講的還難看。
問題是它只講了半句。
這次量的是什麼
標普 500 指數 ETF(代號 SPY)的日線,含息調整後的收盤價,從一九九三年二月二日到二〇二六年八月二十六日,共 8,449 個交易日。
一萬美元投進去,然後拿掉某些天,「拿掉」的意思是那天的報酬當成零,錢還在,只是沒動。
四種拿法:
| 情境 | 期末價值(美元) | 年化報酬 | 最大回撤 |
|---|---|---|---|
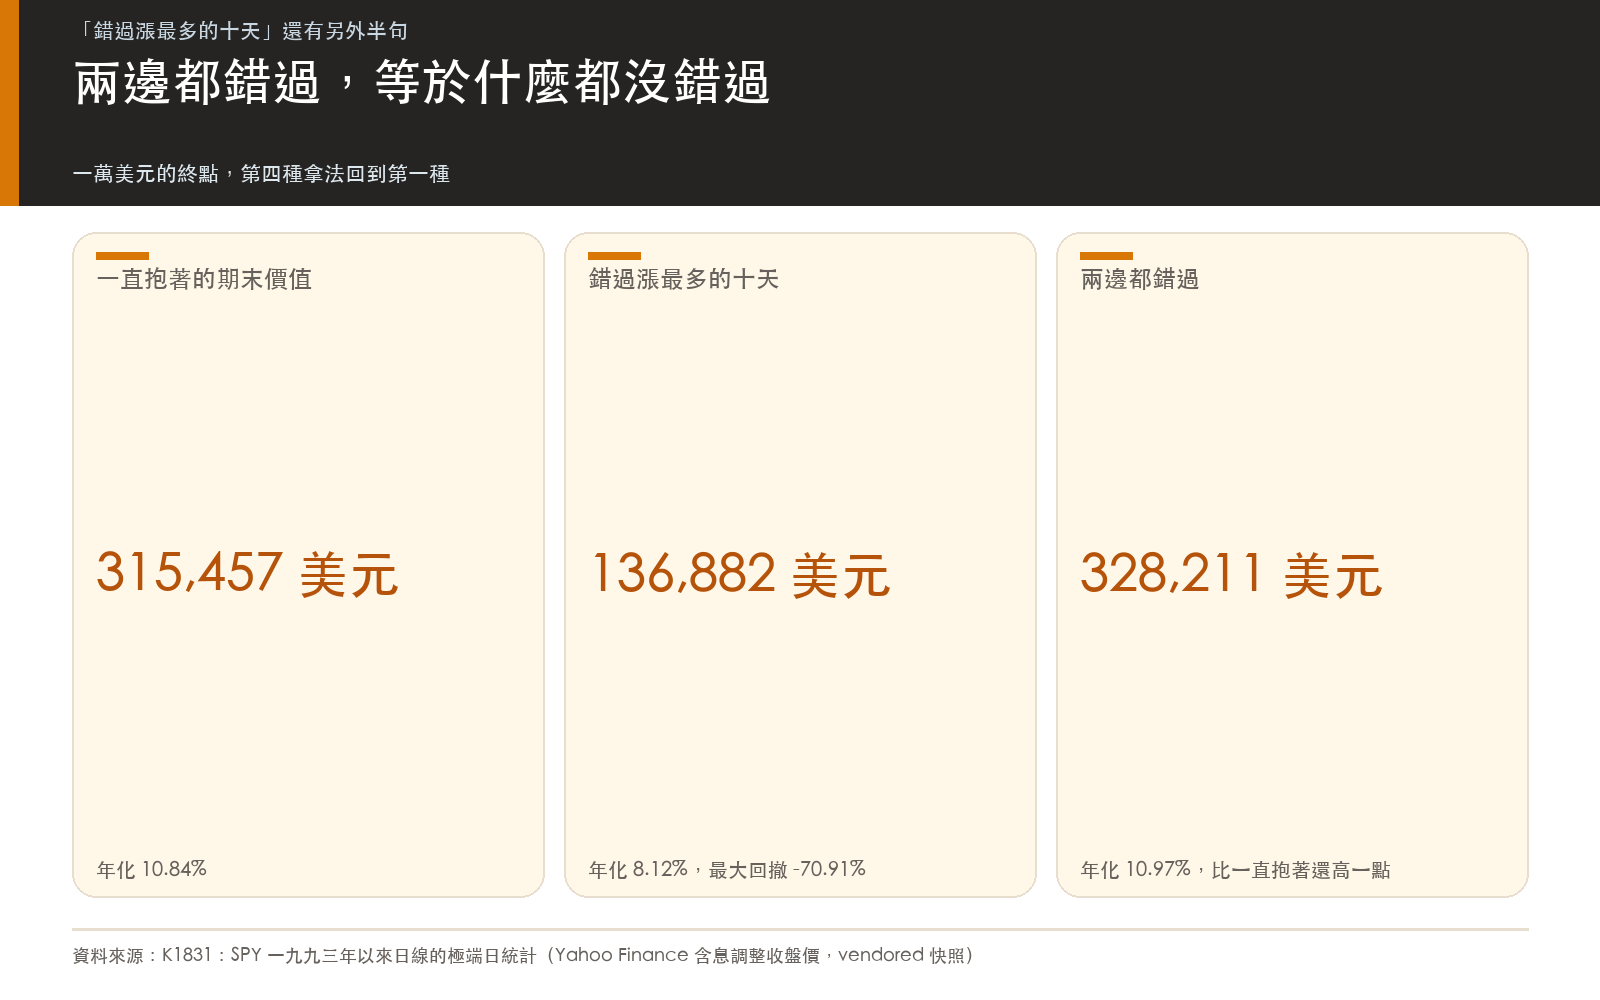
| 一直抱著 | 315,457 | 10.84% | -55.19% |
| 錯過漲最多的十天 | 136,882 | 8.12% | -70.91% |
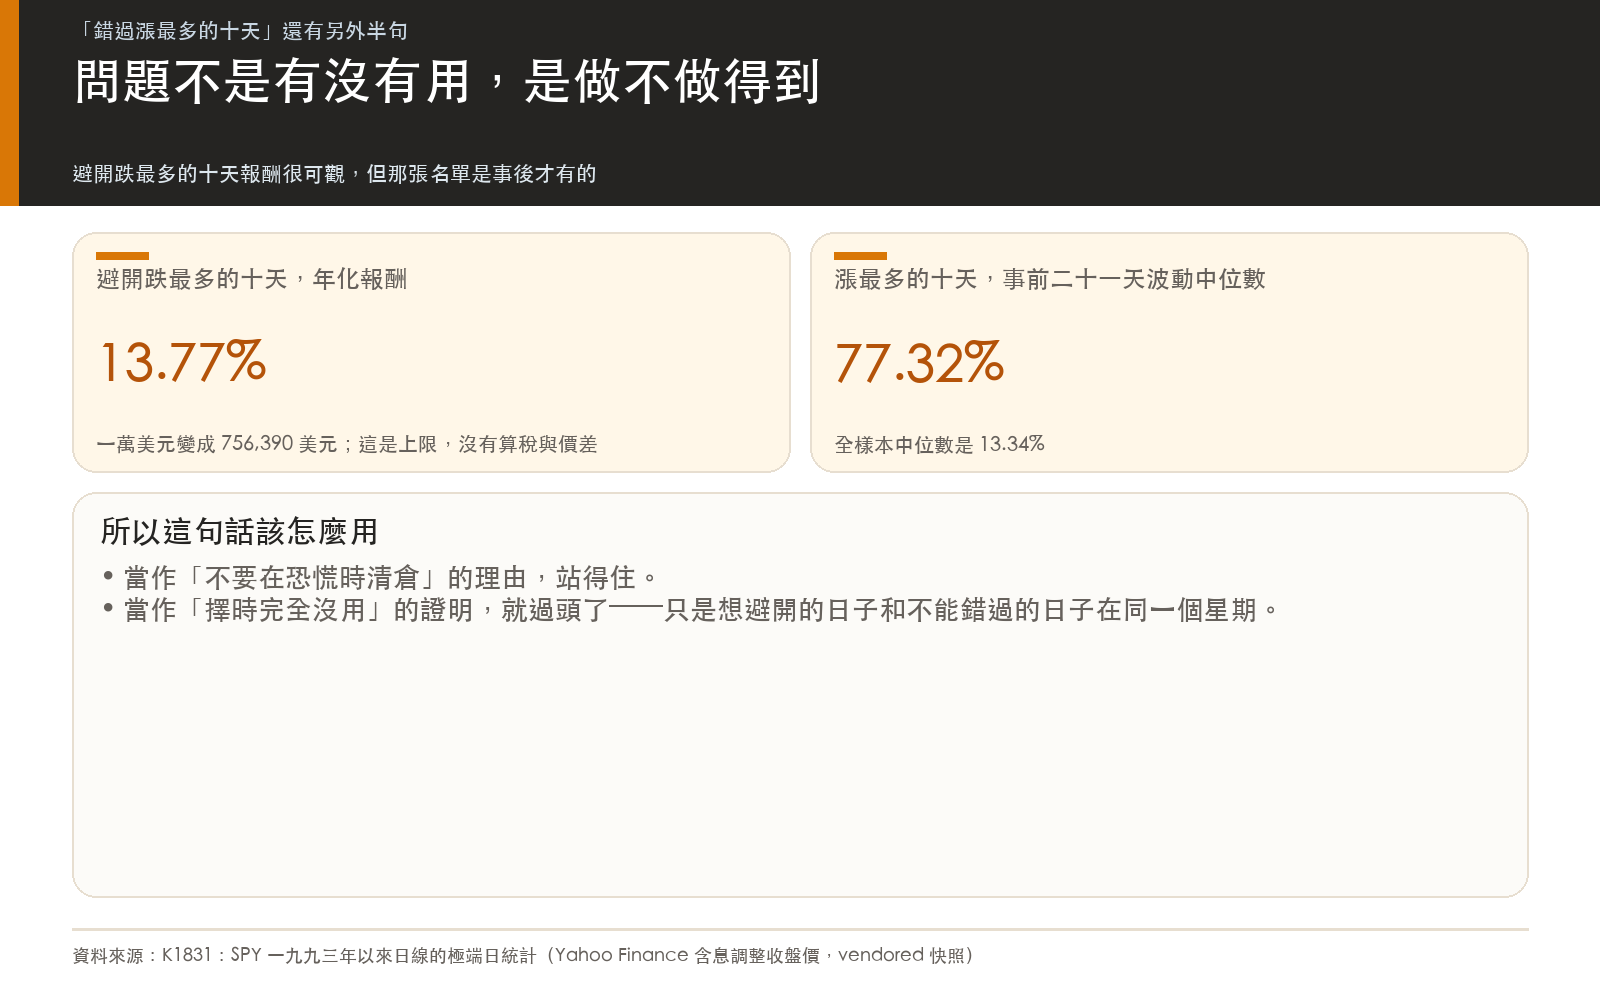
| 避開跌最多的十天 | 756,390 | 13.77% | -47.52% |
| 兩邊都錯過 | 328,211 | 10.97% | -55.39% |
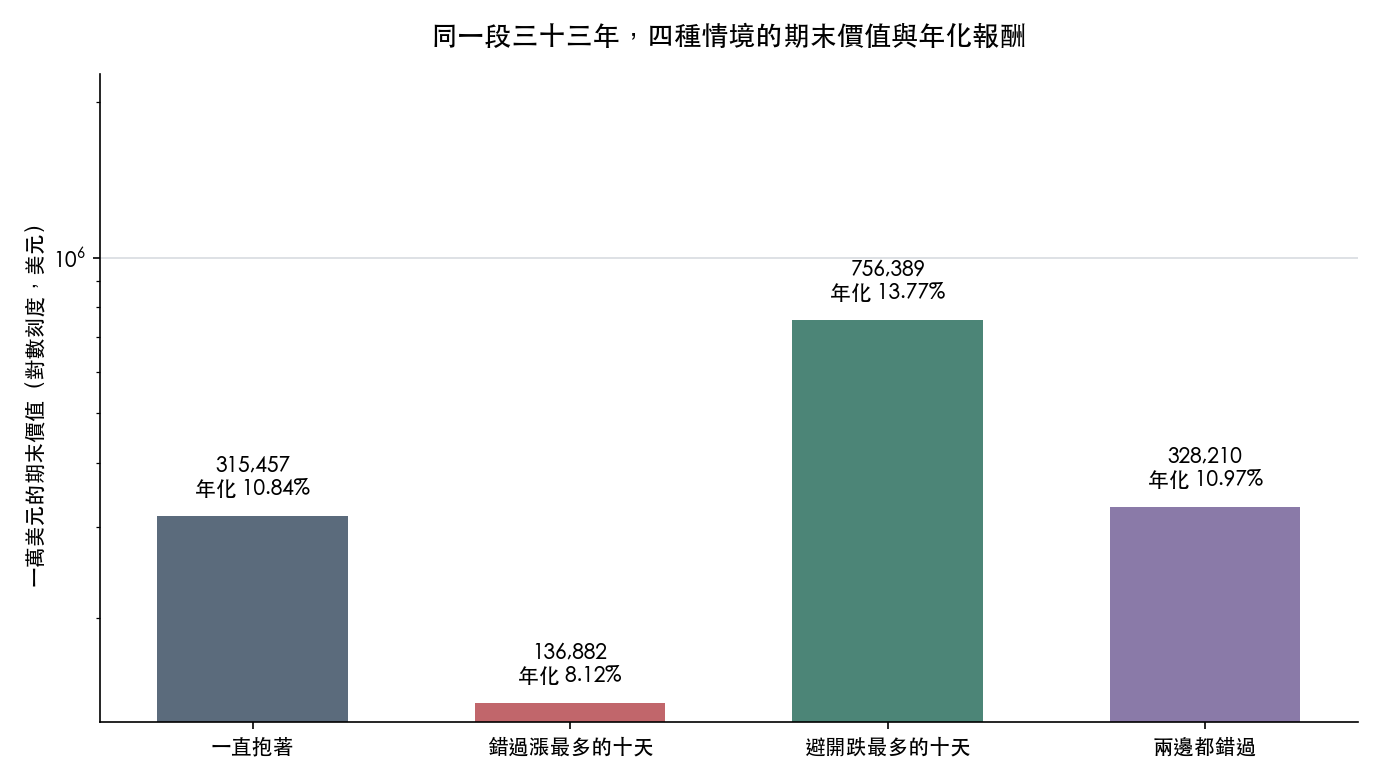
前兩列就是那句老話的證據:漲最多的十天不在,三十三年的終點少掉 178,575 美元,年化從 10.84% 掉到 8.12%。
第四列是它從來不提的那一列。
兩邊都錯過,終點幾乎回到原地
一萬美元變成 328,211 美元,年化 10.97%——比一直抱著的 10.84% 高了 0.13 個百分點。
把二十個單日的報酬都設成零之後,三十三年後的帳戶跟從頭抱到尾的人差不多。
要說明的是,這不等於「在最恐慌的那幾週完全不在場」,被拿掉的是二十個分散的交易日,不是連續幾週的部位。
為什麼一加一會抵消得這麼乾淨?下一節量的是這兩堆日子在時間軸上的位置。位置相近 與 報酬互相抵消這兩件事都成立,但本文沒有檢定前者導致後者,也沒有拿虛無分布證明這個巧合程度有多罕見。
它們住在同一條街上
把漲最多的十天,一天一天去量它離跌最多的十天最近有多遠:
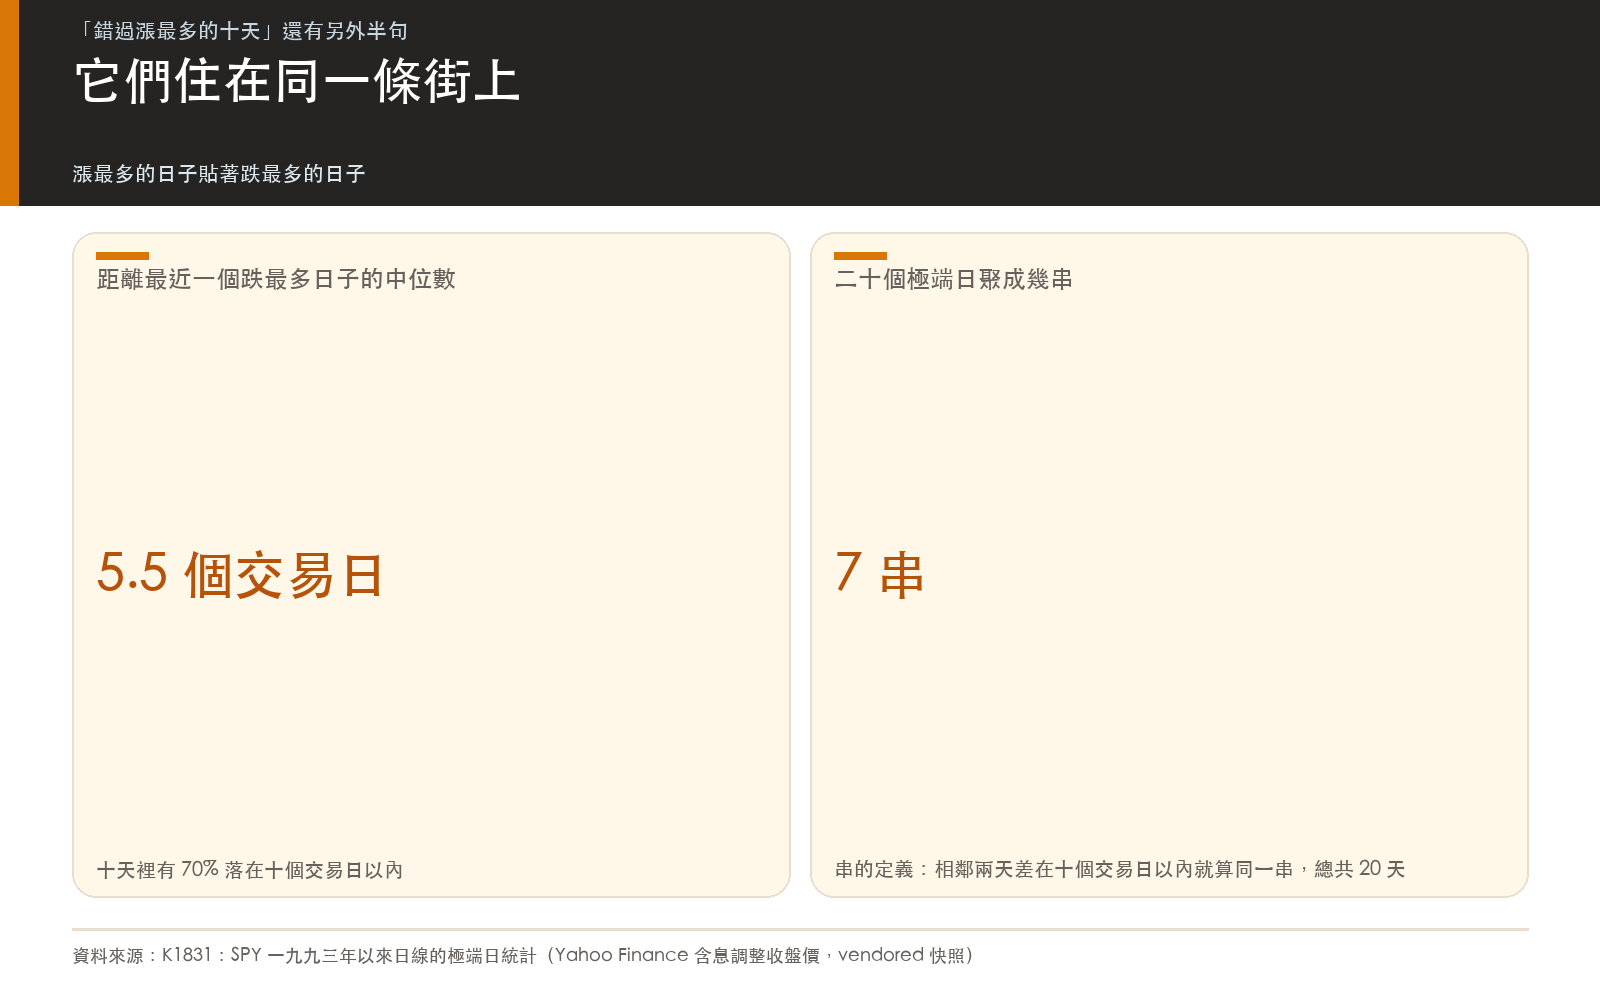
- 中位數是 5.5 個交易日。
- 十天裡有五天,距離某個跌最多的日子在五個交易日以內。
- 十天裡有七天,在十個交易日以內。
- 十天裡有八天,在一個月(21 個交易日)以內。
最離群的是二〇二五年四月九日,離最近的跌最多日子有 1,274 個交易日。
其餘九天並不是一律貼著暴跌:七天落在十個交易日以內,另外兩天分別是十五個和七十六個交易日。所以「相鄰」講的是多數,不是全部。
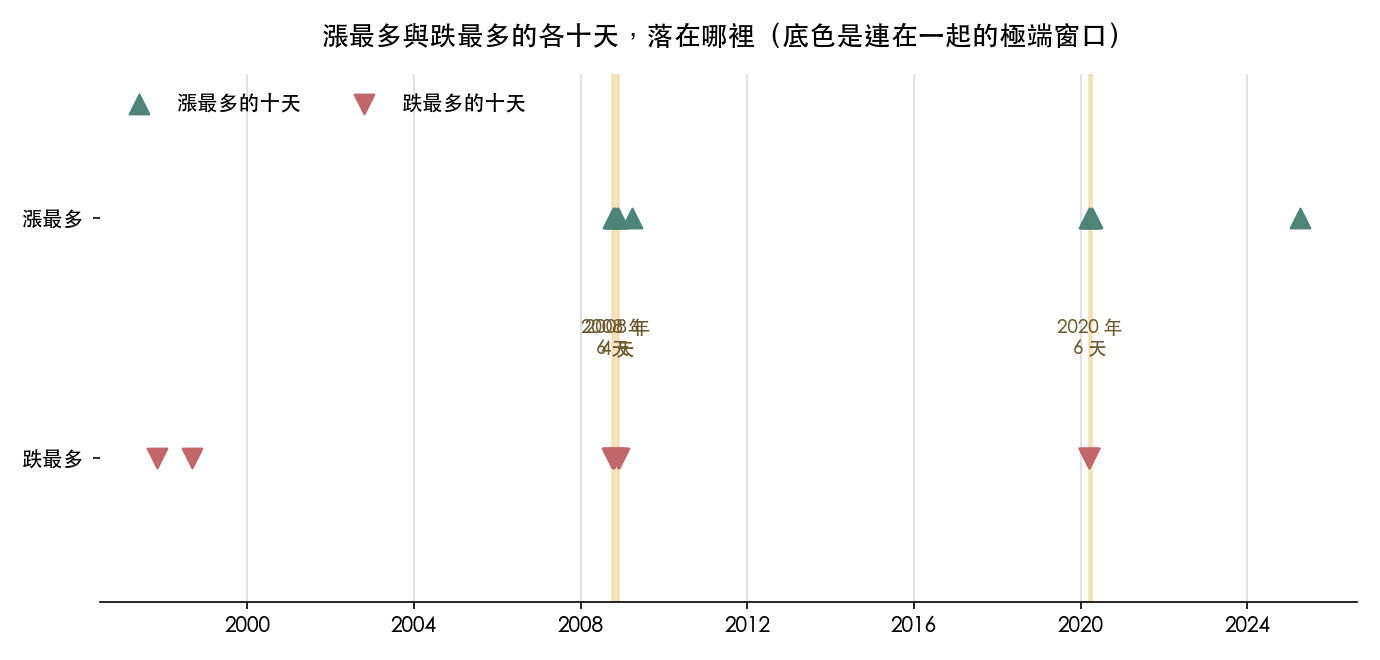
把這二十天(漲最多十天加跌最多十天)串起來,只要相鄰兩天差在十個交易日以內就算同一串,二十天收斂成七串。其中三串,二〇〇八年九月底到十月底、二〇〇八年十一月到十二月初、二〇二〇年三月到四月初,就收走了 16 天。
換句話說,這二十個「決定你三十三年報酬」的日子,八成擠在三段不到兩個月的窗口裡。
那幾天的市場長什麼樣子
我另外量了一件事:這些日子發生 之前 的波動水準(前一個交易日為止的二十一天已實現波動,年化)。之所以用「之前」,是因為當天的波動是結果,事後才知道,拿它來描述當時的環境等於偷看答案。
- 漲最多的十天,事前波動的中位數是 77.32%。
- 全樣本的中位數是 13.34%。
差 5.80 倍。
以中位數看,漲最多的日子出現在波動遠高於平常的時候。這是十天的中位數,不是「每一天都如此」的斷言,本文也沒有量測「高波動是不是因為前幾天剛崩過」,那是另一個要做的檢定。
反過來還有一件事
看第二列的最後一欄:錯過漲最多的十天,最大回撤是 -70.91%,比一直抱著的 -55.19% 深了 15.72 個百分點。
錯過反彈日不只是少賺。你的帳戶在最深的那一刻,會比抱著不動的人更難看,因為往回填坑的那幾根大陽線,你剛好不在。
所以那句話該怎麼用
它作為「不要在恐慌時清倉」的理由,站得住:清倉的人拿不到反彈,而且回撤更深。
它作為「擇時完全沒用」的證明,就過頭了。避開跌最多的十天那一列擺在那裡,年化 13.77%,一萬美元變 756,390 美元。擇時如果做得到,報酬非常可觀。
真正的問題不是「有沒有用」,是「做不做得到」。那張跌最多的十天的名單,是我在二〇二六年八月回頭排序才知道的。二〇〇八年十月九日那天早上,沒有人手上有這張名單。
而且從上面的數字看,這兩堆日子多半靠得很近:十天裡有七天,距離最近的暴跌日在十個交易日以內。想精準只砍掉其中一半,要在很短的時間內反覆做對方向。本文沒有定義任何訊號,也沒有測試任何交易規則,所以這裡只能說「難」,不能說難到什麼程度。
這篇沒回答什麼
- 這是一檔標的、一段歷史。「兩堆極端日多半相鄰」在這一段 SPY 的資料上成立;波動叢聚是一個常見的解釋,但本文沒有在其他市場或其他期間驗證過,也沒有對「相鄰」做相位隨機化之類的虛無檢定,所以不宜當成普遍規律。
- 「拿掉那天報酬」是簡化,不是真實交易。真的要避開,你得先賣掉、事後再買回來,中間有稅、有價差、有你會不會敢買回去的問題。這些成本沒有算進去,所以 13.77% 那一列是上限,不是可達成的績效。
- 這裡沒有任何預測。沒有哪個指標在本文裡被拿來事前判斷「明天是不是那十天之一」。
懶人包圖組