階層式配置不是輸在交易成本:在還沒扣任何一個基點之前,它就已經落後了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1639 拿十一檔 ETF、2008-04-11 到 2026-07-02 共 4585 個交易日,比較四種階層式配置法(HRP、HERC、NCO、Schur 分塊)與四個簡單基準(等權重、反波動、風險平價、最小變異)。結果檔的判定是階層式沒有勝過簡單基準,同一個實驗已經有一篇一般讀者版報導了這個排名。
這篇要提出那篇沒有提出的主張 :階層式輸的地方在毛報酬本身,交易成本解釋不了它。這件事重要,因為「等你把換手率跟成本算進去,階層式才會顯出價值」是這類方法最常見的辯護,而這份資料的方向恰好相反。
一、設定
| 項目 | 值 |
|---|---|
| 標的 | 十一檔 ETF(股、債、信用、黃金、商品) |
| 樣本外期間 | 2008-04-11 至 2026-07-02 |
| 樣本外天數 | 4585 |
| 回看視窗 | 252 個交易日 |
| 再平衡 | 每月第一個交易日 |
| 交易成本假設 | 每一元成交額 5.0 個基點 |
| 共變異數 | 樣本日共變異數,對角線收縮一成 |
| 拔靴 | 1000 次,區塊長度 21,種子 42 |
二、把毛的與淨的擺在一起
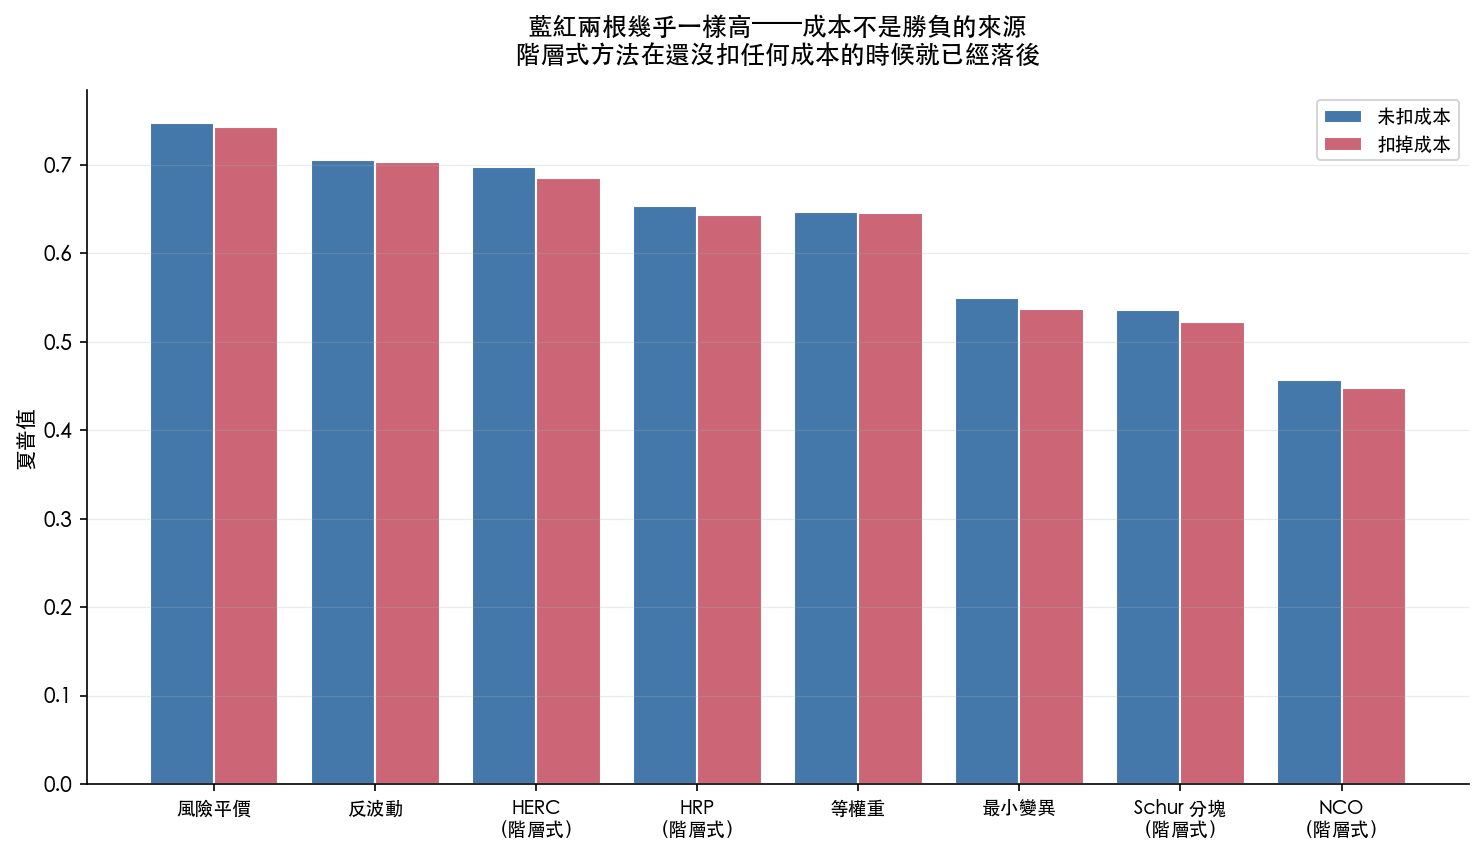
| 策略 | 未扣成本夏普 | 扣成本後夏普 | 年換手率 | 最大回撤 |
|---|---|---|---|---|
| 風險平價 | 0.7470 | 0.7433 | 0.5473 | -0.2036 |
| 反波動 | 0.7056 | 0.7031 | 0.4254 | -0.2438 |
| HERC | 0.6973 | 0.6853 | 1.5425 | -0.2018 |
| HRP | 0.6534 | 0.6432 | 1.3155 | -0.2014 |
| 等權重 | 0.6468 | 0.6454 | 0.3112 | -0.3442 |
| 最小變異 | 0.5496 | 0.5371 | 1.3932 | -0.1775 |
| Schur 分塊 | 0.5358 | 0.5218 | 1.6903 | -0.1885 |
| NCO | 0.4573 | 0.4479 | 1.1565 | -0.2188 |
兩欄夏普值幾乎貼在一起。成本造成的最大跌幅落在 Schur 分塊那一列,從 0.5358 掉到 0.5218。其餘策略掉得更少,等權重只掉了千分之一多一點。
而最好的簡單基準(風險平價,未扣成本 0.7470)與最好的階層式方法(HERC,未扣成本 0.6973)之間的距離,比上面那個最大成本跌幅還要大上三倍有餘。也就是說,就算把所有策略的交易成本全部歸零,排名也不會翻轉。
這一點決定了後面所有的解讀:成本是一個太小的量,撐不起這個差距。
三、成本不但救不了它,還站在它的對立面
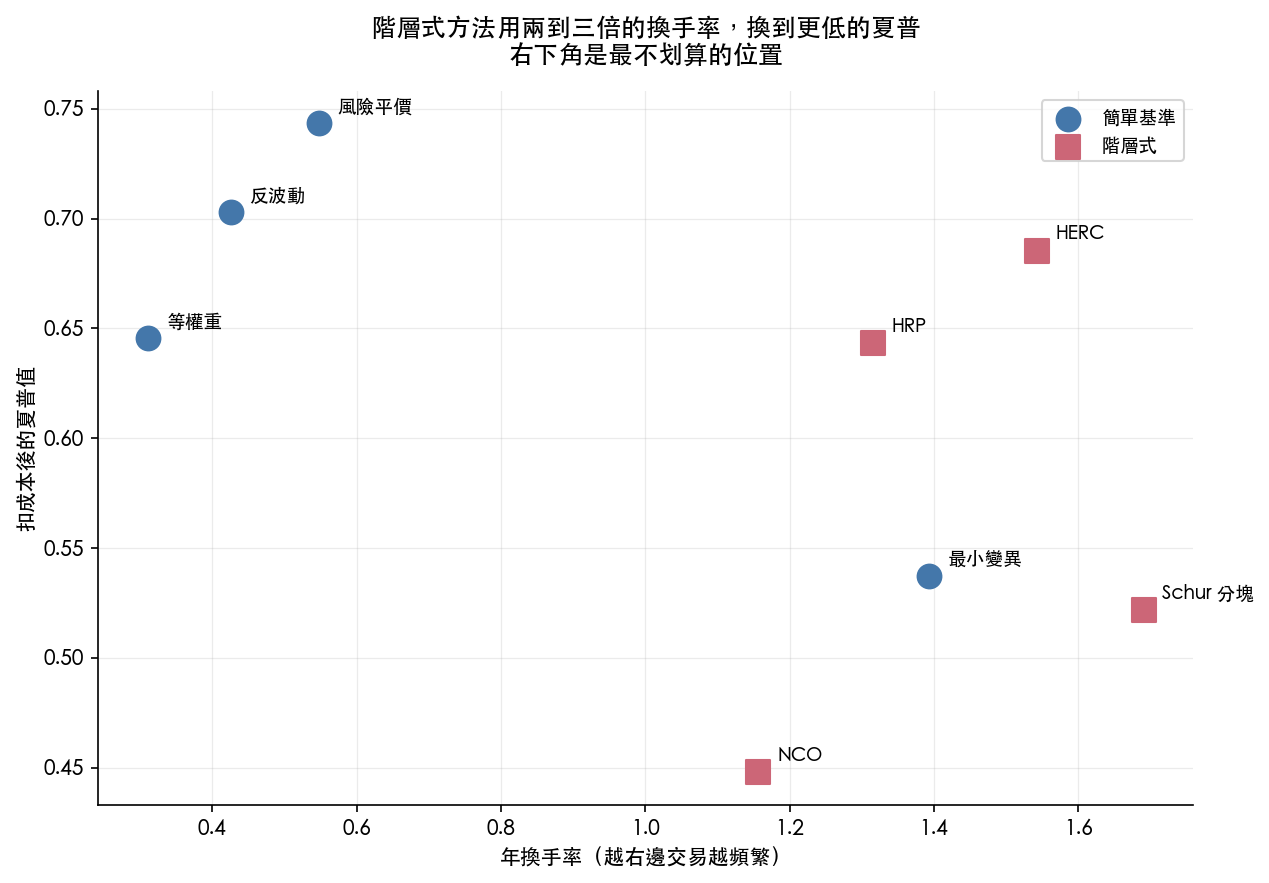
換手率那一欄的落差比夏普值的落差明顯得多。三個簡單基準的年換手率是 0.3112、0.4254、0.5473;四個階層式方法則是 1.1565、1.3155、1.5425、1.6903。階層式這一側普遍要交易兩到三倍以上。
所以成本的作用方向是這樣的:它讓已經落後的一方再多掉一點。實測的淨值差距確實比毛的差距更大,最好的簡單基準與最好的階層式方法之間,扣成本後的距離比未扣成本時更遠。
這也意味著,如果把成本假設從 5.0 個基點往上調,差距只會繼續擴大。這個實驗的結論對成本假設不敏感的方向,是往有利於簡單基準那一邊。
四、我怎麼知道這個比較不是恆真句
「成本解釋不了差距」這個判斷如果來自一段永遠回同一個答案的程式,那它沒有意義。所以我對它做了負對照:把每個策略因成本而損失的夏普值放大一百倍,重跑同一個比較。
未扣成本的差距當然不動(0.0497,成本與它無關),而扣成本後的差距從 0.0580 拉開到 0.8865。這代表這個比較確實在讀成本欄位,不是無論輸入為何都回同一句話。同時它也把第三節的方向講得更直白:成本一旦變重,階層式輸得更多。
五、階層式方法真正兌現了什麼
把話說完整。階層式方法在夏普值上沒有贏,但它們並非在每個面向都輸。
最大回撤那一欄裡,HRP 的 -0.2014 與 HERC 的 -0.2018 和風險平價的 -0.2036 屬於同一個區間,而等權重是 -0.3442,明顯更深。也就是說,階層式配置確實達成了它宣稱的事,把回撤壓下來、把風險攤開,只是達成這件事之後,它並沒有換來更高的風險調整後報酬,而且用掉了更多的換手率。
結果檔的判定摘要也記了一句:以拔靴為準,階層式在夏普值上勝過風險平價與最小變異的次數是零。
六、能與不能支持什麼
能支持的 :在這個標的池、這段期間、每月再平衡、每一元成交額 5.0 個基點的設定下,四種階層式方法都沒有在風險調整後報酬上勝過簡單基準;差距來自毛報酬,不是成本;階層式是換手率較高的一側,所以更高的成本假設只會擴大差距。
不能支持的 :不能說階層式配置沒有用途。它在回撤控制上做到了它宣稱的事。要主張的是它在這個設定下沒有把那個優勢轉換成更好的夏普值。
特別要小心的 :不能把這個結果外推到別的標的池。十一檔 ETF 本身已經是分散且彼此相關結構相對簡單的一組資產,而階層式方法的設計動機正是處理大量、相關結構複雜的資產。標的數少,可能正好是階層式最不容易展現優勢的環境,這是這份實驗的邊界,不是階層式的判決書。
七、下一步該問什麼
真正能推進這個題目的,是把標的數拉上去。如果階層式的優勢來自處理複雜的相關結構,那它應該在幾十到幾百檔的池子裡才開始領先。這份實驗回答不了那個問題,而它也不宣稱回答了。
比較便宜的一步是先確認邊界:在同一組十一檔上,把再平衡頻率調低,看階層式的換手率劣勢縮小之後,毛報酬的差距是否仍在。既然差距來自毛報酬,預期是仍在,那就把「成本」這個解釋徹底排除掉。
證據來源 :experiments/k1639/k1639_results.json(canonical)。毛淨對照、換手率比較與負對照由 storage/drafts/K1639_research_analysis.py 從該檔程式化推導,圖表由同一支腳本產生。
與既有文章的關係 :同一個實驗的一般讀者版(mile_de666838)報導的是排名結果本身。本篇不重述那個排名,而是拆解差距的來源,指出它落在毛報酬而非交易成本,並說明這個區別為什麼會反轉一個常見的辯護。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊